


京东经营性现金流为何流出 187 亿?
2026 年Q3 京东财报还是有点反常的,当期归属股东净利润为 65亿元(上年同期为 53 亿元),当新业务投入减少后(主要是外卖),京东的盈利马上回暖,这自然是一大利好。
但诡异就在于经营性现金流,当期流出187 亿元,受此影响当期京东自由现金流为流出 239 亿元。公司损益表为盈利,但现金却大幅流出,且该期情况较之上年同期仍属恶化。
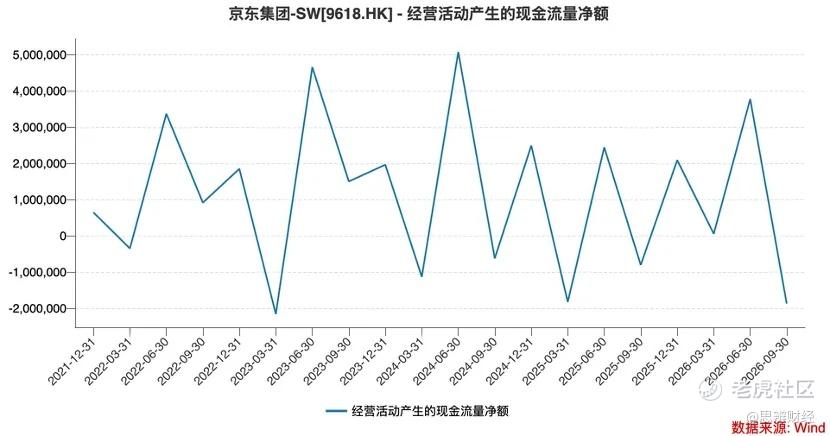
上图中我们其实也可以看到,往年京东经营性现金流的低点多为Q1,这与经营的淡旺季高度相关,今年的情况着实奇怪。
我们首先排除了库存变化的影响,2026 年Q3京东库存环比增加仅有 16 亿元,在 187 亿面前不值一提,接下来我们把注意力重点放在了应付账款上。
2026 年Q3 京东对商家应付款为 1976 亿元,上季度为 2290 亿元,环比减少了 314 亿元,这是一笔非常大的数字,也与经营性现金流表现高度相关。
我们该怎么解读这 314 亿元呢?2026 年Q2 京东对商家应付款账期高达 64.2 天(TTM 口径),这一方面在于618 期间京东事先形成大量采购,另一方面出于对现金流的维护,京东一再延长对商家账期,形成大量的应付款。
进入Q3 之后,618期间形成的应付款陆续进入兑付期,且为了维护好供应链关系,京东在Q3 开始下调账期,我们注意到京东应付账款账期乃是五个季度的滚动统计所得,也就是说Q2实际的账期要远大于 64.2 天,Q3 的实际账期也要小于 63.3 天。
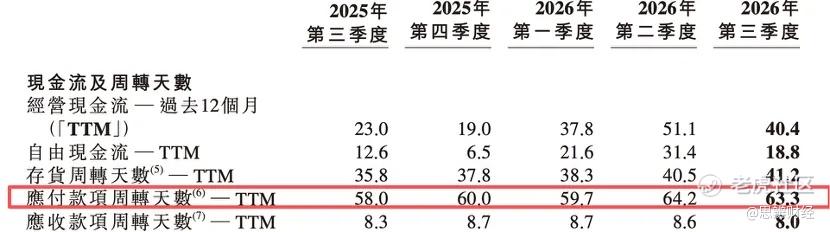
京东对商家应付款的减少,直接导致当期经营性现金流的恶化。
那么问题就来了,Q3 数据的反常究竟是偶然还是会是趋势化呢?我们首先要考虑:京东对商家的账期是否到了峰值。
从绝对值看,当前60 天以上的账期已经是京东高点了,即便在平台一路走高的 2018 年前后,该数字也就在 60 天上下。
此外我们要考虑,商家之所以能够容忍京东的长账期,很大原因是看上后者的采购能力,根本上则是平台的销货能力。但近几年的情况看,京东除日百类商品同比增速在 10% 上下(本季度为 8.1%),整个自营大盘增速已经相当微弱(本季度同比增速为 3.1%),这就意味着京东开始面临库存周转这一难题,上图中该指标已经从 35.8 天增加至 41.2 天,且并未见放缓的趋势。
平台的销售能力被弱化,库存周转效率必然受到干扰,在此情况下京东必然是要控制库存规模,降低采购规模,在此背景下其很难对供应商形成长久的议价能力,对供应商的应付款账期也不会过分膨胀。
接下来京东不仅要面临新业务的止损,也要考虑基石自营电商业务的天花板问题,本季度经营性现金流的恶化虽然有一定偶然性(先前的应付款集中在本季度兑付),但中短期内现金流的压力仍然是相当之大的,这也是接下来我们对京东的重要观察的窗口指标。
免责声明:上述内容仅代表发帖人个人观点,不构成本平台的任何投资建议。
