


英伟达最新财报深度解读,Rubin快速放量,5180亿美元未来承诺意味着什么?
英伟达FY2027第三财季营收1158.44亿美元,同比增长103%,环比增长20%;数据中心收入1076亿美元,同比增长110%,占总营收约93%。GAAP净利润653亿美元,同比增长105%。第四财季营收指引达到1300亿美元,管理层还将2028财年收入增长预期从70%上调至约75%。
这份财报的经营表现依然强劲,但业务结构已经出现变化。Vera Rubin开始贡献大规模收入,英伟达同时通过供应采购、租赁安排和客户融资支持,进一步介入AI基础设施建设。前者推动收入增长,后者会影响未来数年的资金使用、现金回收和风险敞口。
Rubin开始贡献收入,客户结构也在改变
Vera Rubin在本季度进入首个量产交付阶段。英伟达在投资者文稿中披露,Rubin带来了接近200亿美元的环比收入增量,创下公司历史上最快的产品爬坡速度。CoreWeave、谷歌云、微软Azure、甲骨文云和Nebius已经开始运行Rubin NVL72机架系统。公司还表示,Rubin在MLPerf Training训练性能测试中的单GPU表现最高达到Blackwell Ultra的2倍。
产品交付速度直接影响客户何时开始计费。GPU到货后,还需要完成机架集成、网络调试、供电和冷却系统联调,才能投入生产。Rubin的快速爬坡说明英伟达的销售能力已经延伸到整机系统和部署环节,客户采购的不再只是单颗GPU。
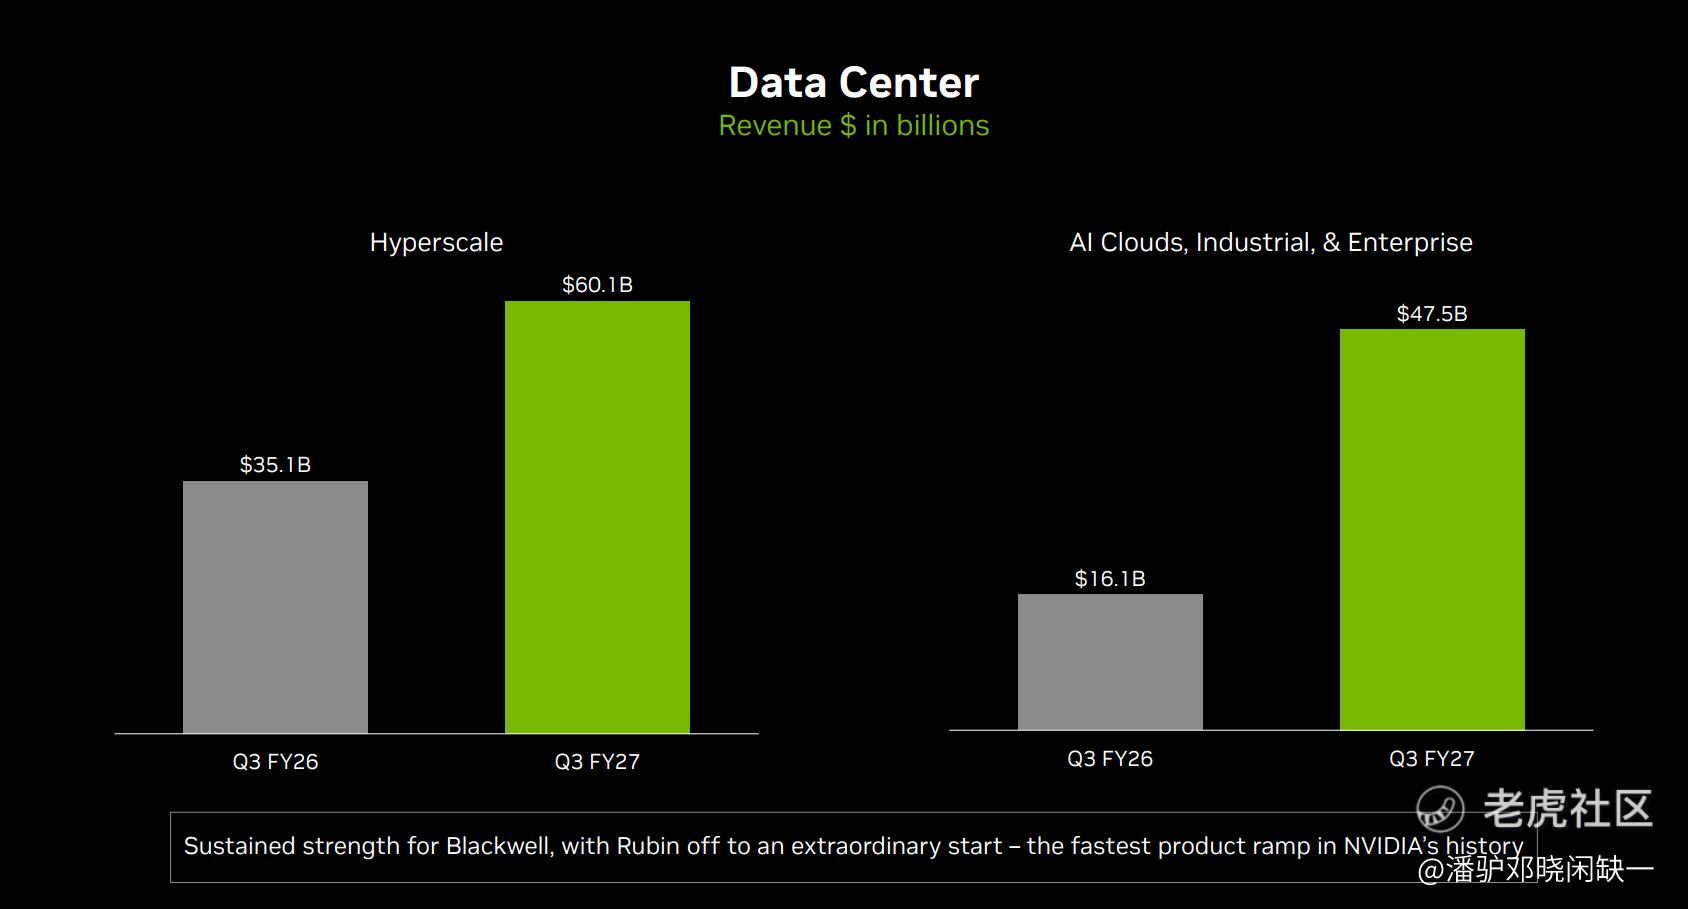
客户结构的变化同样明显。第三财季,超大规模云厂商收入601亿美元,同比增长71%;AI云、工业及企业客户收入475亿美元,同比增长195%。后者已经占到数据中心收入约44%,增长来自新型云服务商、前沿模型公司以及企业客户的算力采购。
电话会上,管理层引用OpenRouter数据称,平台每周Token(词元)调用量同比增长35倍,智能体相关任务约占80%。自5月以来,Token价格下降近60%,GPU租赁价格却在上涨:Hopper GPU多年期续租价格最高达到原合同价格的两倍,B300租赁价格较推出时上涨超过60%。英伟达称,其服务的大型云厂商和新型云服务商,GPU计算资源仍处于满负荷使用状态。
这组数据反映出推理需求的变化。单次Token价格下降后,模型调用成本降低,应用使用量和智能体运行时长增加,算力需求继续增长。只要GPU集群保持高利用率,算力运营商仍有能力提高租赁收入。
英伟达也在扩大单个AI工厂的产品销售范围。Vera CPU已经获得CoreWeave、Meta和OpenAI等客户采用,管理层预计2028财年CPU收入将超过上一财年的两倍。CPU、GPU、NVLink互联和整机系统共同进入客户采购清单,公司还推出DSX POD模块化AI工厂参考架构,把机架、网络、供电和冷却系统提前集成、验证,再交付到客户现场。
收入指引继续上修,毛利率仍在承压
第四财季,英伟达预计营收达到1300亿美元,误差区间为正负3%。这一季度比常规季度多一周,指引也没有计入中国数据中心计算业务收入。管理层同时将2028财年收入增长预期从此前的70%上调至约75%,依据是终端需求继续增长,以及公司能够获得更多供应。
毛利率的变化值得单独看。第三财季GAAP毛利率为74.8%,非GAAP毛利率为74.9%;第四财季两项口径均预计降至71%至72%。管理层预计第四财季是阶段性低点,2028财年回升至72%至73%。
CFO财务说明将本季度毛利率环比下降归因于Rubin初期爬坡。电话会进一步解释,供应成本变化后,公司选择吸收部分成本以履行已经接受的客户采购订单,待新财年调整价格后,利润率才有望回升。
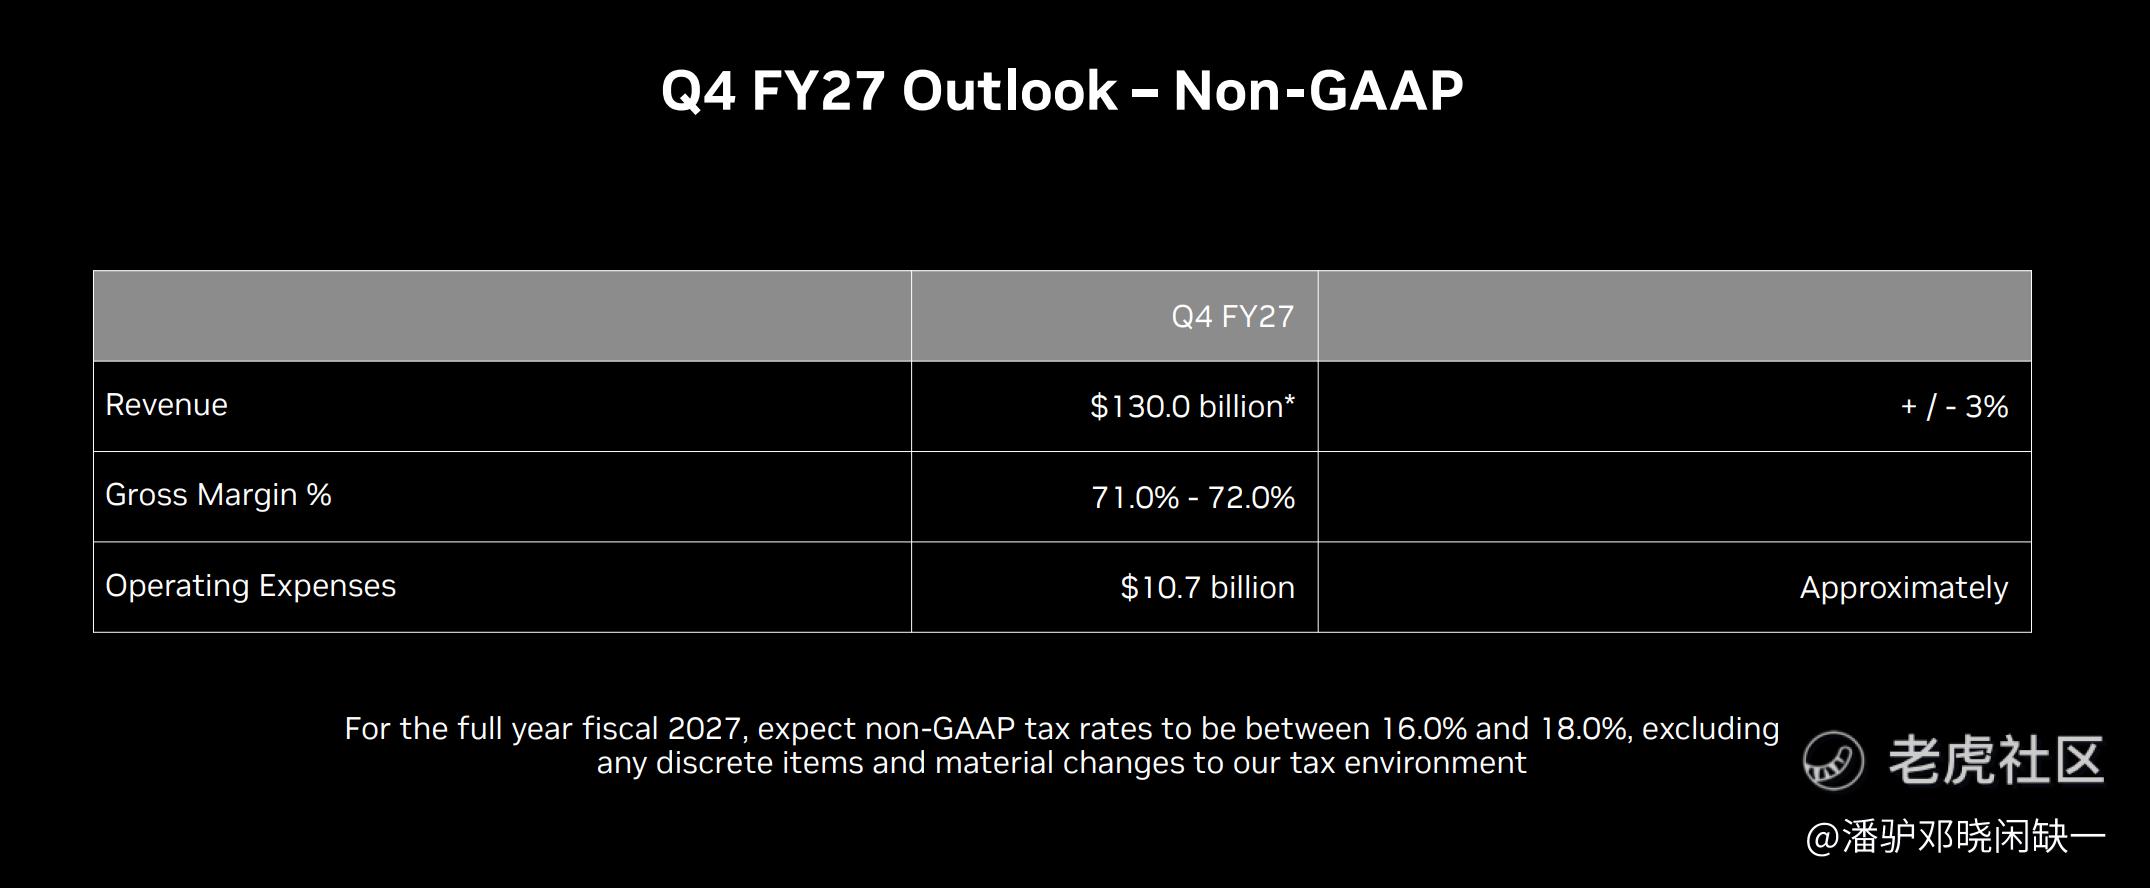
我比较在意的是,毛利率回升仍然建立在新产品成本下降和新定价安排逐步落地的基础上。大型云厂商与前沿模型公司正在增加ASIC采购,英伟达需要继续用CUDA软件、NVLink互联和整机系统性能维持溢价。即使2028财年毛利率恢复至72%至73%,也低于当前季度水平。
现金流仍然充裕。第三财季经营现金流483亿美元,自由现金流438亿美元,去年同期分别为238亿美元和221亿美元。公司当季回购股票及支付股息合计281亿美元。
营运资金也在增加。库存从上一季度的316亿美元升至397亿美元,应收账款达到810亿美元,应收账款周转天数从60天升至64天。管理层将应收账款变化归因于Rubin集中出货,以及部分投资级大型客户获得较长付款期限。
5180亿美元未来承诺,英伟达开始介入数据中心融资
CFO财务说明披露,截至2026年10月25日,英伟达未来承诺总额达到5180亿美元,较上一季度的3660亿美元增加1520亿美元。其中3900亿美元为供应与产能承诺,主要涉及未来数年的存储器采购;280亿美元为云服务协议,740亿美元为尚未开始的数据中心租赁,另有200亿美元股权投资和60亿美元资本开支承诺。
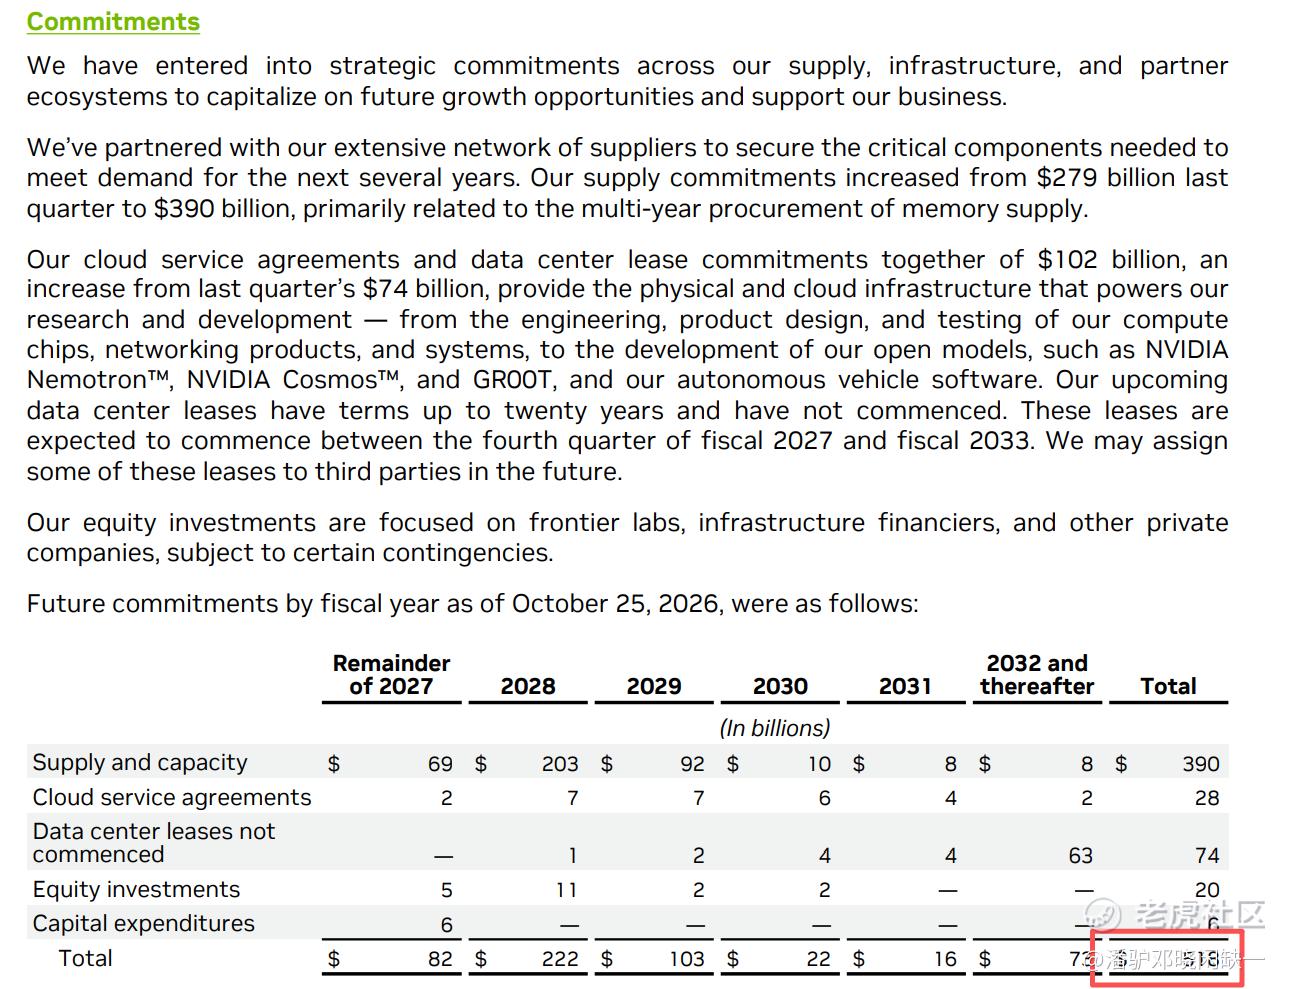
供应承诺的增长幅度最大。英伟达需要提前锁定HBM等关键存储资源,才能保证Rubin及后续产品按计划交付。1020亿美元云服务与数据中心租赁承诺主要用于支持公司自身研发,包括芯片、网络和系统设计测试,以及开源模型和自动驾驶软件开发。
另外还有320亿美元新型云服务商协议。这部分安排需要客户先取得融资,完成基础设施产品采购和算力部署,设备投入运营并通过英伟达验收后才会生效。英伟达通过前期基础设施销售取得收入,满足合同条件后还可能参与客户向第三方出租算力产生的收入分成。若融资和部署未能按期完成,部分承诺可以缩减或取消。
担保敞口则是另一项安排。英伟达披露的最大担保总额为1180亿美元,其中1050亿美元对应俄亥俄州PORTS-Pike数据中心项目。该项目由SB Energy建设,规划约4.25GW电力容量、九栋建筑,相关设施将专门承载英伟达基础设施,并通过20年租约服务OpenAI。担保按建筑逐步生效,第一阶段预计在FY2029开始,随后随着OpenAI支付租金逐年下降。截至第三财季末,英伟达尚未发生担保付款。
这些数字的商业逻辑在电话会上讲得很清楚。Kress表示,英伟达分配有限GPU产能时,会检查客户的土地、电力和机房是否准备就绪,资本是否到位,以及是否有可靠的长期算力租用承诺。公司强调客户价格保持一致,但设备会优先交付给能够按期接收并投入使用的项目。
这比单纯讨论1180亿美元担保更能说明英伟达经营方式的变化。新型云服务商和前沿模型公司扩张很快,资产负债表与长期信用条件却未必跟得上。英伟达通过融资安排帮助客户解决土地、电力和机房建设问题,推动设备采购及后续算力计费;相应地,公司也承担了客户违约和项目延期的信用风险。
黄仁勋离任,管理层交接仍待验证
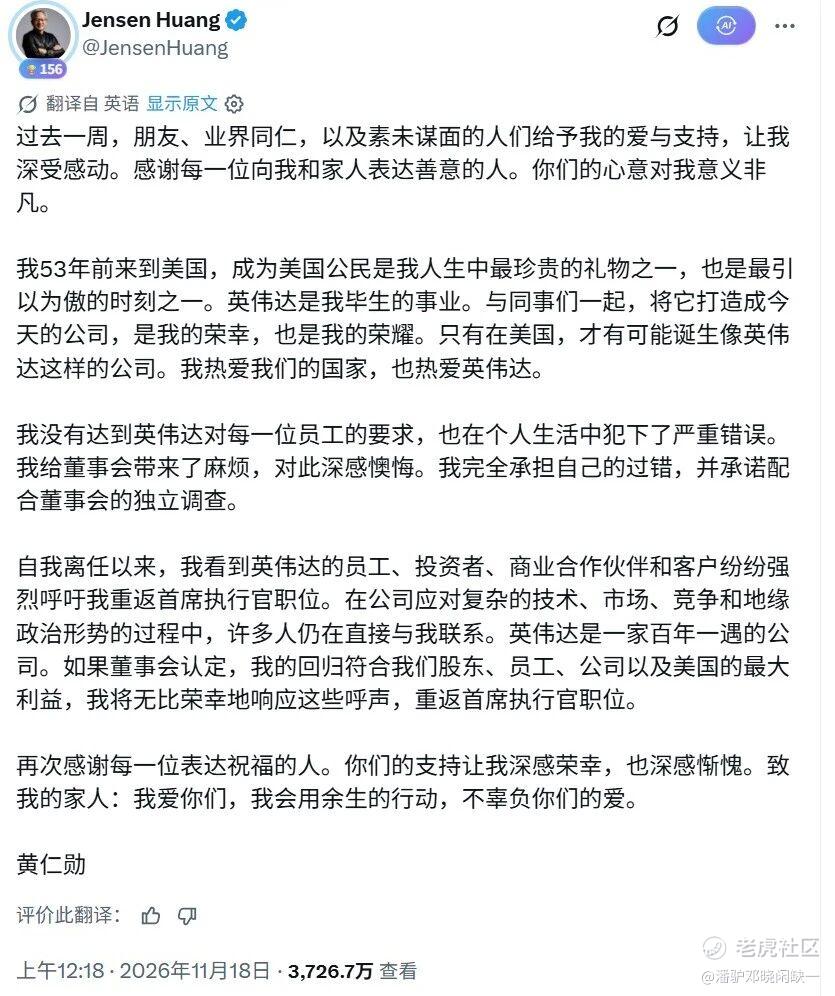
11月12日,黄仁勋辞去英伟达CEO及董事职务,由原CFO Colette Kress临时接任。董事会启动了正式继任者遴选。11月18日,黄仁勋在X发表声明,表示如果董事会认定回归符合股东、员工、公司及美国的最大利益,他愿意重返CEO岗位。
董事长Harvey Jones在业绩电话会上明确表示,董事会无意恢复黄仁勋的CEO职位,目前仍在寻找正式继任者。董事会还成立了国家安全与出口管制监督委员会,将相关合规工作纳入董事会层面的监督。
黄仁勋长期参与GPU产品路线、CUDA软件体系和大型客户关系。英伟达目前的产品交付与财务表现没有因管理层变化出现明显中断,但新团队能否维持产品迭代速度、供应链协调和大型客户合作,需要后续几个季度验证。
结论与判断
这份财报很强!Rubin首季量产交付带来近200亿美元环比收入增量,数据中心收入同比增长110%,管理层将2028财年收入增长预期上调至75%,季度自由现金流达到438亿美元,英伟达仍然拥有很强的产品交付能力和现金创造能力。
需要继续观察的是利润率和资本承诺的兑现,Rubin放量后,毛利率能否按照管理层预期回升至72%至73%;3900亿美元供应与产能承诺能否转化为稳定交付;Neocloud项目是否完成融资、建设和验收;1180亿美元担保敞口是否随着项目运营和租金支付逐步下降。这些变量会共同影响英伟达未来几个季度的盈利质量。
分析仅供研究交流,不构成投资建议。
免责声明:上述内容仅代表发帖人个人观点,不构成本平台的任何投资建议。
