


防守,防守!
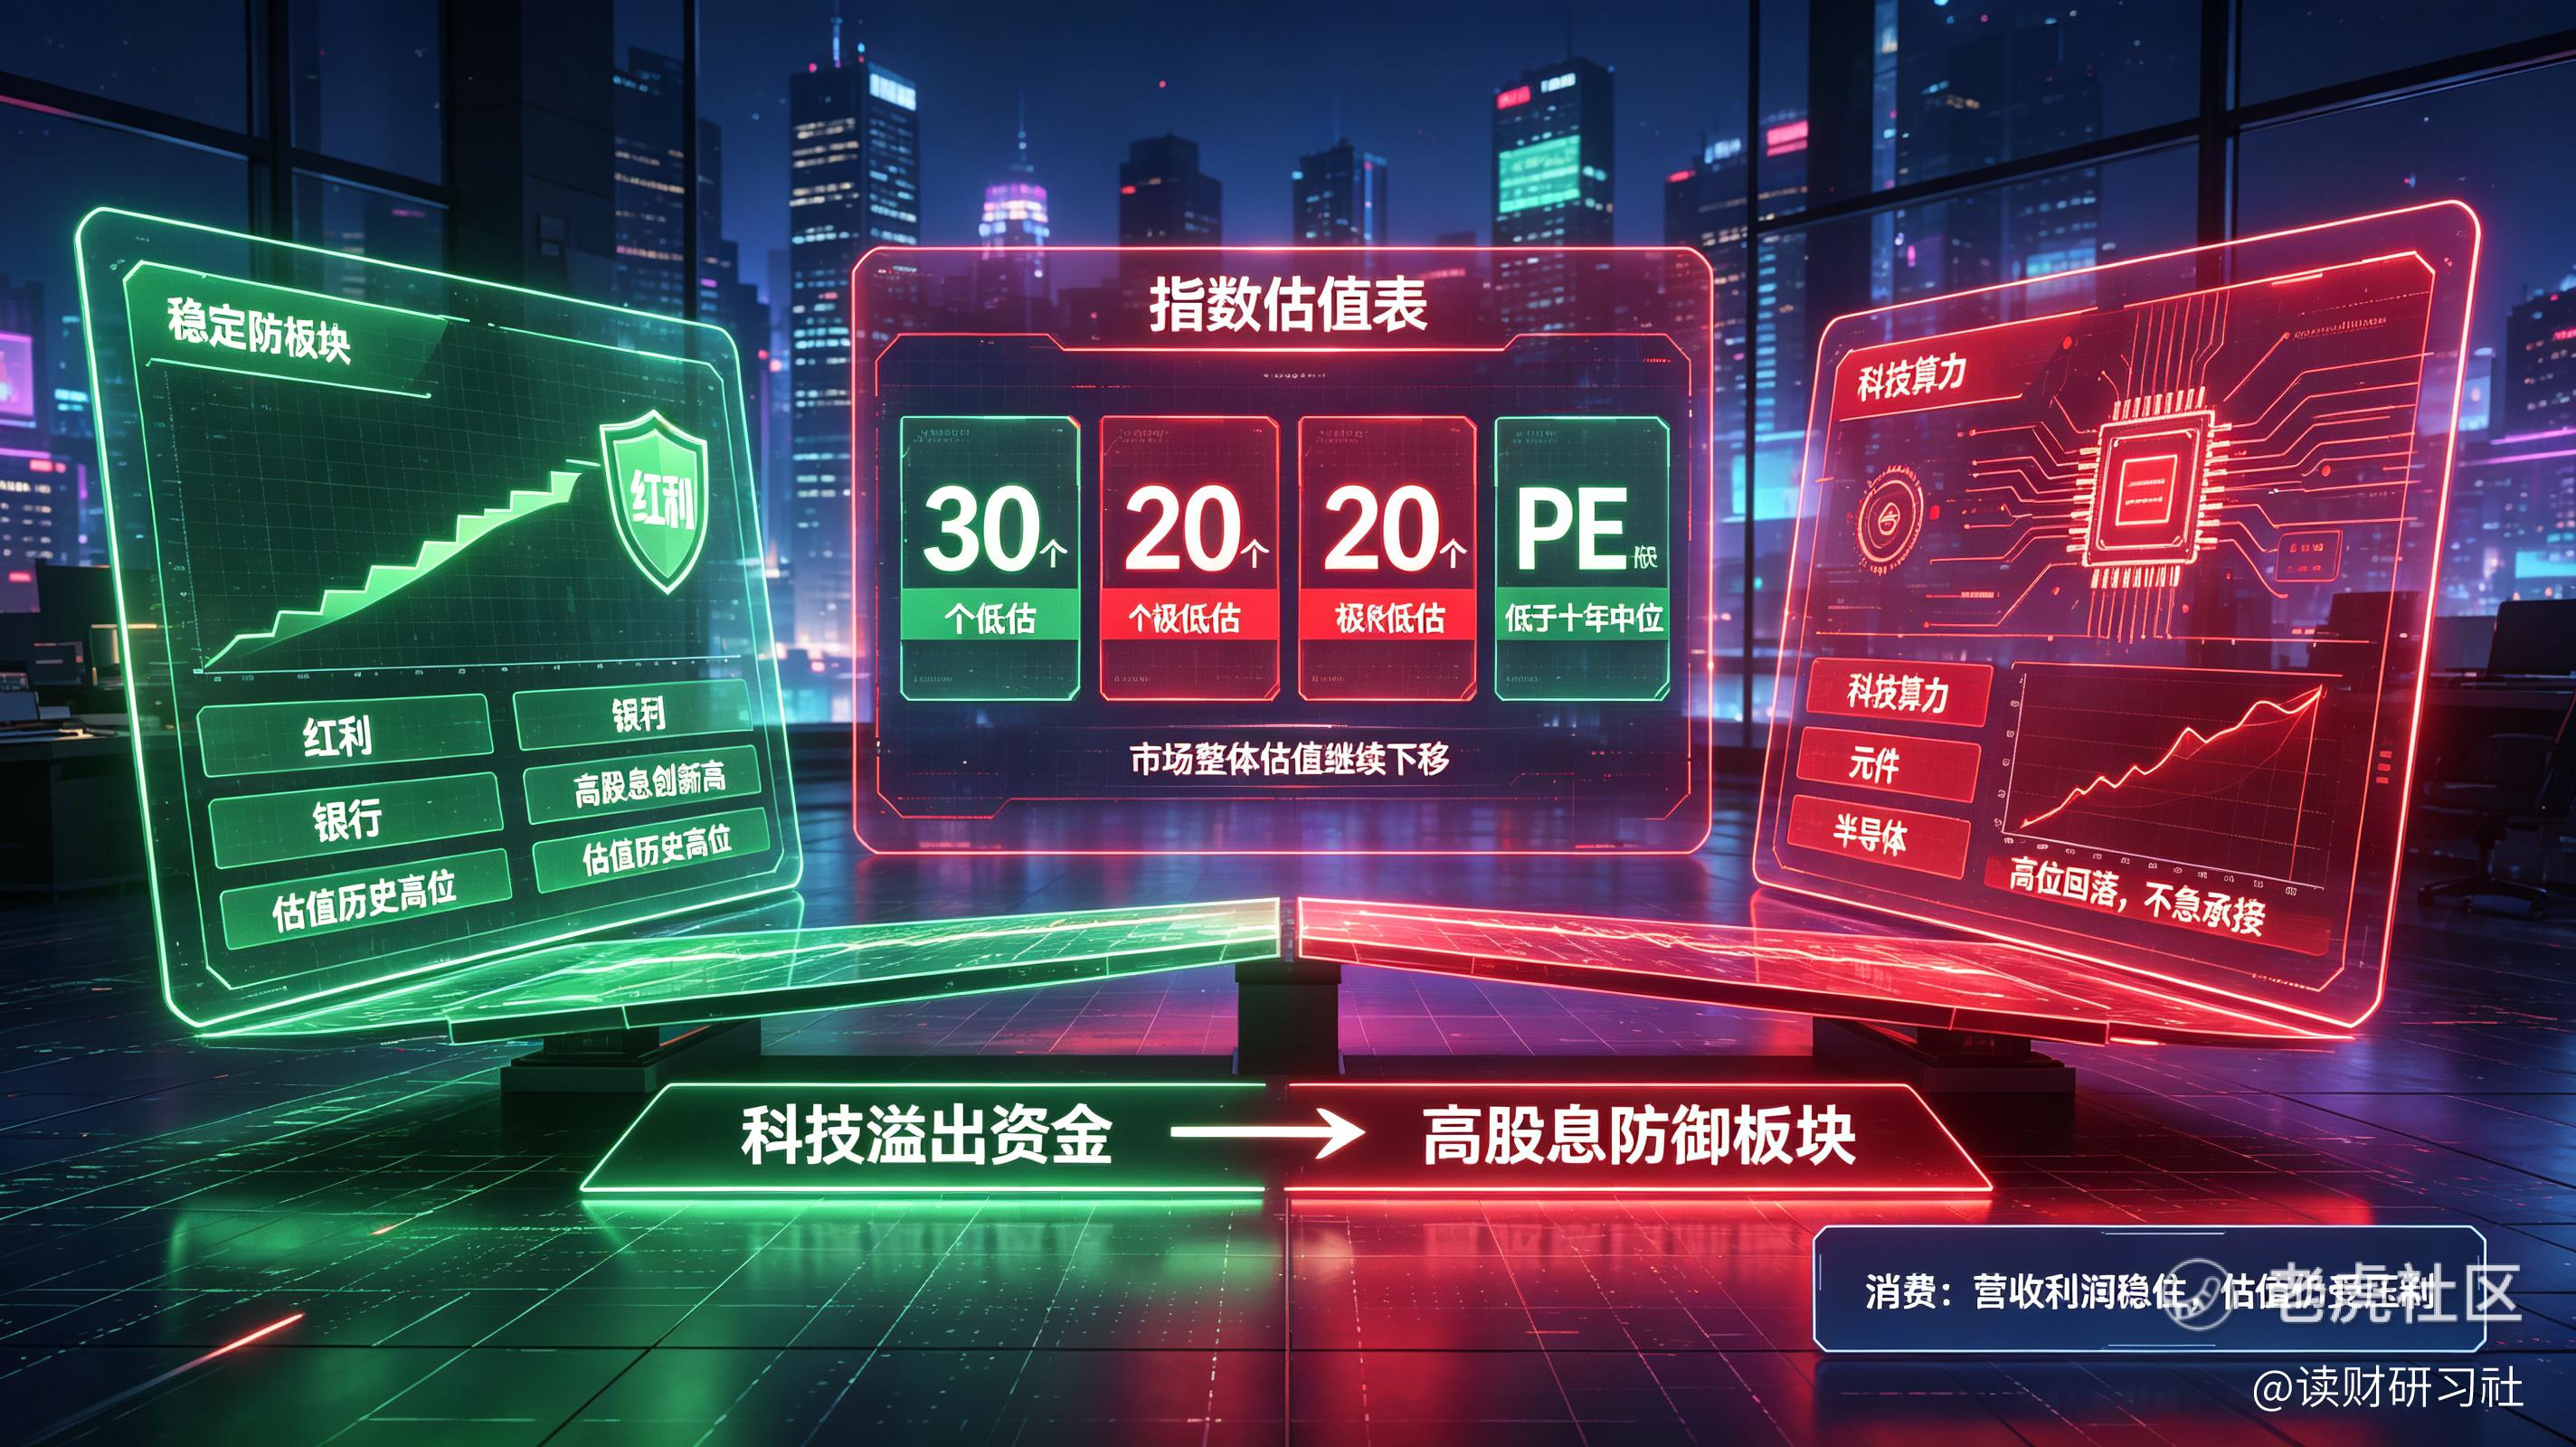
(1)指数估值表过半指数PE低于其十年中位,低估扩至30个,极低估扩大到20个,市场整体估值继续下移。
目前来看,科技算力、元件、半导体等科技板块虽然估值不高,但从高位下来不要急迫的承接,按照历史经验,至少得沉淀下。
红利、银行等高股息不断创新高,估值处于历史高位,看起来就是跷跷板效应,从高位科技溢出来的资金,只能向抗震的防御板块迁移,这也是当下科技越跌,高股息越涨的现状。
像消费板块,过去几年营收和利润基本稳住了,但市场一直不愿意给正常的估值,导致大资金和小资金基本都往科技上抱团,没有上方筹码的阻拦,上方压力自然小了。
(2)11月18日指数估值播报(1556期)
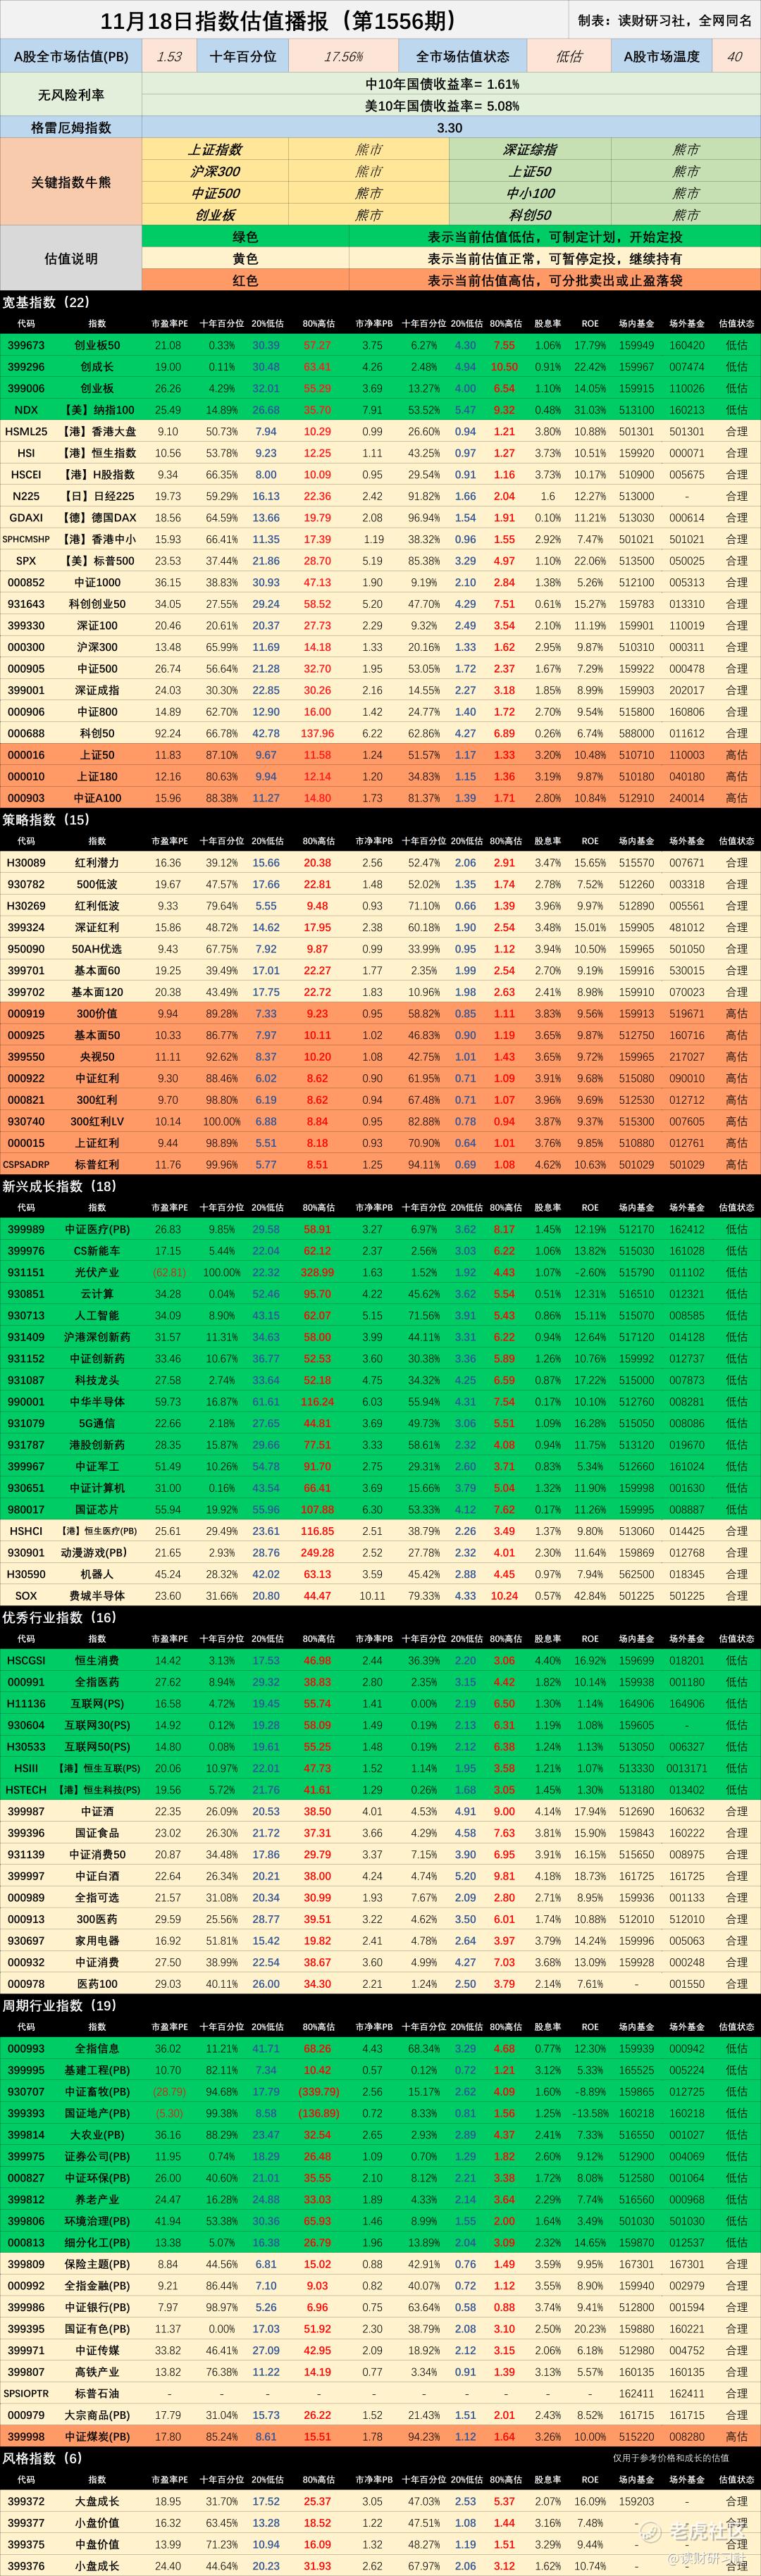
指标提示:
1. ROE=净利润/净资产*100%(PB/PE粗略计算);
2. 近十年百分位:当前市盈率或市净率在近十年数据中所处的位置;
3. -表示暂无或不适用数据;
4. 指数样本范围包含A股、港股、美股等宽基和行业指数;
5. 注意银行、地产、金融、证券、环保、大农业、基建参照PB估值;互联网参照PS估值;
6. 医疗、芯片、5G等统计周期短,十年百分位仅供参考。
估值说明:
1. 绿色代表低估,黄色代表合理,红色代表高估;
2. 理论上,绿色安全边际高,机会大,适合买;黄色空间小,适合持有;红色安全边际低,风险大,适合卖;
3.估值状态说明:低估(PE≤20%);合理(20<PE≤80%);高估(PE>80%)
4. 估值适合长期投资参考指标,短期忽略。
本指数估值为个人统计数据,可能存在误差,仅供参考,不构成对任何人的投资建议和依据。
风险提示:本文仅供参考,不构成投资建议,投资者应根据自身风险承受能力审慎决策。市场有风险,投资需谨慎。
免责声明:上述内容仅代表发帖人个人观点,不构成本平台的任何投资建议。
点赞
举报
登录后可参与评论

暂无评论