


腾讯也被中概股“套”了
腾讯一向有“中国巴菲特”之称,其投资战绩也是十分了得,其投资成功案例包括但不限于美团,京东,拼多多,快手,蔚来,SEA 等等。业务逻辑也比较简单,凭借主营业务的高利润和生态系统的强流量,对所投企业进行扶持,进而在一级或者二级市场获得超额收益。
如今腾讯主航道正在快速切换至AI,2026 年Q3 资本开支已经高达 814 亿元,较上年同期增加将近 300 亿元。主营业务正在“烧钱”,理论上此时腾讯应该要卖掉部分投资标的,为AI 业务提供充分的“弹药”。但今年中以来,腾讯进行了两轮债券融资,共计42.5 亿美元和 410 亿人民币(全部通过其300亿美元全球中期票据计划完成)。
这是很让我好奇的,腾讯为什么就不舍得卖股票呢(发债毕竟要支付利息成本)?看到 2026 年Q3 财报,我终于明白了。
腾讯的股权投资主要体现在以下三个方面:
其一,对联营企业投资(持股占比在 20%-50%)。此部分采取的是权益法记账,被投资公司净利润按投资比例分配给腾讯,公允价值波动(也就是市值)不计入腾讯损益表。
腾讯在财报中披露了对联营公司投资的公允价值(直接或间接持有的上市公司股权)为 2316 亿元,年初则为 3493 亿元,9 个月期间市值跌幅高达 34%。
与此同时腾讯还公布了对联营公司的盈利情况,见下图
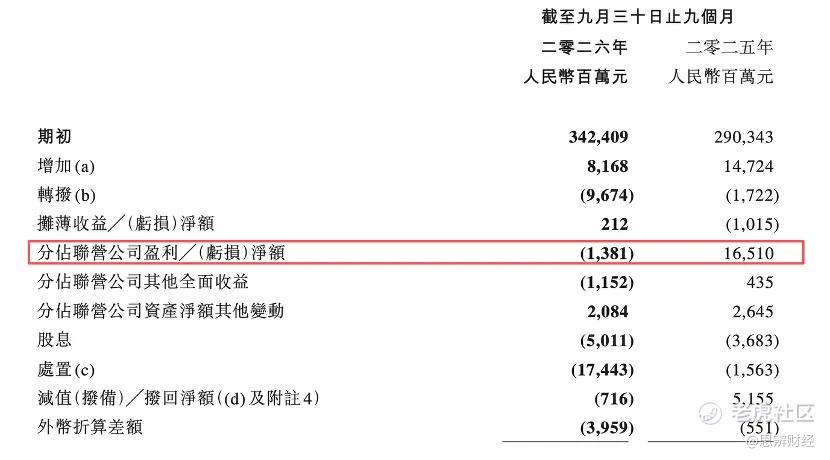
2026 年前 9 个月腾讯分占联营公司亏损了13.8 亿元,上年同期则为盈利165 亿元,虽然其中很大原因在于,非上市投资公司估值上升导致可转换可赎回优先股公允价值重估,但即便剔除此因素,联营公司盈利较之上年同期也有较大幅度缩水,这也反映了当前市场面临的困难:
传统互联网行业风光不再,而AI 为代表的新赛道又尚未兑现盈利,联营公司的经营压力明显加大。
其二,以公允价值计量且变动计入其他全面收益的金融资产,简单来说就是腾讯对持股比例低于 20% 的公司,其市值(或估值)波动计入其他全面收益(不计入损益表),考虑到上市公司市值波动较大,计入其他全面收益可避免市值起伏对损益表的影响。
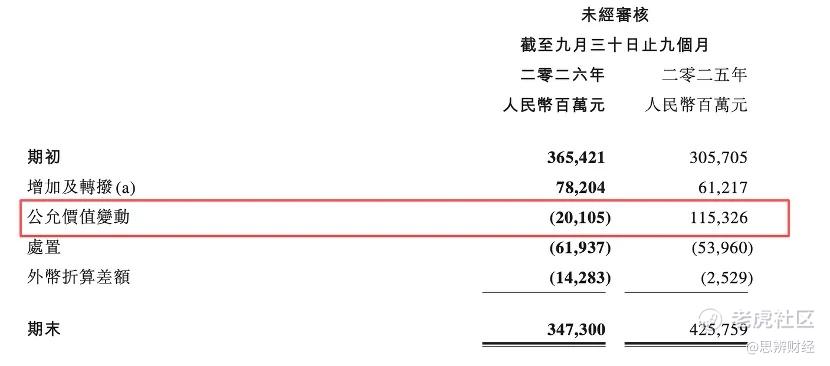
2026 年初此部分金融资产规模高达 3654 亿元,其中公允价值缩水(市值)了 201 亿元,而上年同期增值幅度高达 1153 亿元(恰逢中概一轮小牛市)。
其三,以公允价值计量且变动计入损益的金融资产,此部分标的为持股比例较低的公司,主要以非上市公司为主(高达 2052 亿元),上市公司规模不到百亿。这部分本不是我们本文研究的重点,但我们却从中看到了腾讯投资的一些趋势。
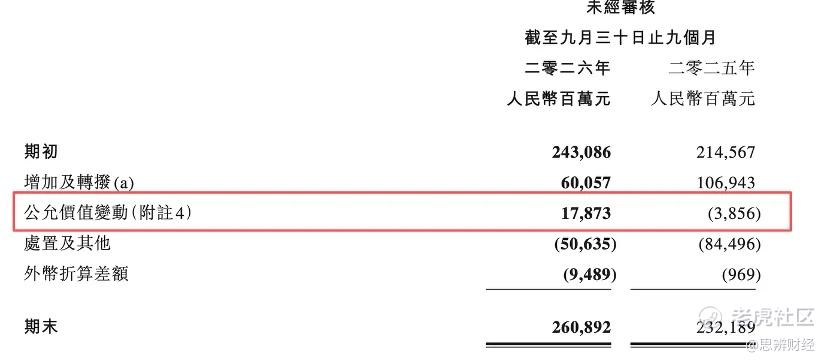
过去9 个月,此部分公允价值增值了 179 亿元,与前文缩水的上市公司投资形成鲜明对比,过去几年腾讯投资进行了相当大的调整,从应用互联网开始向大模型生态迁移。月之暗面,百川智能,林俊旸AI 实验室,可灵等公司背后都看到腾讯的身影,这些公司在一级市场广受追捧,腾讯从中获得较高的溢价。
分析至此,大家可能也都明白了,2026 年中概股市值的剧烈波动,腾讯也未能幸免。在一个高波动,且市值向下的市场中,腾讯作为关键股东便不可轻举妄动(此前宣布减持快手产生了相当大的影响),这就使得其短期内无法顺畅通过出售股份来补充现金流,通过债券市场融资就成了必选项。
对于腾讯来说,接下来意味着:
1)以往应用互联网周期的投资该以怎样的节奏处置,以当前腾讯的“烧钱”力度看,应该不会以股息的形式发给投资者(此前以这种形式处置了京东和美团的投资);
2)如果说投资规模是AI竞争的核心要素,目前家底殷实的腾讯仍在牌桌之上。
免责声明:上述内容仅代表发帖人个人观点,不构成本平台的任何投资建议。
