


1.35亿回购+海外狂飙,“积木第一股”凭什么重新站回60港元?
在港股市场,股价的波动往往牵动着投资者最敏感的神经。对于上市尚不足两年的布鲁可(00325) $布鲁可(00325)$ 而言,过去一个月的市场表现无疑是一场惊心动魄的压力测试。从10月下旬因控股股东减持引发的股价剧烈震荡,到11月中旬以来展开的强势修复,近期股价更是在站稳60港元大关后进入震荡整固阶段。这家“积木第一股”在短短数周内走过了从情绪冰点到信心修复、再到高位消化的完整节奏,自10月底低点以来区间累计回升幅度已超20%。
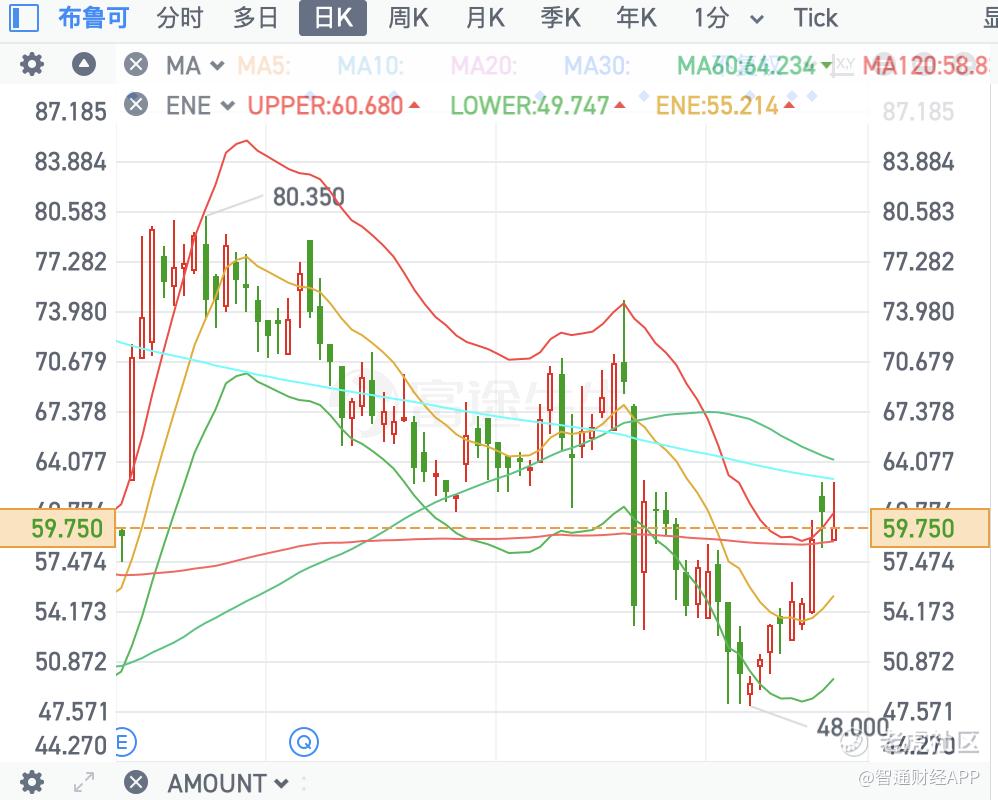
在智通财经APP看来,这一轮行情的反转并非无源之水。在资本运作层面,公司年内累计11次、耗资约1.35亿港元的“注销式回购”构成了最直接的护盘力量;而在经营层面,海外市场的爆发式增长、新品类的持续放量以及用户结构的显著优化,共同构筑了支撑估值修复的坚实基本面。
当资本的“真金白银”与业务的“硬核增长”形成共振,短期的筹码扰动还能否撼动长期的成长逻辑?
1.35亿港元回购背后的信心博弈
回顾布鲁可四季度以来的资本市场表现,10月22日无疑是一个分水岭。智通财经APP注意到,当日,因控股股东朱伟松出于个人资金需求减持384.9万股,套现约2.51亿港元,市场抛压集中释放,导致股价单日重挫21.38%,盘中最低触及53.3港元关口。这一突如其来的利空,让许多看好公司长期发展的投资者措手不及,市场情绪一度陷入极度悲观。
面对股价的非理性下跌,布鲁可并未选择沉默,而是迅速启动了常态化的回购机制。数据显示,仅在11月11日和11月13日两个交易日,公司便连续出手回购,截至11月13日,年内累计回购股份已达259.02万股,耗资约1.35亿港元。这种高频次、大体量的回购动作,在港股新股中并不多见。更重要的是,这些回购股份将用于注销或股权激励,这意味着回购不仅减少了市场上的流通股本,更直接提升了每股收益,是对现有股东利益的实质性回馈。
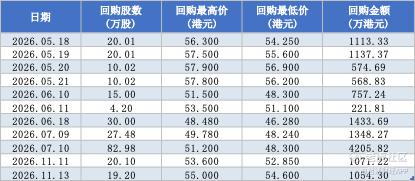
从博弈的角度来看,这1.35亿港元的投入,实际上是一场管理层与空头力量的正面交锋。在控股股东减持的背景下,市场原本担心会出现“多杀多”的踩踏效应,但公司通过自有资金在二级市场持续买入,客观上承接了大部分抛压,起到了“定海神针”的作用。目前,布鲁可的股价已回升至回购成本区间上方,这不仅意味着参与回购的资金已获得浮盈,更表明管理层对公司当前估值的高度认可。
当然,我们也要理性看待回购的作用。它虽然能短期稳定股价、提振信心,但并不能替代基本面的长期改善。布鲁可的回购行为,更多是一种防御性的资本管理手段,旨在对冲短期利空带来的情绪冲击,而非单纯的“救市”行为。对于投资者而言,回购释放的积极信号值得肯定,但最终的定价权,依然掌握在公司的业绩手中。
海外狂飙与新品破局构筑第二曲线
如果说回购是稳定股价的“盾”,那么基本面的持续向好则是推动股价上涨的“矛”。 在消费大环境充满不确定性的当下,布鲁可交出了一份颇具韧性的成绩单。其中,海外业务和新品类的表现,成为了支撑估值修复的核心引擎。
海外市场的爆发,是布鲁可今年最大的亮点。智通财经APP注意到,2026年上半年,公司海外收入达到3.66亿元(人民币,下同),同比增长高达228.5%,收入占比从上年同期的不足10%迅速提升至20.6%。这一增速在玩具行业中极为罕见,显示出“中国创意+中国制造”在全球市场的强大穿透力。其中,美洲区表现尤为抢眼,上半年收入约1.98亿元,同比增长约349%,美国和印尼成为海外收入贡献最高的两个国家。更令人振奋的是,布鲁可已成功打入沃尔玛、亚马逊、Target等全球主流零售渠道,这意味着其产品力和品牌力已得到国际市场的初步认可。随着圣诞旺季的临近,海外渠道的铺货效应将进一步释放,有望为下半年业绩贡献更多增量。
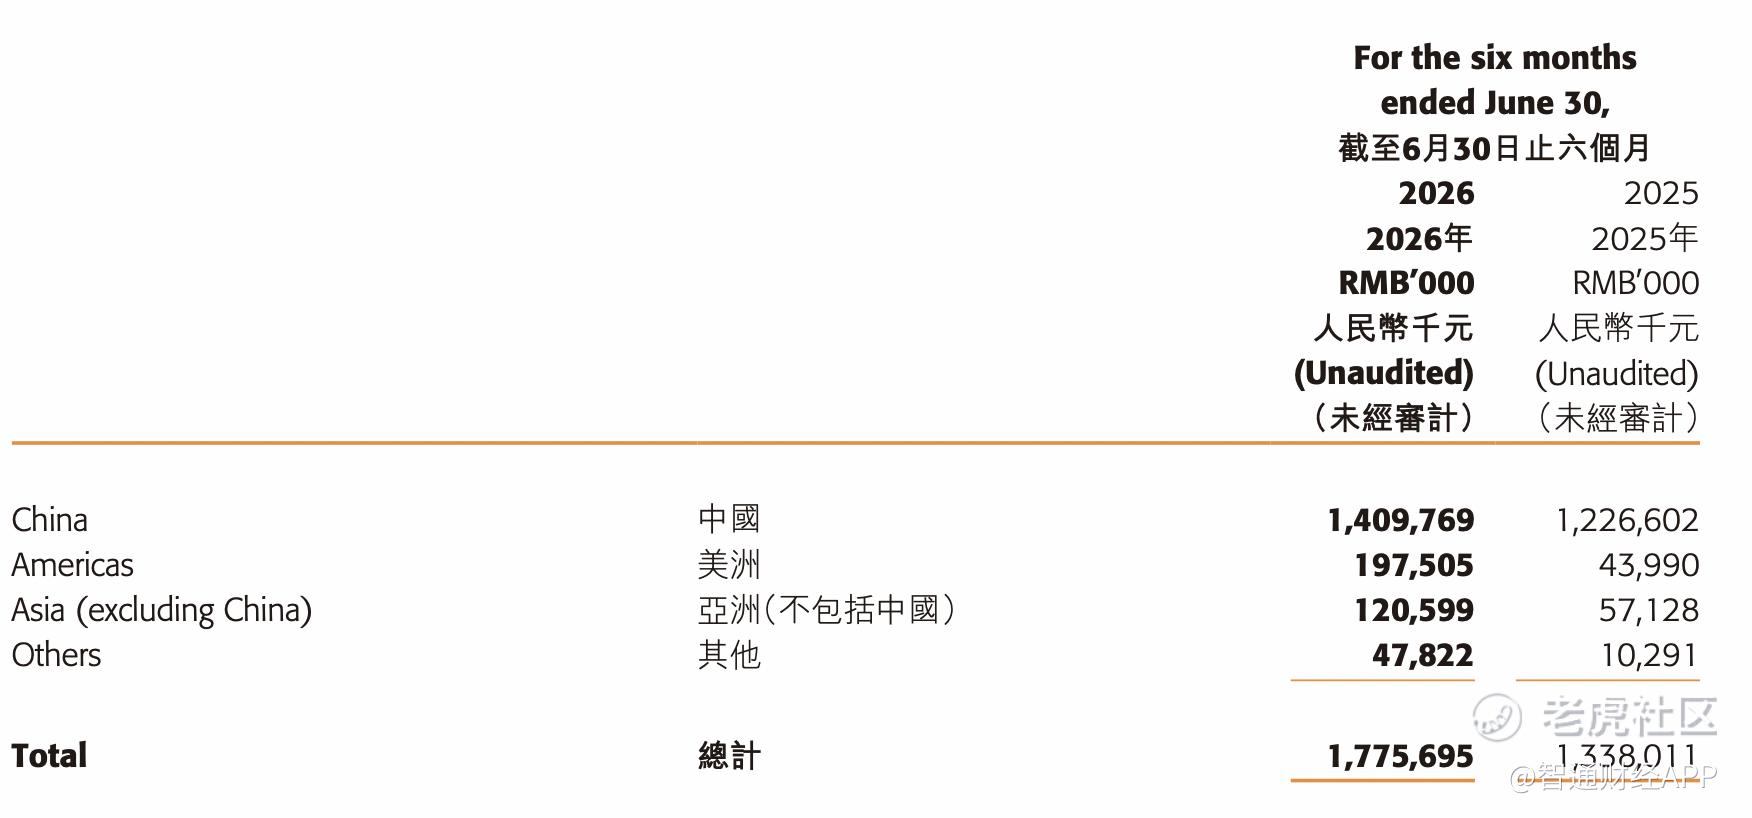
中金公司研报指出,公司主要市场渠道结构差异显著,布鲁可因地制宜推进本土化。其认为美洲以美国为核心、南美拓展较快,已进入网点加密与货架加深阶段;欧洲品类与人群基础较好,已在法国新设子公司并设立前置仓;东南亚以便利店广覆盖、重点转向单店产出。竞争格局上,布鲁可以大众定价与乐高、万代、孩之宝等主要竞争对手形成错位竞争。
在国内市场,布鲁可同样展现出强大的产品迭代能力。除了传统的积木人系列保持稳健增长外,积木车系列成为了新的增长极。今年上半年,积木车系列收入达1.86亿元,占比提升至10.4%,成功卡位了平价积木小车的空白市场。中金报告指出,积木车品类上限较高,布鲁可产品在玩法、定价层面亦具备优势,未来成长可期。
与此同时,积木恐龙自然集系列也贡献了约6000万元收入,占比3.3%。这些新品类的成功推出,不仅丰富了公司的产品矩阵,更有效降低了对单一爆品的依赖,增强了抗风险能力。
用户结构的优化,则是布鲁可长期价值的另一大支撑。长期以来,积木玩具被视为“儿童专属”,但布鲁可正在打破这一刻板印象。数据显示,公司16岁以上产品线收入占比已提升至25%,同比增长123.4%。这一变化意味着,布鲁可正在从“儿童玩具”向“全年龄段潮流玩具”转型,客单价和复购率有望随之提升。此外,9.9元平价产品销量达7750万件,占总销量的47.6%,新用户复购率超过70%。这些低价产品虽然毛利率不高,但承担了极佳的拉新功能,为高价位产品的转化奠定了用户基础。分析指出,出海及品类价格带的延展为布鲁可贡献新的增长极,也有望降低单一市场与品类波动对业绩的影响。
当然,在亮眼的数据背后,我们也应看到潜在的挑战。上半年公司毛利率出现了一定程度的下滑,主要受平价产品占比提升、模具折旧增加以及海外渠道建设投入加大等因素影响。短期内,利润率的修复仍需时间;然而从中长期来看,随着海外渠道成熟度提高、新品规模效应显现,毛利率有望逐步企稳回升。
综上所述,布鲁可当前的股价修复,是资本动作与基本面改善共同作用的结果。1.35亿港元的回购为市场注入了信心,而海外高增、新品放量和用户结构优化则提供了坚实的业绩支撑。对于投资者而言,当前的布鲁可正处于“预期修复”向“业绩验证”过渡的关键阶段。随着四季度销售数据的陆续披露,以及海外市场的进一步拓展,公司的长期价值有望得到更充分的体现。
免责声明:上述内容仅代表发帖人个人观点,不构成本平台的任何投资建议。
