


收购上海证券获证监会批复,东方证券(03958)迎来“防御性投资”最佳机遇
获得证监会批复,东方证券(03958) $东方证券(03958)$ 收购上海证券100%股权这场作价251.2亿元的上海国资券商整合进入实施阶段。
智通财经APP了解到,11月18日,东方证券发布公告,称收购上海证券100%股权获证监会批复,同意公司发行股份及支付现金购买资产暨关联交易的注册申请,这意味着上海国资体系内券商合并重组,已完成全部监管审批程序。此次收购交易价格为251.20亿元,其中股份对价235.50亿元,现金对价15.70亿元。
这是一笔用“低溢价+低现金消耗”换取“规模跃升+业务互补”的交易,使得东方证券成为当前券商板块中兼具防御安全垫与进攻弹性的稀缺标的。而该公司PB只有0.45倍,这场百亿收购是否为其带来价值重估契机?
收购估值不高,股权置换引入战略股东
东方证券收购上海证券100%股权支付方式为“股份为主、现金为辅”,一方面通过股权置换方式获得战略股东入场,完善股东结构及提升股份价值,另一方面现金负担较小,对财务压力不大,合并后可充分整合双方优势,发挥更大的协同效应。
根据重组报告,该公司以发行A股进行股权置换,拟发行约22.89亿股,占发行后总股本的21.22%,其中向百联集团发行约12.21亿股、向国泰海通发行约4.57亿股、向国际投资发行约3.99亿股、向上海国际发行约1.87亿股及向上海城投集团发行0.244亿股。发行完成后,上述投资者成为公司主要战略股东。
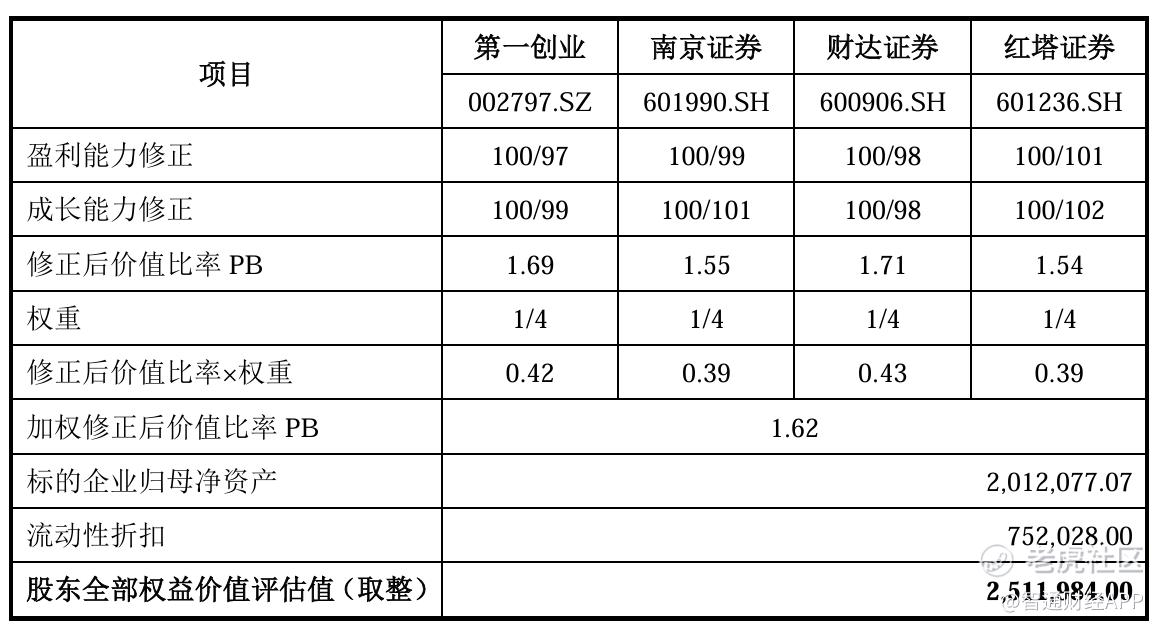
此外,15.70亿元现金对价全部支付给国泰海通证券,资金来源为东方证券自有资金。从财务安全角度审视,截止2026年9月该公司拥有现金等价物高达1519.46亿元,该笔支现金支付对资产负债表的冲击微乎其微。交易完成后,东方证券总资产预计突破6000亿元,净资产突破1000亿元,资产规模有望跻身行业前十。
图片来源:公司公告
东方证券以“股权稀释”而非“财务杠杆”为代价换取了规模跨越,且此次收购估值并不高,以资产定价来看,截止2026年3月,上海证券净资产201.21亿元,货币现金325.26亿元,此次总代价市净率及实现率分别为1.25倍及0.77倍,低于行业(可比公司)水平。账面产生的商誉值不多,但合并后账面净资产及现金均大幅增厚。
协同效应做大做强,防御性投资最佳标的
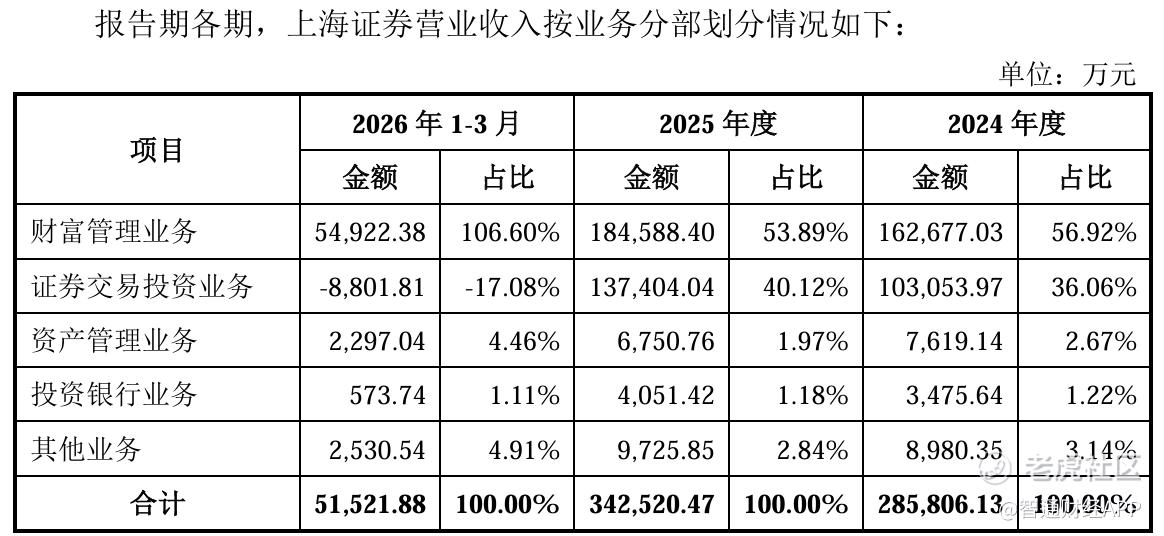
东方证券和上海证券业务互补性很强,两家业务模式差异不大,但核心竞争优势互补,上海证券的核心业务是财富管理业务,拥有扎实的线下渠道与投顾工具,东方证券核心优势在于资管及投资银行业务,但经纪业务也保持稳健增长趋势。业务上存在互补优势,但真正放大规模效应的是客户及服务网络的扩张。
图片来源:公司公告
截至2026年6月末,东方证券客户资金账户约348.56万户,上海证券则在上海及长三角拥有深耕多年的经纪网络,合并后客户资金账户将超过500万户,分支机构数量扩充至约250家,其中上海地区营业部达77家,位居行业首位。
两家合并后,东方证券经纪、资管及投行等核心业务收入将录得显著增长,且在协同效应下,可挖掘双方客户对优质服务需求,提升资产质量。此外上海证券盈利能力也很强劲,2025年实现归母净利润13.23亿元,同比增长38.81%,且在过去几年以高双位数的复合增长,合并后将增厚公司利润超20%。
东方证券这波收购不仅仅是账目业绩的增长,更是建设中国社会主义特色的金融强国之路方针的有力贯彻。在各级部门、各位参与领导们的指导下,及各不同部门的支持下,以及东方证券本届管理班子的努力下完成的本次收购,扩大了专业队伍,加强了金融基础设施壁垒,夯实了经营业务的护城河,为未来可持续健康发展打好了良好的基础。预期未来,各业务将录得稳健的,可观的,可持续的健康增长。
在资本市场,东方证券将迎来确定性的配置机遇,主要有两个核心逻辑驱动:
其一,地缘冲突以及美联储加息,叠加AI高估值泡沫持续干扰资本市场估值,恐慌指数反复飙升,防御性投资成为首选。而券商板块估值普遍偏低,经过一年的回撤,板块PB值仅为0.6倍,对“杀估值”敏感性弱,防御性强。而东方证券PB仅为0.45倍,低于行业均值,在防御板块中具备多重安全边际。
其二,东方证券此次收购后全面增厚三表,行业竞争力以及抗风险能力均得到显著提升,此外监管层明确支持行业并购重组和后续整合,行业资源向头部券商集中的趋势在2027年只会强化。而东方证券通过本次收购跻身资产规模前十,在业务资格获取、机构业务准入等方面将获得实质性的地位提升。该公司通过股权置换引入了百联集团等多家战略股东,股权结构更稳定,在当前悲观的市场情绪下,有效提升了市场持股信心。
综合来看,东方证券此次收购上海证券获得证监会批复后,正式进入实施阶段,但到收购完成仍有一段周期,然而这也给了市场更高的预期。此次收购估值不高,标的优质,其资产净值、现金流及业绩均保持增长,且“股权置换+现金”模式下对公司现金消耗小,并表后将大幅增厚公司业绩。
收购完成后,在协同效应下东方证券各项业务有望实现规模增长,抢占行业更大的市场份额。对于寻求防御性配置的资金而言,东方证券仅0.45倍的PB提供了较高的容错率,构成了估值修复的潜在触发条件,成为防御配置中最为稀缺的品种。
免责声明:上述内容仅代表发帖人个人观点,不构成本平台的任何投资建议。
