


AI行业最难的一道盈利难题,被商汤找到了答案
在商业世界里,技术领先和商业成功,从来都不是一回事。
恐怕在中国AI圈子里,很少有企业比商汤更能理解这句话。作为中国“资历”最深的AI公司之一,商汤比大多数AI企业更早经历了技术商业化的种种难题,也为此付出过不小的代价。
但这些经历,也让商汤对AI商业化有了更深刻的理解。而这种积累,正在逐渐反映到经营业绩上。
继今年上半年实现上市以来首次IFRS(国际财务报告准则)盈利后,商汤的盈利前景正变得越来越清晰。
根据商汤最新披露的2026年三季度业绩,今年前三季度,商汤收入37.92亿元,较2025年同期的29.09亿元增长30.4%。其中,生成式AI持续成为增长核心,增速持续高于集团整体收入增速,其中第三季度同比增长超过一倍。对比二季度,收入增速进一步加快。
在收入保持增长的同时,商汤的毛利率也在持续改善。前三季度,公司毛利率同比提升4.3个百分点至43.4%;毛利16.47亿元,较2025年同期的11.36亿元增加45.0%。
要知道,在AI行业,盈利至今仍是一件稀罕事。放眼全球,能够实现IFRS口径盈利的AI平台型企业,依然屈指可数。
那么,商汤究竟是如何跨过AI商业化最难的几道坎?它的盈利突破,又能给整个AI行业带来哪些启示?
不久前,商汤联合创始人、首席科学家林达华在微博科技 X 卫诗婕联合出品的《科技漫谈》栏目的专访中,分享了自己对AI商业化的诸多思考。或许,从商汤这些年的经历中,我们能找到一些答案。
/ 01 /
经历过AI 1.0,商汤可能更懂怎么赚钱
作为中国“资历”最深的AI公司之一,商汤比大多数AI企业更早经历了技术商业化的种种难题。也正因为如此,它对AI商业化的理解,可能比外界想象得更深刻。
在此前的采访中,林达华曾提到,技术创业者需要跨越三道坎:首先让技术变得有用,然后让有用的技术能够赚钱,最后还要解决持续赚钱的问题。
听起来很简单,但真正能够跨过这三道坎的AI公司,其实并不多。
商汤对此应该深有体会。早在AI 1.0时代,商汤就已经将计算机视觉技术应用到金融、城市治理、零售、交通等众多行业。
这些技术确实能够解决实际问题,但在商业化过程中,商汤也遇到了一个非常现实的难题:技术虽然有用,但交付成本太高,赚钱并不容易。
为了解决这个问题,商汤也曾尝试通过模型工厂,提高研发和交付效率。2021年上市时,商汤在招股书中提到,其模型工厂每年能够生产约4万个模型,其中也包含大量模型的迭代版本。
但问题在于,即便模型生产效率大幅提高,也不意味着商业化成本就能同步下降。林达华坦言,当时AI技术确实有用,但很多项目最终算下来,投入往往比收入还要高。
这其实也是AI 1.0时代很多企业面临的共同困境。技术创造了价值,却很难形成软件行业最重要的规模效应。而大模型的出现,让商汤看到了打破这一困境的可能。
一套通用模型,可以通过API服务大量不同的业务场景。企业不必再为每一个应用重新训练完整模型,客户的定制开发成本,以及AI公司的重复研发投入,都有机会大幅下降。
但在林达华看来,降低定制成本,也只是解决了商业化的部分问题。
因为模型调用依然需要消耗算力,不同客户也有各自的业务流程、安全要求和交付标准。更重要的是,模型能力再强,如果不能真正解决客户的业务问题,企业也很难持续为其付费。
所以,商汤需要解决的,其实是三个问题:如何降低研发成本,如何降低模型服务成本,以及如何让客户持续付费。
这也解释了商汤为什么要构建一套相对完整的商业化体系。今年以来,商汤反复提到了三个核心能力:一套模型、一座Token工厂、一套智能体管控系统。
这三个环节,分别对应着AI商业化的不同难题。
首先是模型层,核心在于提高技术复用能力。
目前,商汤已经形成覆盖多种任务的多模态模型能力。例如,SenseNova 6.8 Flash能够统一处理文本、图像、三维、视频及应用界面等不同类型的信息,支持复杂任务的理解、推理与生成。
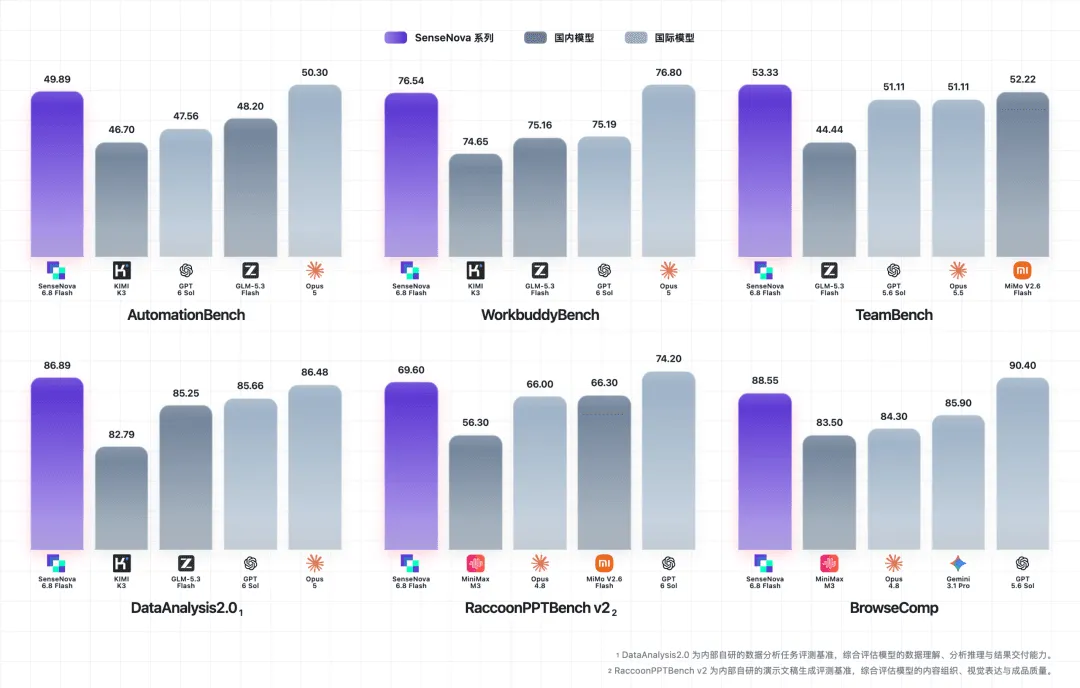
智能体协作、数据分析与演示生成等场景上超过部分国际前沿模型,并在行业模型中处于明显领先。
在图像生成方面,SenseNova U1 Pro也取得了不错的进展。SenseNova U1 Pro支持创作过程的自修正迭代和原生8K输出,能够生成媲美专业设计水平的作品。
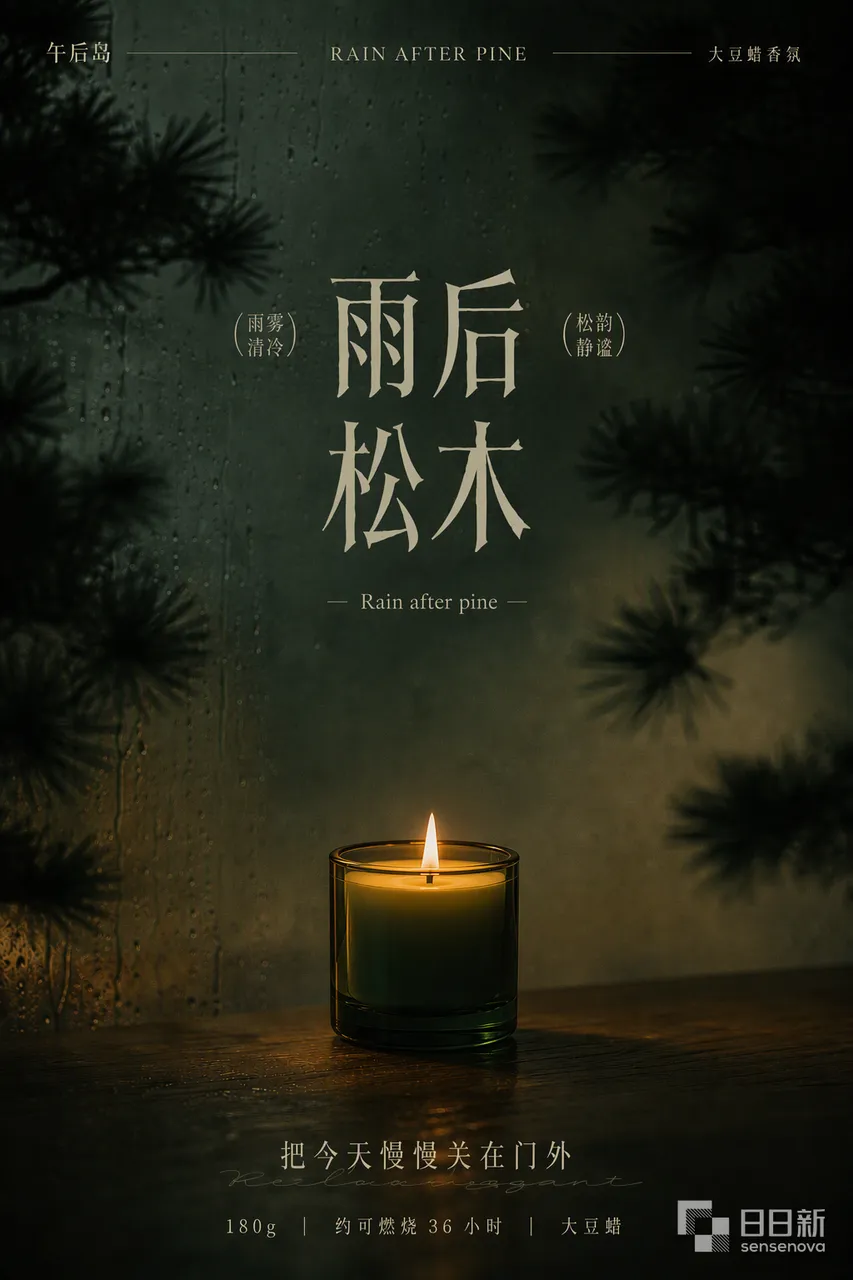
香薰蜡烛新品主视觉
Prompt:给“午后岛”香薰蜡烛做一张新品主视觉。产品是深绿色玻璃罐,木质香调,点起来像下过雨的松林,适合下班回家以后让房间安静一点。要有品牌名“午后岛”、主标题“雨后松木香薰蜡烛”、一句“把今天慢慢关在门外”,还有“180g|约可燃烧 36 小时|大豆蜡”。希望有一点放松下来的感觉。
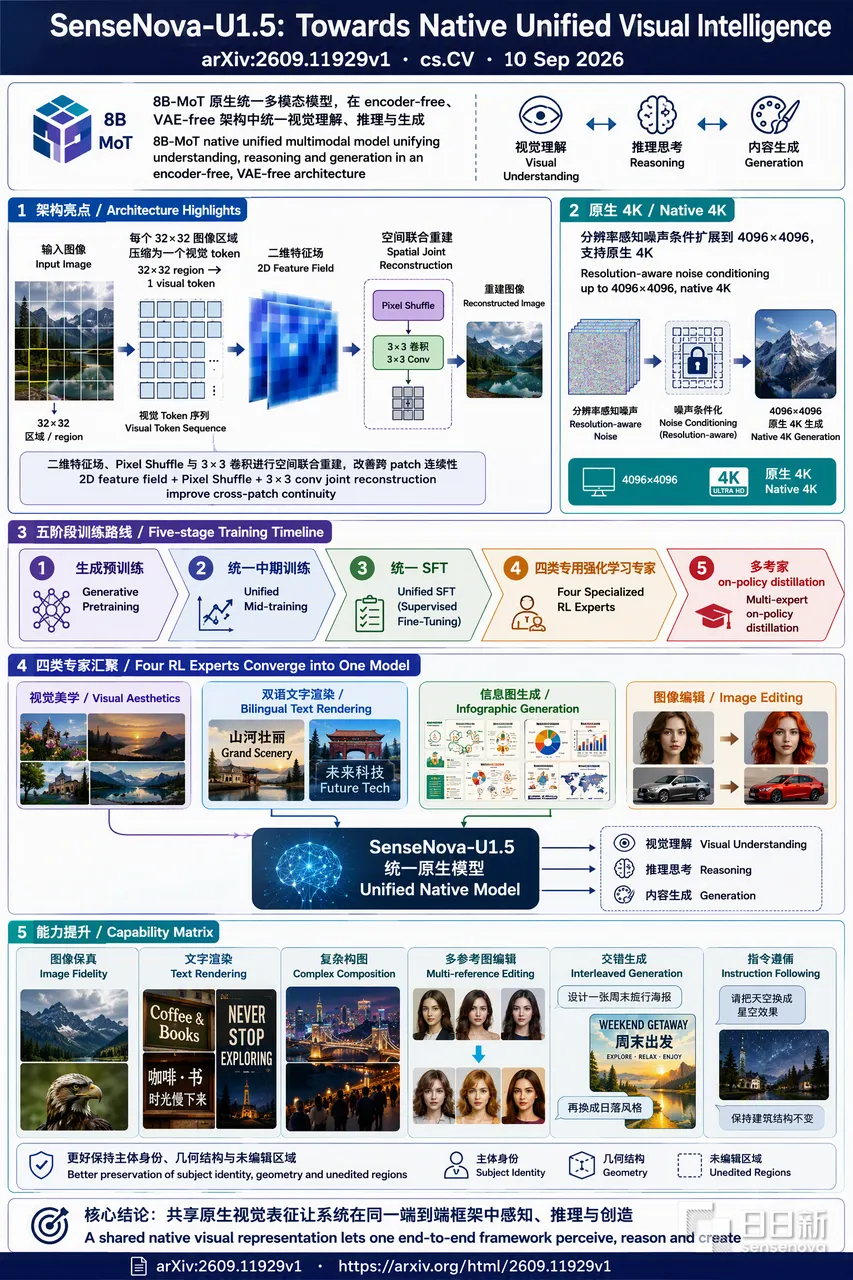
SenseNova-U1.5 论文信息图
Prompt: 生成一张 SenseNova-U1.5 论文信息图。从技术架构到方法与表现,专业信息通过分区、图示与阅读层级被组织起来,而不是把摘要原样塞进画面。
在最新更新的国际权威榜单DesignArena上, SenseNova U1 Pro 仅次于GPT Image 2系列,显著领先于Nano Banana 2.1和Grok Image 2,在多模态生成能力上具备了挑战国际级SOTA的潜力。
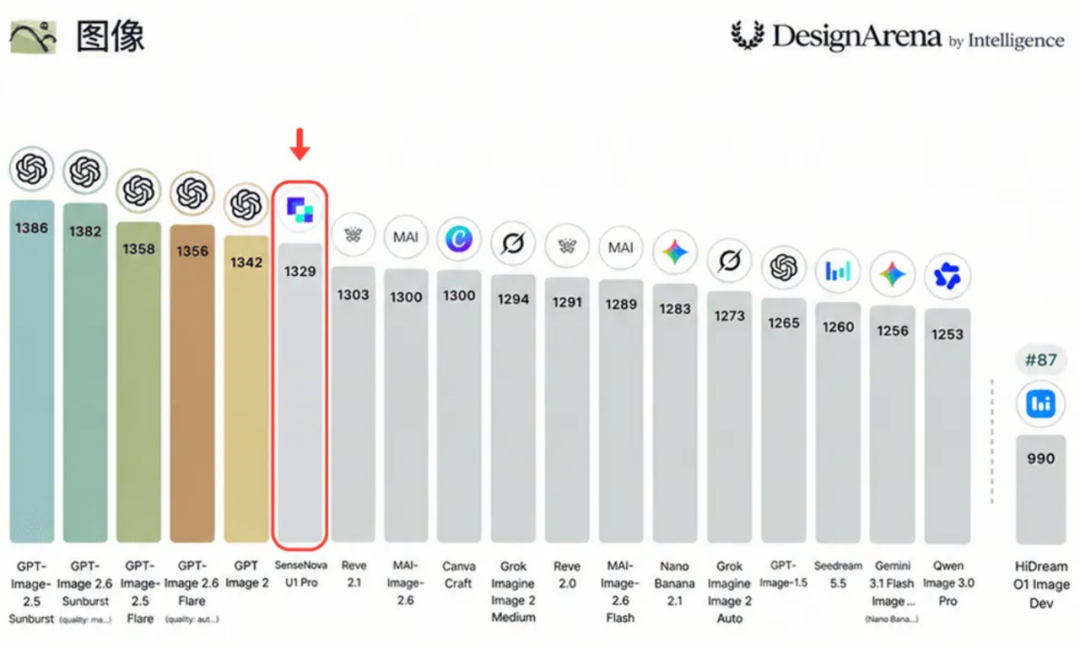
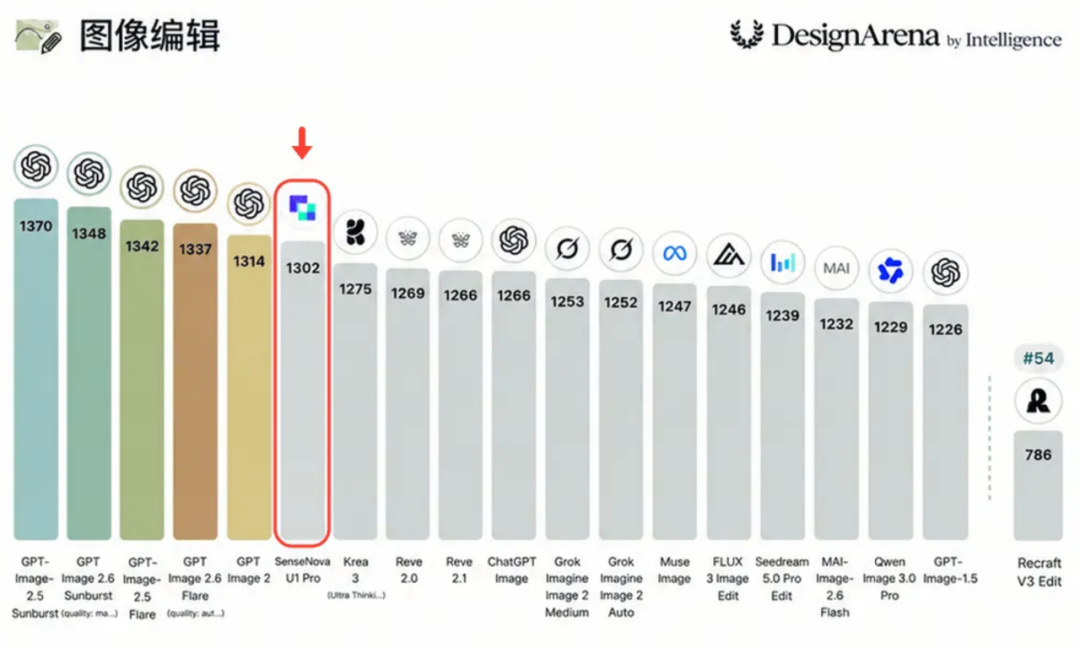
SenseNova U1 Pro 在图片生成(Image)与图片编辑(Image Editing)两大榜单中均登顶中国第一;全球仅次于 OpenAI 系列模型,位列第六(前五名是 GPT Image 2.x 系列的不同模型)。
这些技术进展的商业意义在于,随着模型能力不断增强,同一套技术能够服务的场景越多,研发投入被重复利用的价值就越大。
其次是Token工厂,解决模型规模化服务的成本问题。
商汤正在这一环节持续投入。根据公司披露的数据,2026年第三季度,商汤建成万卡级异构推理集群,整体Token吞吐能力提升至此前约5倍。
与此同时,SenseCore云平台日均Token服务量,从7月的超过2.4万亿,增长至10月的6万亿,短短三个月增长约1.5倍。
在基础设施方面,商汤临港计算中心获得“算效+算电”双5A认证。据公司披露,商汤大装置以近50%的份额位居中国Neocloud市场第一。
这意味着,商汤不仅在提高模型能力,也在尝试通过大规模算力基础设施和推理优化,降低AI服务的边际成本。
最后是智能体,解决客户价值和持续付费的问题。
据相关行业评估,商汤企业级Agent解决方案进入“行业灯塔”象限,在客户价值维度排名第三。面向个人和办公场景的小浣熊产品,Web端月独立访客数和使用时长也位居综合类套件前列。
对于商汤来说,智能体的商业意义在于,让模型从一项需要客户自行开发和集成的技术能力,变成能够直接参与业务、创造价值的产品。
这三个环节串起来,商汤的商业化思路就比较清楚了。
通用模型解决技术复用的问题,Token工厂解决规模化服务的成本问题,智能体则进一步解决客户价值和持续付费的问题。
最终目的,都是让同一套模型和算力基础设施能够支撑更大规模的商业服务,让收入增长逐渐摆脱对研发和交付资源的线性依赖,最终建立起可持续的盈利能力。
总的来说,在经历了十多年AI商业化的探索,商汤正在把自己对AI理解,逐渐转化成一套能够支撑业务持续增长的商业体系。
/ 02 /
商汤真正的壁垒,藏在十年的商业化路径里
当然,增长逻辑成立,并不意味着这门生意就一定能够长期赚钱。尤其在AI技术高速迭代、行业竞争日益激烈的当下,如何建立可持续的竞争优势,才是真正的考验。
而商汤过去十多年商业化探索中积累的经验和能力,恰恰正在成为其构建长期竞争壁垒的重要基础。
首先,是对真实业务需求的理解。林达华在访谈中提到,很多技术出身的创业者容易陷入一个误区:认为自己的技术足够先进,用户自然就应该使用。但客户真正关心的,是产品究竟能帮自己解决什么问题。
商汤旗下的Seko,就是一个很有代表性的案例。林达华坦言,如果单纯比较视频模型的生成质量,Seko很难与字节跳动的Seedance 2.0正面竞争。
但商汤团队发现,对于真正制作短剧的创作者来说,一段30秒的高质量视频,只是整个创作流程中的一小部分。他们最终需要完成的是一整部短剧,其中涉及剧本、分镜、人物一致性,以及大量镜头之间的衔接。
因此,Seko选择围绕完整的内容生产流程构建产品能力,服务于更多的专业创作者。例如,导演 @小黄导AIGC 创作的 AI 短片《无敌超人》获得了“第39届中国电影金鸡奖·2026金鸡未来影像AI单元”年度技术应用奖,背后正是Seko 为《无敌超人》提供 了AI 创作工具与算力支持。
根据林达华在访谈中的介绍,今年Seko用户增长约7至8倍,并且已经开始产生可观收入。
这个案例背后,其实反映了AI应用竞争的一条重要规律。
随着通用模型能力不断提升,单点技术和功能很容易被竞争对手追赶。但对于真正深入业务场景的AI产品来说,竞争力往往来自对用户需求的理解,以及解决完整问题的能力。
更重要的是,这种能力还可以通过真实业务不断积累。
林达华在访谈中提出了一个很有意思的判断:AI应用企业要建立长期竞争优势,关键在于形成业务闭环,让自身对用户和业务场景的认知迭代速度,能够超过基础模型能力进化的速度。
怎么理解?即便是最先进的大模型,在处理具体业务时,也很难完全理解客户的数据结构、工作流程和复杂需求。这些问题需要产品团队在真实使用中反复发现、解决,再将积累下来的经验转化为产品能力。
而商汤在企业办公、内容创作、视觉AI等领域的长期积累,恰恰为建立这种业务闭环提供了基础。
其次,是模型、算力和应用之间的协同能力。
商汤的优势在于,它既有模型研发能力,也有长期积累的AI基础设施和面向具体场景的应用产品。这使得商汤可以根据实际应用中的需求,同时调整模型能力、推理效率和产品设计。
这种系统级优化能力,需要长期的模型研发、基础设施建设和工程实践积累。
其商业价值也很直接。如果能够用相同的算力完成更多任务,或者以更低成本提供同等质量的服务,商汤就有机会在价格竞争中保留更多利润空间。
而除了技术和产品,商汤还有一层容易被忽视的壁垒,就是多年商业化探索积累下来的组织进化能力。
林达华在访谈中提出了一个很重要的判断。AI应用企业要建立自己的竞争优势,关键在于形成业务闭环,让自身对用户需求和业务场景的认知迭代速度,能够超过基础模型能力进化的速度。
商汤推行的“1+X”组织架构,就是对这个问题的一种回应。通过将核心业务与创新业务进行区分,让部分创新业务以相对独立的组织和融资机制发展,商汤既能够集中资源支持核心业务,也能够为新产品保留成长空间。
同时,在产品投入上,商汤也更加重视真实需求驱动的自然增长。
林达华提到,团队通常会先观察一个产品能否获得用户认可、实现自然增长,再决定是否加大投入,而不会仅仅因为管理层看好,就强行推动某项业务扩张。
回过头看,商汤的商业化壁垒,正在由三个层面共同构成:对客户真实需求的理解、模型与基础设施的协同效率,以及依靠业务闭环不断迭代的能力。
这三种能力又可以相互强化。产品深入业务场景,能够持续积累客户需求和使用反馈;这些反馈可以帮助商汤优化模型、算力和产品,提高交付效率;而更加灵活的组织机制,又能够让商汤不断探索新的商业机会。
/ 03 /
资本市场正在改变对商汤的看法
经历过AI 1.0时代的商业化困境,商汤对于技术投入、客户价值和持续盈利之间的关系,显然已经形成了更加清晰和成熟的判断。
而随着商业化成果逐渐显现,资本市场也开始重新审视商汤的长期价值。
10月23日,香港交易所正式推出首只人工智能主题指数——香港交易所人工智能指数。商汤以6.46%的权重位居第四,在AI模型类成分股中排名第一。
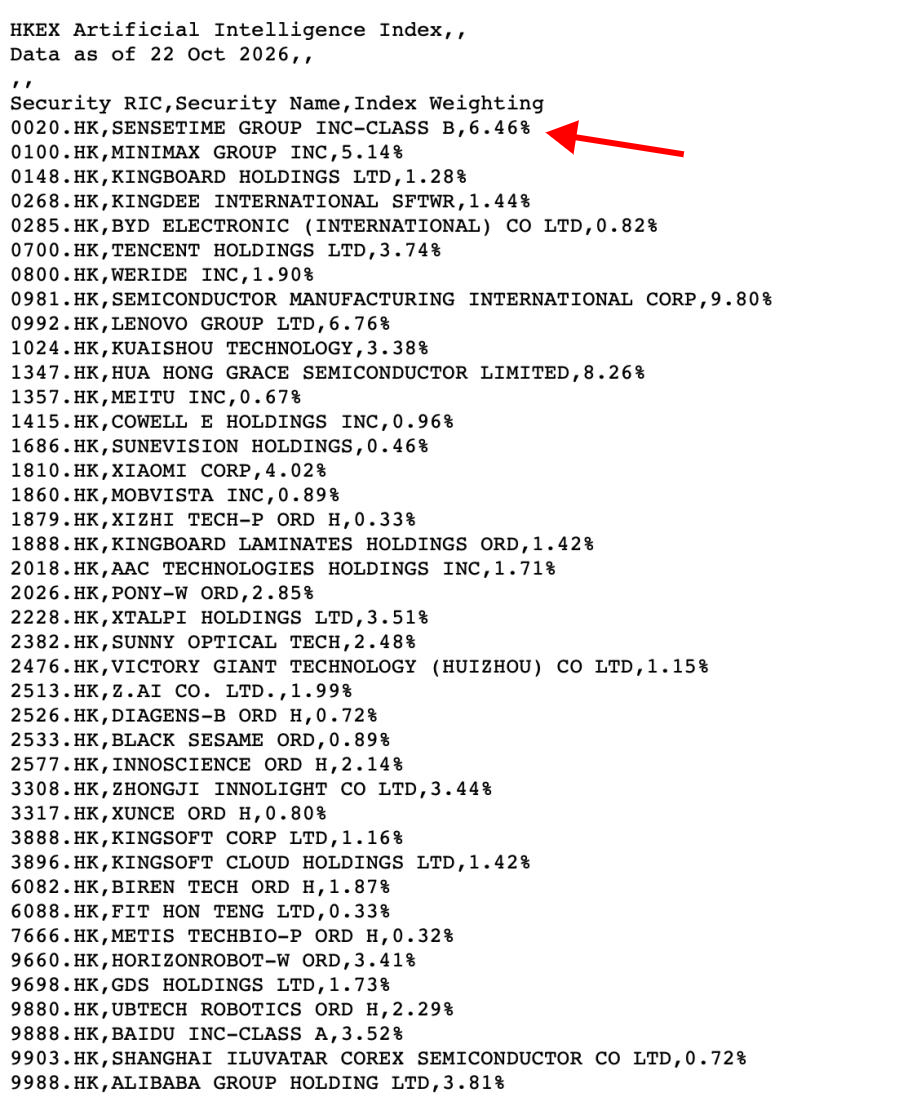
来源:香港交易所官网
同期,港交所还宣布与南方基金签订授权协议,计划在内地推出追踪该指数的ETF产品。
与此同时,越来越多国内外投资机构开始关注商汤的商业化进展。今年以来,包括摩根大通、瑞银以及东方财富证券在内的多家国内、国际投行加强了对商汤的研究覆盖。
其中,摩根大通于9月首次覆盖商汤便给予“增持”评级,认为其基础设施和多模态部署能力将成为未来增长的重要动力。11月,东方财富证券也给予商汤“增持”评级。
当然,商汤能否将这些优势真正转化为长期竞争壁垒,还需要更多经营数据和时间来验证。
但至少可以确定的是,当行业内大多数玩家仍在摸索商业化路径时,商汤已经率先找到了商业化的答案,并交出来一份完美的答卷。

免责声明:上述内容仅代表发帖人个人观点,不构成本平台的任何投资建议。
