


三重减持暴击,港股能否顶得住?
投资者又炸锅了,前脚巴菲特刚刚完成第十次减持比亚迪,后脚腾讯大股东Prosus就宣布将9600万股转入香港清算系统,昨夜,软银又大手笔抛售阿里巴巴!
腾讯、阿里是港股市值排名前2的大块头,比亚迪亦高达6400亿港币,三家公司背后又对应着科网股和新能源板块,它们的涨跌对港股有着重大影响。
虽然这三家公司被减持并非新鲜事,但在相近的时间里密集发生,还是给投资者的心理带来重挫,今日早盘,恒生指数一度大跌近2%!
三重减持暴击下,港股能否顶得住?
昨日,巴菲特在CNBC的采访时有聊到比亚迪,称其是伟大的公司,表示伯克希尔并不急于减持,但会找到这些资金更好的配置用途。
上述言论看似是巴菲特解释了清仓比亚迪的原因,但还是不够直接,其老搭档芒格在Daily Journal年会上曾说比亚迪的市值比奔驰还高,这不是一支便宜的股票,但它仍是一家非常出色的公司。
从财务数据上看,比亚迪去年刚刚斩获166亿的净利润,创历史新高,是全球少有的已盈利新能源车企。
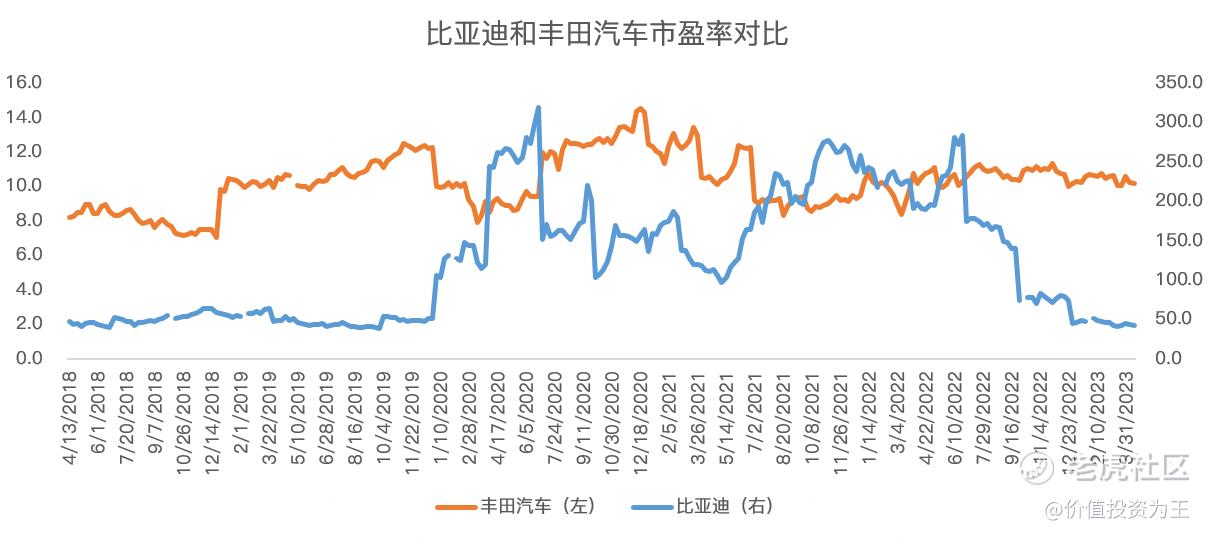
但从估值角度看,比亚迪的静态市盈率高达43倍,远高于丰田、奔驰等传统车企10PE左右的估值。
因此,巴菲特清仓比亚迪的原因大概率就是估值高,不再符合其价值投资的理念。
软银清仓阿里巴巴的原因就比较明朗了,主要是软银近年来投资失误,面临较大的现金流压力。当然,这两年的互联网反垄断及因疫情造成的业绩增速缓慢也给软银清仓增添了动力。
而Prosus清仓腾讯的动机,明面上看是要回购自家股票,但腾讯的基本面并无恶化,甚至视频号的发展重新带给市场希望,因此,清仓的真实原因扑朔迷离。
不过,类似软银,Prosus其他投资业务表现不佳,亦有套现缓解现金流的压力。除此之外,疫情、反垄断、中美争端或许也促使Prosus大手笔减持。
从持股比例上来看,巴菲特在数轮减持后,已经降至10.9%,后续抛压对股价仍有较大的影响,但相比Prosus持有27%的腾讯,压力小很多。
阿里巴巴方面,虽然软银此前持有13.7%的股份,但根据美国证券交易委员会的监管申报文件显示,最近一笔72亿美元的减持是通过预付远期合约进行。
简单类比,预付远期合约类似典当,软银通过此种方式可以快速拿到现金,亦保留了股份所有权,除非在合约到期之后,软银不想还本付息,届时,阿里的股权将易手,软银也将完成真正的减持。
从上一次软银的操作来看,这次抛售大概率也会意在减持,而非质押融资。
总的来说,减持方都是各家公司的重要股东,减持动作亦具有象征性意义,或引发其他机构效仿,单纯从抛压来看,腾讯受影响最大,其次是比亚迪,最后是阿里巴巴。
若这三家公司股价走势不佳,亦会对相关板块产生影响。
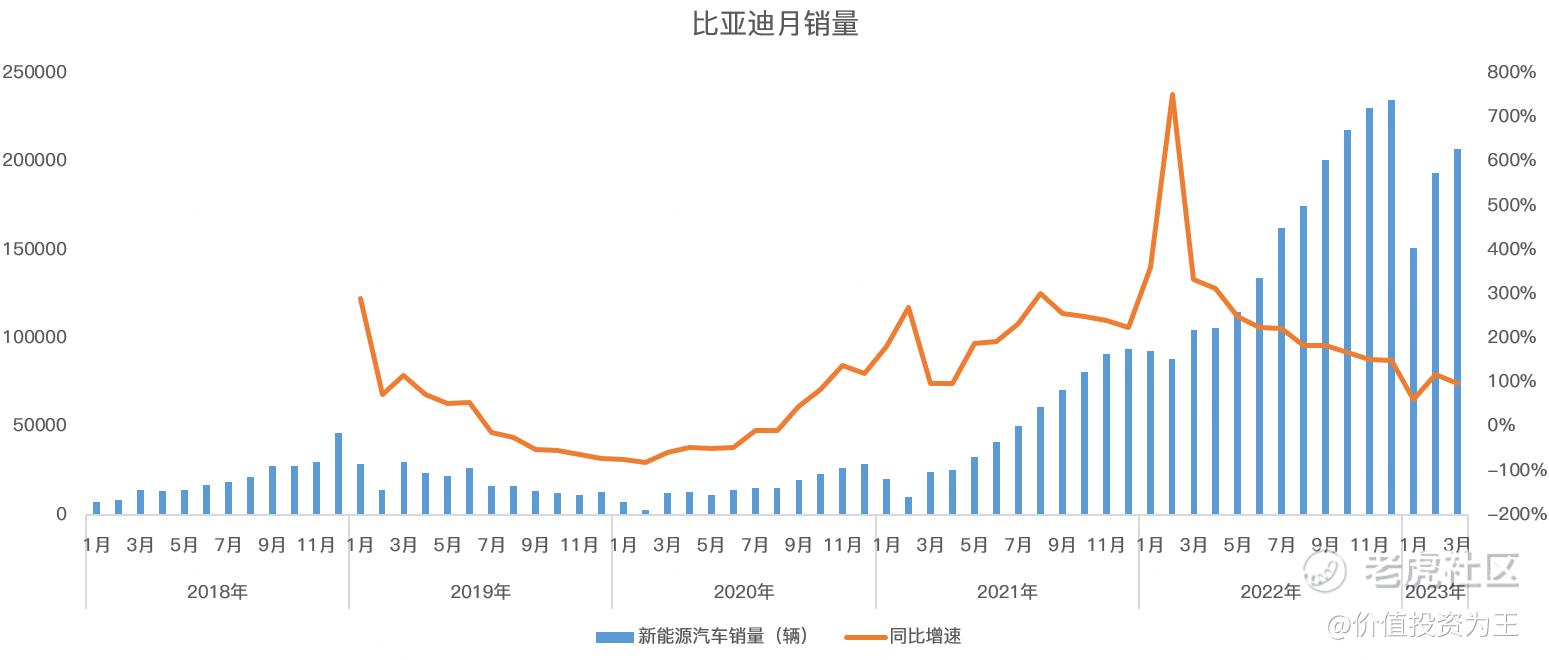
从更长远的角度来看,股价涨跌主要受业绩影响,正如上文所述,比亚迪业绩增长没问题,今年一季度汽车销量仍然增长了92.8%:
由于比亚迪的业绩增速远高于奔驰、丰田,因此,高达43倍的市盈率有其合理性,根据分析师的一致预期,预测比亚迪2023年的收入增速为50.9%,调整后的净利润或高达272.6亿,据此测算,比亚迪的动态市盈率约26倍,虽仍远高于其他传统燃油车企,但已更趋于合理:
未来,比亚迪最大的风险就是业绩再增长,但估值在下降,最终股价竹篮打水一场空,不过好在2023年利润下的市盈率不算太高,巴菲特的抛压预计对股价影响有限,相比股神的减持,每月公布的汽车销量数据对股价的影响更大。
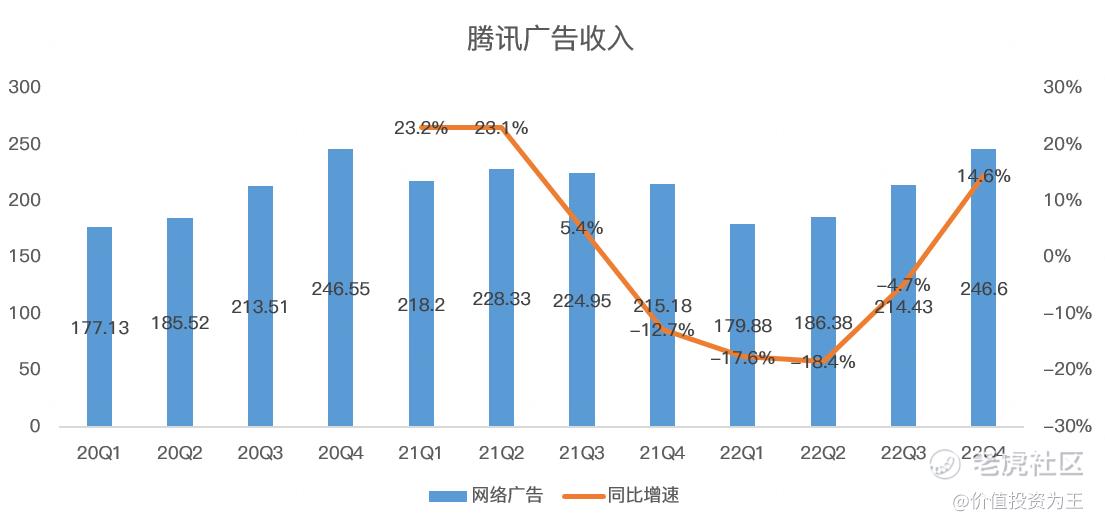
转向腾讯,根据其之前公布的2022年业绩,腾讯原有业务的护城河仍然强大,而视频号让市场重燃希望,其22Q4的广告收入达到246.6亿,同比增长14.6%,考虑到去年四季度疫情极为严重,这样的成绩堪称惊艳,不出意外的话,在视频号加持之下,腾讯2023年的广告收入将突破1000亿,创历史记录:
游戏业务方面,2023年的游戏版号已经常态化发放,王者荣耀等老款游戏保持强势吸金,新游戏如果有爆款,将打开该业务的向上空间;金融业务因放开疫情管控,23年恢复高增值得期待,分析师预期23年的营收增速将达到12%。
虽然基本面无虞,但考虑到南非大股东持股比例过高,亦未知其清仓计划,预计对腾讯的压制将较为明显,后续需要关注是否有机构愿意直接从Prosus手中接过筹码,若如此,对腾讯股价的影响将降至最低。
阿里巴巴基本面较腾讯和比亚迪略差一些,国内电商遭遇拼多多、京东蚕食,国内经济增速亦有所下滑,根据刚刚发布的数据,今年3月我国CPI增速只有0.7%,而M2增速高达12.7%,天量放水之下,通胀数据并未抬升,市场担忧国内经济有通缩风险。
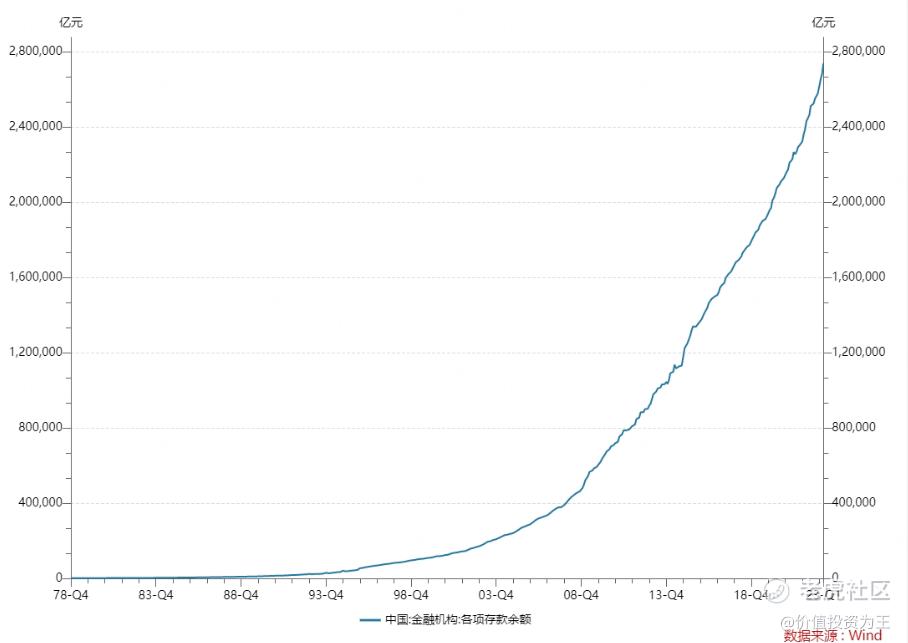
另外,今年一季度,国内金融机构各项存款余额高达273.9万亿,较去年同期增长12.7%,货币大放水之后,老百姓并没有用来消费,反而是存到了银行里,这与CPI数据有相互印证:
老百姓不爱花钱,自然利空消费、零售企业,加上国内电商渗透率较高,阿里巴巴很难超越大坏境,加上拼多多、京东和直播电商的侵蚀,阿里的基本盘四面楚歌。
不过,阿里巴巴计划将旗下的非电商业务分拆上市,此举或大幅提升阿里巴巴股价的内在价值,考虑到当前股价仍在底部和软银减持抛压较小,2023年阿里有望轻车上阵!
总的来说,虽然外资大股东对港股大块头密集清仓,上市公司面临较大的抛压,但从基本面来看,减持行为不会逆转股价走势,对港股的影响亦不大。 $腾讯控股(00700)$ $阿里巴巴(BABA)$ $阿里巴巴-SW(09988)$ $比亚迪股份(01211)$
免责声明:上述内容仅代表发帖人个人观点,不构成本平台的任何投资建议。
- 艾迪尔00·2023-04-13基本面分析的有些道理1举报
- 风浪越大我越猛·2023-04-13楼主分析的在理,学习了~1举报
- 速印机·2023-04-14这篇文章不错,转发给大家看看点赞举报
- 孙淑振·2023-04-14港股没问题。美股不要碰点赞举报
- BaoZei·2023-04-13不错 [微笑]1举报
- 阿牛见山大王·2023-04-14顶你1举报
- 未完待续06·2023-04-14[微笑]1举报
- 曾启超·2023-04-14好1举报
- 阿牛见山大王·2023-04-14呵呵1举报
- 梓坚·2023-04-14👍👍2举报