


走出双减阴霾,新东方浴火重生!
4月19日美股盘前,曾经的教育巨头新东方发布2023财年三季报,对应2022年12月至2023年2月的经营数据。
从数据上看,无论是三季度的营收还是利润,都超出市场预期,其中,营收为7.54亿美元,远超此前给出的7.03-7.2亿指引;净利润为0.82亿美元,同比大增167%。
除此之外,新东方给出了下一季营收指引,为8.02-8.23亿美元,同比增长53%-57%。
从季度营收趋势来看,新东方在历经5个季度负增长之后,于三季度首次转正,同比增长22.8%,考虑到下一季营收增速超50%,可以说新东方正在走出K12双减阴霾:
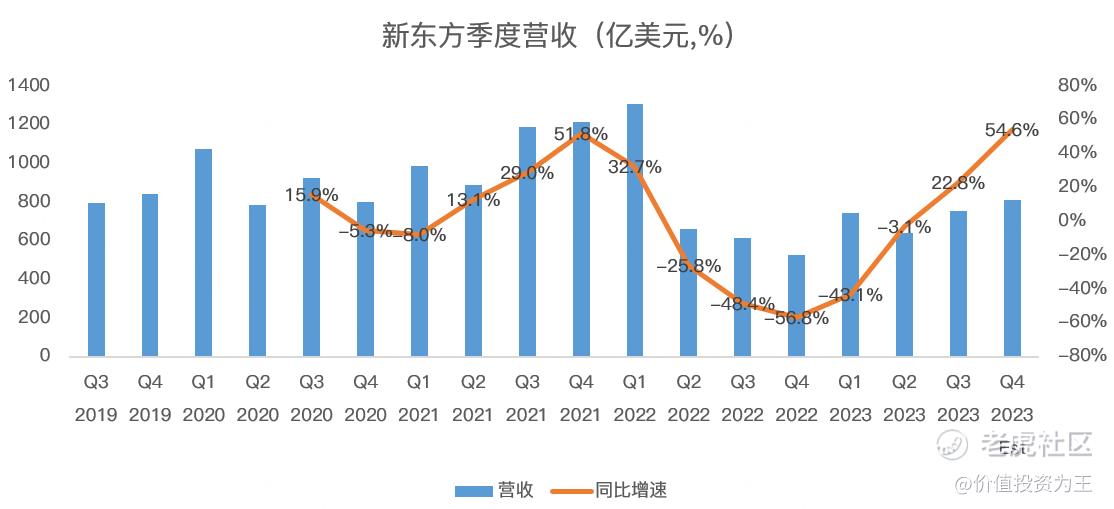
带动本次财报走强的原因主要是疫情防控取消之后,被压抑3年的教育需求爆发,比如新东方的出国考试准备业务及出国咨询业务分别同比增长约13%及5%。非学科类辅导课程在60多个城市中推出,报名学生人次达218000。智能学习系统及设备亦在约60个城市采用,本财季活跃付费用户数达到108000。
截至本季度末,新东方学校及学习中心的总数为712间,较上一季新增4间,连续2个季度环比增长:
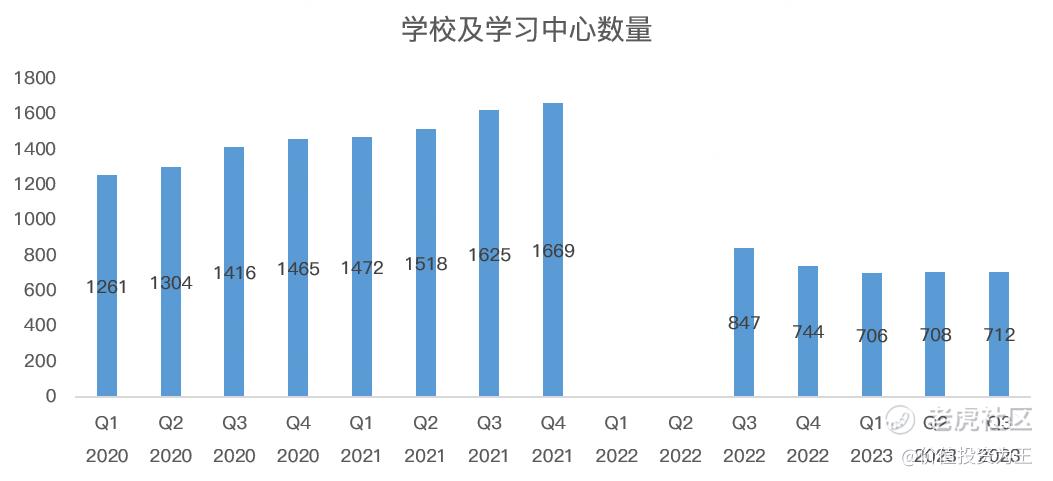
在2021底关闭K12业务之后,新东方新推出非学科类辅导、智能学习系统及设备、游学与研学营、教材和数字化智能学习解决方案,以及旨在帮助具有大专文凭的学生获得学士学位的考试准备课程。
非学科类辅导着重培养学生的创新能力及综合能力,即素质教育,从学校数量来看,新东方的教育业务触底反弹,素质教育需求正在替代学科教育,未来有望成为持久的增长极。
除教育业务外,东方甄选亦带来惊喜,新东方首席执行官周成刚表示:东方甄选在其自营产品及直播电商业务取得重大进展,业务运营和财务业绩更达到突破性表现。在东方甄选成为向大众推广健康、优质、高性价比产品的知名电商平台的同时,东方甄选继续无间断地积极与第三方合作及创立自营品牌,扩大其产品选择和单品。凭藉其专注于提升产品竞争力和开发多元化的内容,东方甄选在这本财年首三个季度已创造了数百万的收入,并获得忠实的客户群。在此财季,东方甄选持续投入资源以改进产品、服务和内容。
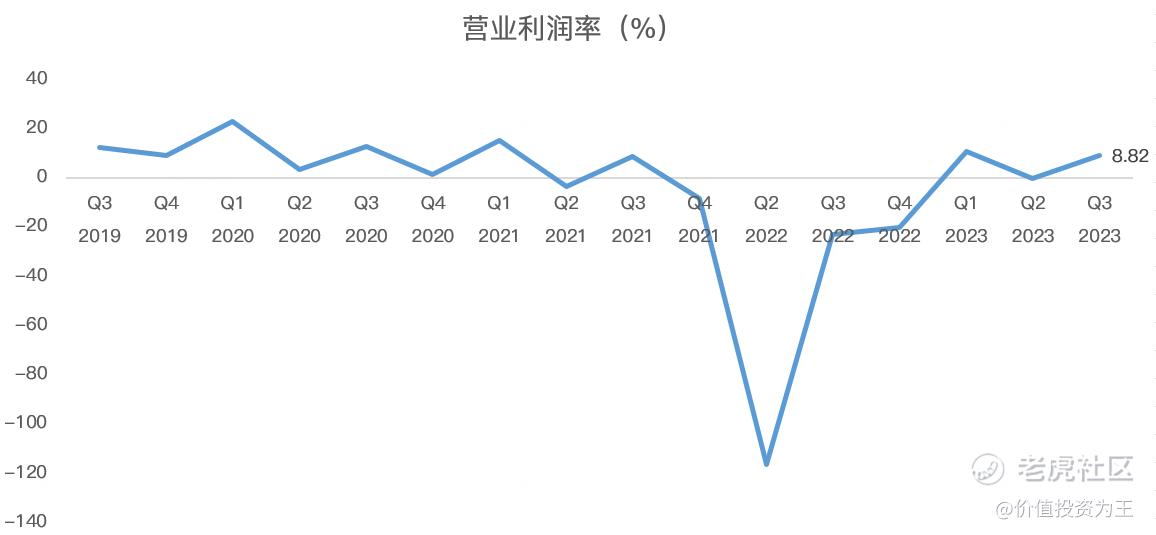
在收入重归增长之下,新东方各项成本亦有下降,其中营收成本在三季度同比下降0.9%;销售开支同比增长9.5%,低于营收增速;管理费用同比下降25.4%。
受此提振,新东方盈利能力正在回升,三季度经营利润率达到8.8%,接近于双减之前的水平:
免责声明:上述内容仅代表发帖人个人观点,不构成本平台的任何投资建议。
- 陈友谅·2023-04-20瞎**水文章,这种企业能入法眼?推荐给别人买?做点良心事吧。天道轮回。点赞举报
- 点金圣手11·2023-04-20不管怎么说,获得长期增长才是在东方甄选和新东方最大的障碍1举报
- 考股学家·2023-04-20新东方也不能一直靠直播带货活下去2举报
- 究极失眠患者·2023-04-20因为双减,从事在线教育业务的企业都在转型了1举报
- 一个人发呆·2023-04-20新东方的未来之路 任重而道远点赞举报
- 焦糖布丁11·2023-04-20没有新东方,只有东方甄选了点赞举报
- 胜利1219·2023-04-201点赞举报
- 学思践悟·2023-04-20房间点赞举报