


近两年医疗公司上市频频破发,梅斯健康能否撑起当前市值?
港股市场持续震荡,每天成交额1200亿左右,内资继续小幅流入,但没有外资回流,仅凭内资这点水撑不起港股这艘大船。
美国芝加哥商品交易所内的利率期货反映出,美联储5月份加息0.25%的机会率是85%,美元指数重上102水平,港币汇率还是一直贴着7.85的弱方兑换保证线,金管局有可能再次出手接港币沽盘,侧面印证美元还未回流港股市场。
一、招股信息
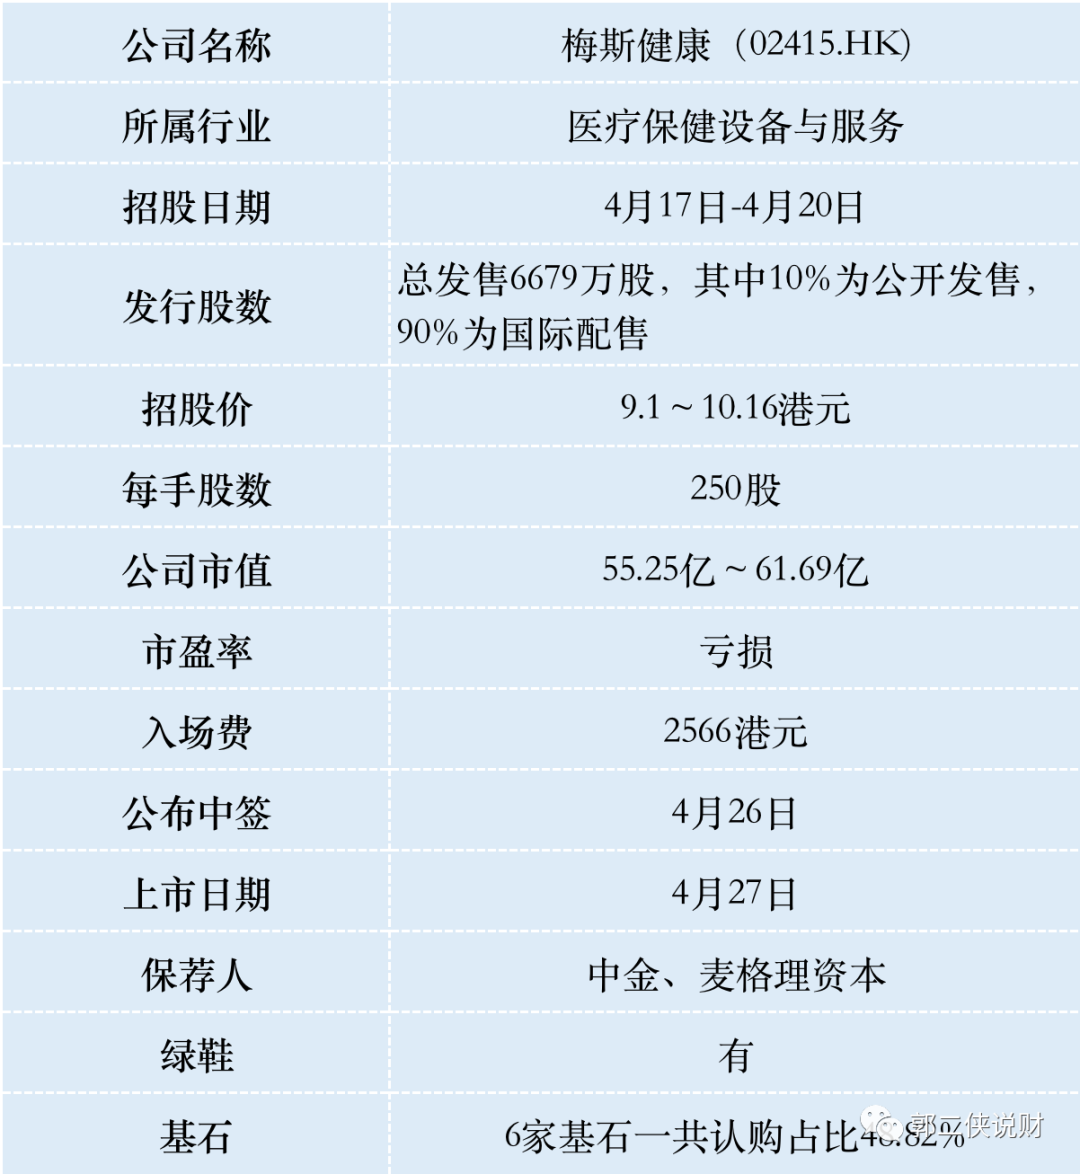
二、公司概况
梅斯健康,成立于2012年,是一家中国在线专业医师平台运营商,公司业务包括向客户提供提供精准全渠道营销解决方案、医师平台解决方案以及真实世界研究(RWS)解决方案。
按2021年注册医师用户及平均每月活跃用户计,梅斯健康运营着中国最大的在线专业医师平台之一。
财务数据显示:2020年~2022年三个财年,梅斯健康的营业收入分别为人民币2.16亿、2.98亿和3.49亿元,相应的净利润分别为人民币2891.4万、-15103万和-9988.1万元,经调整净利润分别为人民币2891.4万、4116.9万和4555.3万元。
其中,精准全渠道营销是梅斯健康最主要的收入来源,业务面向制药及医疗器械公司,主要提供精准推送服务,医学内容创作服务和医疗学术内容以及在线调研服务等,报告期各期占收入的比重分别为60.5%、61.8%和56.9%。
业务上,梅斯健康与在线专业医生平台医脉通相近,但与医脉通2020年至2022年综合毛利率73.2%、70.6%和67.7%相比,梅斯健康各期对应综合毛利率处于较低水平,分别为54.2%、63.8%和59.1%。
三、综合点评
梅斯健康的业务模式和另一家港股上市公司医脉通基本相同,截止今天收盘医脉通市值73亿,2022年经调整净利润1.44亿,不过医脉通赶了医药股大火的末班车,在2021年7月上市募资了42.2亿,目前账上还有41.9亿,去年由于美联储加息利率走高,仅利息收入就有6600万,也就是说医脉通实际经营利润是7800万,减掉账上41.9亿现金,市场实际上只给了31.1亿市值,PE40倍。
按此口径计算梅斯健康的市盈率,按招股价中位数算市值58.5亿,2022年的经调整净利润为4555万元,剔除账上6亿人民币现金(约6.9亿港币)及本次IPO融资的约6.4亿港元部分,梅斯健康的纯业务部分PE高达99倍。
对比一目了然,虽然医脉通2022年营收3.14亿不及梅斯健康的3.49亿,但由于医脉通的毛利率更高,实际经营利润远高于梅斯健康,而梅斯健康的估值更贵。
梅斯健康此次仅发售股份总数的11%,按招股价中间价9.63港元算,募资6.4亿,6家基石锁定4000万美元(约3.1亿港币),流通盘3.3亿,就现在港股每天这点成交量,根本托举不起这么大流通市值的公司。
免责声明:上述内容仅代表发帖人个人观点,不构成本平台的任何投资建议。
- 日添一线·2023-04-18我应该会找个机会买入梅斯健康的点赞举报
- 瓦特蒸汽机·2023-04-18梅斯健康的毛利率不太让我满意点赞举报
- 阿咕咕咕·2023-04-18这公司的基本面并不算很出色啊点赞举报
- 牛回速速归·2023-04-18梅斯健康的发展前景还是很好的点赞举报