


为什么宝洁公布Q3业绩之后股价大涨?
摘要
宝洁(PG)第三季度的业绩不错,净销售额与每股收益均超出市场预期,绩后股价上涨3.46%也不难理解。
尽管产品销量连续第四个季度出现萎缩,但通过不断提高产品价格也可以将有机销售额增速保持在7%。
考虑到宝洁(PG)当前的估值并不便宜,猫猫认为其股价保持区间震荡的可能性较大一些,耐心等待股价出现较大幅度的回调再入手盈亏比更好。
正文
1.发生什么情况
4月21日宝洁(PG)公布2023年第三季度财报,业绩公布之前股价小幅上涨3.46%。
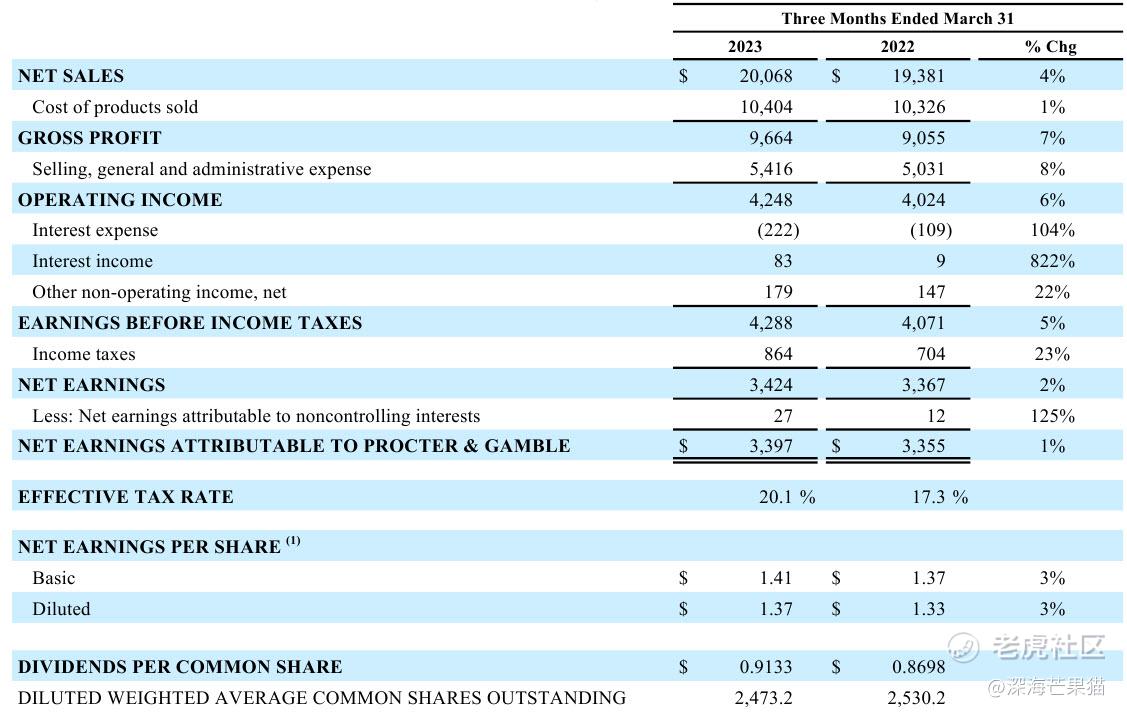
业绩数据显示,宝洁(PG)第三季度净销售额同比增长4%至200.68亿美元,高于市场预期的192.5亿美元。
剔除汇率、收购和资产剥离的影响后,第三季度有机销售额增速为7%。
第三季度营业利润同比增长6%至42.28亿美元,净利润同比增长2%至34.24亿美元。
第三季度经营现金流为39亿美元,调整后的自由现金流收益率为92%。
第三季度调整后每股收益同比增长3%至1.37美元,高于市场预期的1.32美元。
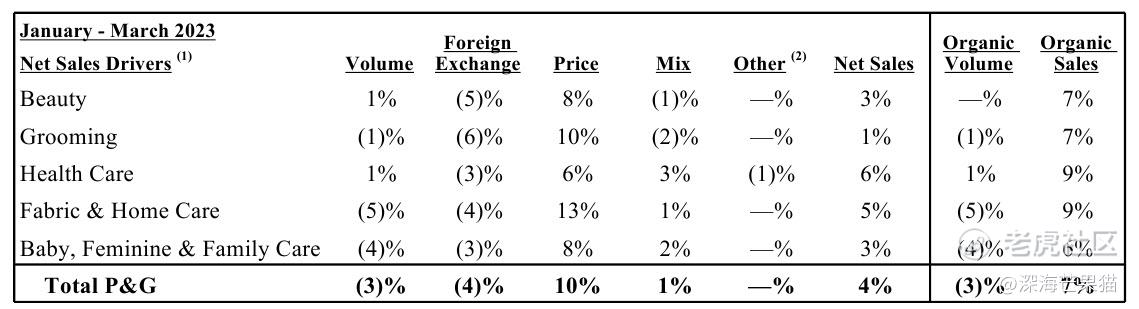
宝洁(PG)主要分为五个部门进行运营:美容产品部门、美发产品部门、健康保健部门、织物和家庭护理部门以及婴儿、女性和家庭护理部门。
美容产品部门的有机销售额同比增长7%,美发产品部门的有机销售额同比增长7%。
健康保健部门的有机销售额同比增长9%,织物和家庭护理部门的有机销售额同比增长9%。
婴儿、女性和家庭护理部门的有机销售额同比增长了6%。
对于后市业绩也给出的指引也保持乐观。宝洁(PG)上调2023财年的总销售额增长约1%,此前预期为下降1%。
宝洁(PG)预计2023财年有机销售额增长约6%,而此前的预测为增长4%至5%。
宝洁(PG)维持4%的年度收益增长预期,并表示仍预计每股收益将接近指导区间的低端。
从所披露的数据看,宝洁(PG)本次业绩相当不错,绩后股价上涨也不难理解,猫猫分析一下你就明白了。
2.为什么会这样
尽管第三季度宝洁(PG)的净销售额与每股收益均超出市场预期,但产品销量却连续第四个季度出现萎缩。
实际上除了美容产品部门以及健康保健部门之外,其他部门的季度销量皆下降。
宝洁(PG)各个部门有机销售额的增长均得益于其产品价格同比上涨10%而非销量增长。
而产品销量的下降意味着的市场份额正在被其他自有品牌所蚕食,这不利于宝洁(PG)的业务的可持续发展。
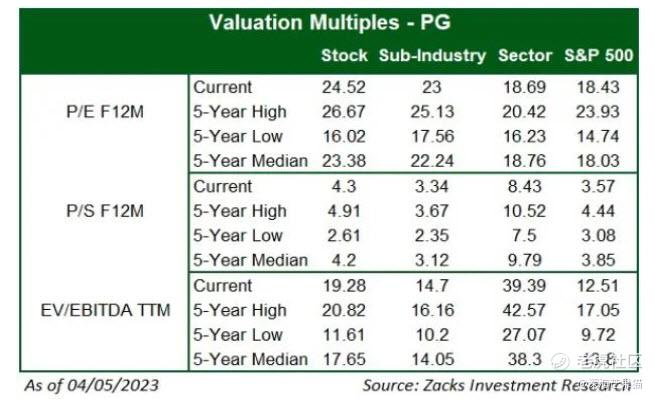
除此之外,宝洁(PG)当前的估值也并不便宜。无论是P/E值、P/S值还是EV/EBITDA值均接近5年来最高值。
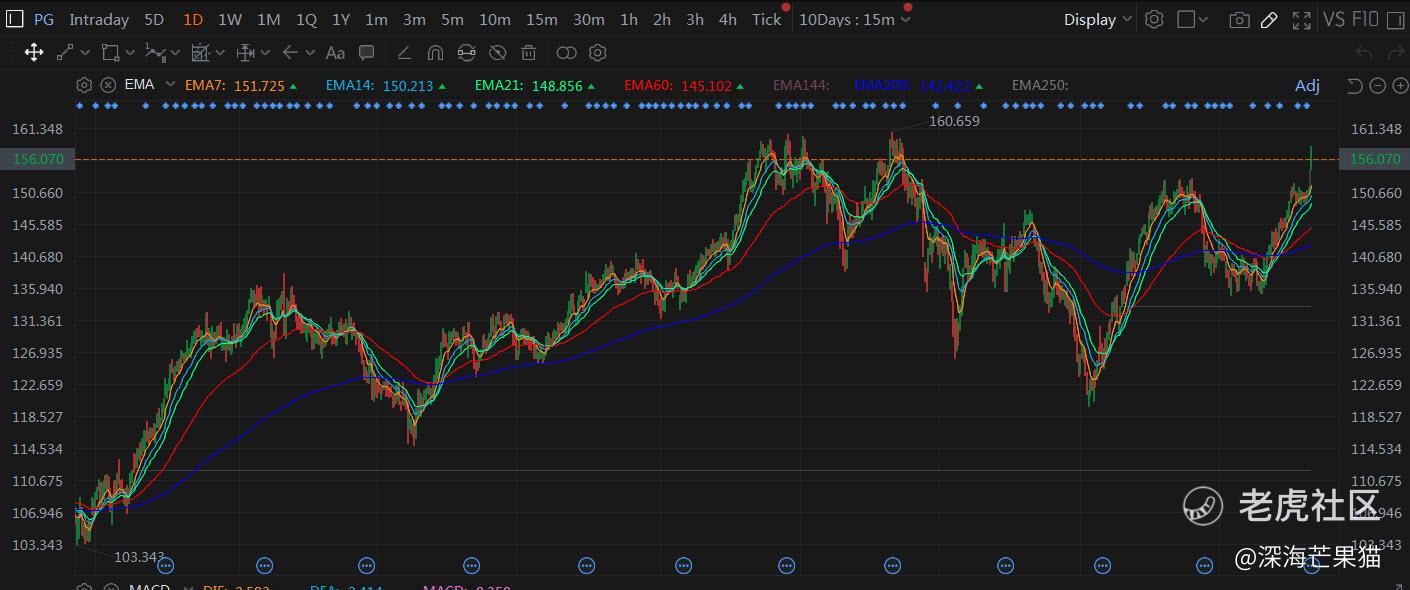
业绩公布之后宝洁(PG)的股价上涨至156.07也接近过去五年中的最高价格160.659。
猫猫认为宝洁(PG)的股价在销量不佳的环境下不会爆发性上涨,保持区间震荡的可能性较大一些。
不过许多持有宝洁(PG)的朋友可能更为看重其稳定的股价表现以及每年稳步增加股息。
如果从这个角度上看,宝洁(PG)的股票仍然是值得持有的。因为它计划在2023财年回购60至80亿美元的股票并支付90亿美元的股息。
3.接下来怎么办
综上所述我们不难看出宝洁(PG)第三季度的业绩不错,净销售额与每股收益均超出市场预期。
尽管产品销量连续第四个季度出现萎缩,但通过不断提高产品价格也可以将有机销售额增速保持在7%。
但由于宝洁(PG)当前的估值接近5年来最高值,猫猫觉得还是耐心等待股价出现较大幅度的回调再入手盈亏比更高一些。
免责声明:上述内容仅代表发帖人个人观点,不构成本平台的任何投资建议。
毕竟别人业绩好啊 涨价也是情理之中
预计每股收益将接近指引区间的低端吧
现在还是暂时先不买吧 在观察会
感觉长期投资的话可以考虑宝洁
这么看起来宝洁确实值得入手