


启程实盘周记20230407-万科2022年报点评
本周交易
本周无交易。
新股中签:中电港,500股。下周一上市交易。
12月份刚中签了昆船智能,最近新股IPO较多,中签概率也提高了。
下周一开盘的新股是注册制后的第一批上市交易的,看看注册制下这些公司的成色吧,目前整体市场处于活跃状态,新股应该能获得较好的估值。
目前持仓
目前十大持仓:腾讯27.79%,格力电器12.8%,苹果10.03%,谷歌8.73%,阿里巴巴7.84%,五粮液7.79%,小米集团6.77%,中概互联EFT6.21%,万科5.43%,中国平安5.75%。目前十大持仓占比七成,还有三成观察仓仓位。仓位占比有变化,是股价上涨或下跌影响了持仓占比,大部分持仓并没有做买卖操作,呆坐看其变化。
本周持仓情况
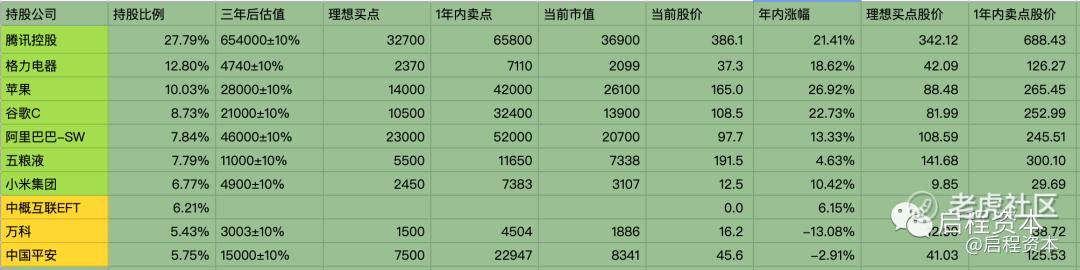
周二(1-3)以125.1美元的价格买入了苹果,占目前苹果总仓位的1/4,占总仓位1% 周二(1-3)以110.4美元的价格买入了特斯拉,占目前特斯拉仓位的1/2,占总仓位0.5%。
启程资本GTC,公众号:启程资本启程实盘周记20230113
苹果在1月份有加仓,今年以来苹果表现不错,年内涨幅达26.92%,大象起舞,是前十大持仓表现最好的了。想看交易,可在后台输入“交易”,就能搜索出交易相关的文章。
特斯拉的那次加仓,更是堪称完美,买入后直接翻倍了,可惜买的量不够大,当时明显的低估,但恐惧还是有,所以把大部分可用资金,加到了确定性更高的苹果上。特斯拉还在观察仓里,目前整体收益为33%。
当时加仓的理由,和心理状态可以看0113那篇周记。
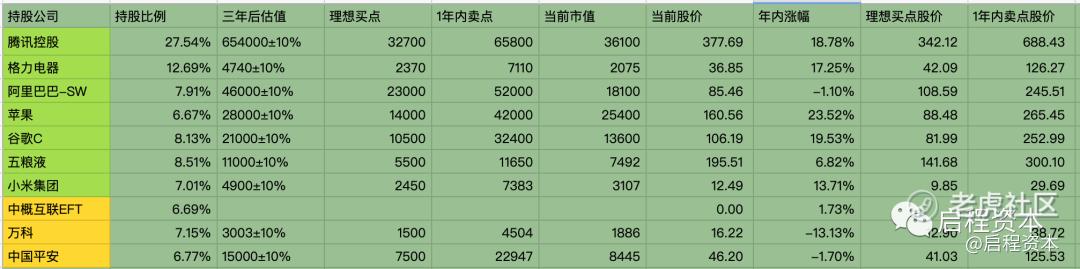
上周持仓情况
收 益
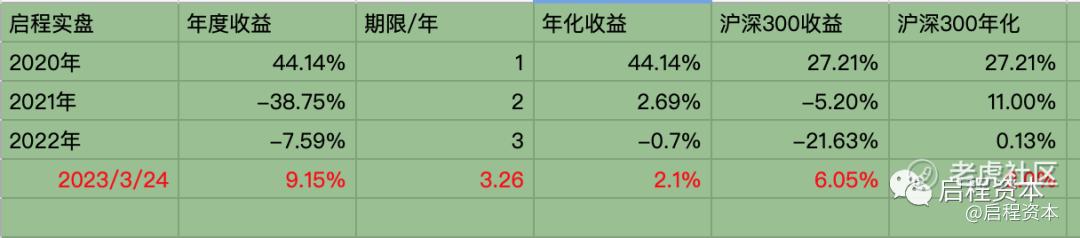
本周沪深300指数上涨1.67%,启程实盘净值上涨约1.42%。
2023年内,沪深300指数6.5%,启程实盘净值9.15%。
重要事项
1 万科2022年年报点评
2 2022年一季度实盘总结
仅对持股和交易感兴趣的朋友,读到这里可以退出了。后面是对上述事件的展开,无新内容。
1 万科2022年年报点评
公司 2022 年度分红派息预案:以实施分红派息时股权登记日的总股本为基数,2022 年度拟合计派发 现金股息人民币 8,063,272,365.72 元(含税),占公司 2022 年合并报表中归属于上市公司股东的净利润的 比例为 35.65%,不送红股,不以公积金转增股本。如以目前公司总股份数 11,857,753,479 股(不含库存股) 计算,每 10 股派送人民币 6.80 元(含税)现金股息。
根据规则规定,公司以现金回购股份视同现金分红。2022 年公司以集中竞价方式耗资 1,291,541,933.32 元(不含交易费用)回购公司 A 股 72,955,992 股,该部分回购所用资金视同公司 2022 年度的现金分红, 故公司 2022 年度合计现金分红总额将为 9,354,814,299.04 元(含税),占公司 2022 年合并报表中归属于上 市公司股东的净利润的比例为 41.36%。
报告期内,本集团实现营业收入 5,038.4 亿元,同比增长 11.3%;归属于上市公司股东的净利润 226.2亿元,同比增长 0.4%。


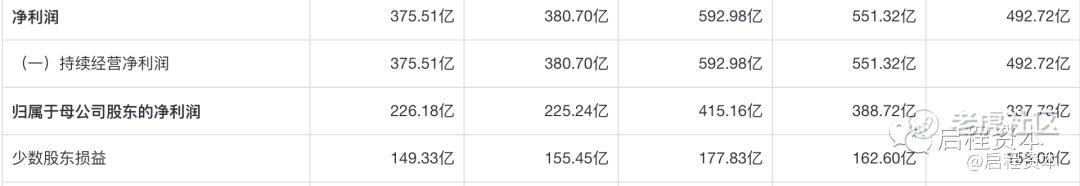
可以看到万科的营收是这几年还是增长的,虽然增速下降了,但净利润却在2021年遭遇了腰斩。为什么2021年比2020年,营收增长,但净利润下滑几乎一半?
万科致股东信给出的解释
2021年,在外部环境出现巨大挑战的情况下,万科守住了安全经营的底线。公司处于房地产企业融资 监管“绿档”范围,各项指标符合监管规则要求;经营性现金流净额连续13年为正;年内债务结构优化, 年末存量融资综合融资成本降至4.11%。但是,公司营业收入4,528亿元,同比仅增长8.0%,归属于上市公 司股东的净利润225亿元,同比下降45.7%。尤其是净利润指标,相较于股东期望和我们自身追求,有很大 的差距。
从财务分析上看,净利润下降主要源于毛利率下降。公司整体毛利率21.8%,同比下降7.4个百分点。 扣除营业税金及附加后的整体毛利率,从2020年的22.8%下降至17.2%,对应毛利总额同比减少176亿元。 同时,受按权益法确认的投资收益及股权转让相关收益减少影响,2021年投资收益下降69亿元。此外,去 年下半年尤其进入四季度以来,市场出现明显下行,按照审慎原则,公司对部分项目、个别股权投资等进 行减值,合计减少归属上市公司股东的净利润约26亿元。
净利润下滑得到管理层的重视,但2022年没有改观。
同时还发现一个问题,在净利润和归母净利润大幅下滑的情况下,少数股东权益缺几乎没有下降。
2021年归母净利润下降45.7%,少数股东权益则只下降了12.7%,同时少数股东权益占净利润的比重增加到40%。
万科中的少数股东主要是万科的管理层跟投和合作方,跟投占比较少,主要是合作方,所以少数股东主要是合作方。
万科目前采用的让利合作方,来拿更多的地,卖更多的房,营收更多,但利润不增长的情况下,更多的利润给了合作方。
从资产负债表,看看少数股东到底出了多少钱

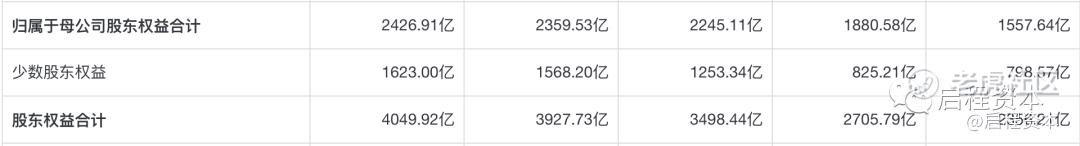
少数股东权益占比
40%
39.9%
35.8%
30%
33.8%
万科现在存在的问题,还在追求规模增长,营收增长,而不追求毛利增长,净利增长。合作方贡献了营收增长,同时拿走了大部分利润。
既然公司业绩不佳,所处行业的商业模式不优秀(至少现在已经不优秀了,毛利率只有17%),周期性强(房地产黄金年代已过),政策影响大(地价,售价都受管制,对于买房的还各种限制),我干啥还要在上面耗着。
2018年吃过一次亏,这次又要吃一次吗。以为这次政策给力,万科能吞并一些小的开发商,但筹集的资金,知识用于开发项目,没有行业集中,没有明显加强垄断,也许不可能形成垄断,总之150亿感觉没多大作用,还稀释了股权。所以现在股价下跌。
虽然股价接近历史最低了,但仍不想继续加仓,反而想等到回本了,赶快清仓,换成白酒股。
从十年的视角,买入2013年时,买入万科7元买入,持有到现在,最高的时候,40多,那时有宝能,恒大来抢,获利六倍。但如果当时不卖,持有到现在,那真是过了一把过山车,盈利只有1倍。万科2013年归母净利150亿,2020归母净利达到415亿,2022年则有下跌到226亿,十年净利润只增长了50%,最高也只增长了176%,跟茅台没法比啊。
所以没有形成戴维斯双击,反而双杀了。
所以我的有限的资金在上面耗着干啥,困境反转还需要多久,能有多少概率能困境反转呢。
周五,万科大涨了5%,有点出乎意料。很多人把这次大涨跟李蓓相关联,说是李蓓看多,这有点扯了,不过自从方丈访谈李蓓后,李蓓在雪球的热度确实很高。
2 2022年一季度实盘总结
一季度取得了9.15%的正收益,总体是满意的。做到了老唐中的赚①和躺赚,在苹果和特斯拉低价的时候,用现金交换成股权,赚1,收到了苹果和腾讯等公司的股息,躺赚。
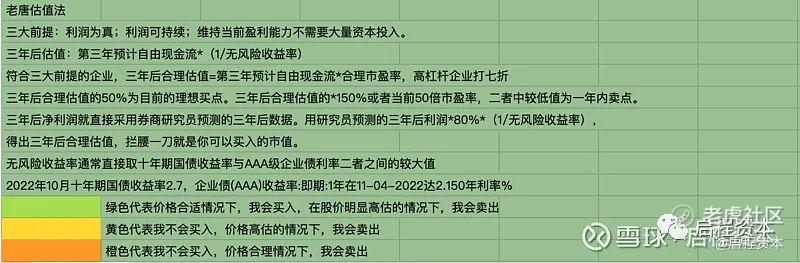
决策有三种: ①当我做出某企业三年后合理估值100元的判断后,遇到市价为50元,而我手头又刚好有50元现金时(与原本是否持有这家企业股票无关),笑纳市场先生的馈赠,用50元现金交换这份股权,赚市场先生一笔; ②当我做出某企业三年后合理估值100元的判断后,市价已经超过150元,而我手头刚好有这家公司的股票时,笑纳市场先生的馈赠,用股权交换市场先生150元现金,赚市场先生一笔; ③当我做出某企业三年后的合理估值为100元的判断后,市价既没有达到50元,也没有达到150元时,继续追剧、看书、运动、旅游、扯淡……。赚不到市场先生的,只好将就着笑纳企业一天天真金白银的经营获利
永远好奇的唐朝,公众号:唐书房不可思议,跨过这道坎,你居然只剩下赚和躺赚两种选择!
一季度走了个深N的行情,一月大涨,二月大跌,三月又反弹一波。我的感觉是市场跌不动了,即使下跌,也很难出现去年10底的大底,但要说大涨,现在很多公司的业绩也确实没有明显的好转,大涨只是市场钟摆到了一端的极限,回来一些,估值修复一些,要迎来业绩和估值的戴维斯双击,还需要今年疫情结束的一年,真正把业绩做出来。
但这期间,也不乏有题材被热炒,1月份横空出世的ChatGPT,把一些股票给带火了,很多股票都涨了两三倍,比如360,汉王科技,汤姆猫,科大讯飞,而且在高位还能呆住。我的观察仓中,也有些因此受益,比如海康威视,目前是持仓中盈利比例最高,达到50%。
前两天看到一篇文章,一个买入360的,本来是以困境反转,越跌越买,结果被深套了,但chatGPT的来临,反转没等到,却等来了AI这股风,让原本亏损50%,一季度竟然解套了,还赚了30%,赚了比风落之财。
近期AI概念股表现非常强劲,4月3日三六零股价再度涨停,我在18.26的价格把最后一批仓位也卖掉了,前后历时2年时间,从亏损最多接近50%,再到盈利30%左右卖出,整个经历我觉得值得复盘一下。
昆仑侠,公众号:昆仑侠风落之财-复盘三六零投资历程
今天就先聊到这了,各位晚安。各位的“点赞”、“在看”是对启程资本老韩的最大支持,感谢🙏。
免责声明:上述内容仅代表发帖人个人观点,不构成本平台的任何投资建议。
营业成本同比增长14.5%,多出114亿,这估计是因为拿地成本增加了
万科的管理层值得信任,这也是我买万科的一个重要原因
万科2022年的业绩也不太好看,不过正增长还是优秀的
以万科的底子,跟上行业复苏的节奏问题不大
今年万科至少要销售反转,否则就该清仓了