


快手一季报:
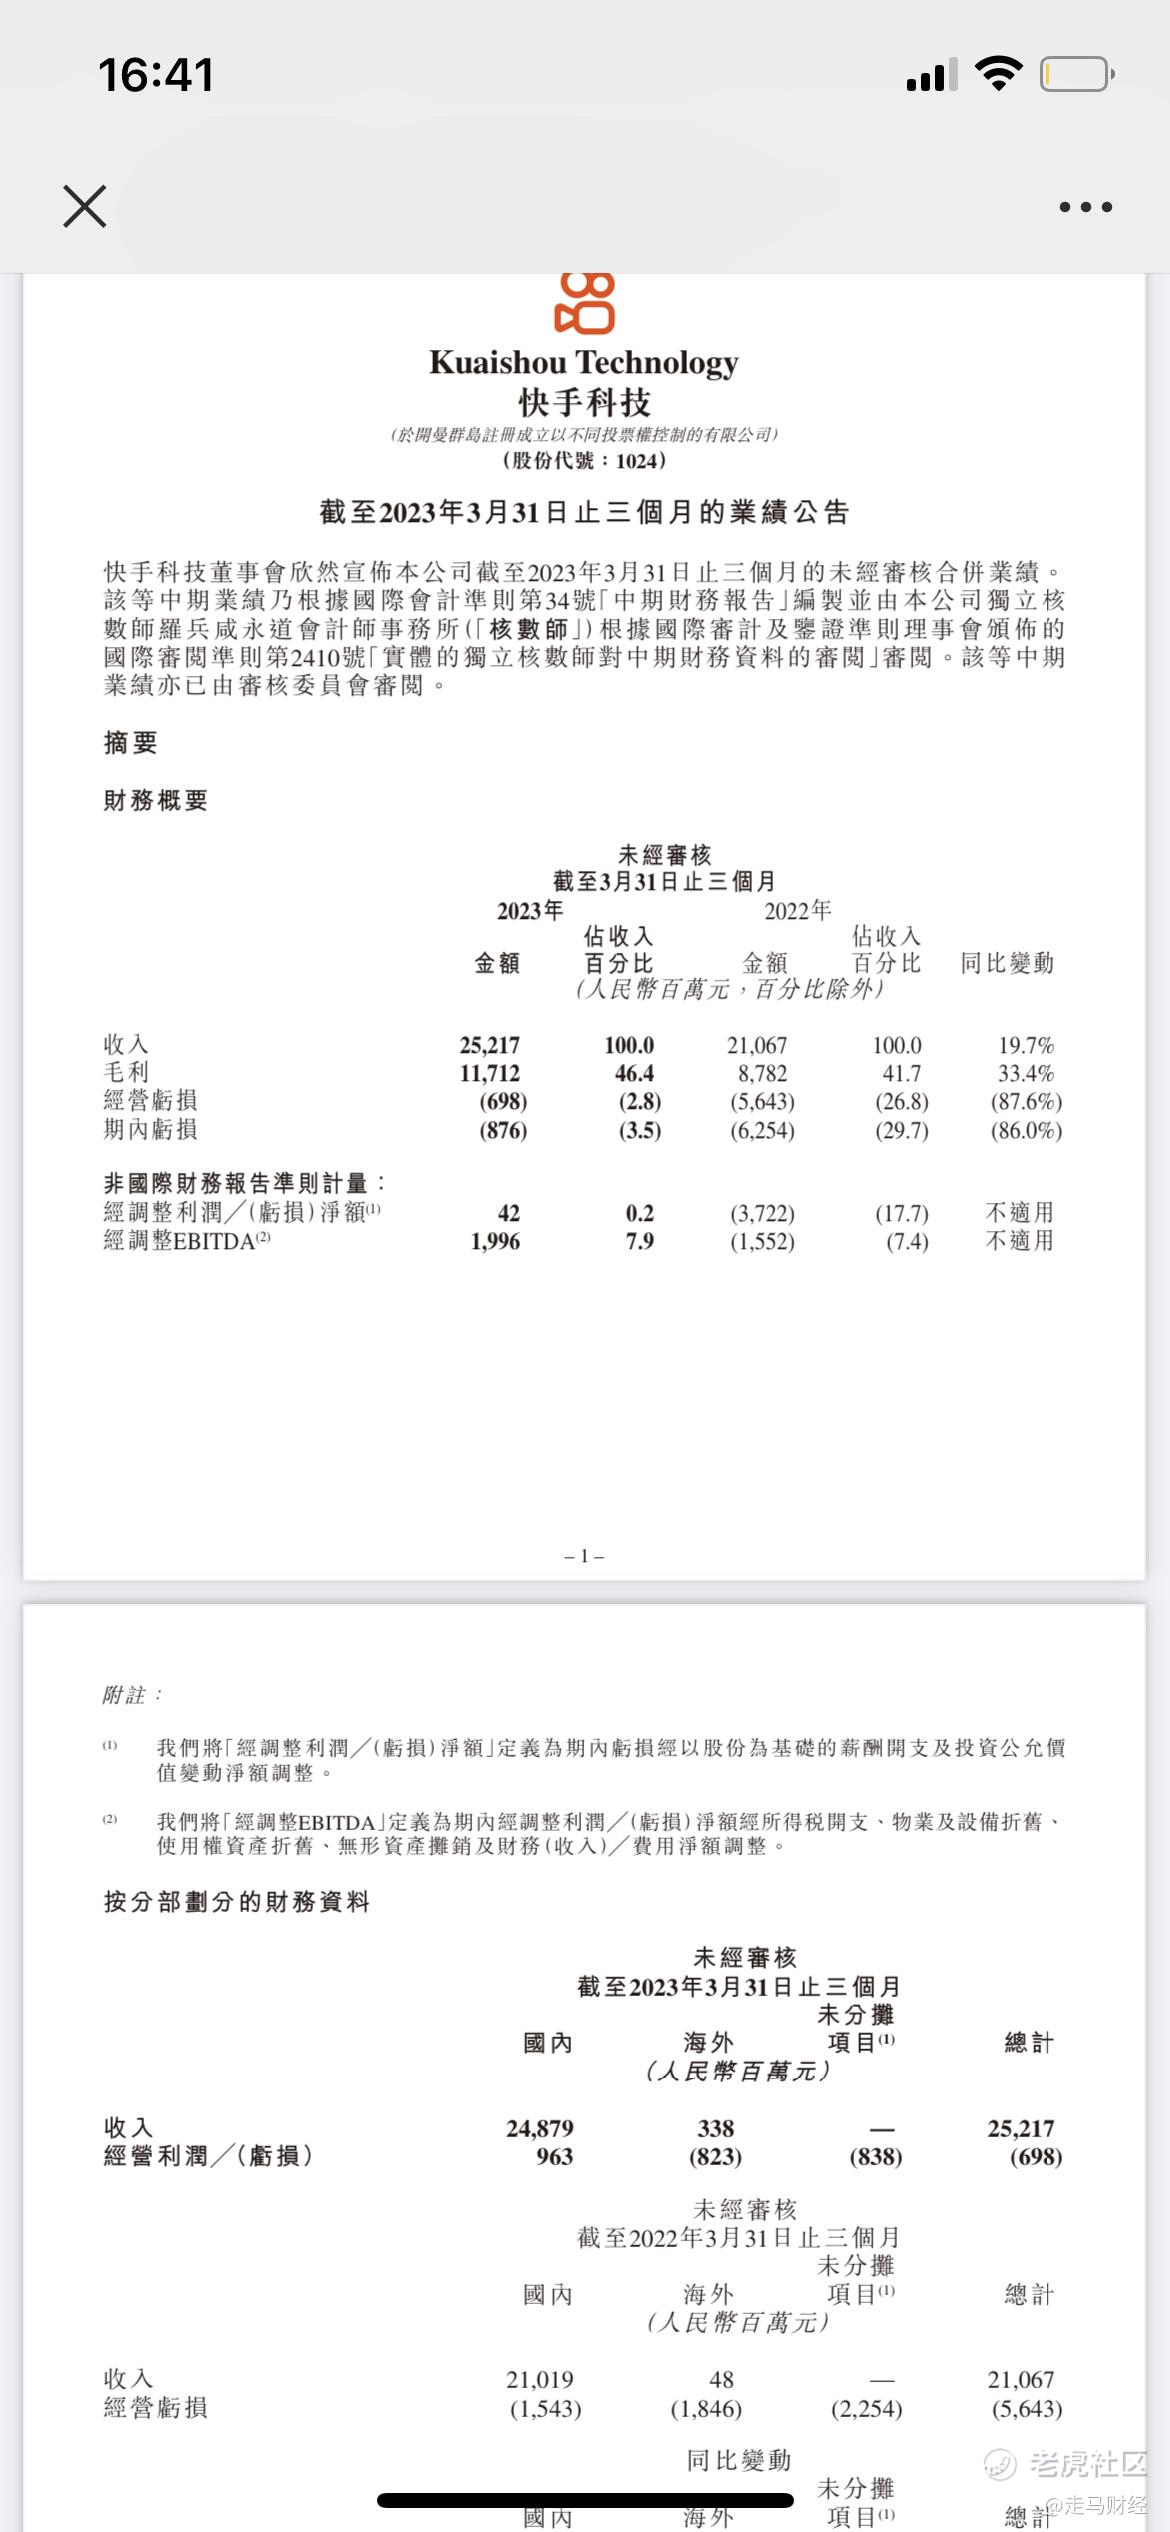
营收252亿,同比增长19.7%,超预期。
Non-Gaap利润4200万,上市以来首次集团盈利,以前只做到国内业务盈利,超预期。
电商GMV 2248亿,同比增长28.4%,超预期。
一季度日活3.74亿,月活6.54亿,均为历史新高。$快手-W(01024)$
三大业务中广告收入131亿,同比增长15.1%,略超预期。
直播业务93亿,同比增长18.8%,超预期。
电商为主的其他业务28亿,同比增长51.3%,远超预期。
营销开支继续压缩,研发开支大减。
降本增效进入高潮,可能也是尾声。
接下来要看主业广告、电商、直播的增长推动未来发展了,毕竟疫情也结束了,经济也在温和复苏,光靠降本增效也是不行的。
值得重点关注的是电商,今年肯定能破万亿,长期来看变现率有较大提升空间,GMV增长动能切换,直播进入常态,直播+视频+商城+搜索+推荐全域经营才是未来,也就是说,直播电商要回归电商经营本质。
路漫漫其修远兮,期待和风险并存。
免责声明:上述内容仅代表发帖人个人观点,不构成本平台的任何投资建议。
18
举报
登录后可参与评论
一季度报告真有点意思,特别是电商业务的高增长,我会继续关注它的表现。
基本面只能说一般般,但快手的电商业务增长超预期,还是有一些亮点的
快手的发展前景还是很好的,一季度的营收增长、盈利等数据都超出预期
期待快手能带来更多好消息,这样我投资的信心就更足了
看来我应该会找个机会买入快手了,一季度的业绩超预期啊