


快手实现整体盈利,回购 40 亿港元 股价会有新一轮增长吗?
前言:
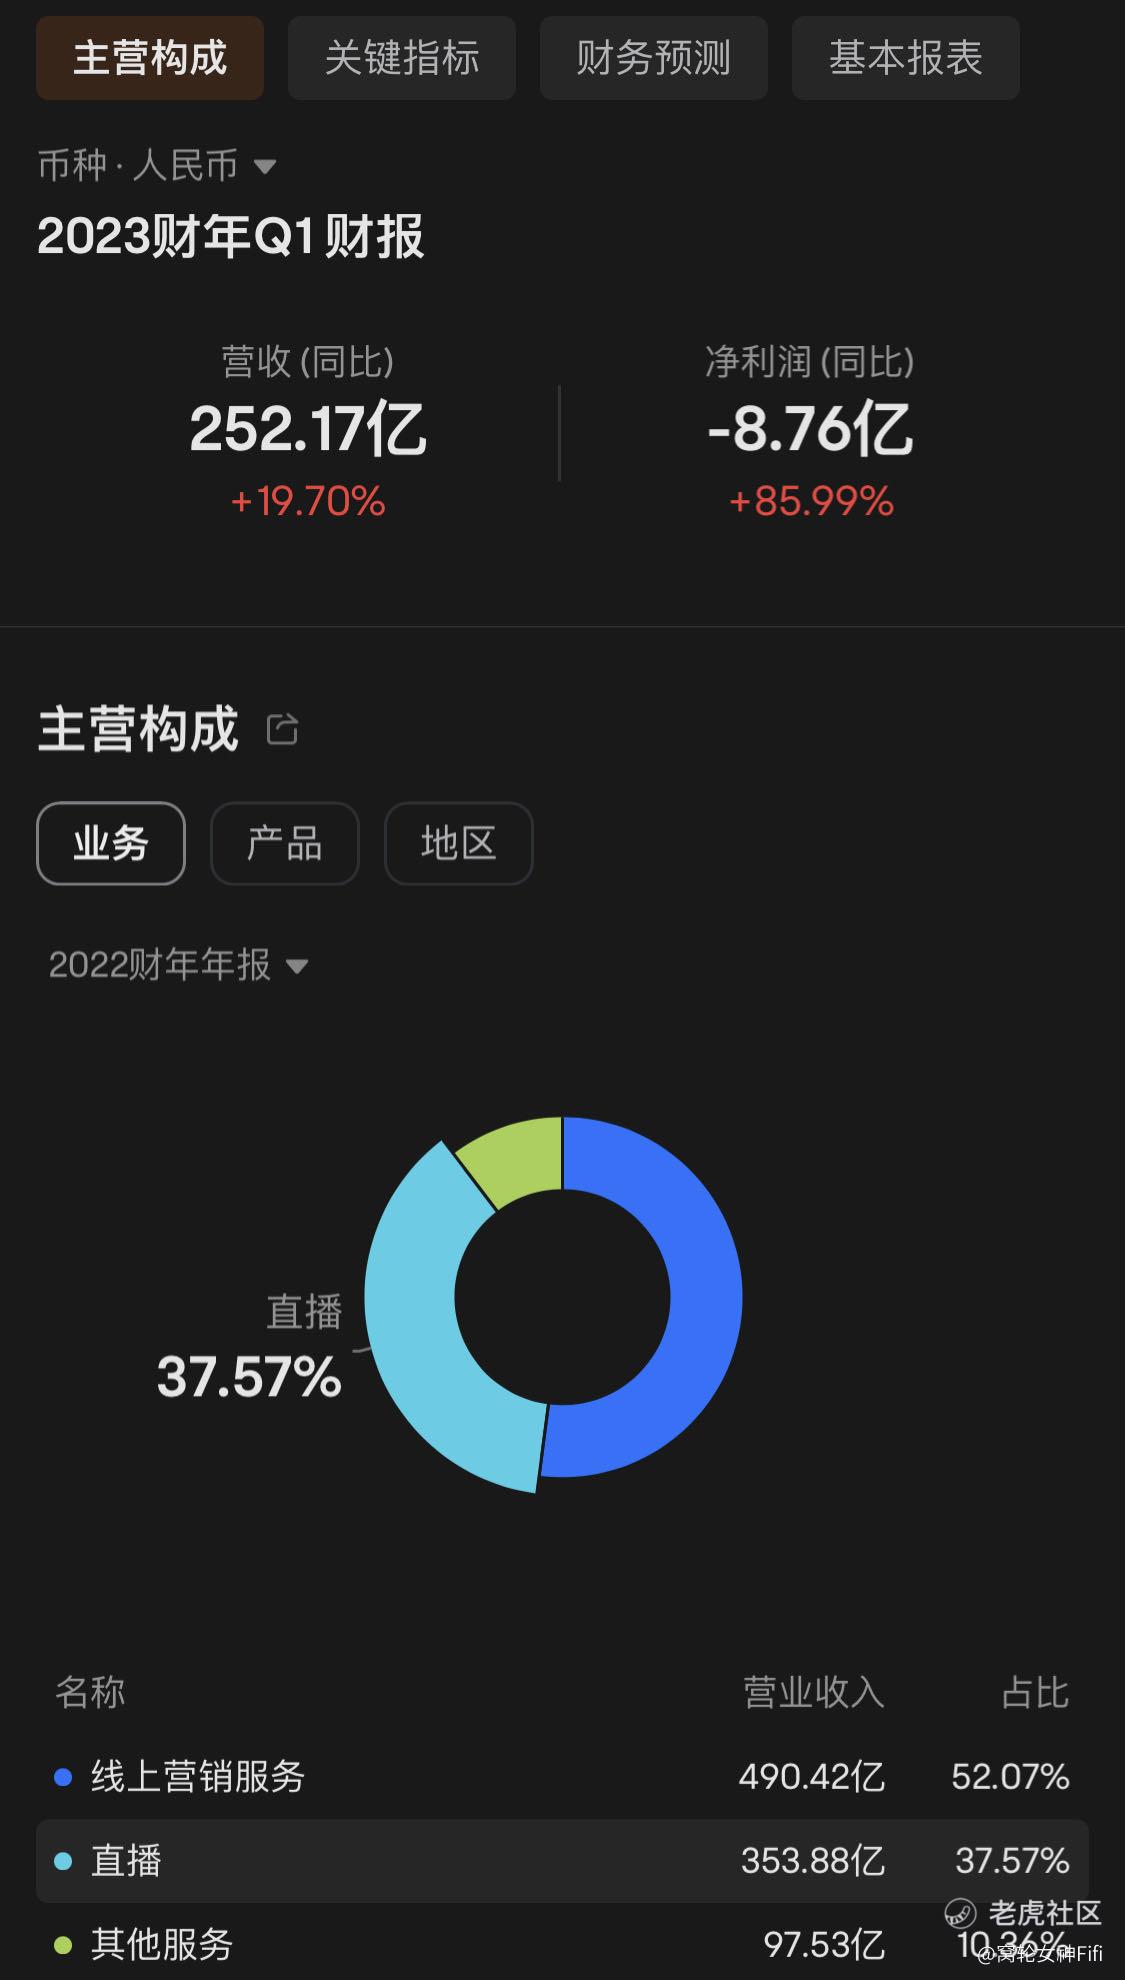
$快手-W(01024)$ 23 年 Q1 总营收按年增长 19.7% 至 252.2 亿元,超越市场一致预期的 245 亿元。
线上营销服务、直播和其他服务对收入的贡献占比分别为 51.8%、37.0% 和 11.2%。
快手经调整净利润达 4200 万元,实现上市后首次集团层面整体盈利。
国内业务已连续四季度实现经营利润,海外经营亏损环比收窄 45.1%。快手另外宣布回购不超过 40 亿港元。那么股价会有新一轮增长吗?
正文:
快手在2023年第一季度实现了强劲的财务表现,总营收增长19.7%,超过市场预期,并且实现了集团层面整体盈利。此外,国内业务连续四个季度实现经营利润,而海外业务的亏损也有所收窄。
这些数据显示了快手在增长和盈利能力方面取得了积极的进展。
然而,股价的走势受到多种因素的影响,包括市场整体环境、行业竞争态势、公司的战略执行和未来增长预期等。
在这里,Fi姐画一个重点:我们投资港股时,不仅要关注个股业绩,更要看整个行业趋势噢!
快手科技是一家主要运营内容社区和社交平台的中国投资控股公司。
该公司主要提供直播服务、线上营销服务及其他服务。其中线上营销解决方案包括广告服务、快手粉条及其他营销服务。其他服务包括电商、网络游戏及其他增值服务。该公司主要于国内市场开展业务。
那么,内容运营社区和社交平台,在未来我们将持续看好以下几方面:
(一)持续增长的数字内容消费
随着互联网的普及和移动设备的普及,数字内容消费持续增长。用户对于获取和分享各种形式的内容的需求日益增加,包括文章、图片、视频、音乐、直播等。
内容运营社区和社交平台提供了满足用户需求的平台,有望从这一增长趋势中受益。
(二)社交互动和用户参与
社交平台在用户之间构建了社交网络,用户可以与朋友、家人和全球社区进行互动和交流。
用户希望参与到内容创作、评论、分享和点赞等活动中,社交平台为他们提供了平台。这种社交互动和用户参与的需求有望继续推动社交平台的发展。
(三)广告和品牌营销机会
内容运营社区和社交平台吸引了大量的用户和用户关注的目标群体,这为品牌和广告商提供了机会。通过在社交平台上展示广告、合作推广和与用户进行互动,品牌可以增加曝光度、提高品牌认知和推动销售。这为社交平台带来了广告和品牌营销收入。
但是,我们也要注意到,内容运营社区和社交平台是一个竞争激烈的行业,随着技术的不断进步和用户需求的变化,市场格局可能发生变化。
因此,成功的平台需要不断创新、适应用户需求,并建立强大的社区和用户黏性。
总结:
由于数字内容消费和社交互动的持续增长,内容运营社区和社交平台在未来有望继续看好。
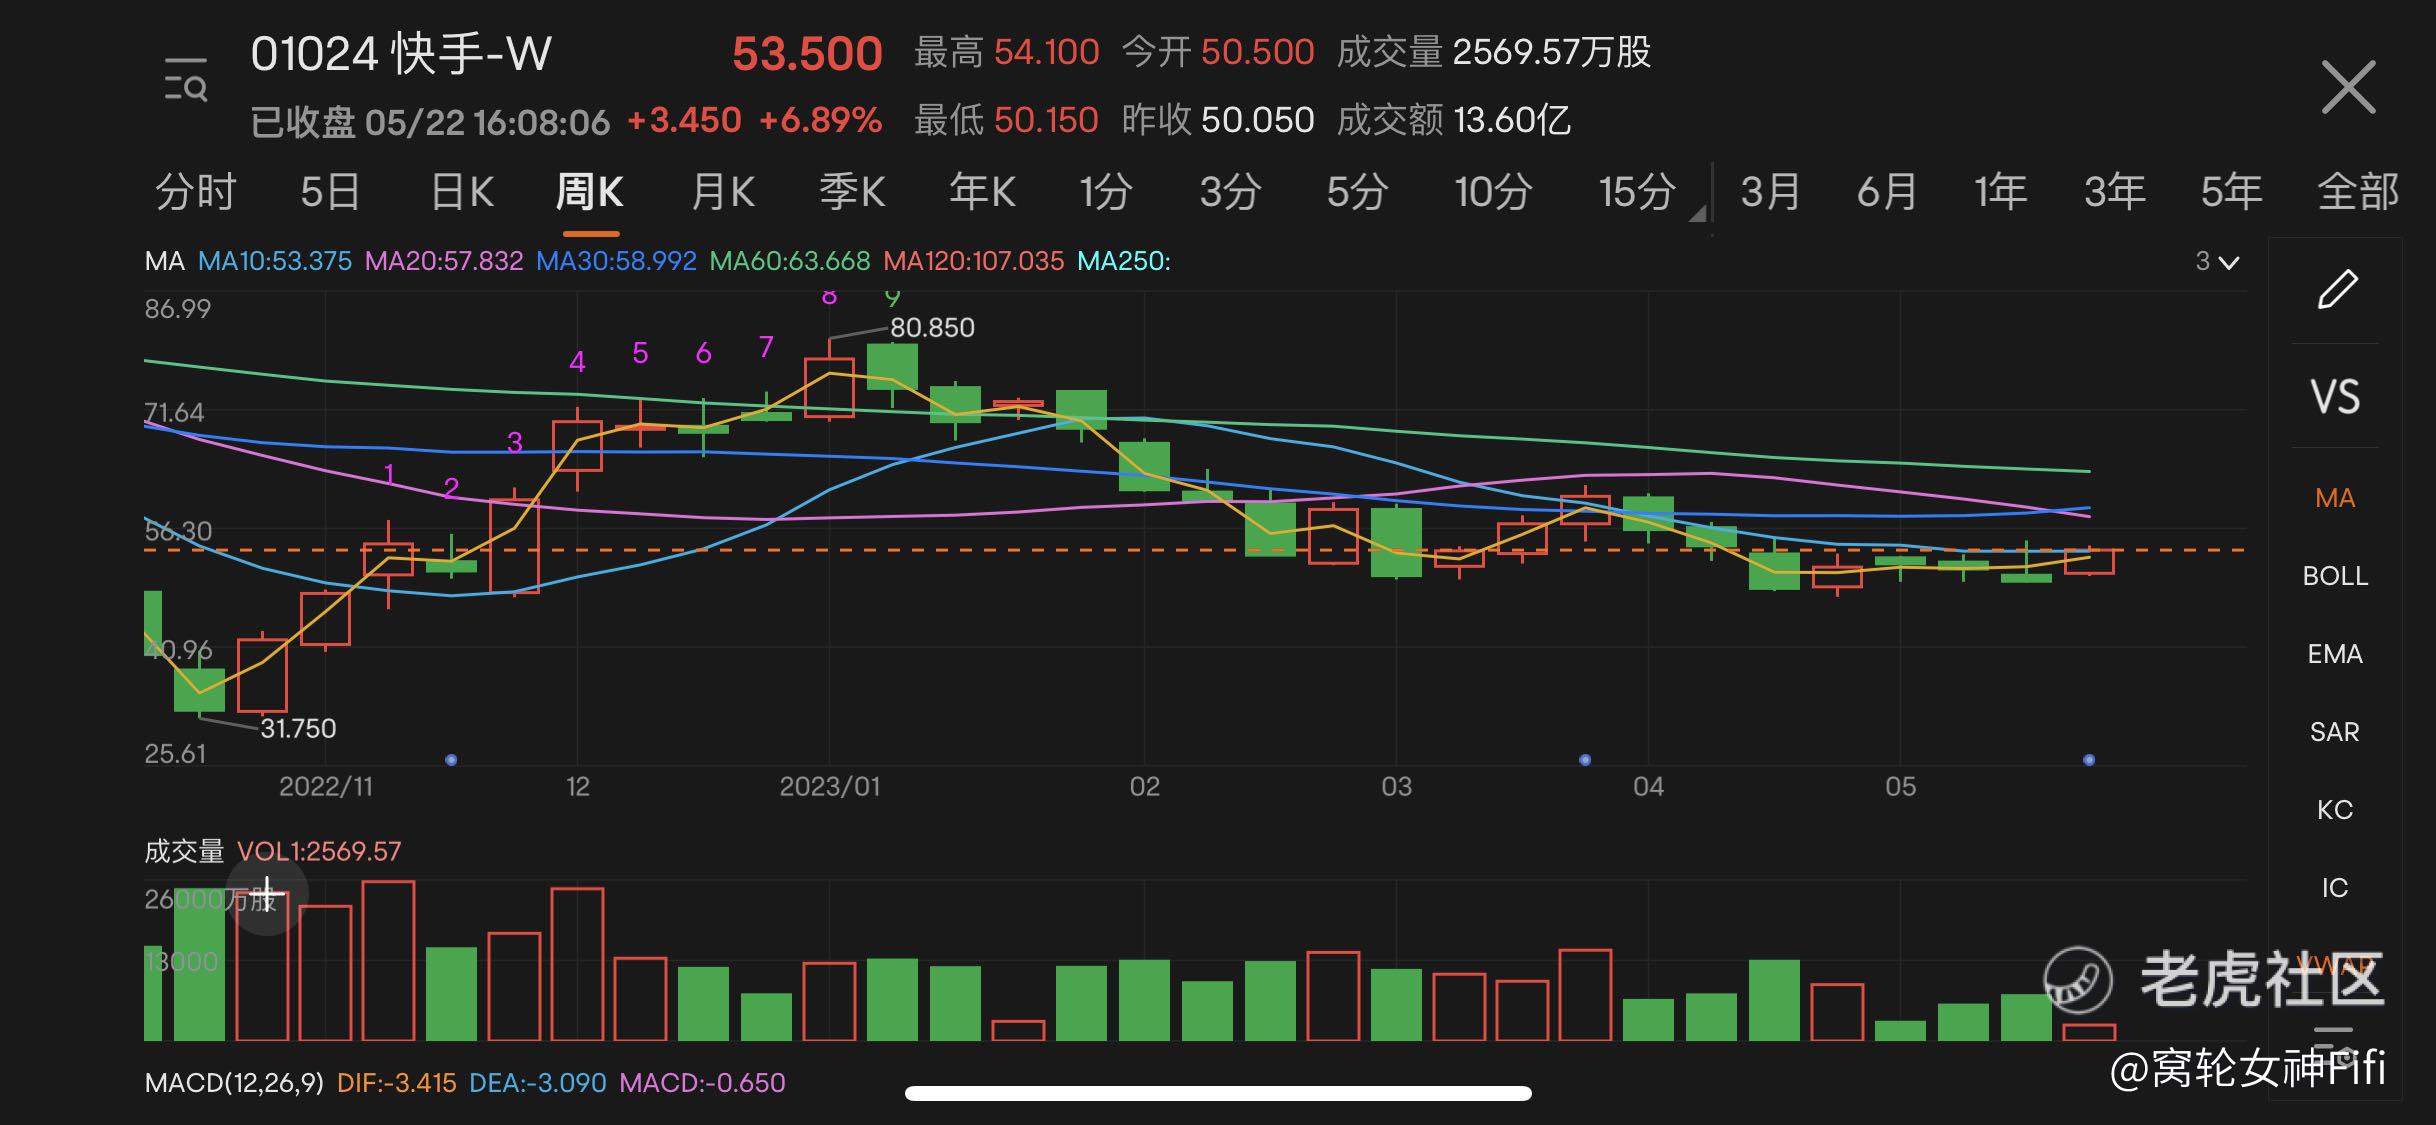
然而,快手股价能否有新一轮的增长,目前定论还太早,宜多观望整体板块行情及大盘走势。
免责声明:上述内容仅代表发帖人个人观点,不构成本平台的任何投资建议。
对于广告商,社交平台是极具吸引力,可以帮助品牌增加曝光度、提高品牌认知度和推动销售,从而提高收入。
社交平台和内容运营社区已经成为现代营销的重要一环~