


半导体行业凛冬已至?下游需求锐减,复苏时间仍不确定
最近,多家半导体企业公布2023年Q1业绩。
其中我们重点关注港股的 $中芯国际(00981)$ 以及 $华虹半导体(01347)$ 。
1、业绩情况及最新券商观点
(1)中芯国际
中芯国际2023年一季度实现营业收入102.09亿元,同比下降13.9%;归属于上市公司股东的净利润15.91亿元,同比下降44%。
杰富瑞表示,中芯国际第一季度销售收入和毛利率均超出市场预期,但这是由客户寻求扩大市场份额,而非整个半导体行业走强而推动的。
受中国市场情绪反弹、客户库存消化完结以及对新产品的强劲需求推动,中芯国际预计第二季度销售收入环比增长5%到7%。
杰富瑞将2023年至2024年收入预测上调5%,净利润预测上调13%,理由是该公司第一季度的盈利超过预期,第二季度的预期也很乐观,但杰富瑞指出,半导体行业需求复苏的时间仍高度不确定,将中芯国际目标价从17.04港元上调至21.83港元,同时维持“持有”评级不变。
开源证券表示,中芯国际2023年Q1业绩略超指引,但目前尚未看到市场全面回暖迹象,智能家居有见好转,但手机、消费类市场需求仍疲软、多数老产品及标准产品的客户库存尚未调整结束。
与杰富瑞相反,开源将2023-2024 年营收预测由81/102亿美元下调20%/20%至65/82 亿美元。将 2023-2024年归母净利润预测由 16/19 亿美元下调下调50%/47%至8/10亿美元。
中金研报表示,展望2023全年,公司认为虽然2023Q2收入触底回升,但下半年复苏的幅度还不甚明朗,整体来看,尚未看到市场全面回暖,因此对于2023 年全年的指引维持不变,即销售收入同比降幅为低十位数,毛利率在20%左右。
因此,中金维持盈利预测不变,维持公司跑赢行业评级和H/A 股目标价23港元/60元不变
从盈利预测调整来看,上调、下调以及维持不变的都有,各大券商的观点有些分歧。
(2)华虹半导体
华虹半导体2023年一季度销售收入6.31亿美元,同比上升6.1%;归母公司净利润为1.52亿美元,同比上升47.9%,环比下降4.3%。
Q1的电子消费品营收 3.69 亿美元,同比下滑 6.7%,工业与汽车产品营收 1.80亿美元,同比增长 69.8%,为重要的增量节点。
东吴证券表示,华虹半导体Q1的营收符合预期,但利润低于预期。东吴认为目前行业仍处下行周期,下游需求不足,但受限于供给有限,公司整体产能利用率将维持在高位。
盈利预测方面,2023-2025年归母净利润东吴分别下调0.78 亿美元至 3.31 亿美元、下调0.31 亿美元至3.90 亿美元、下调0.19 亿美元至4.53 亿美元
开源证券预计华虹半导体2023第三季度的收入仍将承压,产品降价导致8寸毛利率回落、同时公司无锡12寸一期后续30K/M产能规划在年内释放导致折旧增加压力持续或导致 2023年Q3毛利率存在继续下行压力。
后期伴随下游去库存结束、半导体景气度复苏,公司有望在2024-2025年重回健康增长。
考虑到产品价格下滑压力,开源证券将2023-2025年净利润预测由4.0/4.5/5.8 亿美金分别下调至 3.8/4.1/4.6 亿美金,对应同比增长分别为-16%/8%/14%。
从券商观点来看,这份财报是不及预期的,除了东吴和开源外,还有多家券商都大幅下调了华虹半导体的未来盈利预测。
华泰证券下调2023/2024/2025 年归母净利润预测22.0%/35.8%/35.8%,至3.43亿/3.49亿/3.77亿美元。
花旗认为当前疲弱的宏观背景下短期有调整压力,将今明两年盈利预测分别下调21%,维持对华虹半导体买入评级,但目标价从38元下调至33元。
相比于对中芯国际的态度不太一致,大多数券商都下调了对于华虹半导体的盈利预测,对其近几年的赚钱能力并不乐观。
2、半导体寒冬!机构:需求复苏和库存去化不及预期
由于疫情,全球宏观经济弱势导致消费电子需求急剧下降。
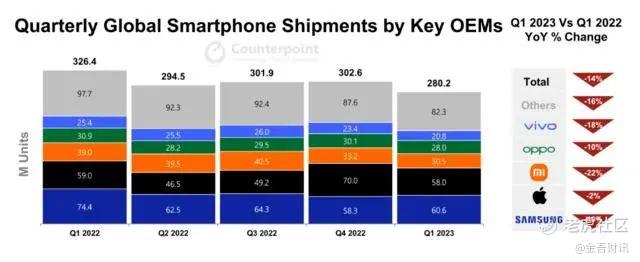
市场调查机构Counterpoint Research的数据显示,2023 年第一季度全球智能手机市场出货量为2.8亿部,同比下降 14%,环比下降 7%。
电脑的情况则更加糟糕,IDC公布的数据显示,从2022年第一季度至今,全球的PC出货量已连续5个季度同比下滑,2023年第一季度,PC出货量的同比跌幅更是已经扩大到了29%。
联想和惠普仍是该季度出货量最高的两家厂商,但都不能免于大幅下滑——联想和惠普的季度出货量分别下滑了34%和26%。
就连全球消费电子龙头苹果的出货量也遭受了极大压力。虽然比起其他同行20%左右的降幅,iPhone的出货量表现仍具韧性,但毕竟也还是录得2%的负增长。
不过 $苹果(AAPL)$ 的PC业务就没那么好过了,MacBook的Q1出货量同比下降约44%。据此前消息,由于需求低迷,苹果已在1、2月暂停了用于MacBook的M2系列自研芯片的生产。
下游的消费电子需求大幅降低,半导体的需求自然就随之下降,半导体行业从顶峰瞬间跌入寒冬,生产出来的芯片没有人要,库存也逐渐升高。
中芯国际(SMIC)和华虹半导体这两家公司在半导体产业链中同为晶圆代工厂。
除了中芯国际和华虹半导体之外,全球范围内的其他晶圆代工厂最近也发布了最新业绩,台积电、联发科等第一季度财报数据也出现不同幅度的下滑。
招商证券对于半导体行业晶圆代工厂最新研报认为:23Q1行业需求复苏和库存去化不及预期,晶圆厂全年扩产计划较为谨慎,均保持了资本支出指引。
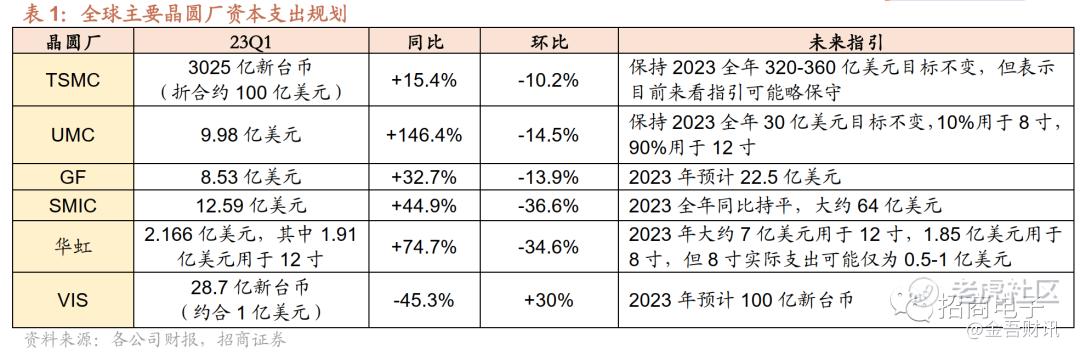
展望2023Q2,多数晶圆厂预计产能利用率环比缓慢复苏,但考虑到当前下游并未明显复苏,部分厂商产能利用率回升可能主要系产品结构变动,例如中芯国际2023Q2产能利用率回升主要系承接设计公司部分新产品12寸急单增多和萎缩市场的份额提升,因此产能利用率复苏力度和持续性尚不明朗。
3、巴菲特也不看好?最新持仓清空台积电
从“股神”巴菲特的最新操作来看,他似乎也不认为半导体行业即将开始复苏。
巴菲特旗下的伯克希尔哈撒韦在2022年第三季度建仓 $台积电(TSM)$ ,一举买入超40亿美元的台积电美股。对于偏爱消费、金融行业的巴菲特来说,投资硬科技企业并不常见。
仅一个季度后,巴菲特就直接减仓了86%,持仓市值仅剩6亿美元。最新的13F持仓文件显示,到了2023年第一季度,伯克希尔彻底将台积电清仓,一股不剩。

巴菲特对于台积电这家公司本身是非常看好的,在股东大会上,巴菲特表示台积电在产业链中是最重要的一环。
巴菲特认为,“目前没有一家公司可以与台积电相比拟,这家公司拥有非凡的领导地位。”不过巴菲特进一步表示:“我不喜欢台积电的地理位置。”
伯克希尔首次建仓到彻底清仓仅不到9个月,从行业和持股时间来看,这个操作都不像是巴菲特以往的风格。
因此可以大致推断,巴菲特最初先是认为台积电这家公司的行业地位非常符合自己的投资风格(护城河极深),加上和自己熟悉的苹果强相关,于是开始建仓。但逐渐意识到国际局势对于该行业的影响大大超出了预期,甚至可以无视基本面,因此改变了想法,彻底清仓。
那么就可以推断出,在目前的紧张国际局势下,巴老爷子对整个半导体行业都比较悲观。
4、总结
股价表现方面,中芯国际在2020年7月创出历史新高后马上开始跳水,股价60个交易日跌去近6成。随后的一年则大起大落,股价宽幅震荡。
2022年8月至今则在低位盘底,还未成功突破。
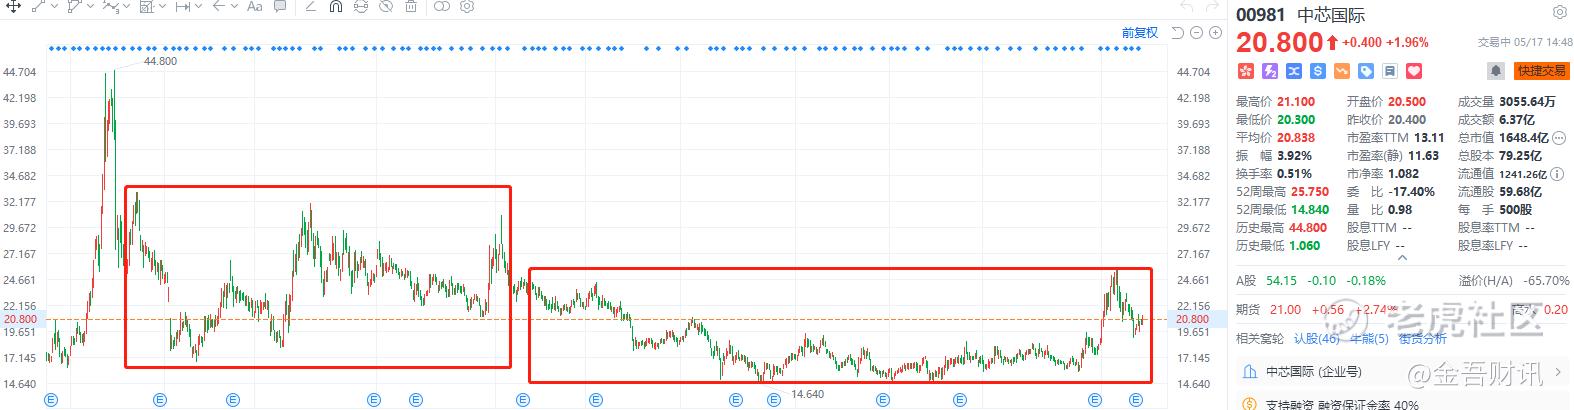
华虹半导体则从2021年底开始一路下跌,跌了将近一年后在2022年10月开启了一轮股价翻倍的触底反弹,但近期再度回调至相对较低的位置。
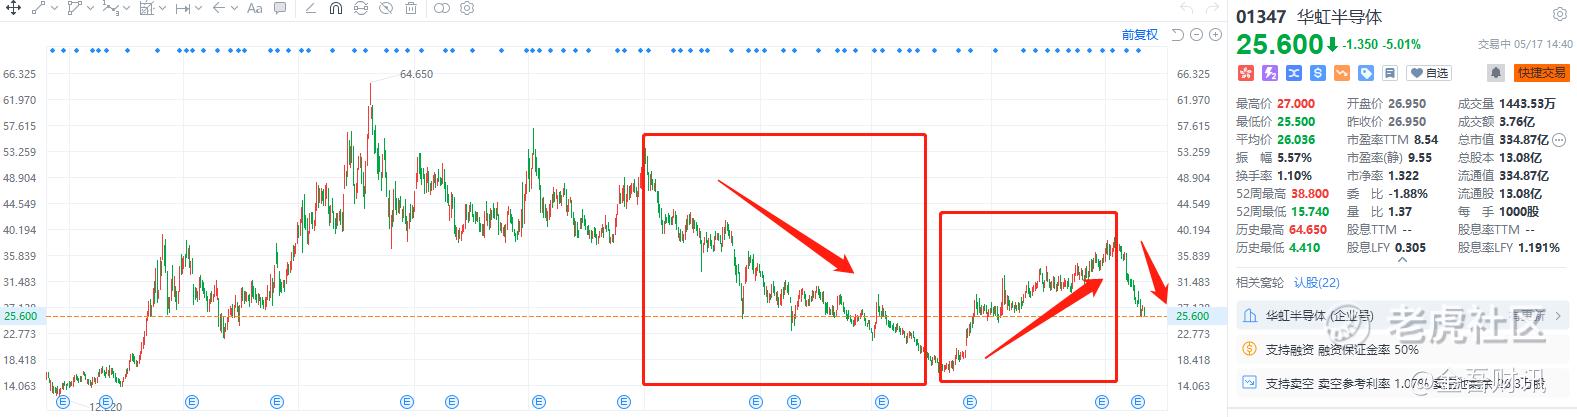
值得一提的是,5月17日,上交所上市委最新公告,华虹半导体有限公司首发获通过,将登陆A股科创板,成功实现AH两地上市。
光大证券指出,若华虹半导体成功在A股上市,流动性增加有望催化估值进一步提升。
总的来说,目前整个半导体行业处于底部几乎已经是共识了,但各大半导体企业最新的Q1业绩也并没有明确的回暖迹象。到底什么时候开始复苏,复苏幅度有多大,仍存极大变数。另外还需要考虑国际关系的不确定性。
上述因素导致了市场分歧非常大,或将使半导体公司股价波动性继续增大。
修改于 2023-05-18 17:40
免责声明:上述内容仅代表发帖人个人观点,不构成本平台的任何投资建议。
最近半导体行业迎来下游需求锐减,一些公司的业绩出现了下滑,半导体面临着发展困境
半导体是一个需要长期投入的行业,也是需要长期坚持、不断努力的行业
若华虹半导体成功在A股上市,我一定要买
现在唯一确定性的赛道就是半导体
我手中有中芯国际的股票,刚买的
目前半导体又回到低位,但我也不会再加仓
今年半导体的市场需求也是持续低迷