


经营业绩稳健增长,长期价值凸显赋能发展。珍酒李渡适合买入吗?
前言:
$珍酒李渡(06979)$ 是一家中国大陆地区的高端白酒制造商,于2023年4月27日在香港上市。
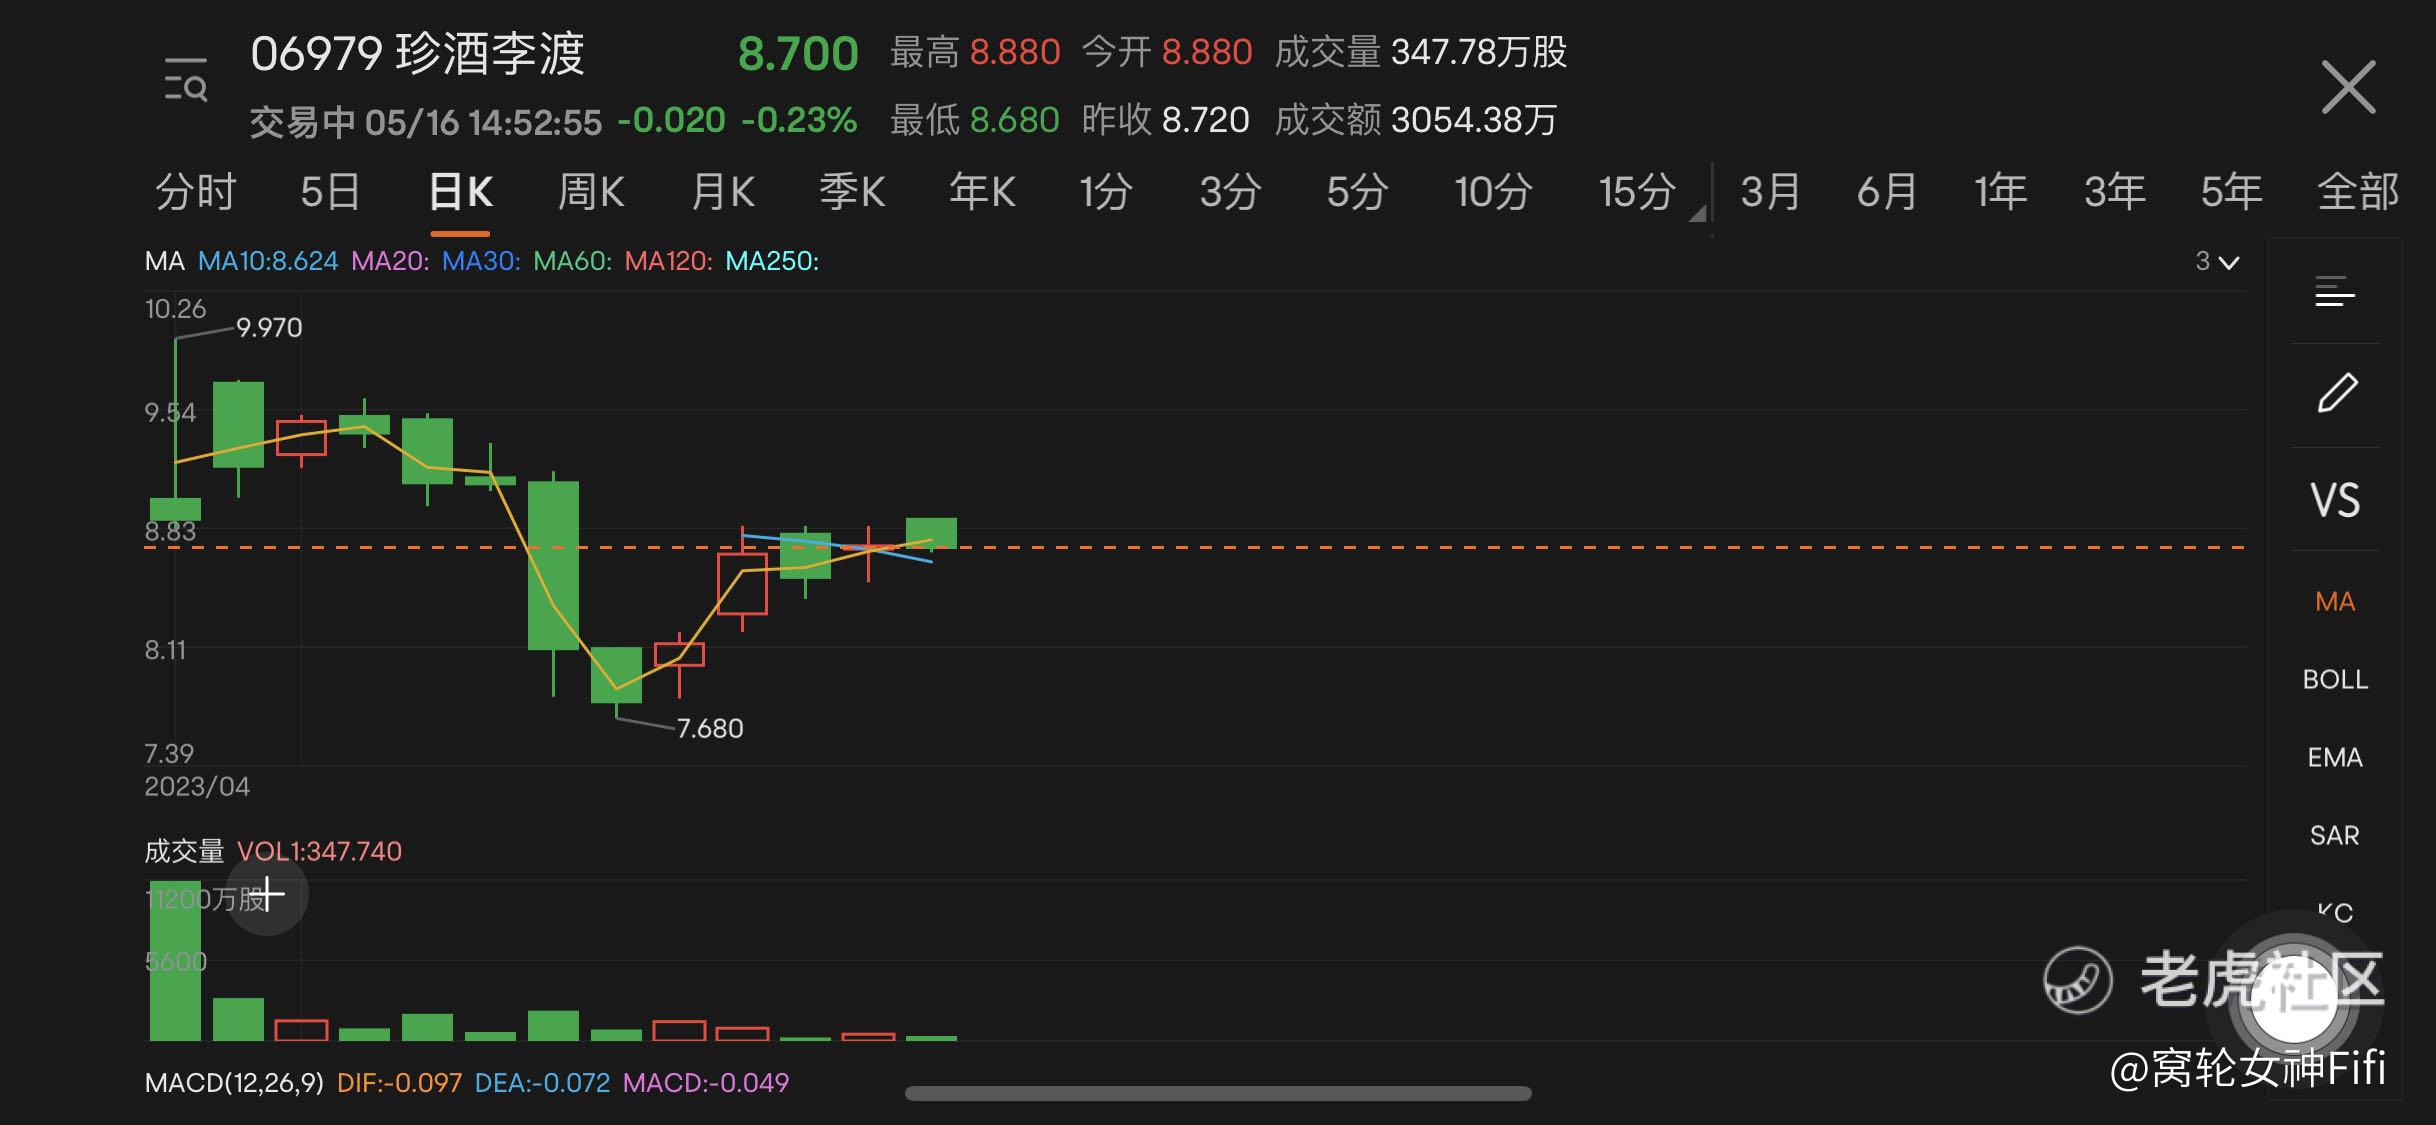
珍酒李渡集团有限公司是一家主要从事提供具有酱香特征的优质白酒产品的控股公司。该公司主要从事酱香型、混香型、浓香型白酒的生产和销售。
该公司经营的白酒品牌主要包括珍酒、李渡、湘窖和开口笑。
该公司产品主要面向次高端及以上白酒市场。该公司主要通过全国经销商网络和直销队伍销售酒类产品。该公司主要在国内和海外市场开展业务。
正文:
公司上市时间极短,我们先从近几年的财务数据来看看是否值得投资?
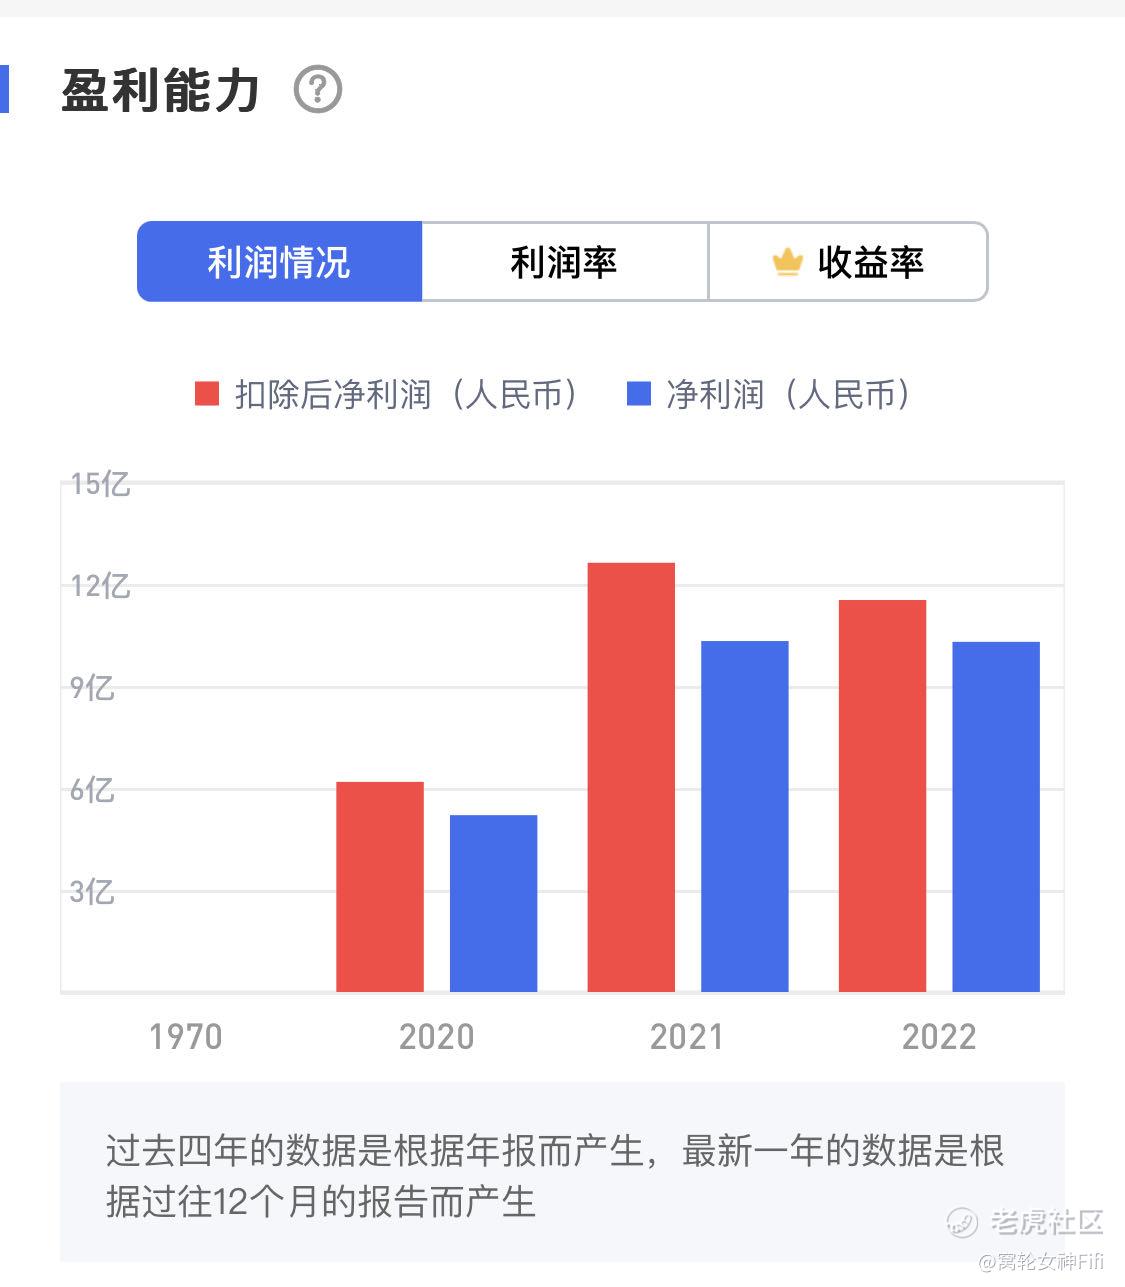
(一)盈利能力近两年有所提升
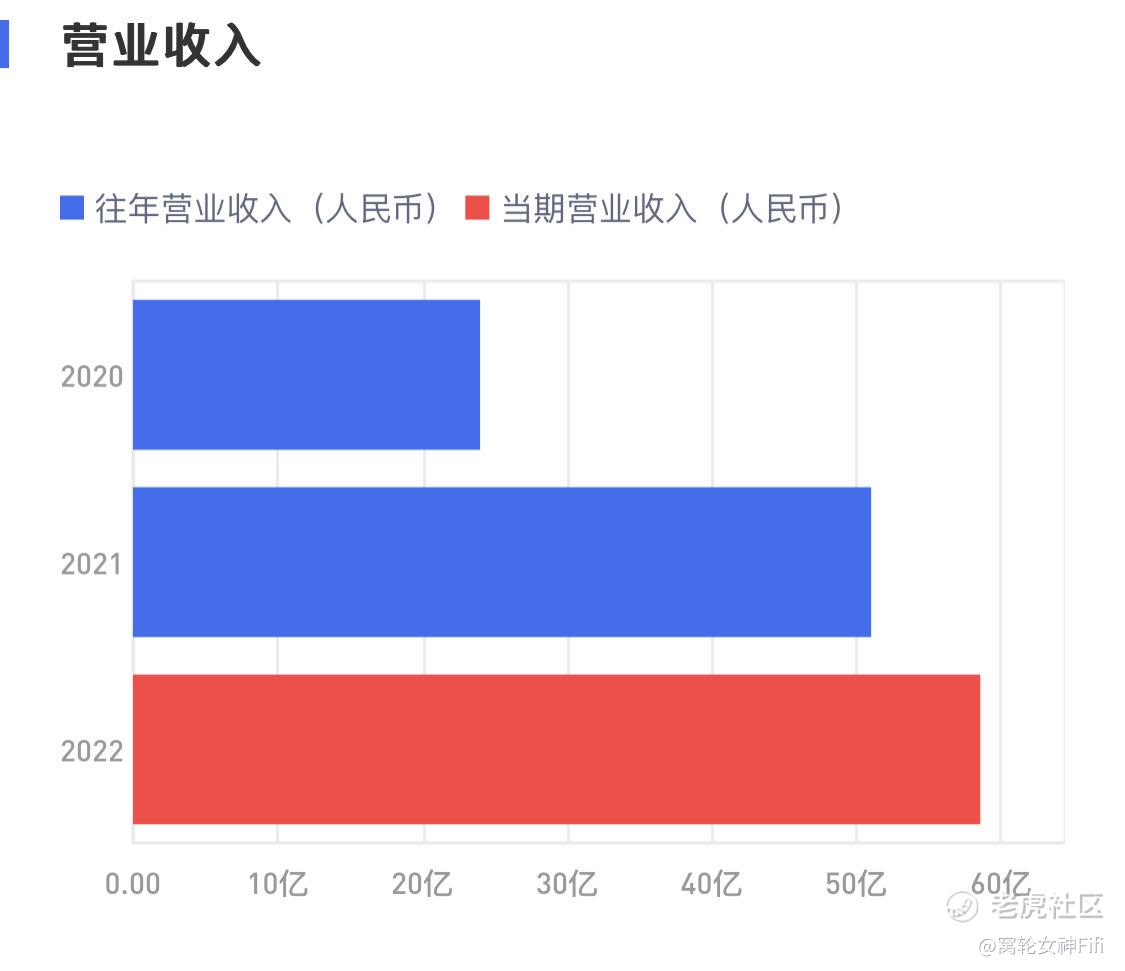
(二)营业收入逐年增长
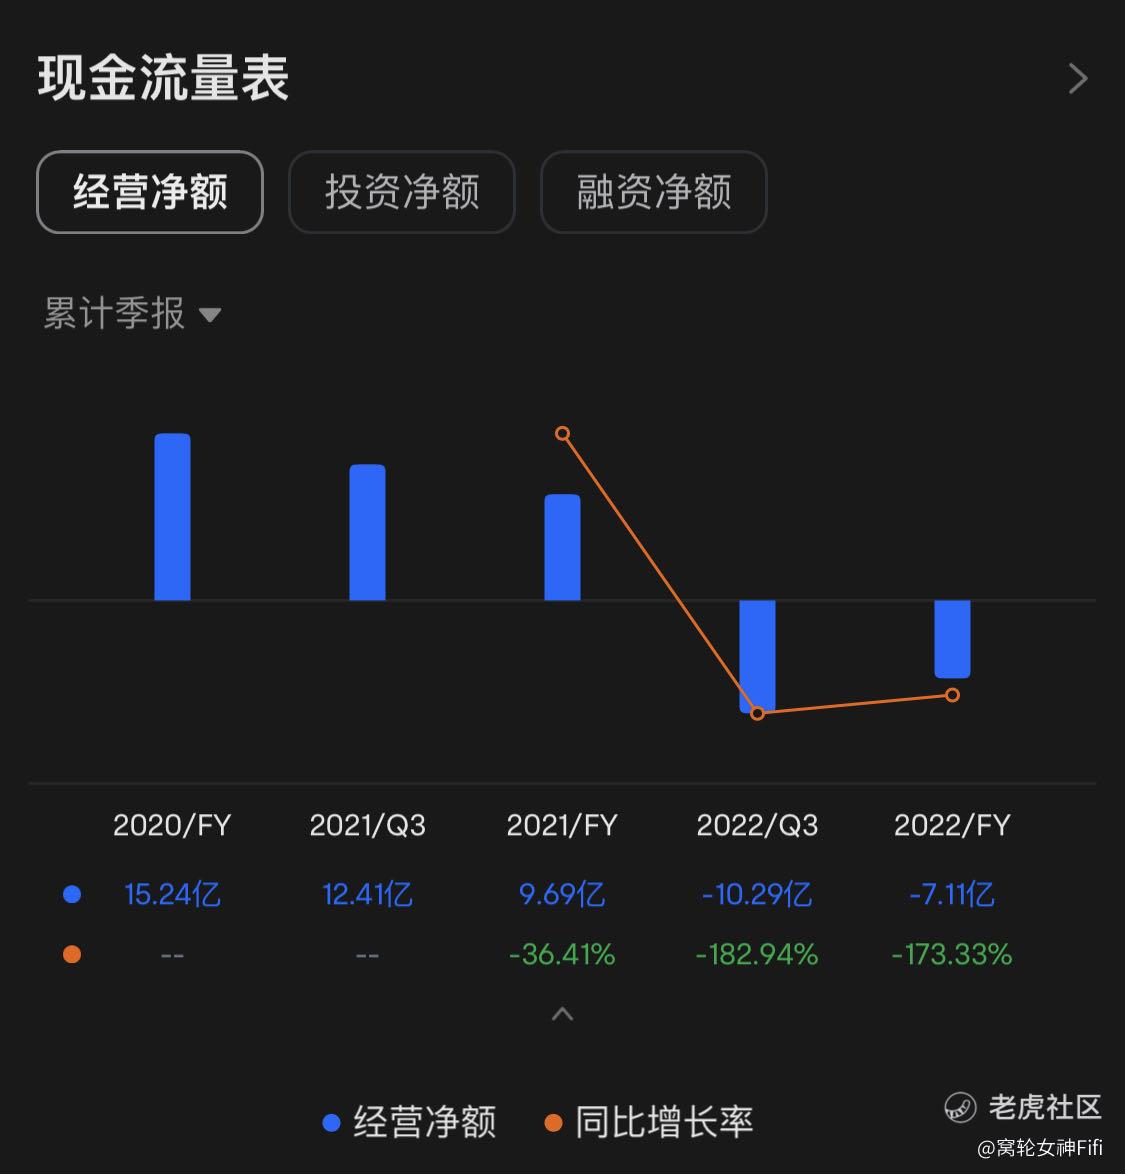
(三)经营净额欠佳
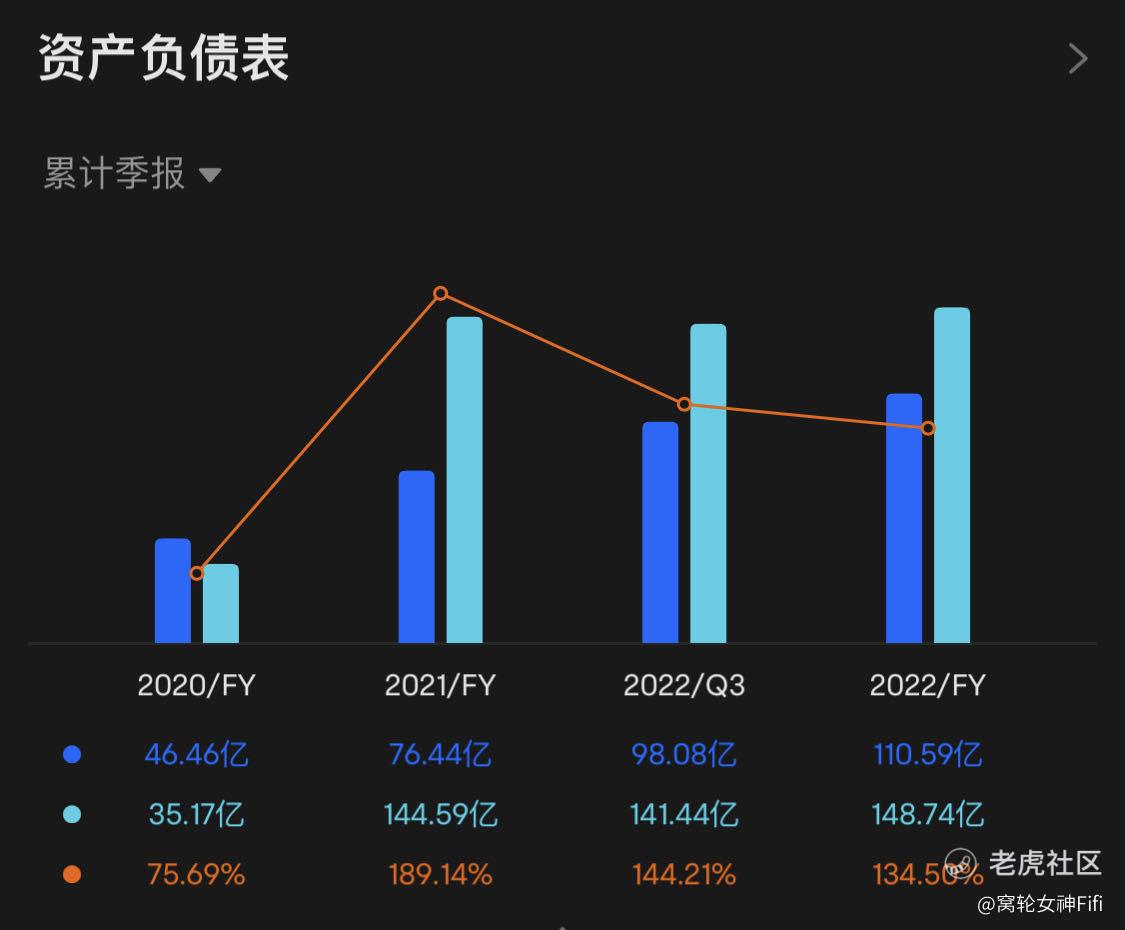
(四)资产负债率极高 存在潜在风险
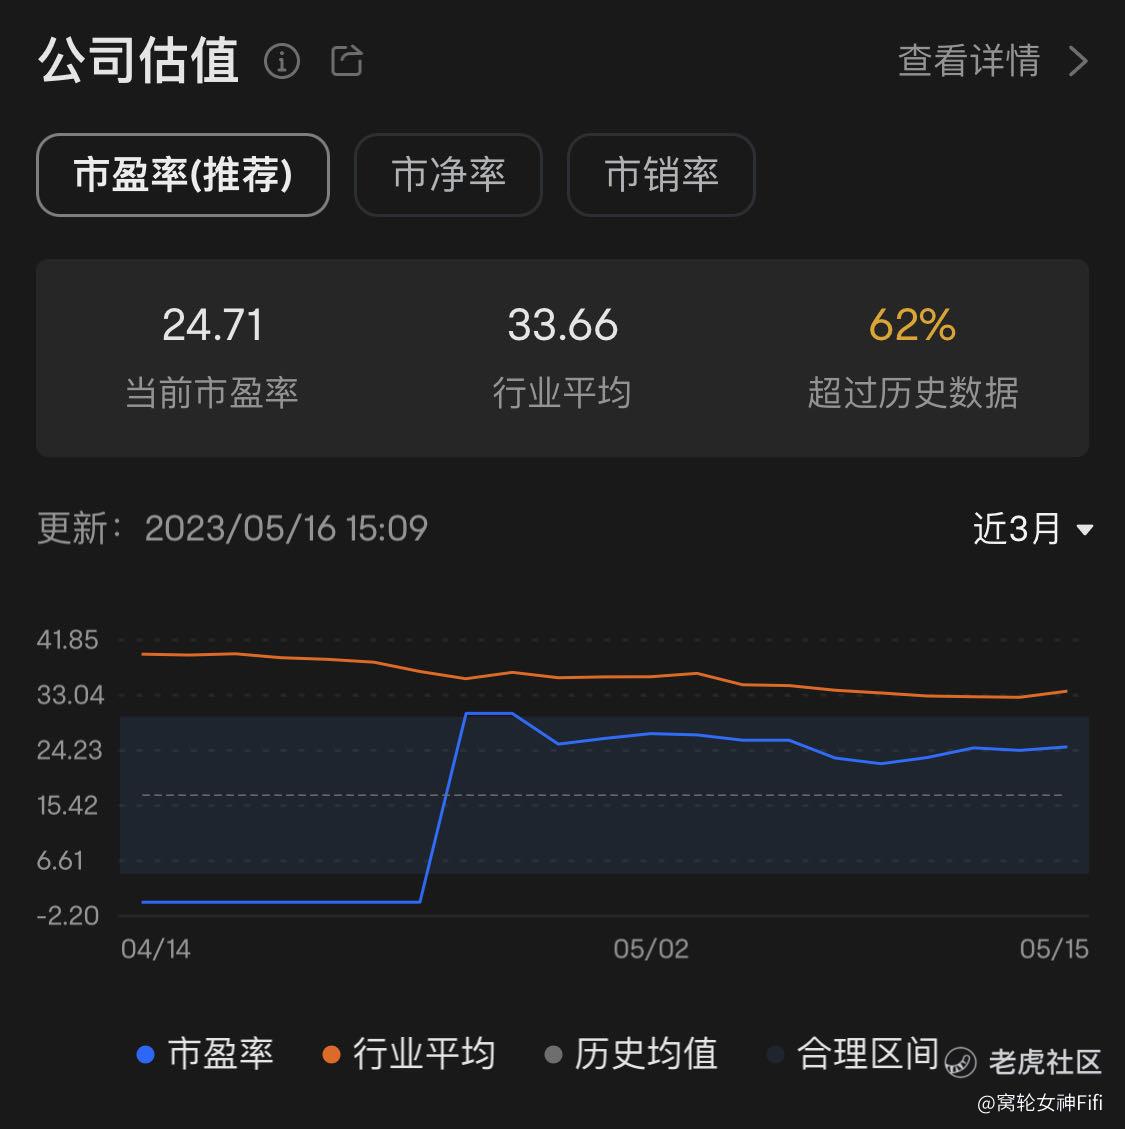
(五)市盈率低于行业平均
总结:
回顾珍酒李渡赴港IPO的历程,公司能够持续获得市场关注,得到投资者认可,充分验证了公司强劲的基本面。
然而,作为一家高端白酒制造商,珍酒李渡也面临着市场竞争激烈、原材料成本上涨、管理费用增加等挑战。
我们应该注意公司的财务表现、业务发展情况和市场前景等方面的信息,喜忧参半,谨慎评估公司的投资价值,宜观望。
免责声明:上述内容仅代表发帖人个人观点,不构成本平台的任何投资建议。
15
举报
登录后可参与评论
随着国内高端白酒市场不断扩大和消费升级的趋势,珍酒李渡有望在市场上占据一席之地。
关注珍酒李渡在品牌建设和市场拓展的动向~
这个公司在白酒行业中具有一定的规模和实力~
白酒板块,尤其是这个公司,值得收藏
看了一眼K线,这走势给人的感觉不很好
白酒版块现在确实是不适合买