


2023Q1 Invitae营收同比下滑5%,不过问题不在这
全球视野,深度视角
各位股东,大家早上好中午好下午好晚上好。
最近财报比较密集,所以基本都围绕财报展开。
哦,CMEF没去,各位有什么素材欢迎后台或者微信交流吧。
今天聊聊Invitae吧。

下滑好像又没下滑

2023年,对于任何一家公司都是新的开始,特别是对Invitae来说。
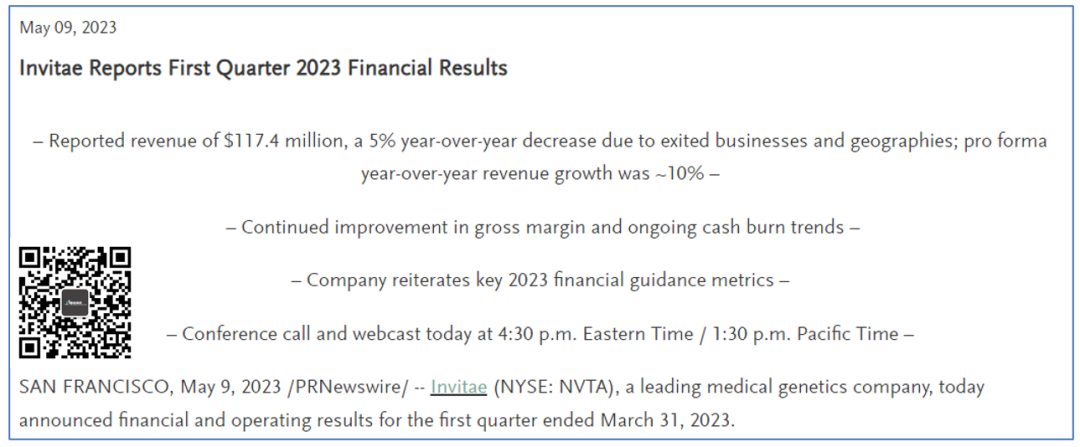
2023年5月9日,我们的老朋友-美国知名的医学基因检测公司Inviae发布了2023Q1的财报。
根据财报显示,本季度营收1.17亿美元,同比2022Q1的1.24亿美元下滑大约5.12%。
关注Invitae的朋友应该非常清楚,早在2022年7月18日,Invitae就对自己的业务线进行了调整。
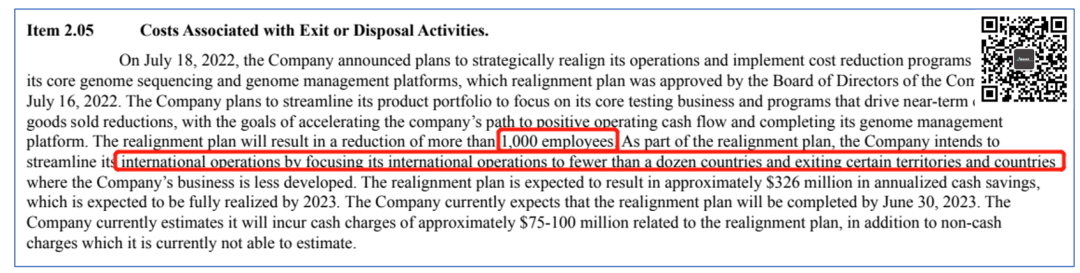
其核心是,退出大量的运营区域并且退出了somatic肿瘤检测业务,这也直接导致Invitae的裁员人数飙升到1000人左右的规模。
原因很简单,公司在这些区域并不赚钱,如果保留将消耗宝贵的现金流还看不到希望。
因此,不得不进行了大刀阔斧的改革。
Invitae自己的计算是,如果考虑到退出区域的影响,那么2023Q1的营收同比应该增长10%左右。
虽然算不得优秀,也算是及格线了。
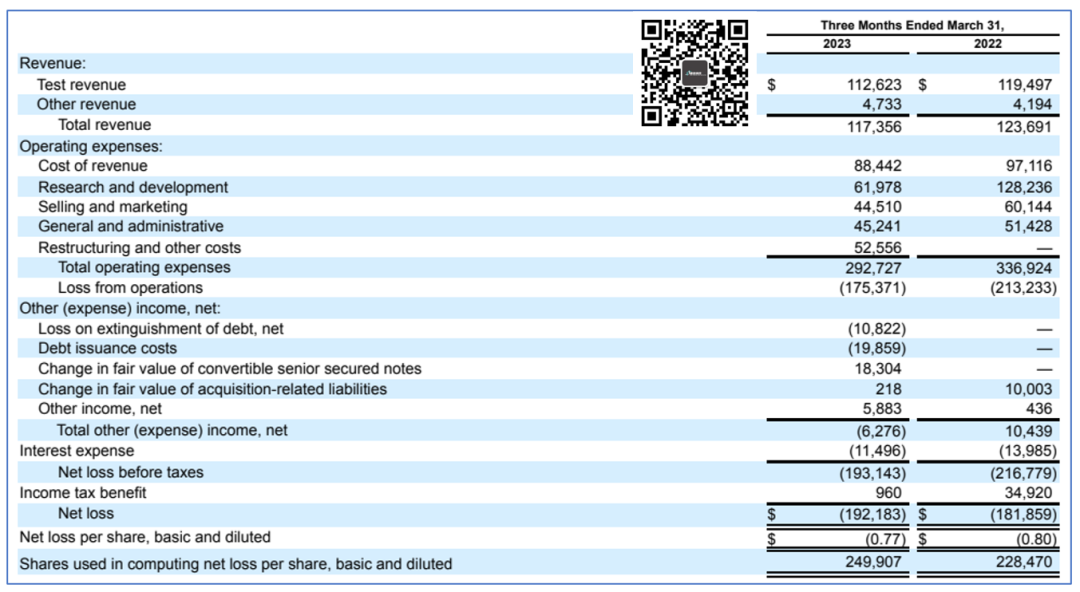
整体来看,经过业务线调整,Invitae的销售和市场费用4451.0万美元,同比减少了约26%。
管理费用也下降了12%,来到4524.1万美元。
最夸张的是研发费用,从1.28亿直接降了51.7%,缩减到6197.8万美元。
2023Q1净亏损1.92亿美元,略微增长了大概5.7%。
如果不考虑架构调整带来的5255.6万美元的支出,这财报还会更好看点。
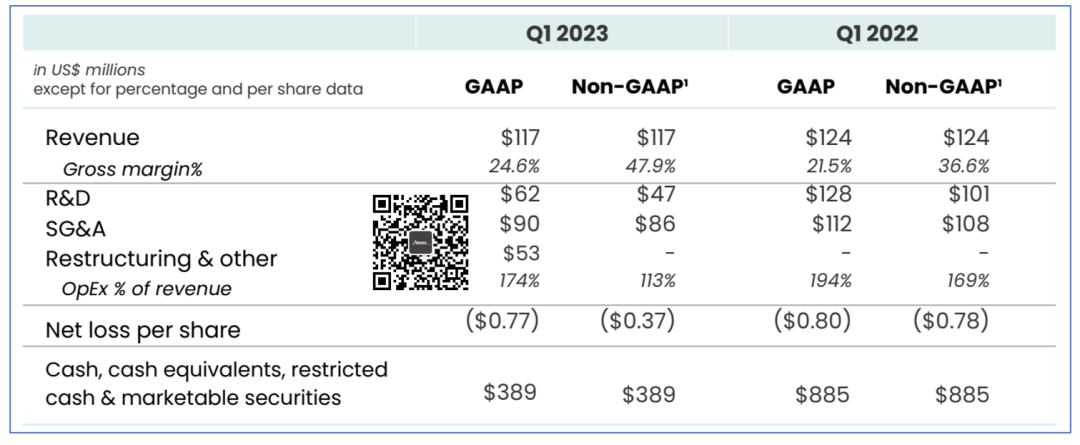
相应的,毛利率也出现了明显的提高,Non-GAAP会计规则下从36.6%提高到了47.9%。
每股亏损从0.78美元下降到了0.37美元,也是改善明显。
目前公司账上现金和现金等价物1.61亿,可得省着花。
业务情况
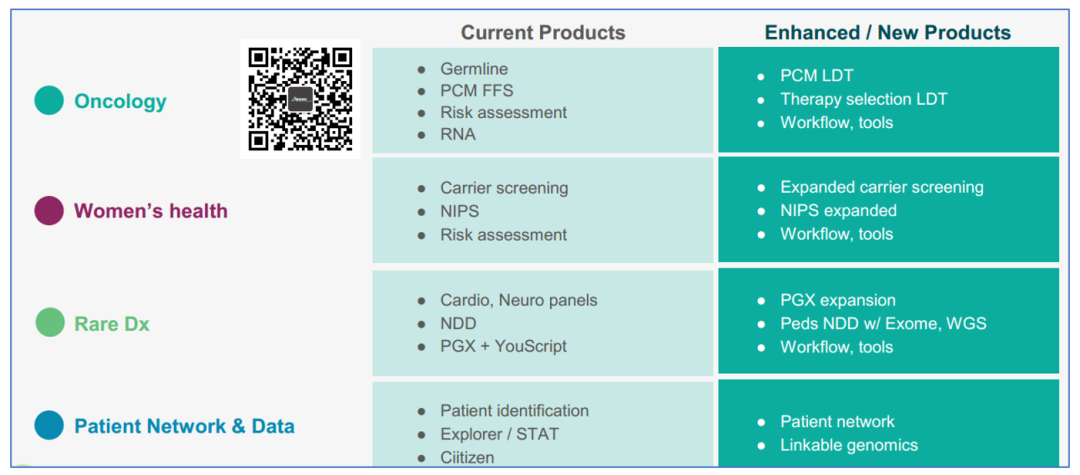
要明白Invitae目前的业务,我们有必要把这些“黑话”弄明白,也就是说他们的业务到底有哪些。
从此前JPM2023 Invitae公布的信息来看,Invitae将业务板块整合成了肿瘤、女性健康、罕见病诊断和患者网络/数据业务四个板块。
其中,女性健康包含了携带者筛查和自己的起家的业务-NIPS(Non-invasive prenatal screening),也可以理解成NIPT就是。
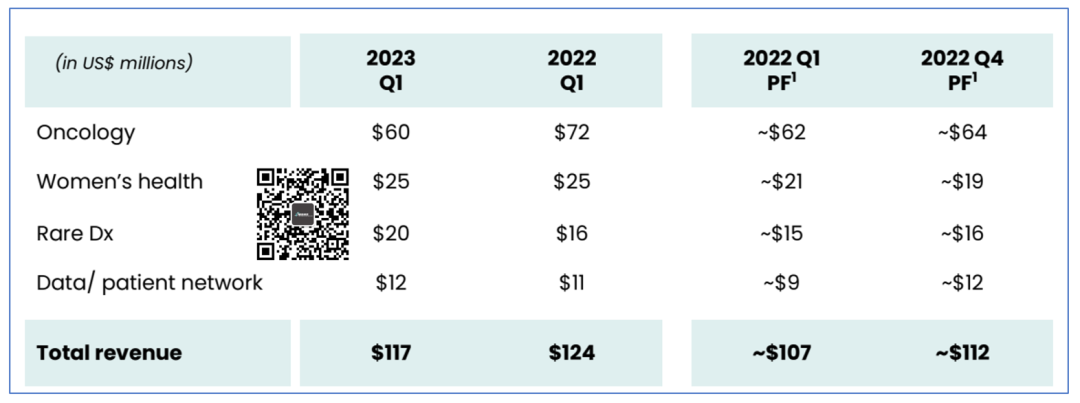
从2023Q1的表现上来看,这块业务还是稳住了,如果算上退出的区域,还是实现了环比和同比的双增长,达到2500万美元的规模。
而此前被寄予厚望的罕见病领域也确实不负众望,达到2000万的规模,同比增长25%。
不过,本次财报显示另外一项关键的业务-肿瘤业务增长不尽如人意,即便去掉退出业务的影响,依然出现了下滑,只有6000万左右的水平。
看来,这块业务还是要好好梳理,看看有没有更好的市场拓展可能。
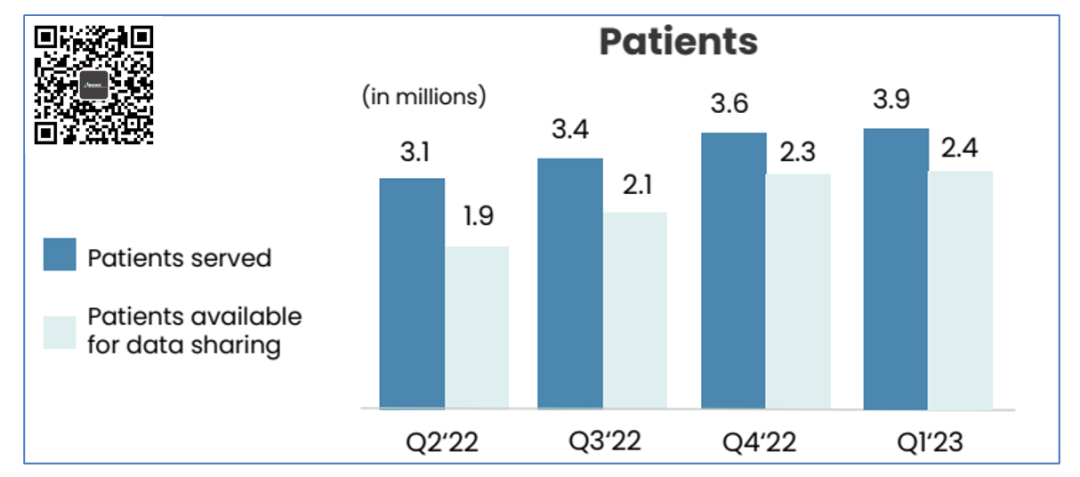
至于数据板块,随着公司业务增长,公司的样本量持续提升,达到了390万人级别。
同时,能够提供数据服务的样本量来到240万级别。
从这一点来看,数据业务在未来很可能支撑起Invitae收入的一极。
就是,时间可能有点长。
努力节流,也行
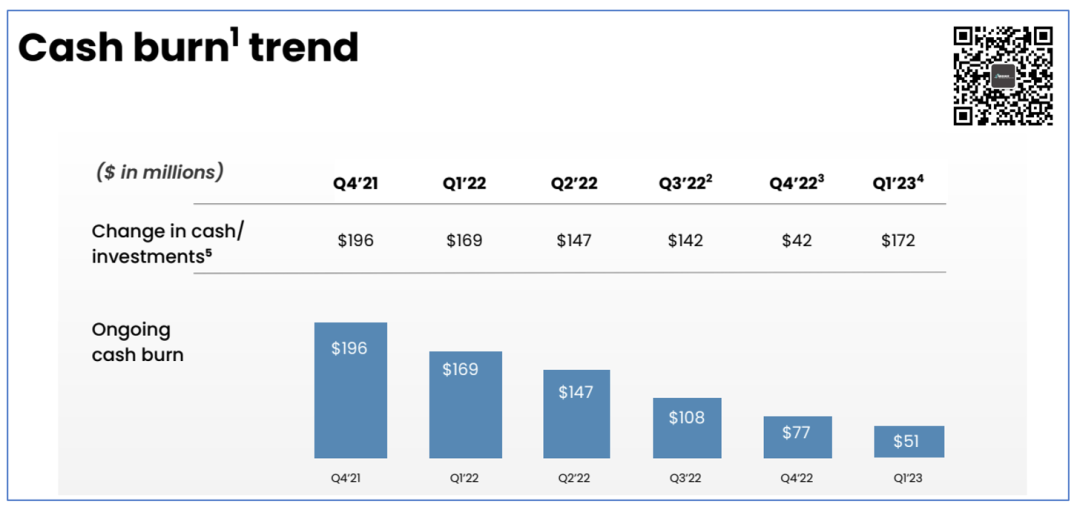
在前面的分析中,我们看到Invitae在努力控制成本,使得毛利率得到了一定的提升。
相应的,公司的现金流也有了一定的改善。
没办法,既然选择了收缩,如果还降不下开支,就只能自挂东南枝了吧。
在电话会议中,CFO也提到了,这个下降主要是由于缩减人员开支和卖了ArcherDx。
挺好,卖就卖了吧,咱们之前分析过,卖给丹纳赫能从IDT那边弄点便宜的试剂也不错。
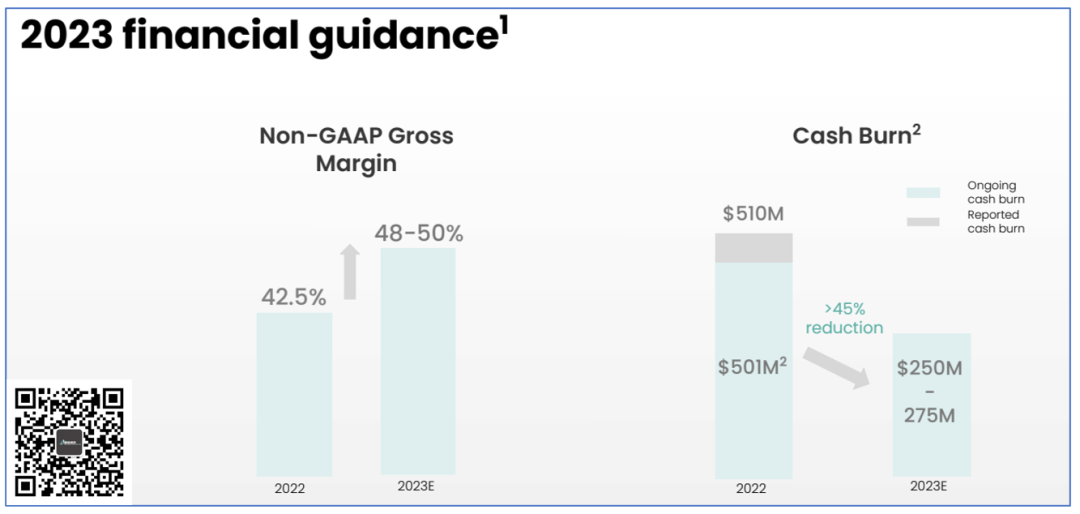
公司也对这有着清醒的认识,在2023年的目标中把提高毛利率和烧钱速度都算作主要目标。
只是,50%的毛利率还是有点难度的。
虽然缩减了开支,但是Invitae还有另外一个问题。
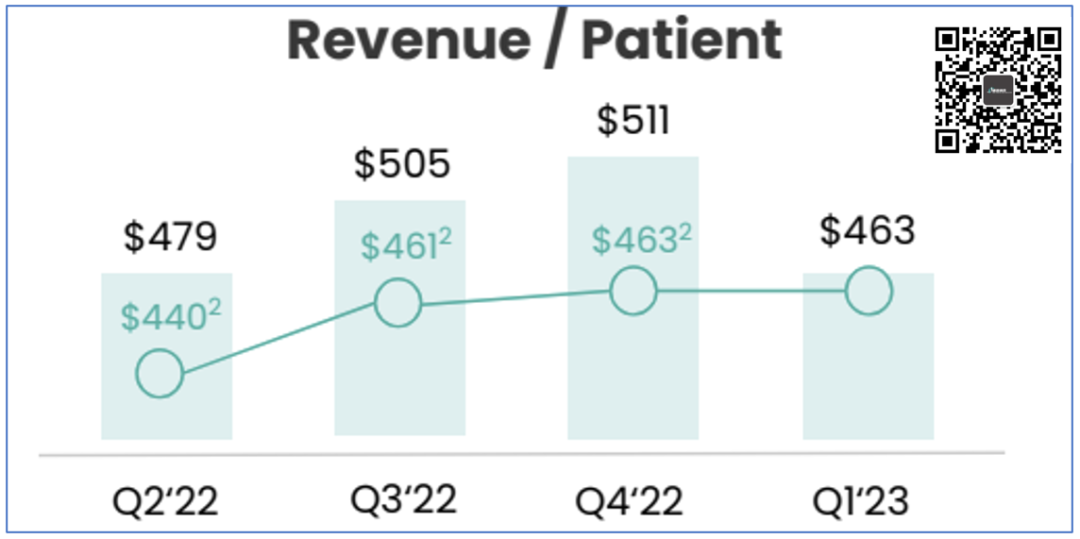
那就是公司的产品单价并没有得到提升,基本卡在460美元这个水平了。
也就是说,公司目前没有太多高值产品来拉高产品单价,这确实是个值得关注的问题。
这样,对于公司产品毛利率的提升也是有一定的限制的。
所以,50%的毛利算高么?
最后
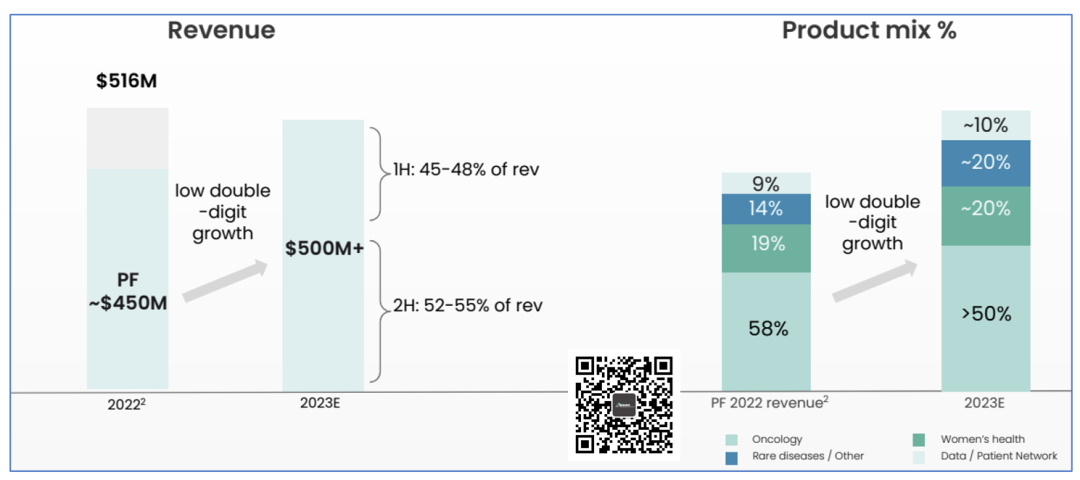
2023财务指引在营收上没什么好说的,跟之前2022Q4财报的口径毫无变化。
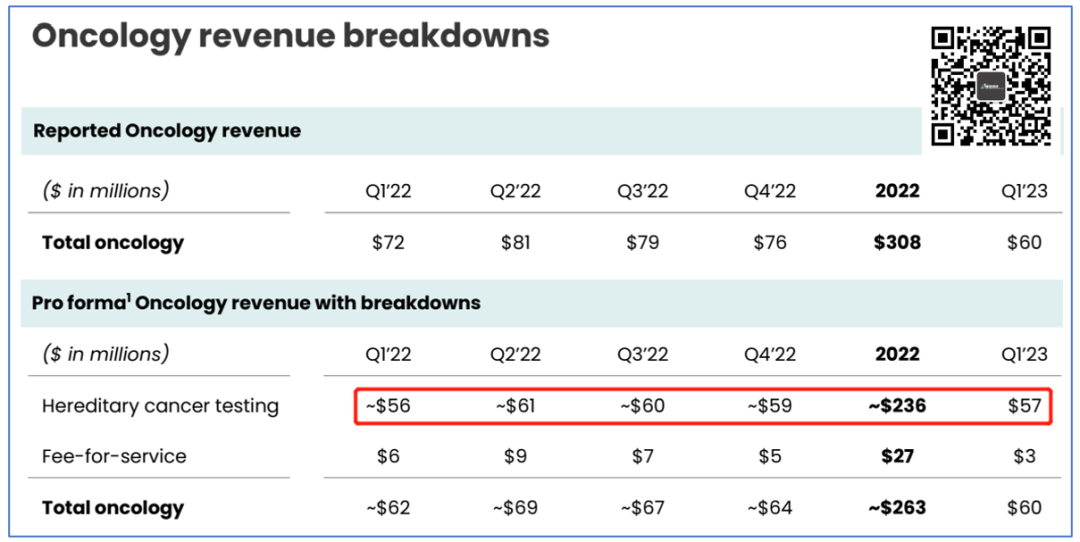
咱们之前在Myriad的文章中也提到过,遗传肿瘤检测有个弊病那就是很难产生复购。
这也使得市场扩张存在较大难度,而Invitae又基本退出了常规的肿瘤检测(比如用药之类的,Guardant Health在做的),这就造成在肿瘤检测领域会有比较大的疑问。
当然,这只是个人的看法。
(完)
近期文章:
Olink 2023Q1营收2745.7,2023全年盈利几乎无悬念
2023Q1 Somalogic营收2037.9万美元下滑11.3%,2023押注全球扩张
Ginkgo 2023Q1营收8070.2万美元,亏损2.05亿美元,重申全年目标
历史一刻!Quantum-Si 2023Q1终于把蛋白测序平台Platinum卖出去了!
Bionano|虽然营收增长30%,仍然要裁员7%
Guardant Health 2023Q1营收1.29亿美元,同比增长34%,调高全年营收指引至5.35-5.45亿美元
Exact Sciences 2023Q1营收6.02亿,同比增长24%,年内自由现金流转正
美国测序新势力Singular 2023Q1财报公布,售出测序仪3台
预计2023全年营收即将破亿,Akoya 2023Q1同比增长约27%,但并不乐观
生命科学/诊断领域再无PerkinElmer,Revvity诞生
免责声明:上述内容仅代表发帖人个人观点,不构成本平台的任何投资建议。
这样的年份能找到这样的公司不容易
只要现金流没问题,这公司就不会有问题
所处的赛道很有搞头,应该有肉吃