


2023年第13周美股期权交易总结
这周最大的新闻就是关于阿里巴巴的. 马云回国和准备分拆谋求独立上市. 结果BABA出现大利好, 周二出现了近15%的涨幅. 美股没有什么大新闻, 这个时间节点, 没有大新闻就是最好的新闻, 所以也出现不小的涨幅.
本周收益
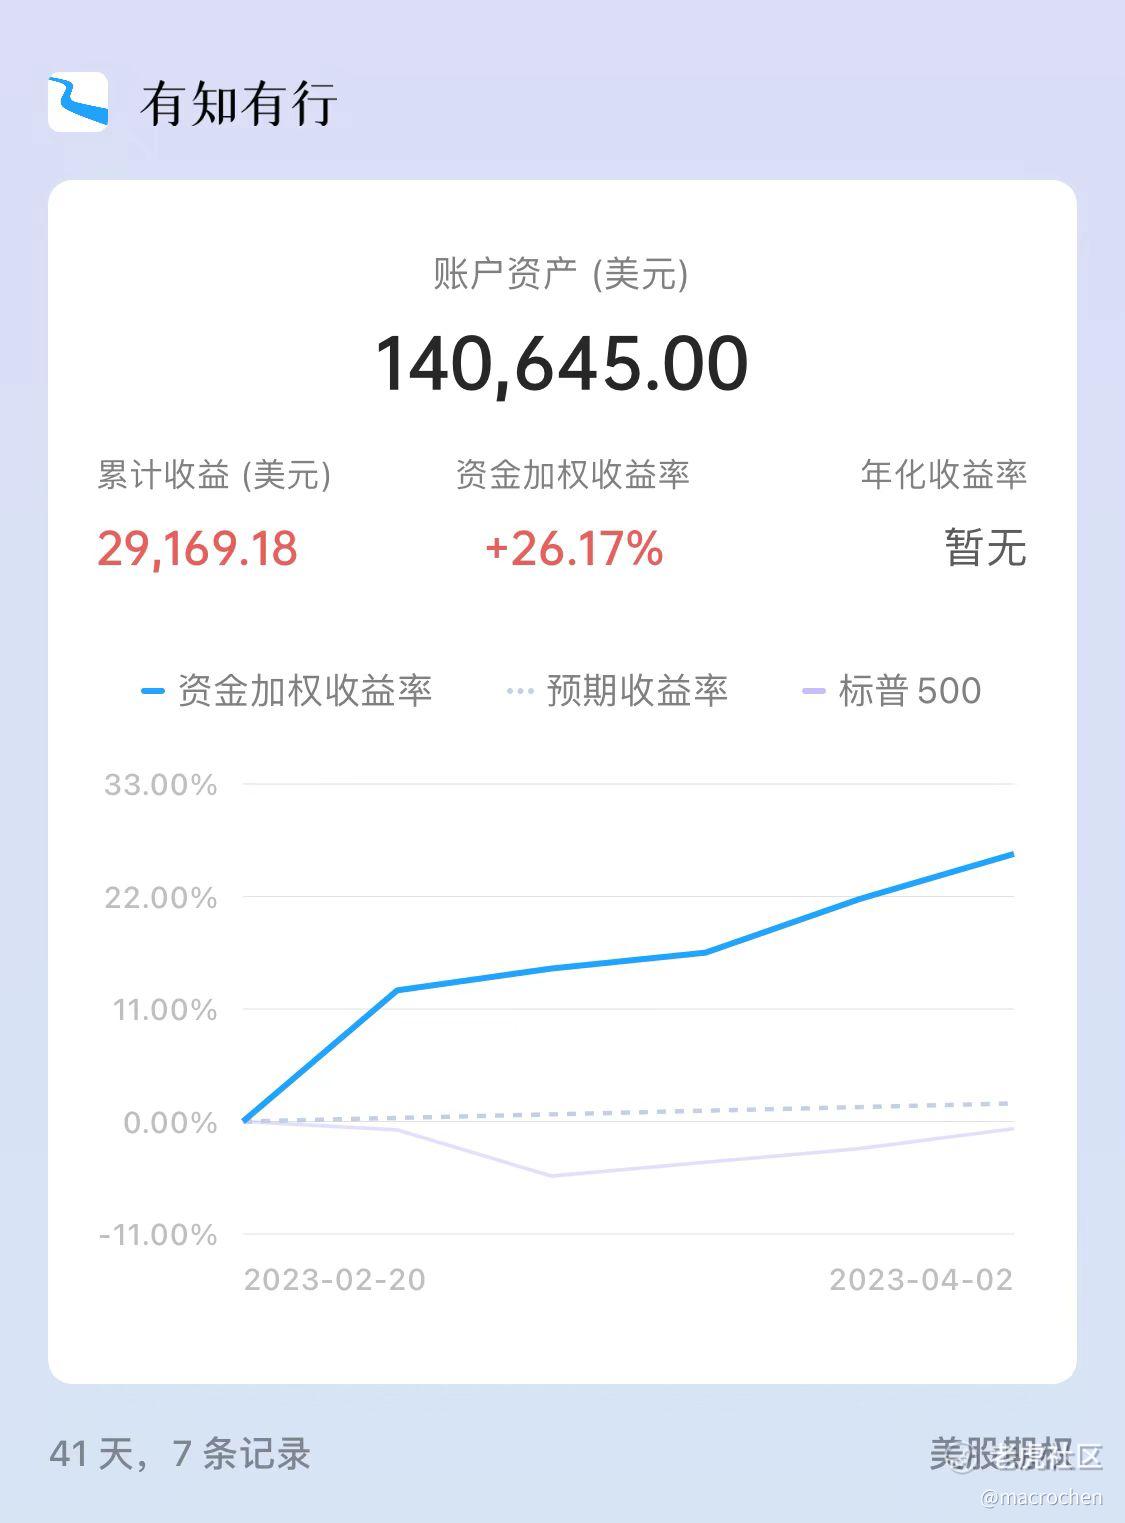
本周操作
买卖情况
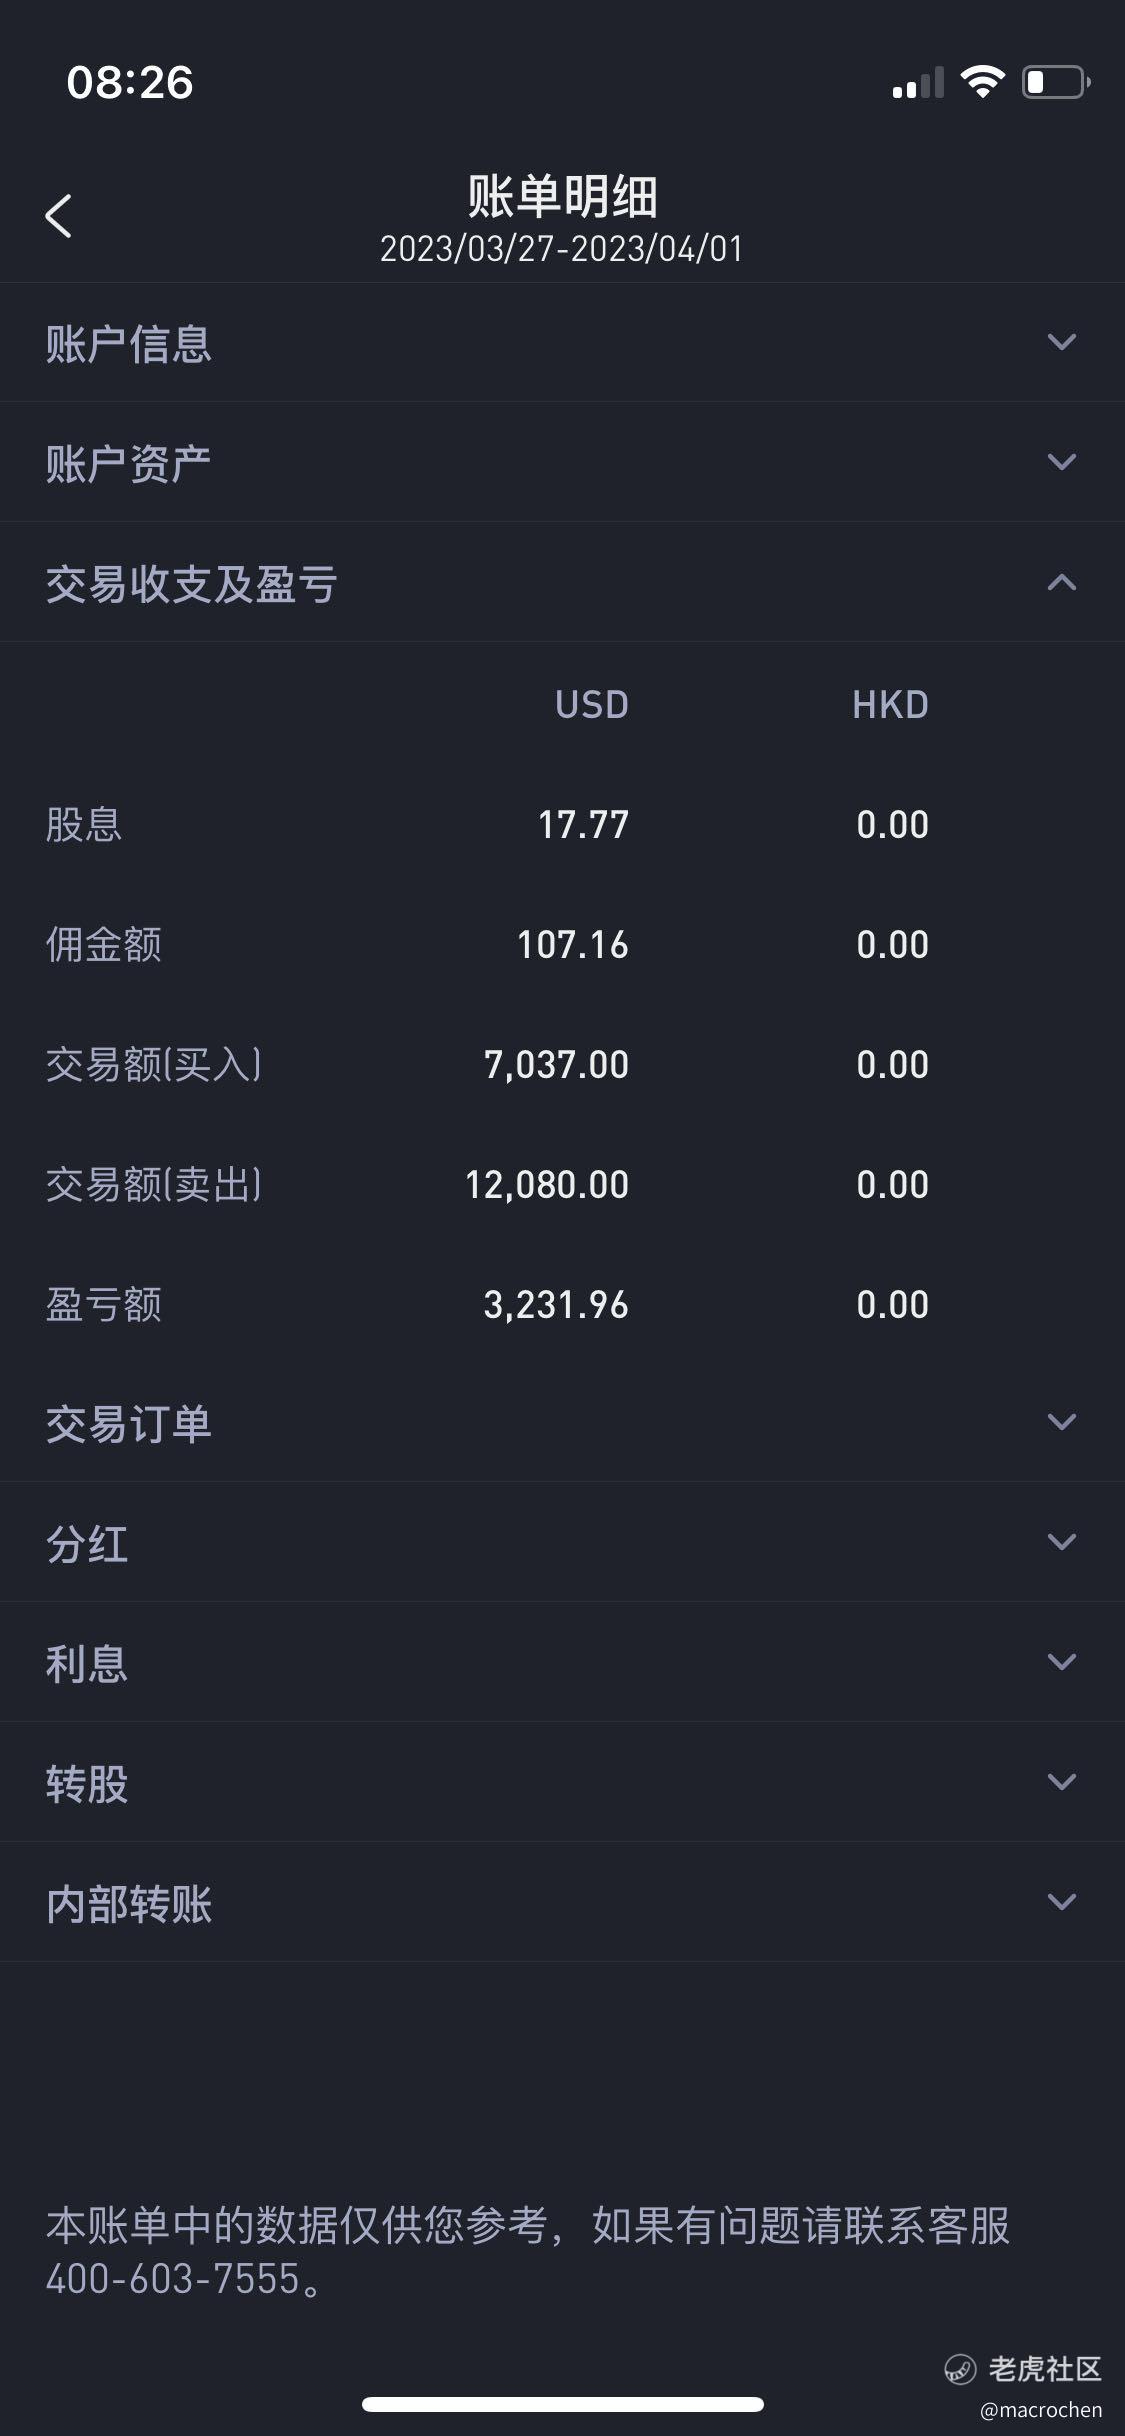
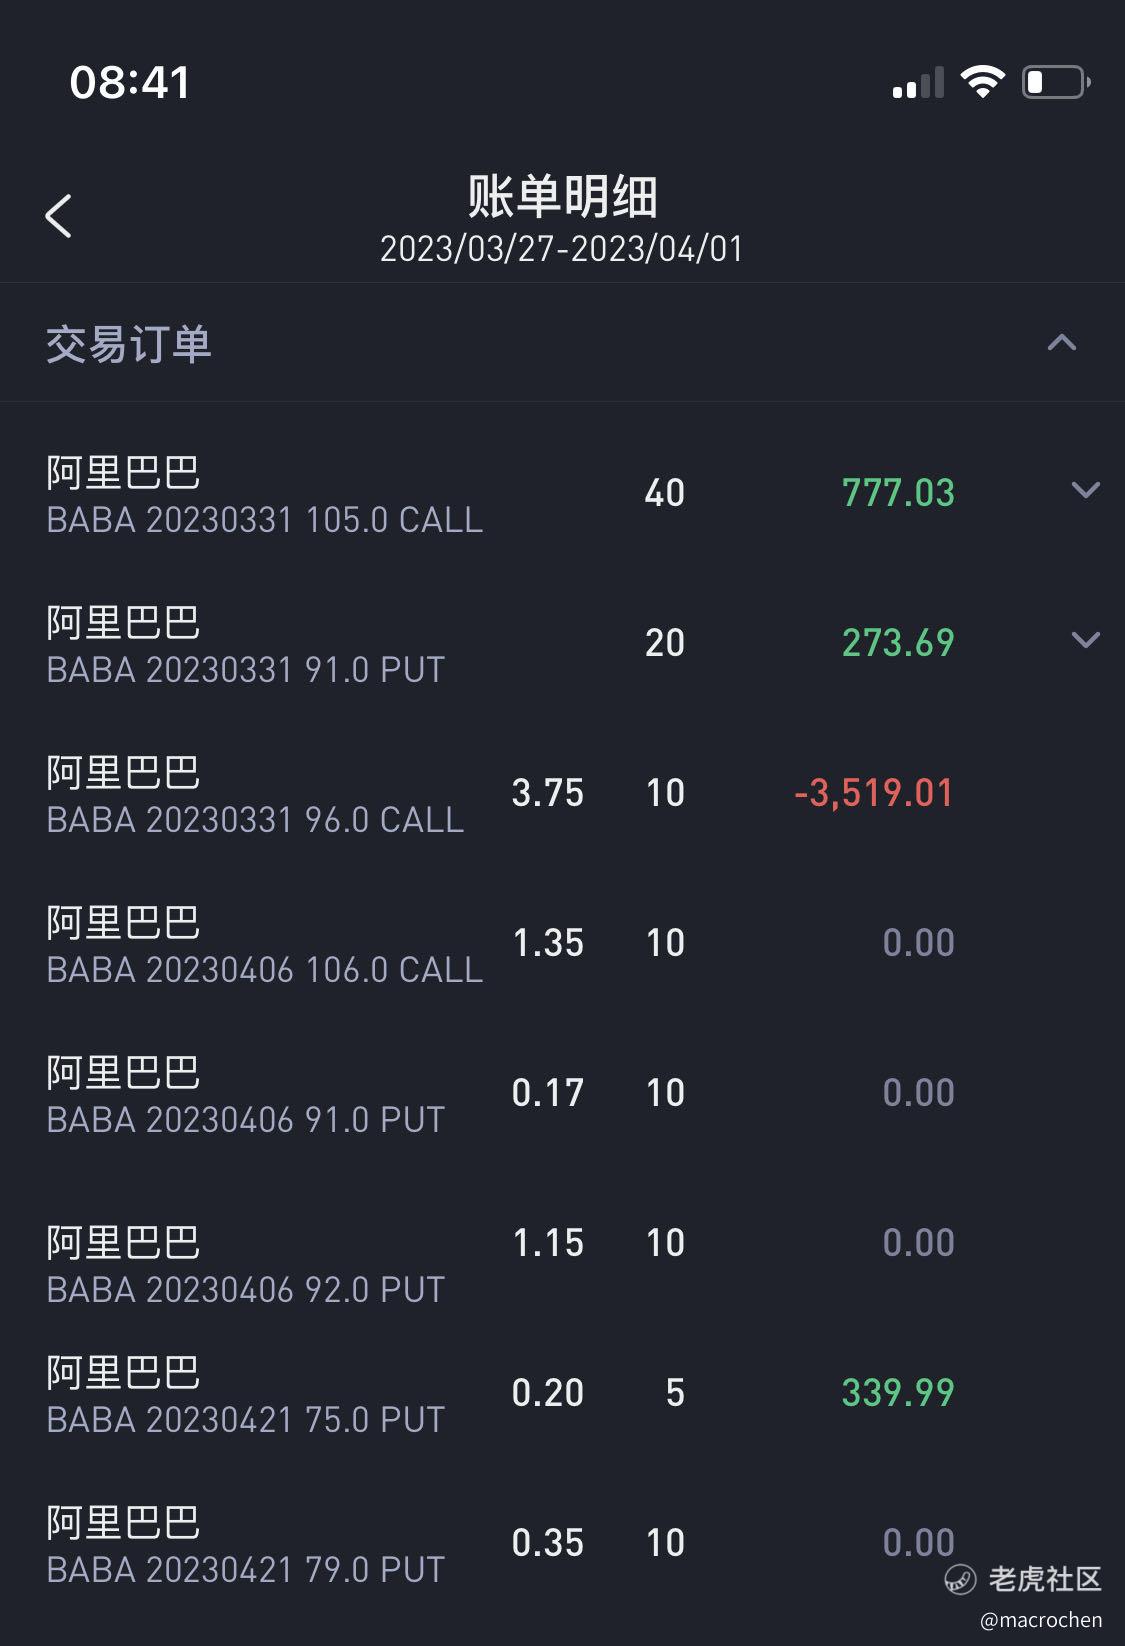
因为BABA的大涨, 超过了这周到期sell call的行权价(95), 因此我做一些调仓处理, 在周二收盘前, 平掉了sell call进行止损, 然后在当前价格上下同时开仓卖出本周到期的put和call, 并且还卖出了下周的期权(put&call), 这样才能弥补前面平仓造成的亏损.
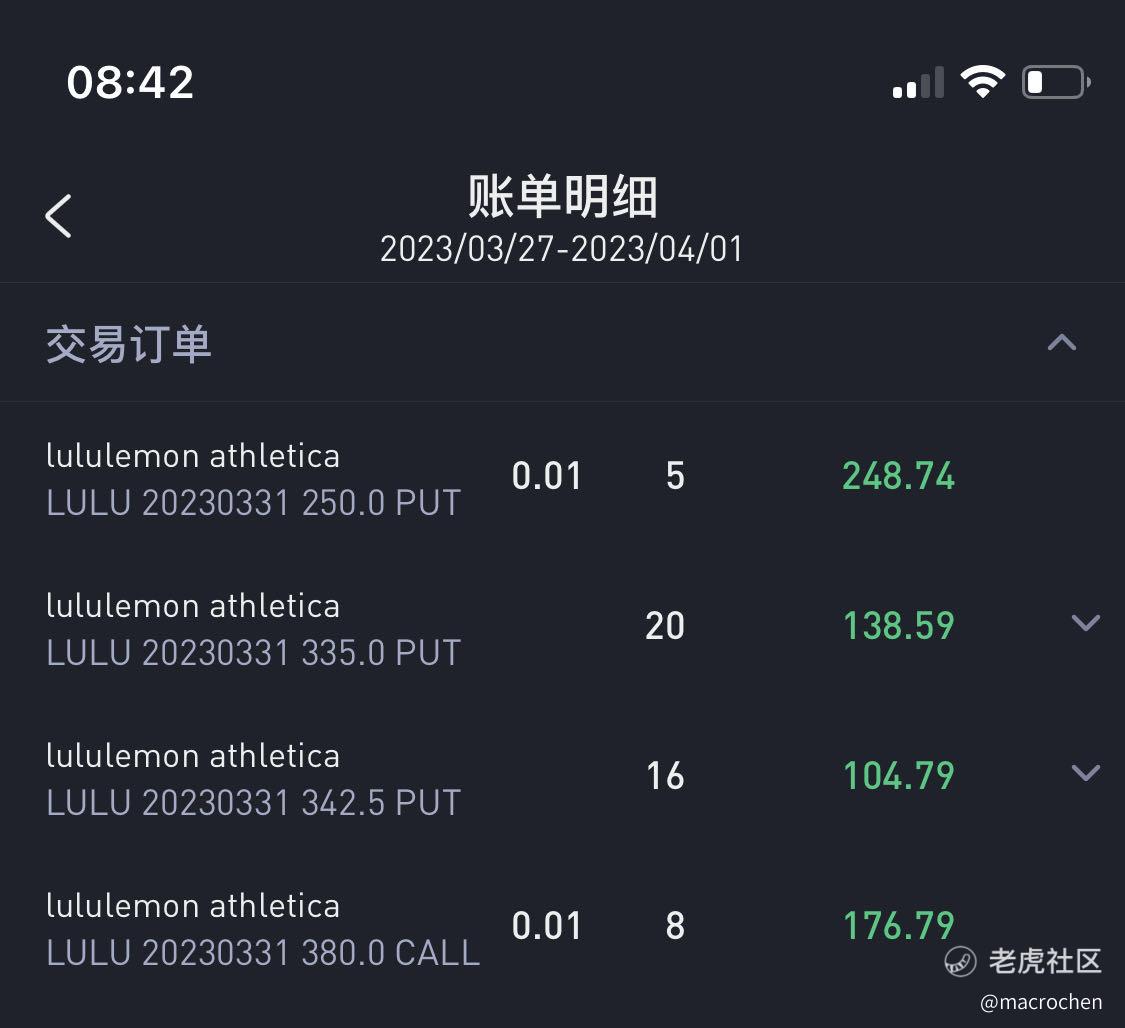
另外一个就是本周的财报股LULU, 财报公布之后大涨17%+, 接近我的call行权价(380), 这个涨幅也是相当惊人. 我看目前的PE(35)估值也不便宜, 后面大概率会回落. 后面把put端进行了上移调整. 周五均安全下车.
这周选了不少长期的标的: APPL, AMD, BRK, GOOG, ISRG, META. 这里面的APPL和BRK并不是很好的标的, 前者成交活跃, 买卖双方分歧较小, 几乎没什么溢价. 收益很小. 而BRK成交量小, 价差大, 我也不知道是哪根神经出了问题, 选择了这个标的. 导致周五我想平仓换标的都平不掉…
本周整体的操作较少, 而且都是期限较长的期权, 所以收益主要是浮盈.
下周计划
没有什么好的标的, 继续NVDA, TSLA…
其他
这周看了一篇公众号复利先生的文章<等待与进取>, 里面提到一个观点深有同感:
如果说低胜率高赔率工具与策略的投资要点是等待,那么,我认为高胜率低赔率工具与策略的投资要点则是风险控制。
买期权就是低胜率高赔率的工具, 卖期权就是高胜率低赔率的工具, 前者需要等待一个好机会, 后者需要控制风险, 如果不理解这一点, 那就跟赌博没什么区别了.
期权交易真是一个非常精妙的设计, 于是我问了chatgpt一些期权相关的问题, 这样可以加深对期权的理解:
Q: 为什么赌博就不能做到期权这样的设计?
A: 赌博的本质是一种零和游戏,即赢家得到输家的赌注,输家则失去赌注。在赌博中,没有任何标的资产或其他价值,而赌注本身就是赌博的结果。
因此,赌博的设计不能做到期权的设计那样卖方收益有限、亏损无限,买方收益无限、亏损有限。因为在赌博中,赌注本身就是赌博结果,赌注的价值并不会像标的资产一样随着时间和市场波动而变化,也不存在类似于期权权利金的保护机制。
另外,赌博在许多国家和地区都受到法律的限制和监管,因为赌博往往会导致赌徒的财务和心理困境,从而对社会造成负面影响。与此相比,期权作为一种金融工具,具有一定的风险,但是其交易是在监管机构的监管下进行的,同时还有完善的风险管理和保护机制,因此被认为是一种合法和有效的投资方式。
Q: 在定价模型出来之前, 人们是怎么来给期权定价的?
A: 在期权定价模型出现之前,人们主要采用经验法来估计期权的价格。这些经验法包括相似期权法、比较法和市场供求法等。
相似期权法是指将要估价的期权与已知价格的相似期权进行比较,从而确定期权的价格。例如,如果要估计某只股票的看涨期权价格,可以通过比较同一股票的相似看涨期权价格来确定该期权的价格。
比较法是指将要估价的期权与已知价格的其他金融工具进行比较,从而确定期权的价格。例如,如果要估计某只股票的看涨期权价格,可以通过比较该股票的看涨期权价格和该股票的看跌期权价格来确定该期权的价格。
市场供求法是指根据市场供求关系来确定期权的价格。如果市场上买方的需求大于卖方的供应,期权价格可能会上涨;如果市场上卖方的供应大于买方的需求,期权价格可能会下跌。
这些经验法虽然在一定程度上可以估计期权的价格,但是它们存在不确定性和主观性,且无法考虑期权的内在价值和时间价值等因素,因此在精确度和准确性上都存在局限性。随着数学和计算机技术的发展,人们逐渐开发出更加精确和科学的期权定价模型,如Black-Scholes模型和Binomial模型等,从而实现了对期权价格的更加准确和精确的定价。
Q: 与彩票, 赌博, 保险相比, 期权交易更像这三种中的哪一种? 还是说是这三种的综合
A: 期权交易与彩票或保险相比更类似于赌博(这个回答有点出乎我的意料),但它确实包含了这三者的元素。
像赌博一样,期权交易涉及对不确定结果的投机,并可能导致重大收益或损失。赌博和期权交易都需要一定水平的知识和技能才能成功。
然而,期权交易还包括保险元素,因为它可以用来对冲其他投资中潜在的损失。它类似于保险,在买方支付期权费用后提供对潜在损失的保护。
最后,期权交易也可以看作是类似于彩票的形式,因为它提供了以相对较小的投资获得巨额收益的可能性。然而,与彩票不同之处在于,期权交易涉及一定程度上技能和分析,并且获利潜力并非完全基于运气。
总之,期权交易更类似于赌博,但也包含了保险和彩票等元素。这是一个复杂的金融工具,在使用时需要仔细分析和风险管理。
Q: 从哪些方面可以判断期权价格失真了
A: 期权价格失真通常是由市场情绪、供需关系、基本面因素等多种因素引起的,可以从以下几个方面进行判断:
期权的隐含波动率:期权的价格和波动率之间存在着密切的关系。如果期权价格高于其历史波动率所支持的价值水平,那么这可能表明期权价格失真。在这种情况下,投资者可以通过比较期权的当前隐含波动率和历史波动率来判断期权价格是否合理。
套利机会:如果市场上存在套利机会,那么这可能表明一些期权价格存在失真。例如,如果一个期权的价格高于其对应的期权策略所支持的价格水平,那么投资者可以通过建立相应的期权策略来获取套利机会。
期权价格的波动:如果期权价格出现较大的波动,那么这可能表明市场情绪或其他因素正在影响市场对期权价格的看法。在这种情况下,投资者可以通过分析期权价格的波动情况来判断期权价格是否失真。
市场基本面因素:市场基本面因素,如股票价格、利率、经济数据等,可能会对期权价格造成影响。投资者可以通过分析这些基本面因素来判断期权价格是否失真。
综上所述,投资者可以通过分析期权的隐含波动率、套利机会、价格波动和市场基本面因素等方面来判断期权价格是否失真。
修改于 2023-04-01 11:14
免责声明:上述内容仅代表发帖人个人观点,不构成本平台的任何投资建议。
- 东张希望·2023-04-02好点赞举报
- 美股战略态势感知·2023-04-01打卡点赞举报
- 名片·2023-04-01不错1举报
- 274434d·2023-04-01好1举报
- 发发发超·2023-04-01打卡1举报