


从UP主停更看B站困局!
前两天,有几个百万粉丝级别的UP主宣布停更,引发互联网用户炸锅,捎带对B站的股价产生不利影响。
从停更UP主的声明及其他圈内人士的了解,因视频收入不佳而停更的UP主确实存在,但尚未达到集体停更的地步。
根据B站的财报,2022年活跃的UP主有370万,较2021年增加45.2%,内容投稿数量月均1470万,同比增加58.8%。
所以,因“停更”而股价下跌,完全是错杀了。
但是,停更的事也暴露了B站商业模式极大的缺陷。
比如市场猜测UP主停更是因为拿到的内容分成减少,赚不到钱,所以就不更了。
从财报上看,2022年B站内容分成91亿,占总收入的比重高达41.6%,较2021年提高1.9个百分点:
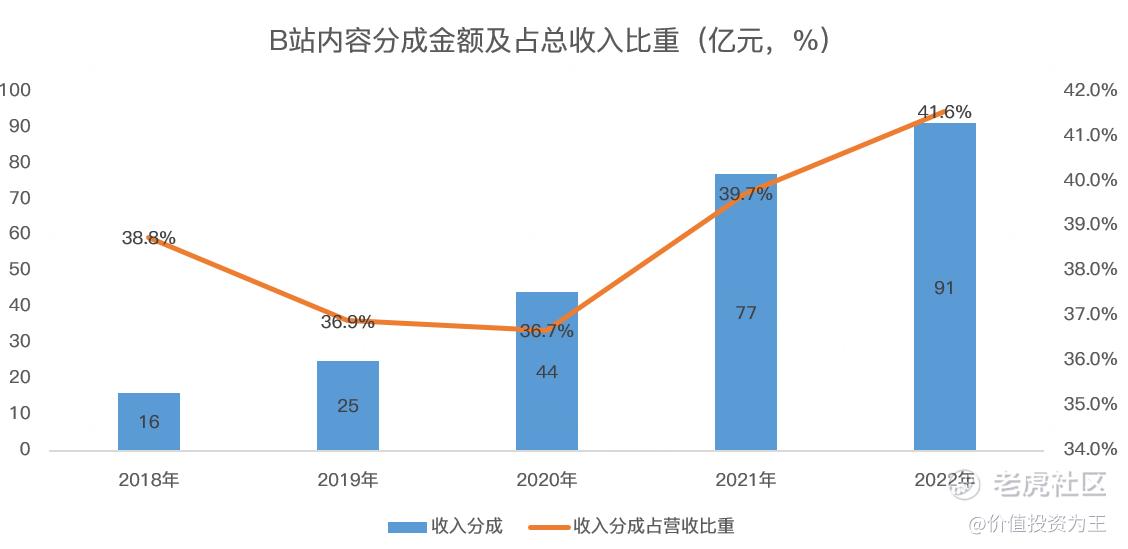
内容分成主要包括支付给游戏开发商、销售渠道(应用商店)及支付渠道的费用,以及约定与主播及内容创作者分享的费用。
给游戏开发商主要是B站代理游戏,产生的收入按照行规要分成20%-30%,对于优质游戏而言,B站没有话语权。
销售渠道(应用商店)就更强势了,像苹果App Store,直接收取游戏发行商30%的收入,这个比例毫无谈判余地,苹果就是这么强势,其他安卓厂商也是雁过拔毛,不可能厚待B站。
与主播和UP主的分成,看似是公司对个人,B站拥有话语权,但正如此次停更事件一样,钱给的少了,UP主没有动力做视频,给多了,B站又承担不起,公司2022年亏了75亿,比2021年多了7个亿。
2022年财报中,公司明确提出要把盈利放在首位,加快商业化步伐并收紧支出。
但其实,盈利何其艰难?
2022年,B站的毛利率只有17.6%,远低于其他互联网公司,且2018年至今毛利率几无提升:
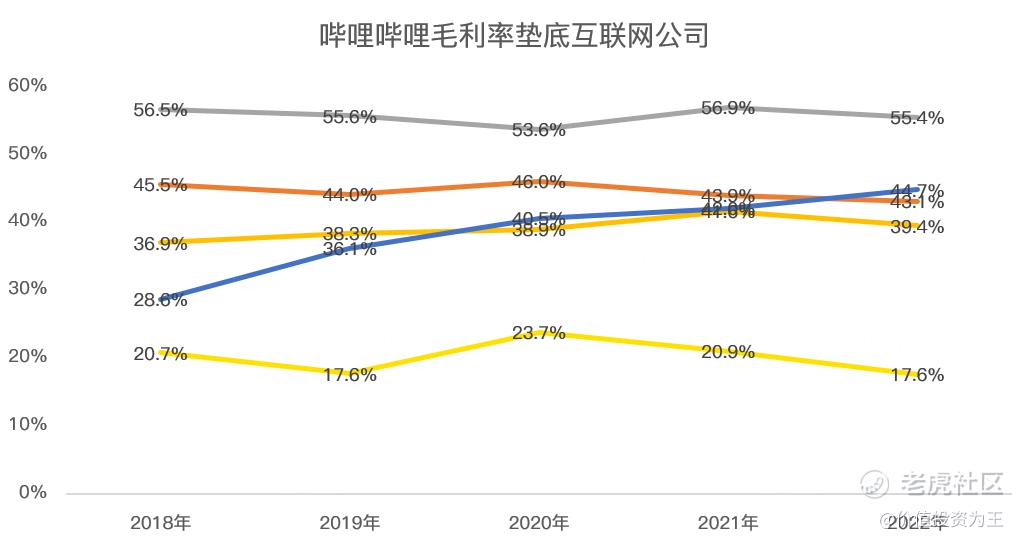
从季度毛利率看,2022年四季度达到20.34%,环比提升2.1个百分点,但前文说过,收入分成占总收入的比重高达41.6%,后续很难减少。其他营业成本,如内容制作成本、服务器及带宽成本也极为刚性,下降空间不大。
这意味着B站的毛利率极难提升,而净利润方面,B站的销售、管理及研发费用开支过高,三费占总收入的比重在2022年四季度高达58.2%:
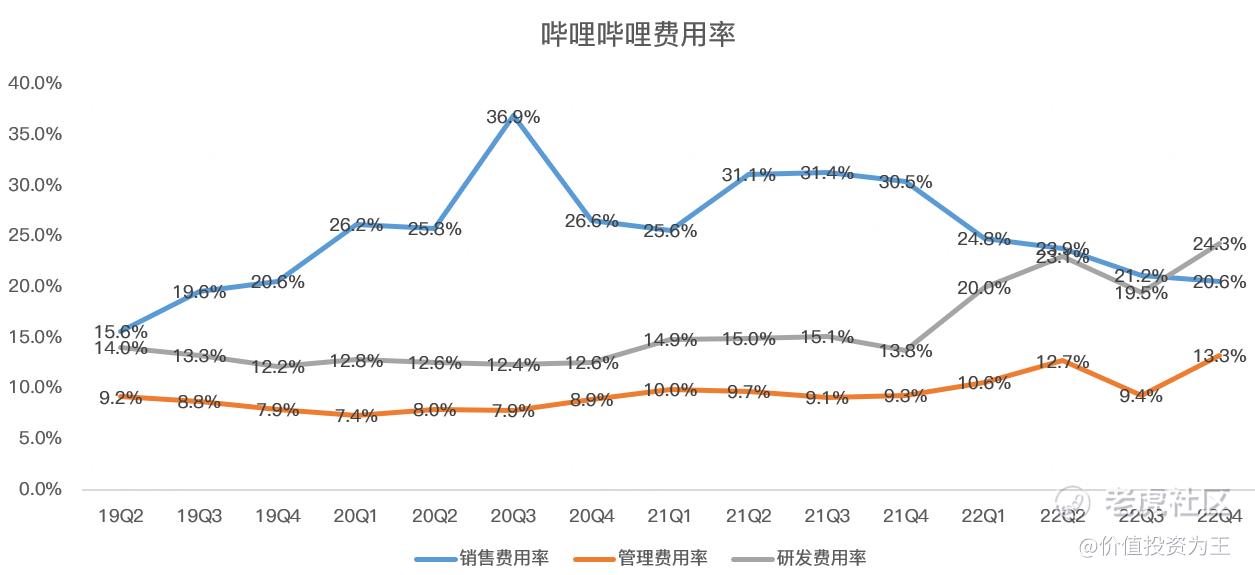
参考成熟期的互联网公司,研发、管理费用率一般在5%左右、销售费用假设能控制在5%左右,若B站毛利率不能在此前基础上大幅提升,净利率空间也被压缩在5%左右,这种水平丝毫无法和暴利的互联网业务联系起来。
所以,控制成本并不是盈利之道,关键还是在于能否提高收入,比如B站能否像youtube一样进行视频贴片广告,大幅提高UP主收入。
根据此前管理层的表态,B站誓永不进行贴片广告,但也许在未来业绩压力之下,贴片将成为必然。
免责声明:上述内容仅代表发帖人个人观点,不构成本平台的任何投资建议。
- 焦糖布丁11·2023-04-04up主们之间的竞争本来也很激烈的 压力很大点赞举报
- 究极失眠患者·2023-04-04既有个人的原因 也有平台的原因点赞举报
- 点金圣手11·2023-04-04b站确实给up主的收益大不如前了点赞举报
- 红梅加油·2023-04-06好点赞举报
- 名片·2023-04-05好点赞举报
- 发发发超·2023-04-04打卡点赞举报