


拼多多2023Q1财报解读-同比增速58%
1、收入、GMV
季度:
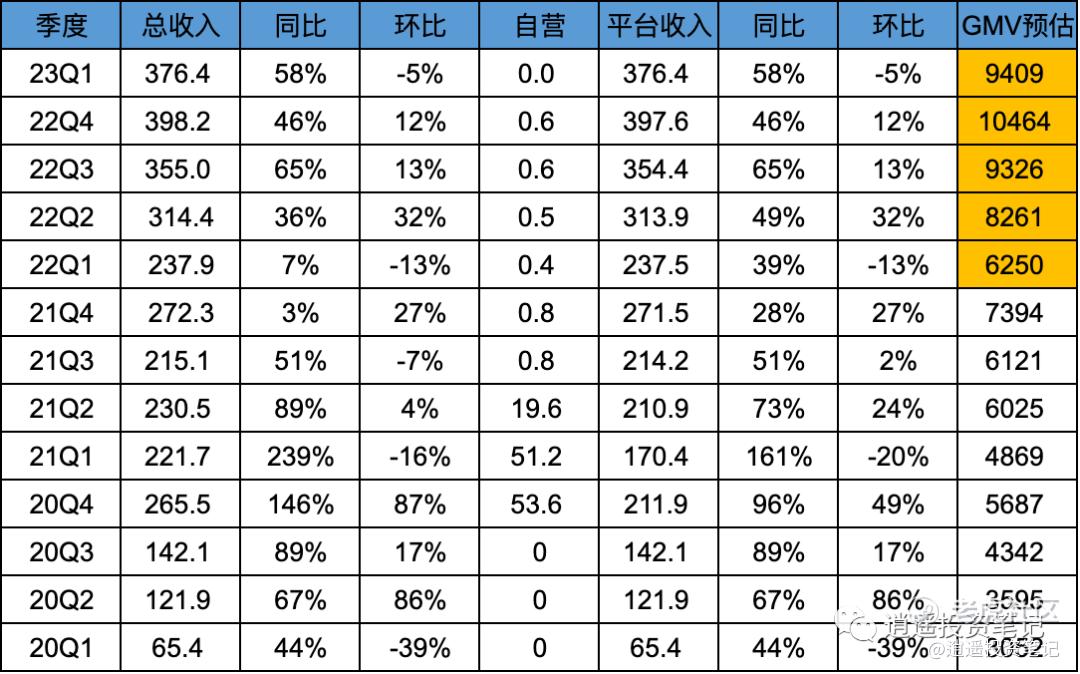
注:GMV为预估,Q1按4%的take rate计算预估。
年度:
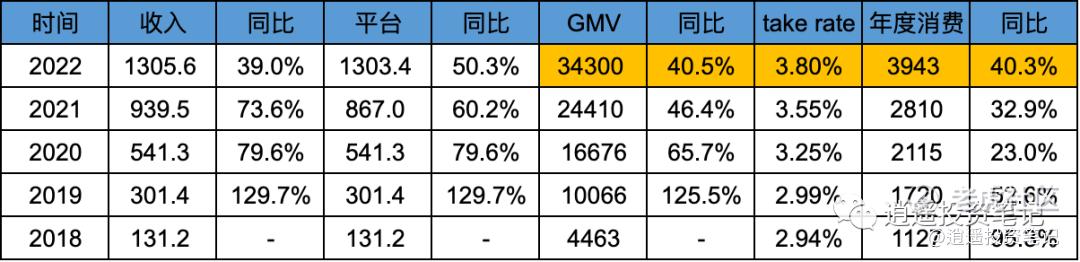
注:橙色部分为预估,taoke rate取3.8%;年度消费者按21年8.68亿计算。
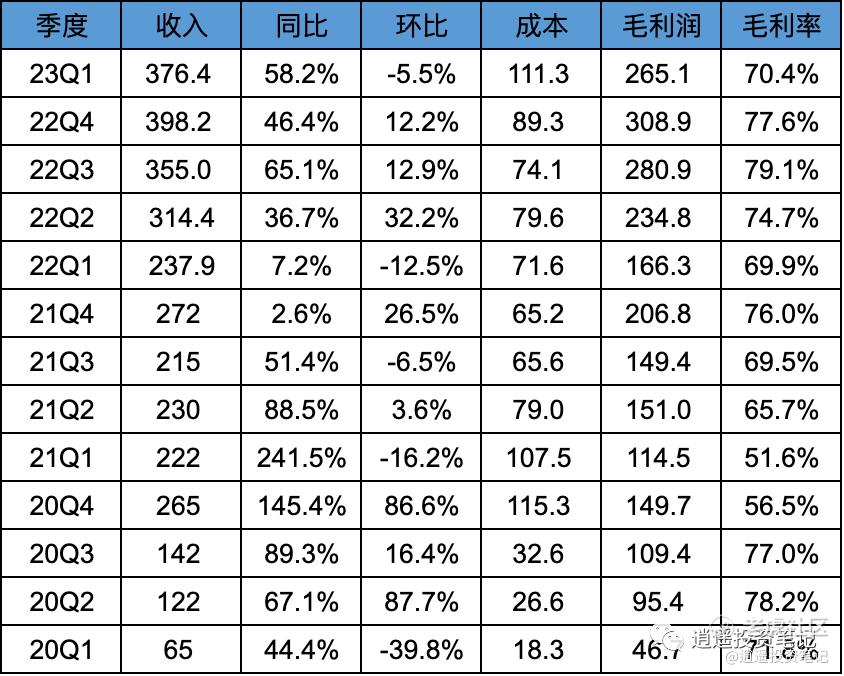
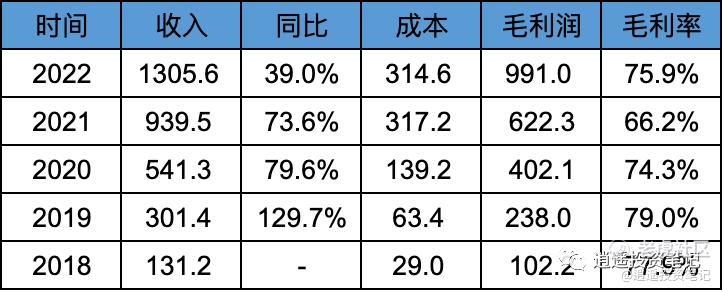
2、毛利、毛利率
季度:
年度:
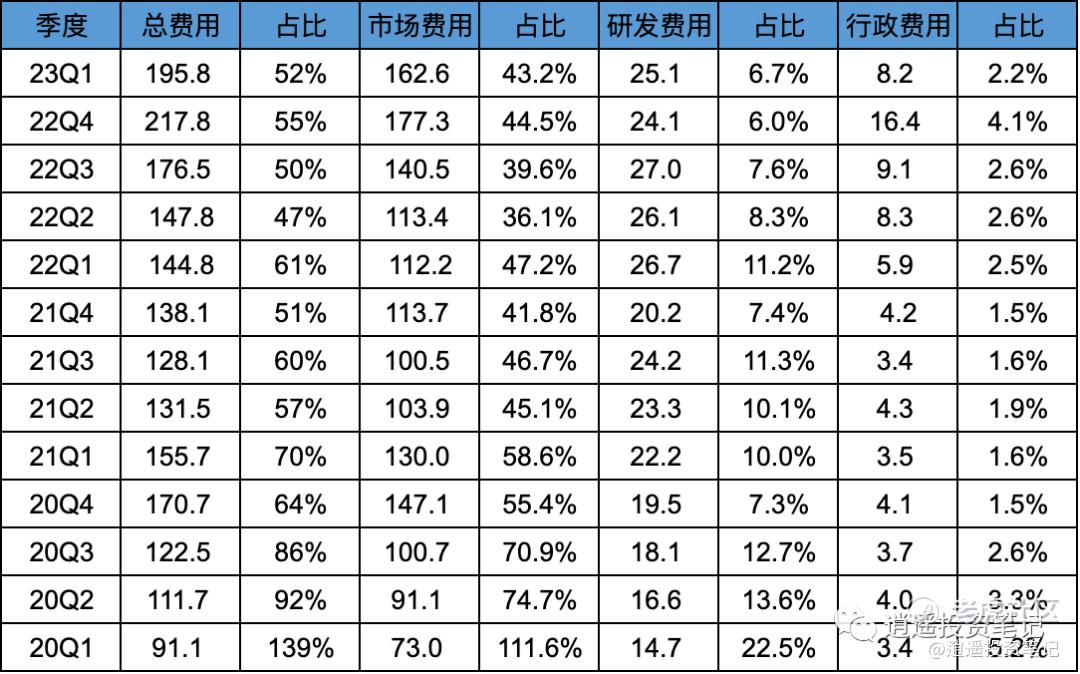
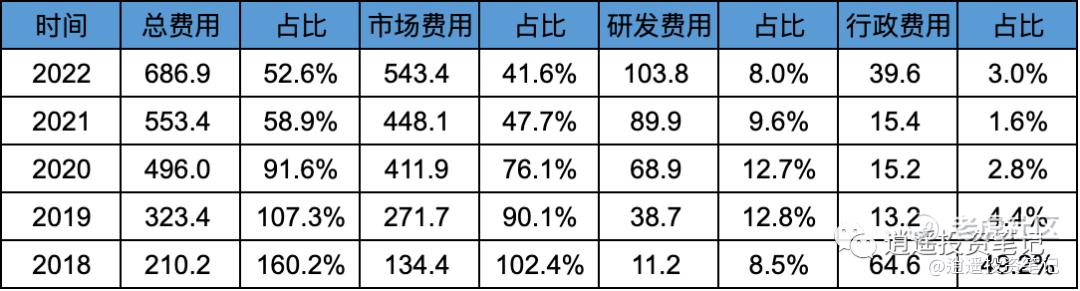
3、费用、费用率
季度:
年度:
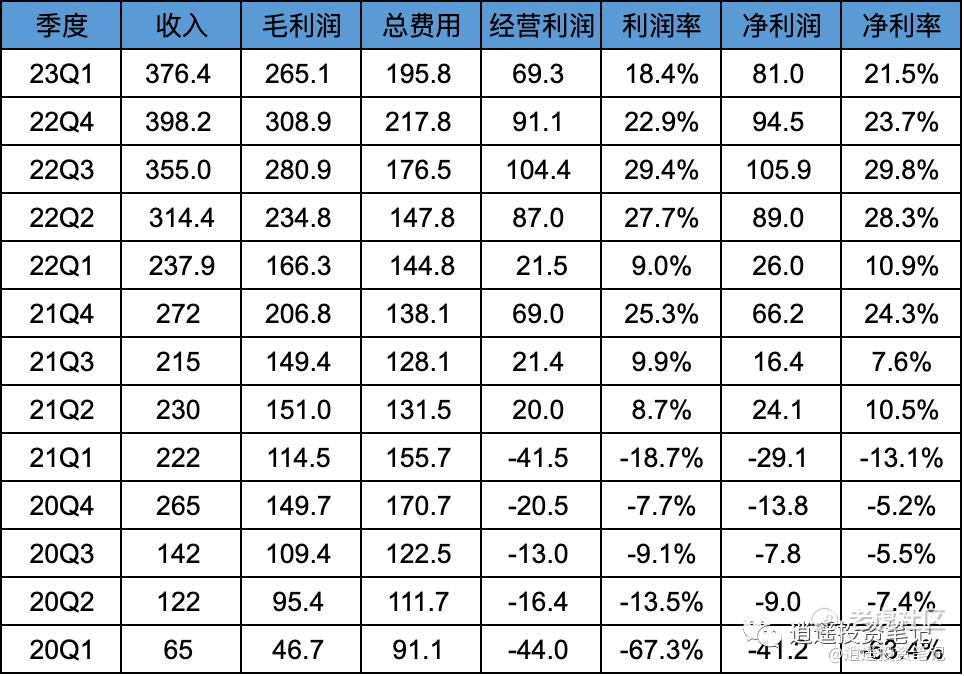
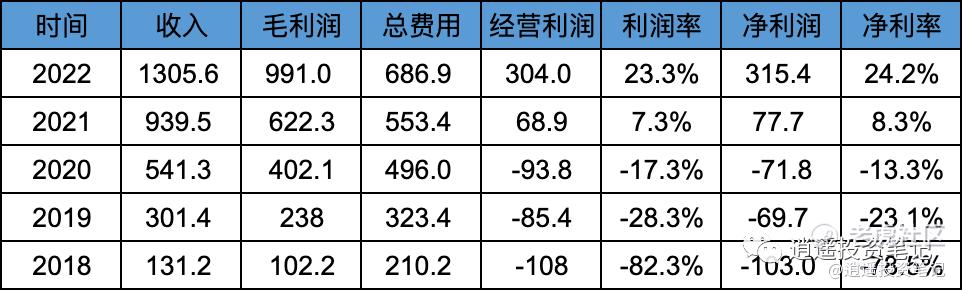
4、运营利润、利润率
季度:
年度:
5、阿里、京东、拼多多核心数据对比
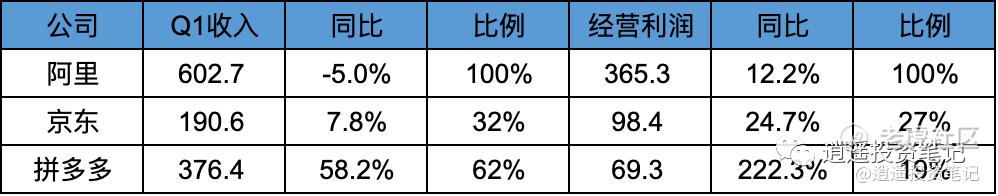
注:
A、收入均为平台电商部分收入。
B、阿里经营利润包含新零售和中国批发部分在一起,仅供参考。
C、京东经营利润为整体自营+平台电商的利润,包含自营利润,仅供参考。
拼多多单季度收入占淘宝天猫的比例,依旧在快速增长,从去年的整体的44%,上涨到今年Q1的62%。这个趋势下去,今年整体占比会超过60%甚至更高。不过经营利润和利润率层面依旧大幅低于淘宝天猫,淘宝天猫的利润率长期维持在40%以上,拼多多目前大概20%左右,这是高速增长必然的代价。趋势来看,拼多多与淘宝天猫的GMV和收入差距会继续大幅减小。
6、总结:
本季度开始基本没有了自营收入,全为平台收入,不过披露的数据也越来越少,用户量和GMV数据都已经不披露了,海外TEMU的情况基本也没有提。
整体来看,数据很炸裂,管理层很专注、优秀,估值也不贵,但不敢像四年前一样重仓。
主要是电商这个行业当前阶段差异化较小,内卷严重。
如果还是阿里、京东、拼多多三家,我可能会义无反顾的买入拼多多,这两年又多了快手、抖音、视频号三家直播电商,GMV还涨的很快,目前实在看不懂未来电商的格局,所以选择静观其变,如果估值进一步下探,再琢磨琢磨要不要重新买入。
不过抛开直播电商来说的话,拼多多的未来的优势还是不错,一是公司足够专注、高效;二是当前的消费环境下,低价有很大的竞争力。
免责声明:上述内容仅代表发帖人个人观点,不构成本平台的任何投资建议。
其他平台怕好的价钱买到假货,拼多多不用担心这个问题哈哈哈,心知肚明 $拼多多(PDD)$
很多老百姓不在乎商品有没有品牌,质量是不是足够好,其实只要能满足基本功能就行了,老百姓需要的是便宜~
拼多多的崛起很大部分来源于对手的一个战略失误~ $拼多多(PDD)$
拼多多的秘诀就是抓住了庞大的下沉市场 $拼多多(PDD)$