


多项关键指标恶化,台积电一季报还好吗?
$台积电(TSM)$ 最新发布的一季报显示,营收上看,该季度台积电收入下降至 167.2 亿美元,同比下降 4.8%;2023 年一季度台积电的毛利率 56.3%,虽然超出指引区间上限(53.5-55.5%),但环比有近 6pct 的下滑。此外,台积电的第二季度指引暗示情况变得更糟,中位预测跌至 156 亿美元,同比下降 14.6%。
有分析认为,半导体下行,台积电也难逃周期沉浮。而当前的收入和毛利率从高点回落,只能说是周期下行中预期之内的事情。
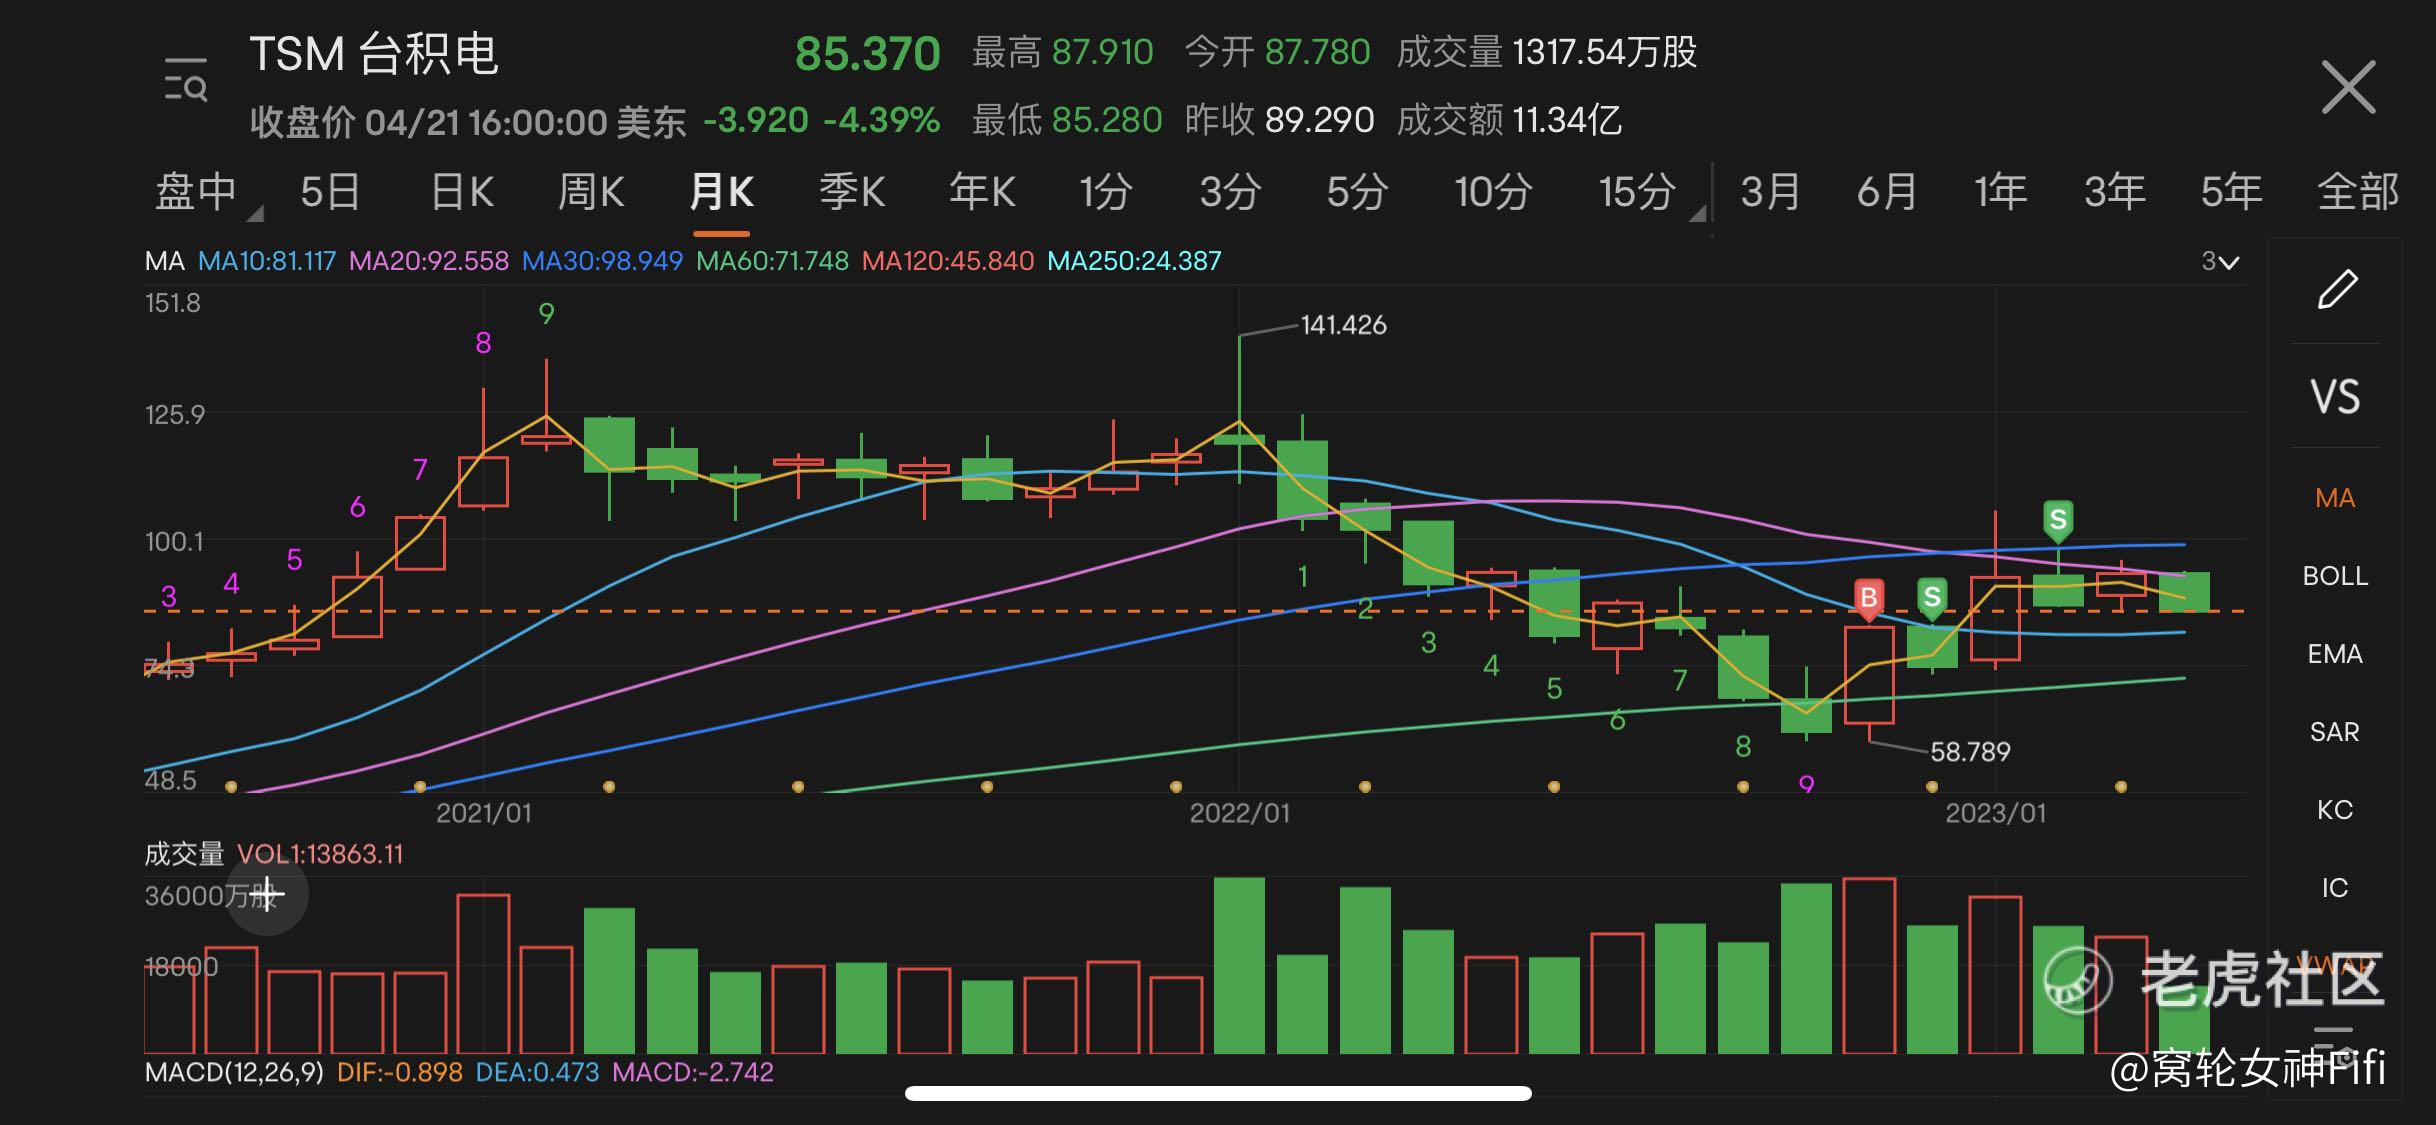
半导体行业确实存在周期性的波动,因此台电这样的半导体制造商也难以避免周期性的下行。
尽管台积电的收入和毛利率出现了下滑,但这在一定程度上是可预期的,并不足以引起过度担忧。
首先,台积电是全球最大的半导体代工厂商之一,其具有强大的技术和生产能力,以及广泛的客户群体。虽然半导体市场存在波动,但随着科技的不断进步和应用场景的不断扩展,对半导体的需求也会相应增加。
因此,长期来看,台积电的前景仍然是值得看好的。
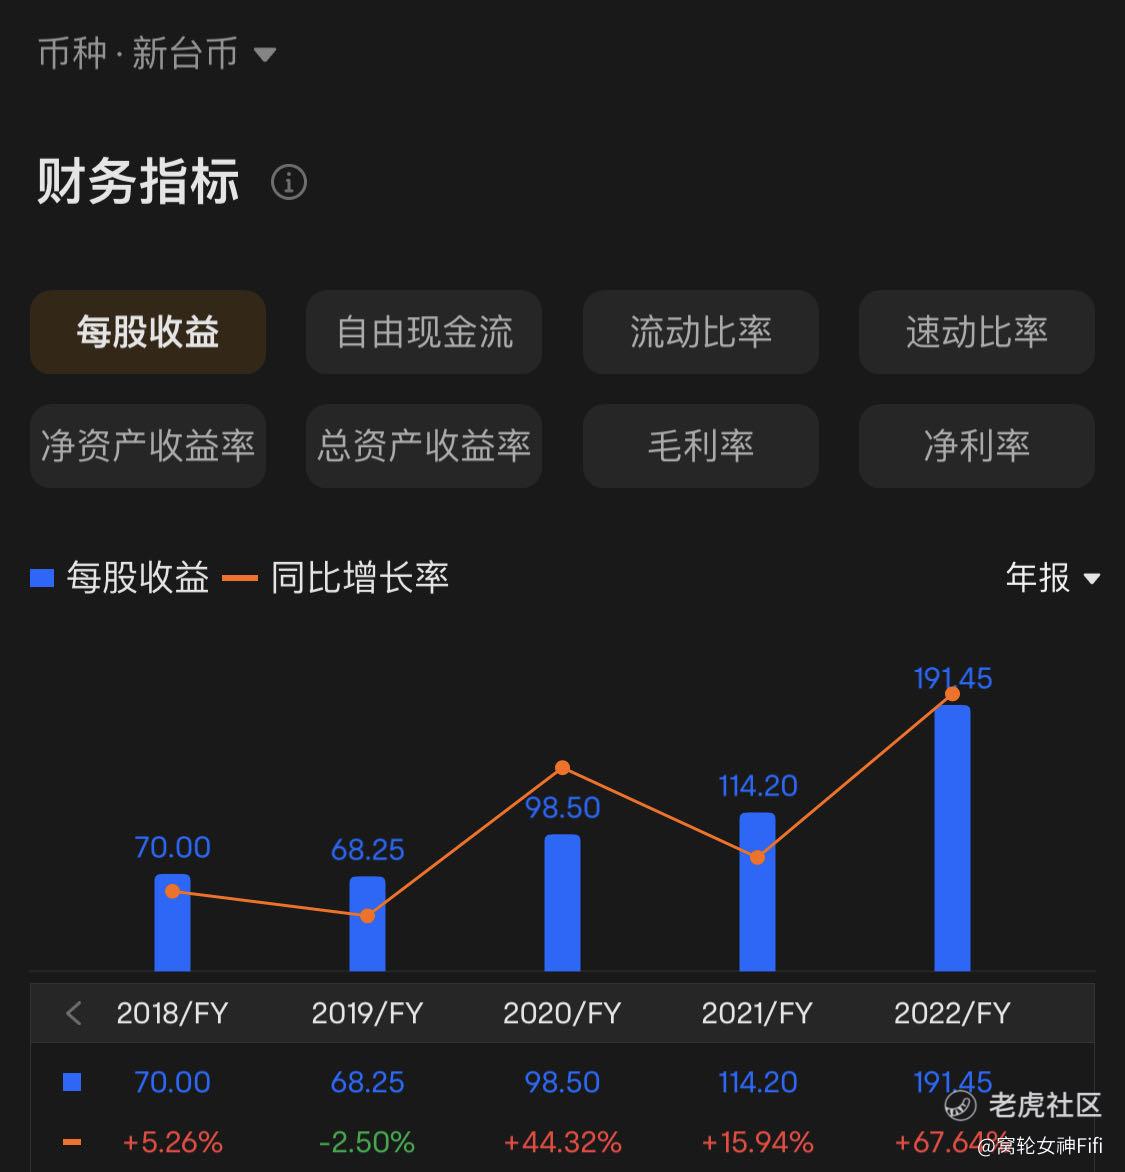
其次,台积电正在积极开发新技术和扩大产能,以适应市场需求的变化。台积电在积极拓展新的业务领域,如人工智能芯片和汽车电子等。
综上所述,尽管台积电当前的收入和毛利率出现了下滑,但这在一定程度上是可预期的,并不足以引起过度担忧。台积电具有强大的技术和生产能力,正在积极开发新技术和拓展新的业务领域,未来仍然有很大的发展潜力。
免责声明:上述内容仅代表发帖人个人观点,不构成本平台的任何投资建议。
42
举报
登录后可参与评论
没办法,现在市场需求就是疲软,汽车市场也难逃
只能说 静观其变,拭目以待 吧
是篇好文章,值得深思,大家都看看吧
台积电本季度的财报是基本符合市场预期的
目前市场的风格真难把握