


医渡科技23财年1H收入同比下滑,中长期多元化增长趋势不改
前言:
$医渡科技(02158)$ 是一家中国的医疗人工智能公司,致力于将人工智能技术应用于医疗领域,帮助医疗机构提高效率和准确性,提供更好的医疗服务。
医渡科技的产品和服务涵盖了医疗影像诊断、医疗智能助手、医疗大数据等多个领域。其中,医疗影像诊断是医渡科技的核心业务之一,该公司开发了一系列基于深度学习技术的影像诊断产品,包括CT、MRI、DR等多个领域。
医渡科技目前已经与多家国内外知名医疗机构建立了合作关系,包括北京协和医院、上海交通大学医学院附属仁济医院等。同时,该公司还获得了多项国内外荣誉和奖项,如2019年中国互联网医疗大会“最具技术创新企业”奖等。
现在,我们根据基本面来分析一下医渡科技(02158.HK)的个股走势。
正文:
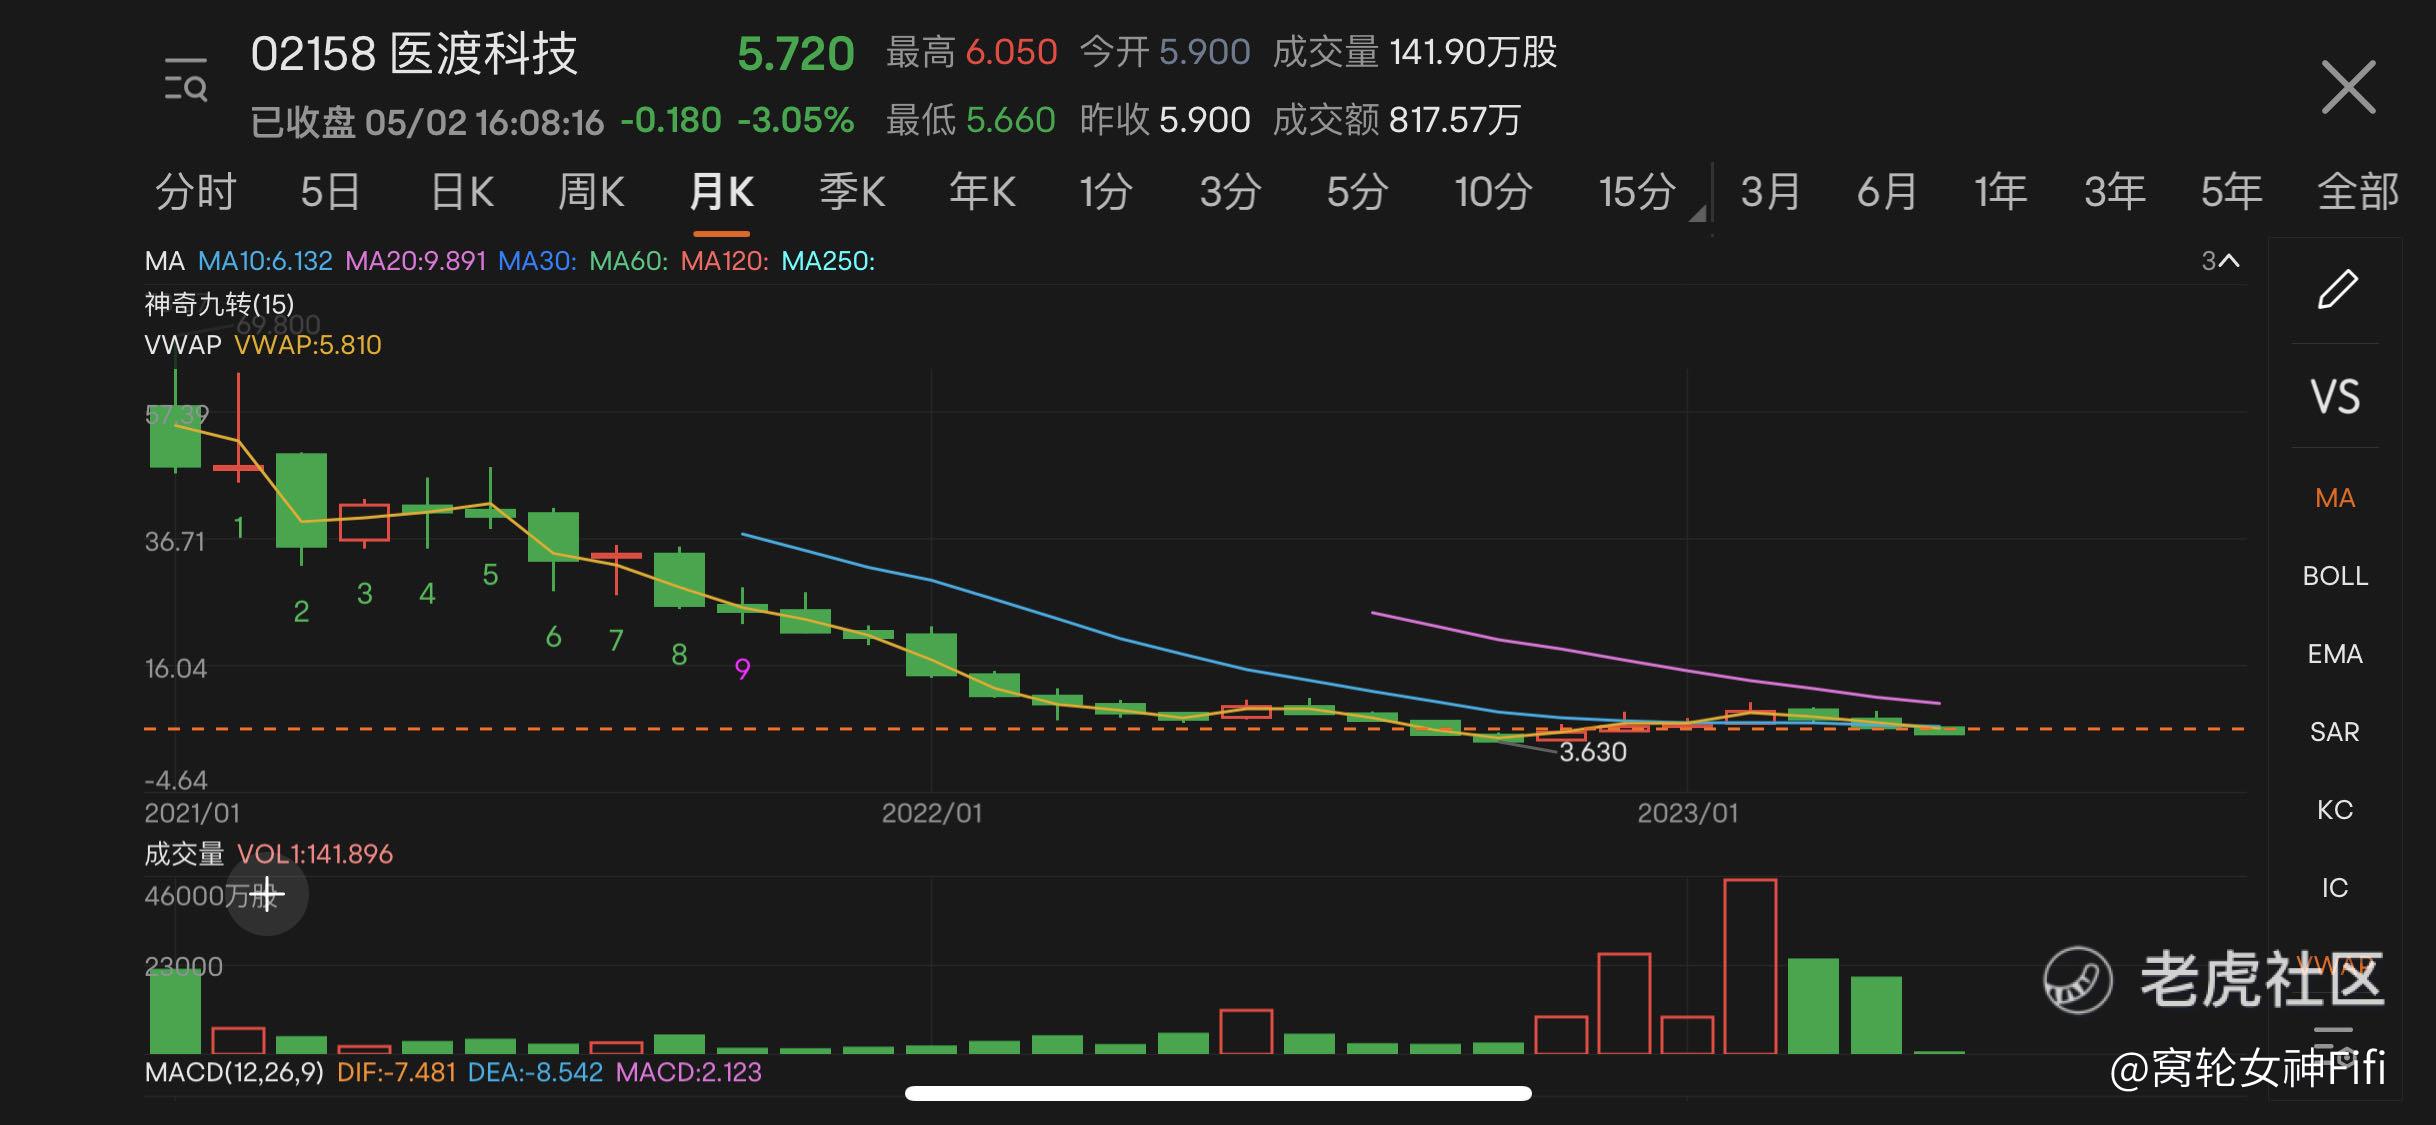
(一)上市两年多 股价一路下滑
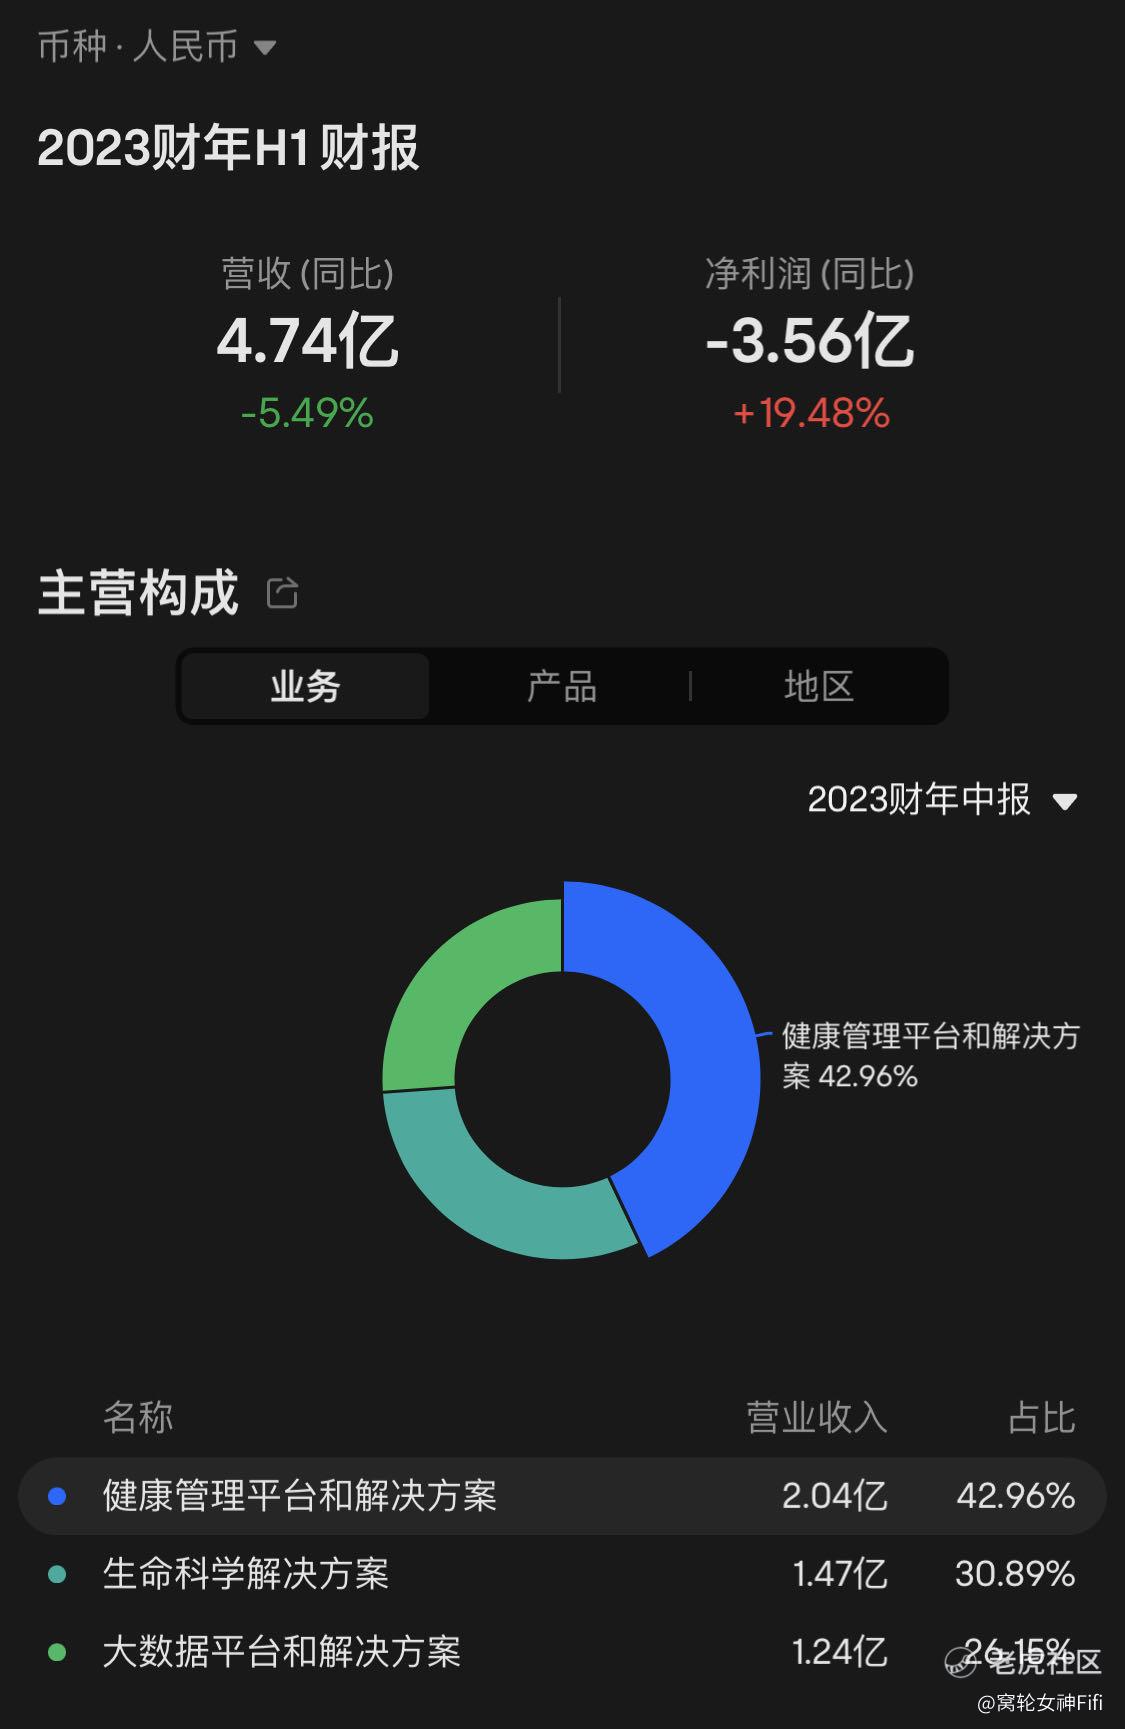
(二)2023财年H1净利润同比增长19.48%
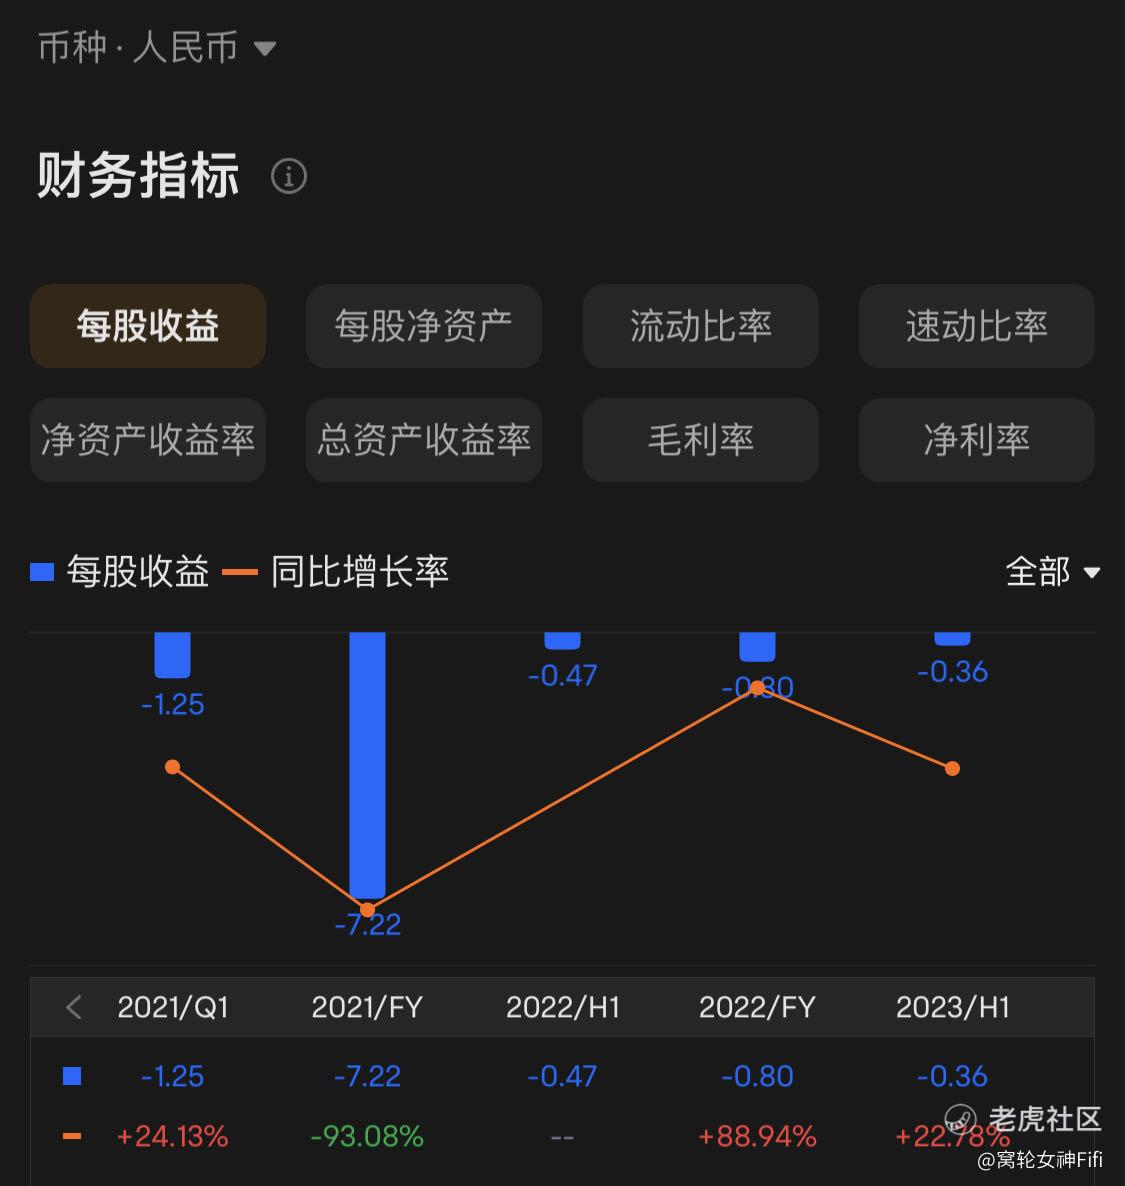
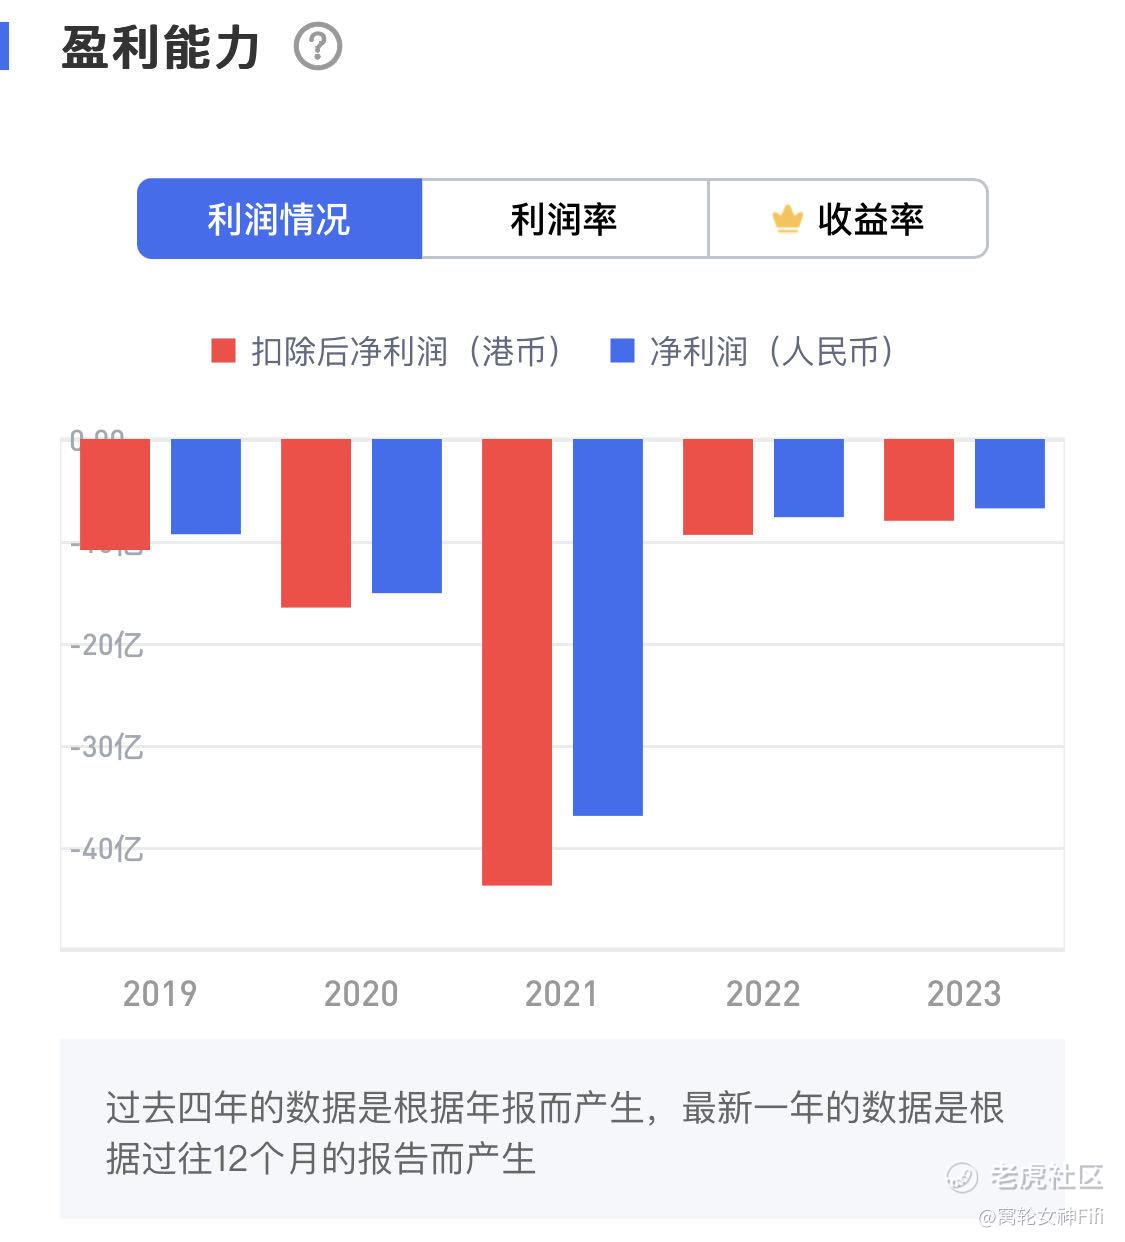
(三)财务指标常年亏损状态
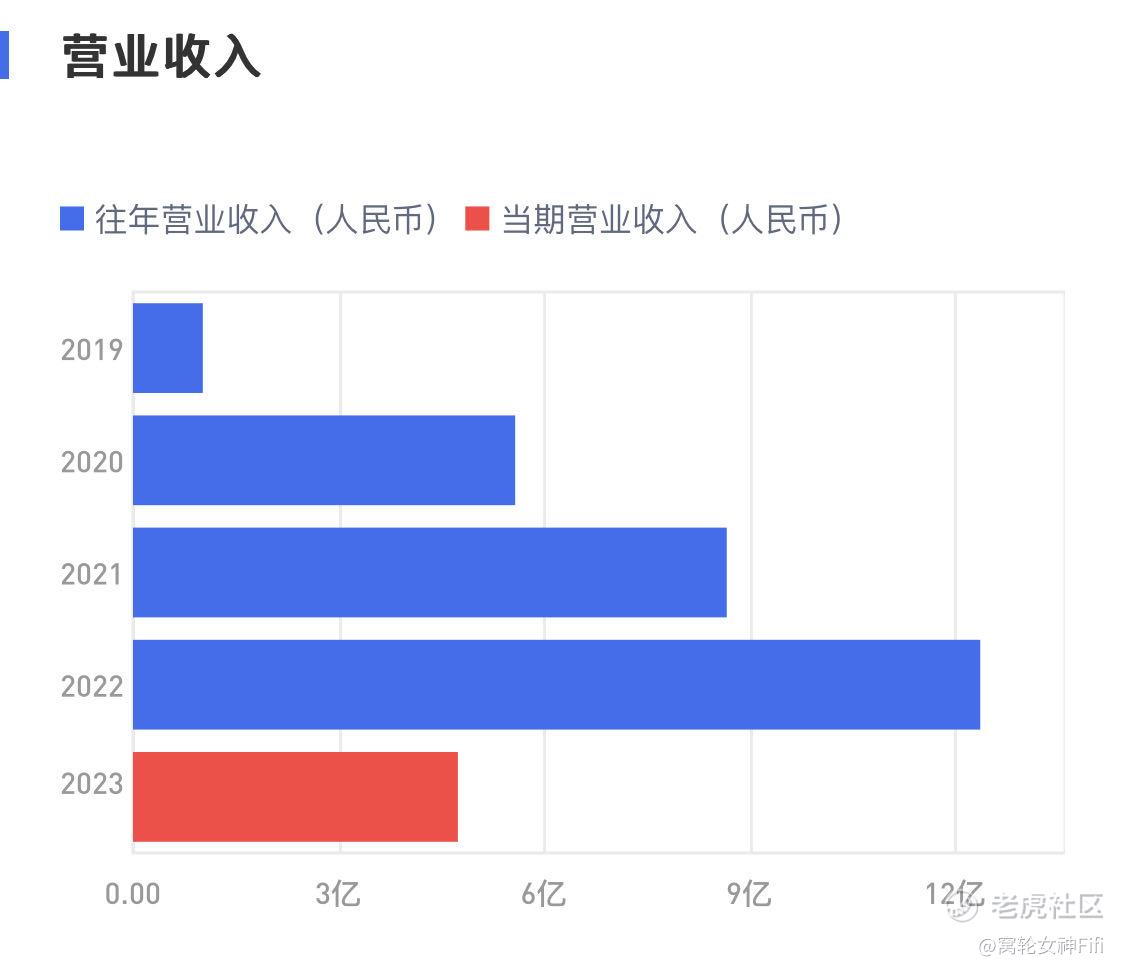
(四)近五年营业收入逐年递增
(五)近两年亏损减少
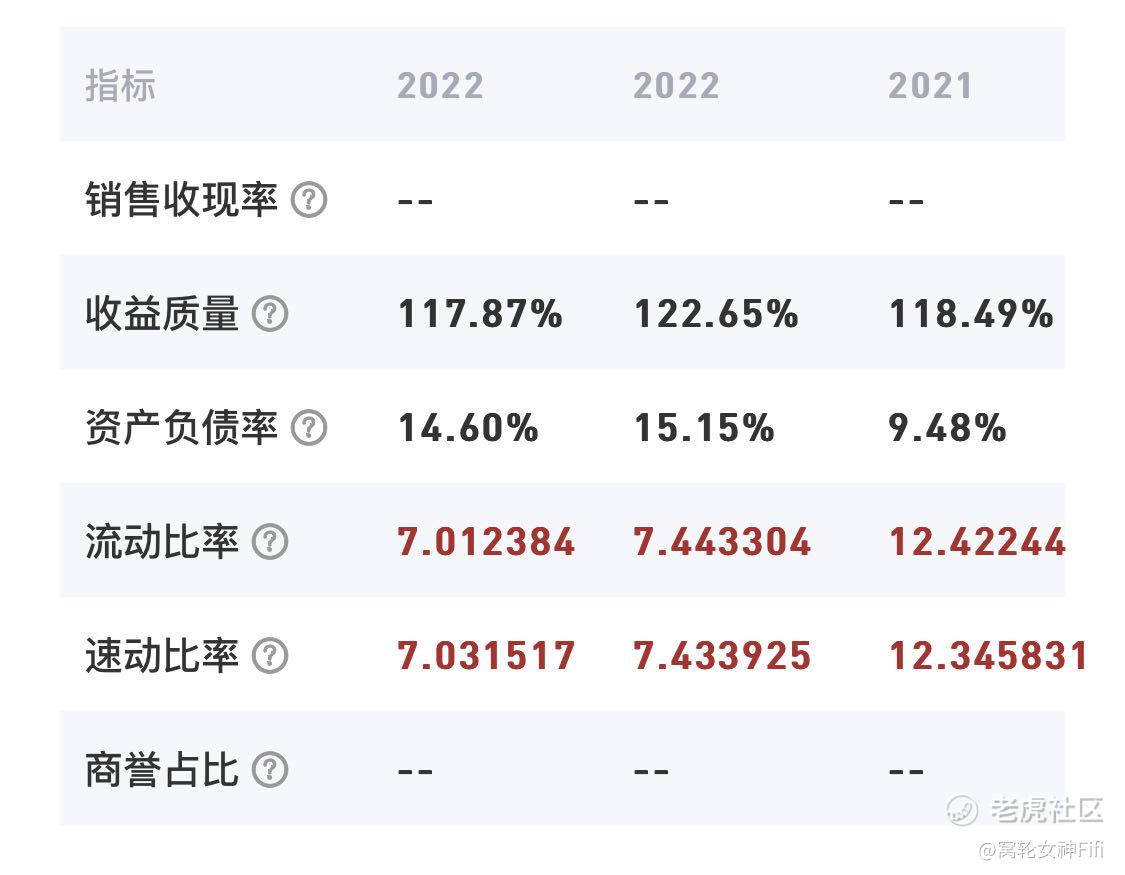
(六)收益质量高 资产负债率极低
各项指标平稳健康
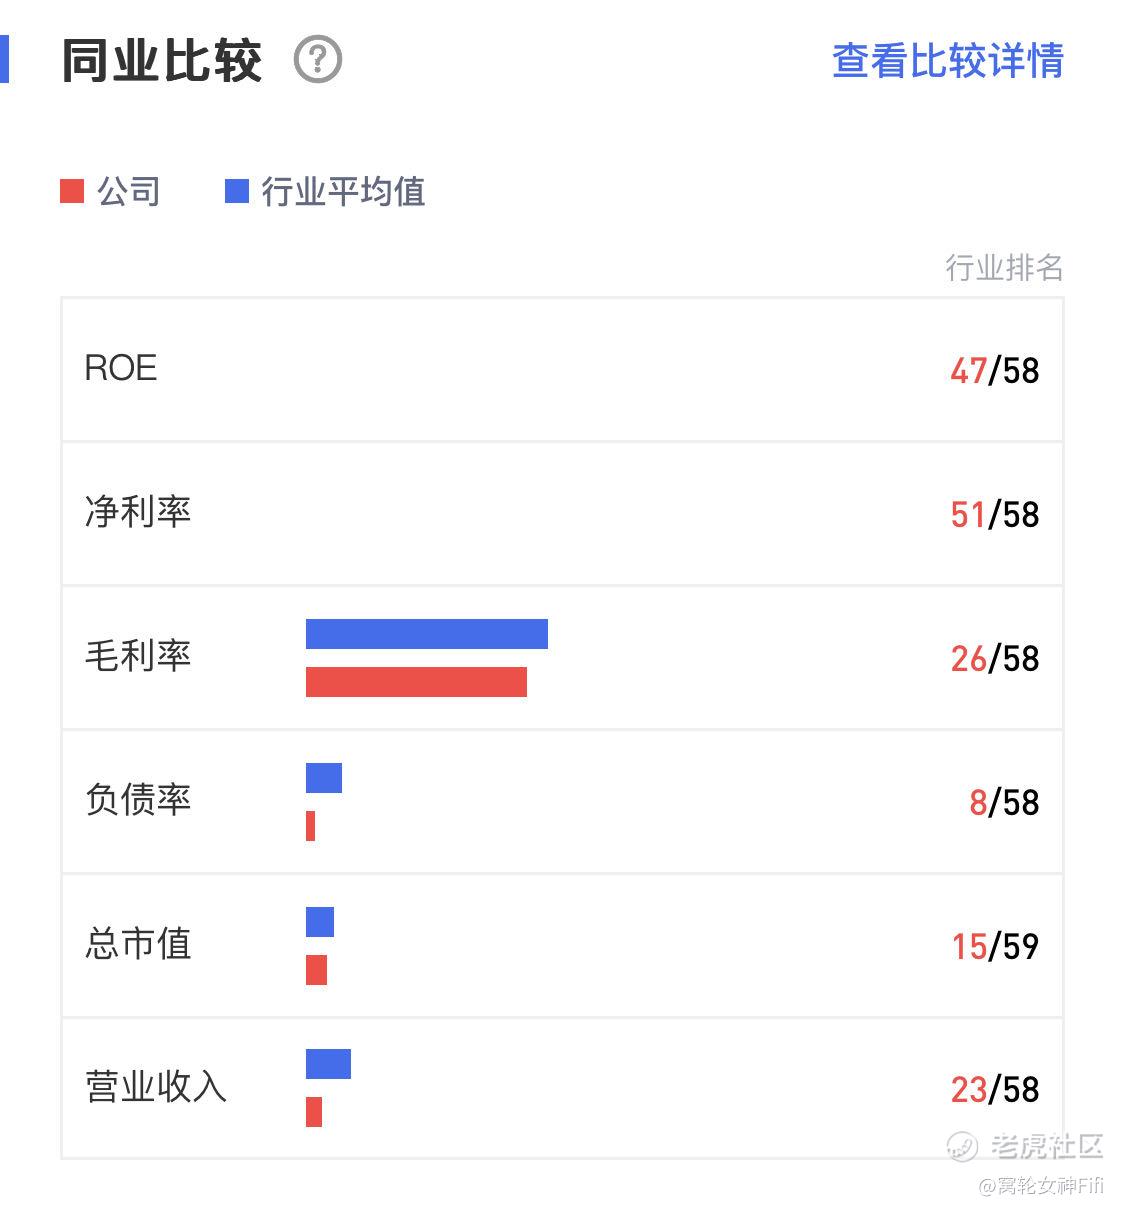
(七)同业比较整体居中
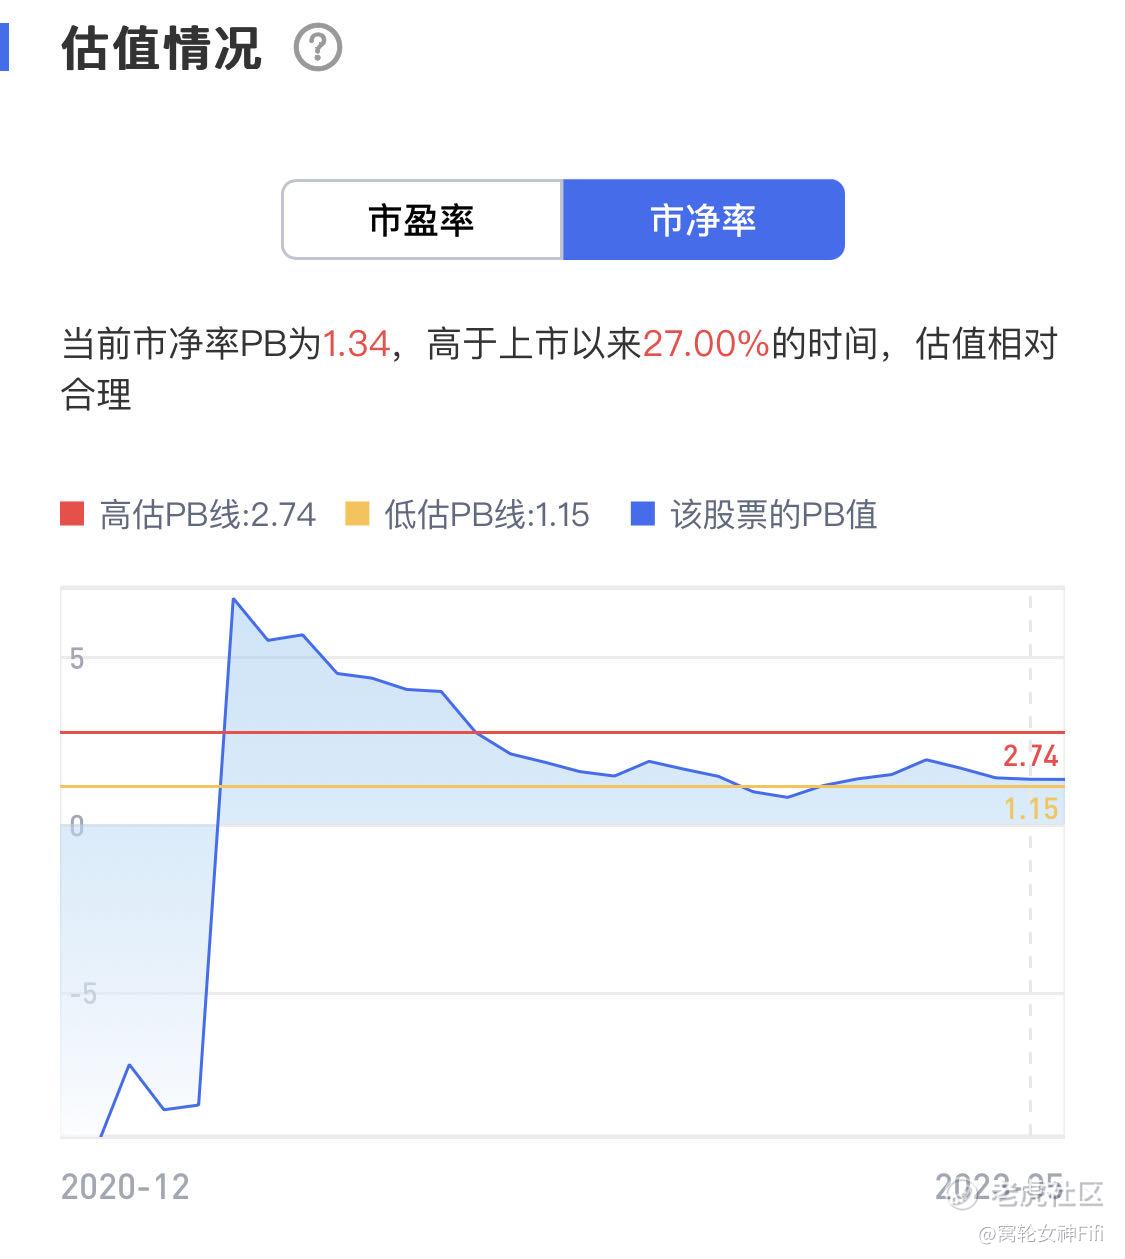
(八)目前估值相对合理
总结:
医渡科技23财年1H收入同比下滑,中长期多元化增长趋势不改。
医渡科技 “平台+人财税+生态” 策略指引完善产品布局,全面推进中大企业市场战略以及产品覆盖面,单客户价值深入挖掘;
公司未来收入增长引擎由云业务接替,催化SaaS订阅付费模式逐渐成熟;
大企业市场国产化替代能力有望推动公司业务持续高成长;
星空标准版和企业版的下沉叠加疫情催化,中小企业上云与订阅意愿高增。
考虑到大企业数字化转型、国产替代需求旺盛,云转型升级下毛利率有望改善,以及降本增效稳步推进,看好该股今后发展。
但同时,我们应注意以下风险:
1,医疗数字化推进不及预期;
2,医疗数字化行业竞争加剧;
3,生命科学解决方案及健康管理平台和解决方案分部商业化推进不及预期。
综上所述,宜多观望,少动手。
免责声明:上述内容仅代表发帖人个人观点,不构成本平台的任何投资建议。
应该谨慎对待医疗数字化的发展,注意其中的风险和挑战~
尽管上文总体很乐观的样子,但是这种尽量躲开
医疗数字化推进难以预测,无法掌控
最后一句真的是一句中肯的意见了