


盖茨做多新能源,继续坚守新能源
声明:
1)股市有风险,投资需谨慎。文章里提到的所有上市公司,仅作为分析之用,不作为交易参考!
2)本公众号不荐股、不诊股。文章内容和观点仅仅是个人对公司的分析看法,不做估值,仅供阅读,不构成任何投资建议!
一、是否继续坚守新能源
23年快过了一半了,最近看一些文章,发现很多做新能源的朋友浮亏很多。今年上半年赚的最多的还是重仓AI的,有几倍收益的,也有大百分几十收益的,其次是中药,中药的涨幅也不小。
对于新能源,今年也不是没有机会,而是阿尔法机会,就不再是行业普遍的机会,只有少数细分行业的优秀公司的阿尔法机会。比如新能车里面,涨势最好的就是理想,如果你抓住了理想,今年上半年的收益应当不错。
目前又是智能驾驶的风口,智能驾驶很有可能延续AI的风口,继续成为一个大级别的风口,而智能驾驶风口最强的是赛里斯。
其实,追风很难,不如等风来。等风来,你可以吃到全程,追风的话,有一定的概率风停暴跌,要找准风也并不容易。而耐心等待风来是更适合大多数投资者的。
从我的投资体系来看,我都是等风来,而不是追风,等风来也不会差,只要有你足够的耐心,不要做周期股。
即使是最优秀的成长股,也会有一段时间或是段时间基本面不好而暴跌一段时间的,也有基本面不好,但是风来了一阵暴涨。这二者其实是很好区分的,但是对绝大多数投资者来说,都是看走势的,那就很难区分。其实,只要能客观评估,还是可以评估是短期不好大跌,还是基本面不好而大跌。短期不好的往往都能创新高,而风口来的往往是短时间暴涨,然后长时间下跌,这种持股体验非常难。
储能这波一路大跌,但是目前终于看到止跌的曙光了,虽然周一大盘估计要大调整一下,毕竟外部环境很差,港股、中概股都大跌了,A股也很难独善其身。
但是,根据最新的一些调研信息,储能二季度业绩不会差,有些优秀公司业绩会继续高增长,人民币贬值,也有利于海外业务为主的汇率差利润。我的判断是储能二季度整体业绩依旧会有不错的增长,但是环比增长会拉开差距,有的优秀公司会环比继续增长,有的可能会同比增长,环比下降,但是行业整体依旧是同比高增长。
至于业绩能否带动走势,还需要观察,二季度业绩好没反应,那就等三季度呗,投资是需要时间等待的。
对于新能源,我的策略是继续坚守细分板块最优秀的公司,只做行业的阿尔法。另外,除了A股,会更多的配置美股和港股。
对于新能源,虽然还是狗不理,投资者避之不及,但是:
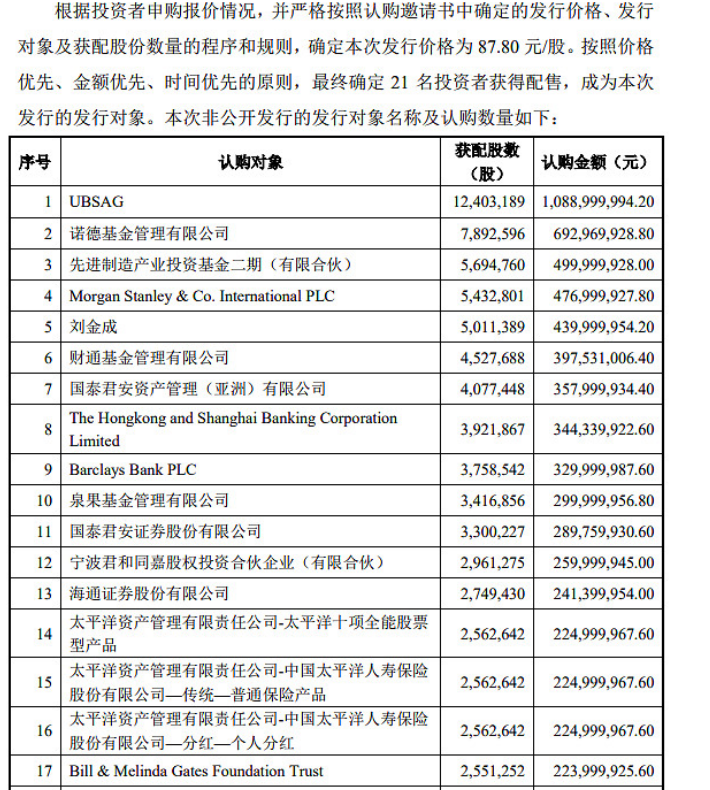
比尔盖茨正在做多中国的新能源股!目前比尔盖茨通过定增介入恩捷股份.
6月19日,恩捷股份发布了一份定增公告,公告显示,比尔盖茨梅琳达基金认购255万股恩捷股份,耗资2.24亿。实际上在2020年9月,恩捷股份定增的时候就用了2亿参与了定增
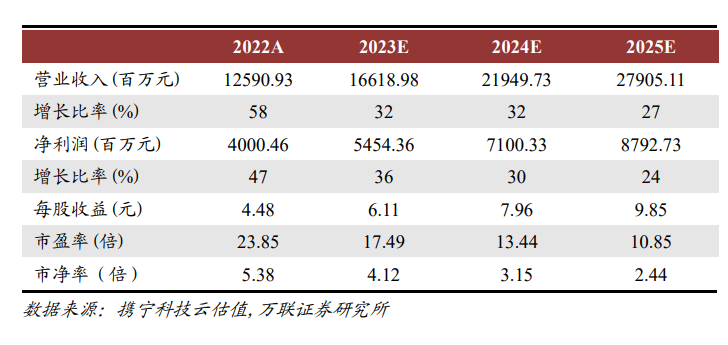
恩捷股份早期从事包装印刷品业务,2016 年 9 月在深交所挂牌上市, 2018 年通过并购上海恩捷进军湿法隔膜业务,随后开始其隔膜版图的 构建。
公司是锂电隔膜赛道龙头,2022 年公司实现营业收入 125.91 亿 元,同比增长 57.73%,归母净利润 40.00 亿元,同比增长 47.20%。
投资要点:
公司是全球湿法隔膜龙头,湿法隔膜市占率持续领先:
公司 2022 年隔膜产能 达到 70 亿平米,位于全球首位。膜类业务方面,截至 2022 年底,公司首条干法膜产 线安装完成进入调试阶段,在线涂覆总产能达到 15 亿平米
这只股就是恩捷股份002812
客户优势:公司与国内主流锂电池生产企 业及海外锂电池生产企业均建立了合作关系,拥有优质的海外客户资 源。
产能优势:公司积极扩张拓展市场,加大产能建设,形成规模效应, 预计 2022-24 年隔膜产能有望突破 70、97、119 亿平。
技术优势:恩捷 股份良品率在行业内处于领先地位,技术优势保证公司降本增效成果。
公司的技术优势实现了综合良品率超过 78%,远远高于其他隔膜企业良 品率。
更高的良品率降低了公司辅料回收成本和单平原材料成本,同时 在电池企业客户中树立起良好口碑,有助于稳固湿法隔膜龙头地位。
不是推荐恩捷股份,我自己也没有持有恩捷股份,恩捷股份也不在我的研究列表,我只是想说,市场抛弃新能源的时候,还是有战略投资者会继续新能源的投资。
免责声明:上述内容仅代表发帖人个人观点,不构成本平台的任何投资建议。
见过很多钱,赚到花不完的钱的人的格局是更加广阔的比如比尔盖茨
可能以后燃油车就真的消失了