


2023年第23周美股期权交易总结:回血
这周标普500已经从去年10月12日的3577.03点收盘低位已上涨超过20%,技术分析显示已进入牛市。
而这周的大赢家应该非特斯拉莫属, 累计上涨近10%,连续10个交易日上涨,创下两年多来最长连涨纪录。
本周收益
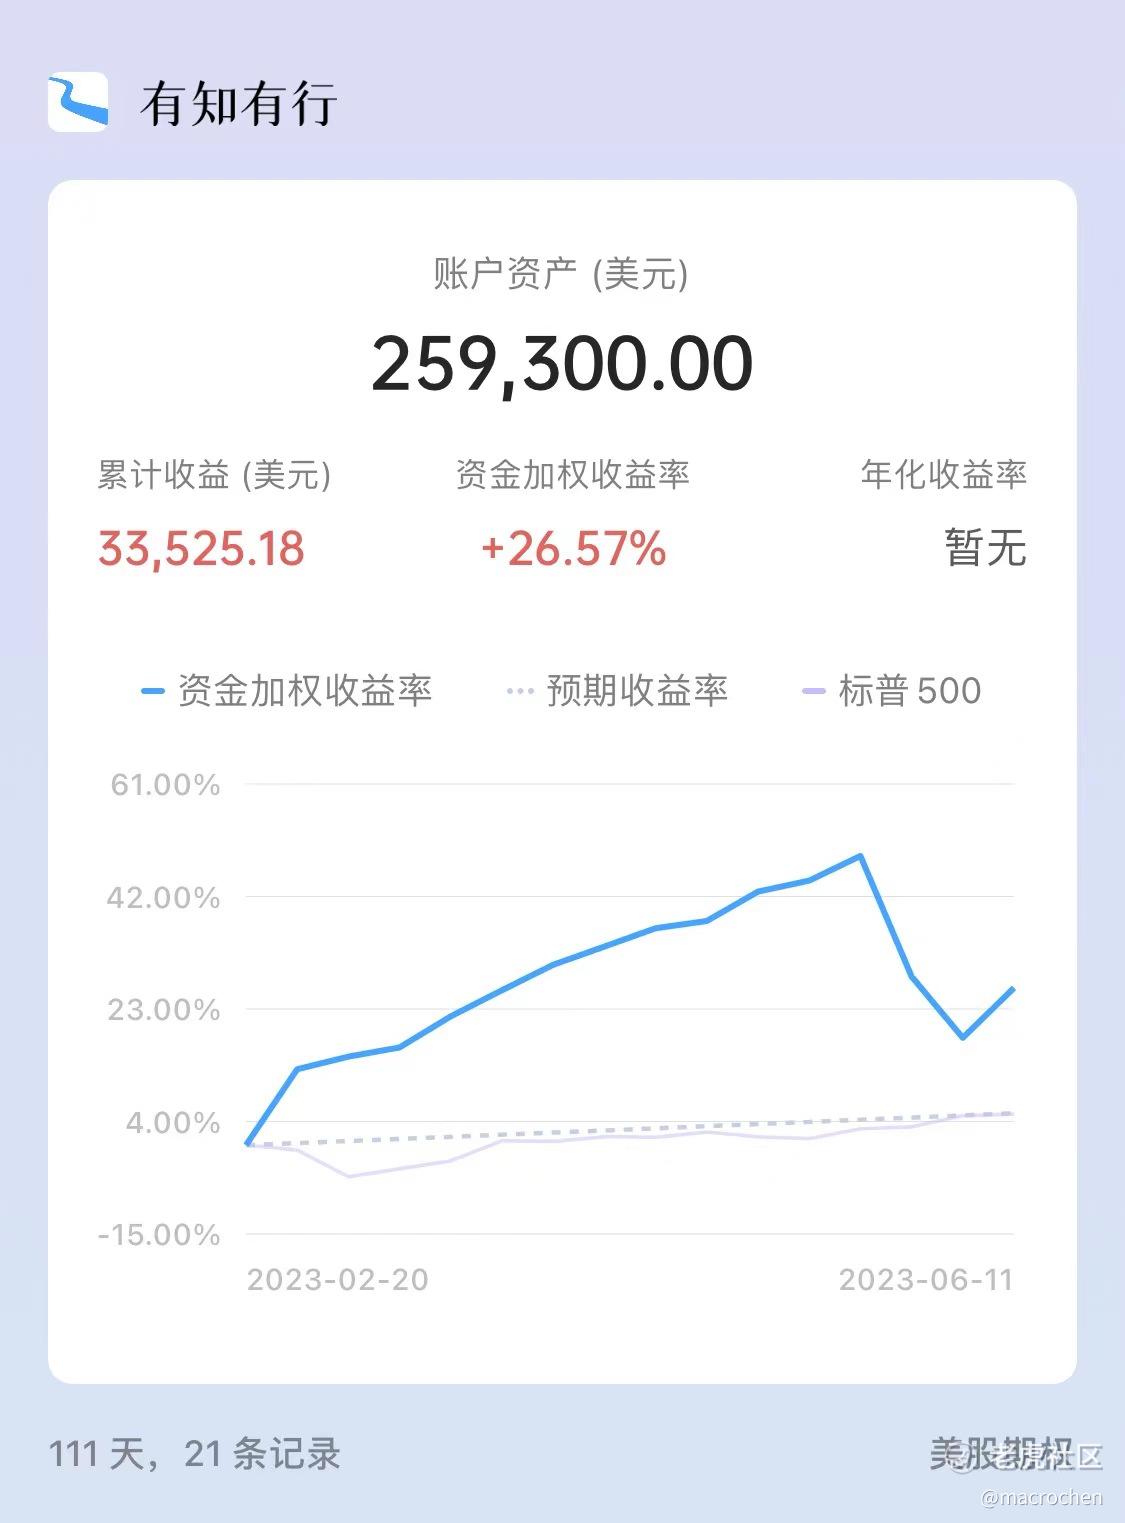
(注:请忽略收益率, 因为没有把持仓头寸充当保证金的部分计算到成本中, 所以只看绝对金额就好)
交易原则
分散持仓
做好风险对冲, 尤其下跌风险
对涨跌不预测, 始终以中性态度应对
选择百元以上的标的, IV高的可酌情降低标的价格
当亏损超过每周的平均盈利时, 进行止损
常用策略
熟悉的标的, 采用short strangle + 下跌保护buy put.
不熟悉的标的或者为了降低权利金, 采用iron condor策略.
极端行情, 暴雷浮亏和非常熟悉的标的标, 短期会采取高风险的short strangle策略(不同情况delta值的选择非常重要)
偶尔出现的IV极高(至少100%以上)的爆炒标的, 采用单腿sell call&put深度虚值期权
多腿策略开仓之后如果标的股价发生大幅变动, 采用类似中性delta策略进行动态调整
对于亏损标的, 进行roll over, 用时间换空间, 不纠结一时得失
以上原则和策略仅根据我自己的资金规模, 风险偏好做出的, 并不一定适合其他人.
本周操作
买卖情况
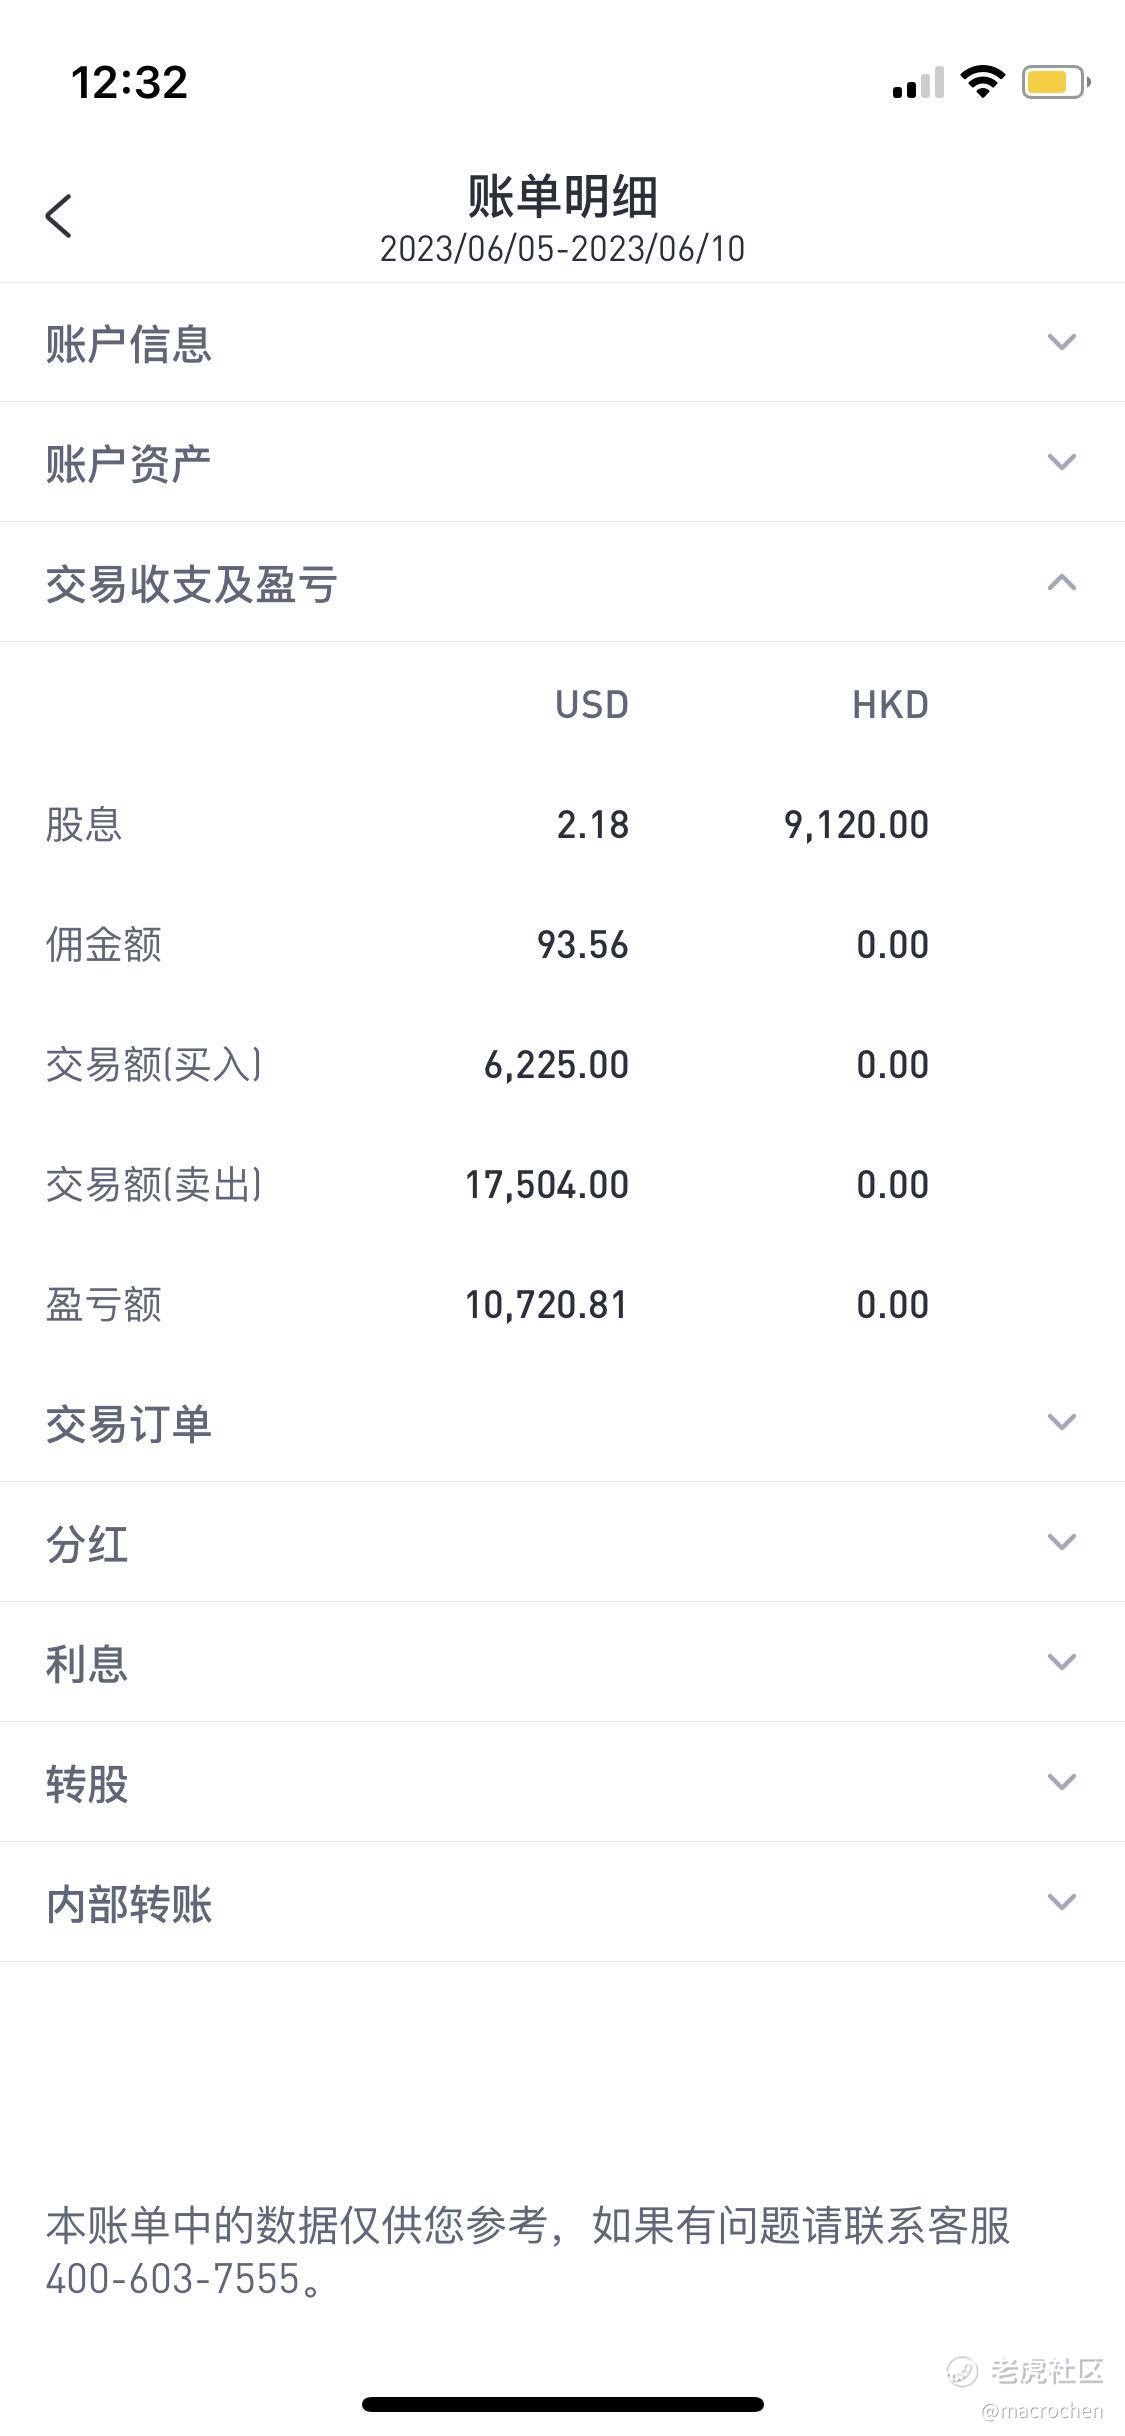
这周的财报股聊胜于无, 只交易了两只: GME, DOCU, 已安全下车.
这周我开始调整期权的交易策略, 将期权周期从原来的周期权调整到月期权. 所以都将期权的周期选择到了6月底到期. 这样的好处是交易的频率降低了, 可以减少熬夜的时间.
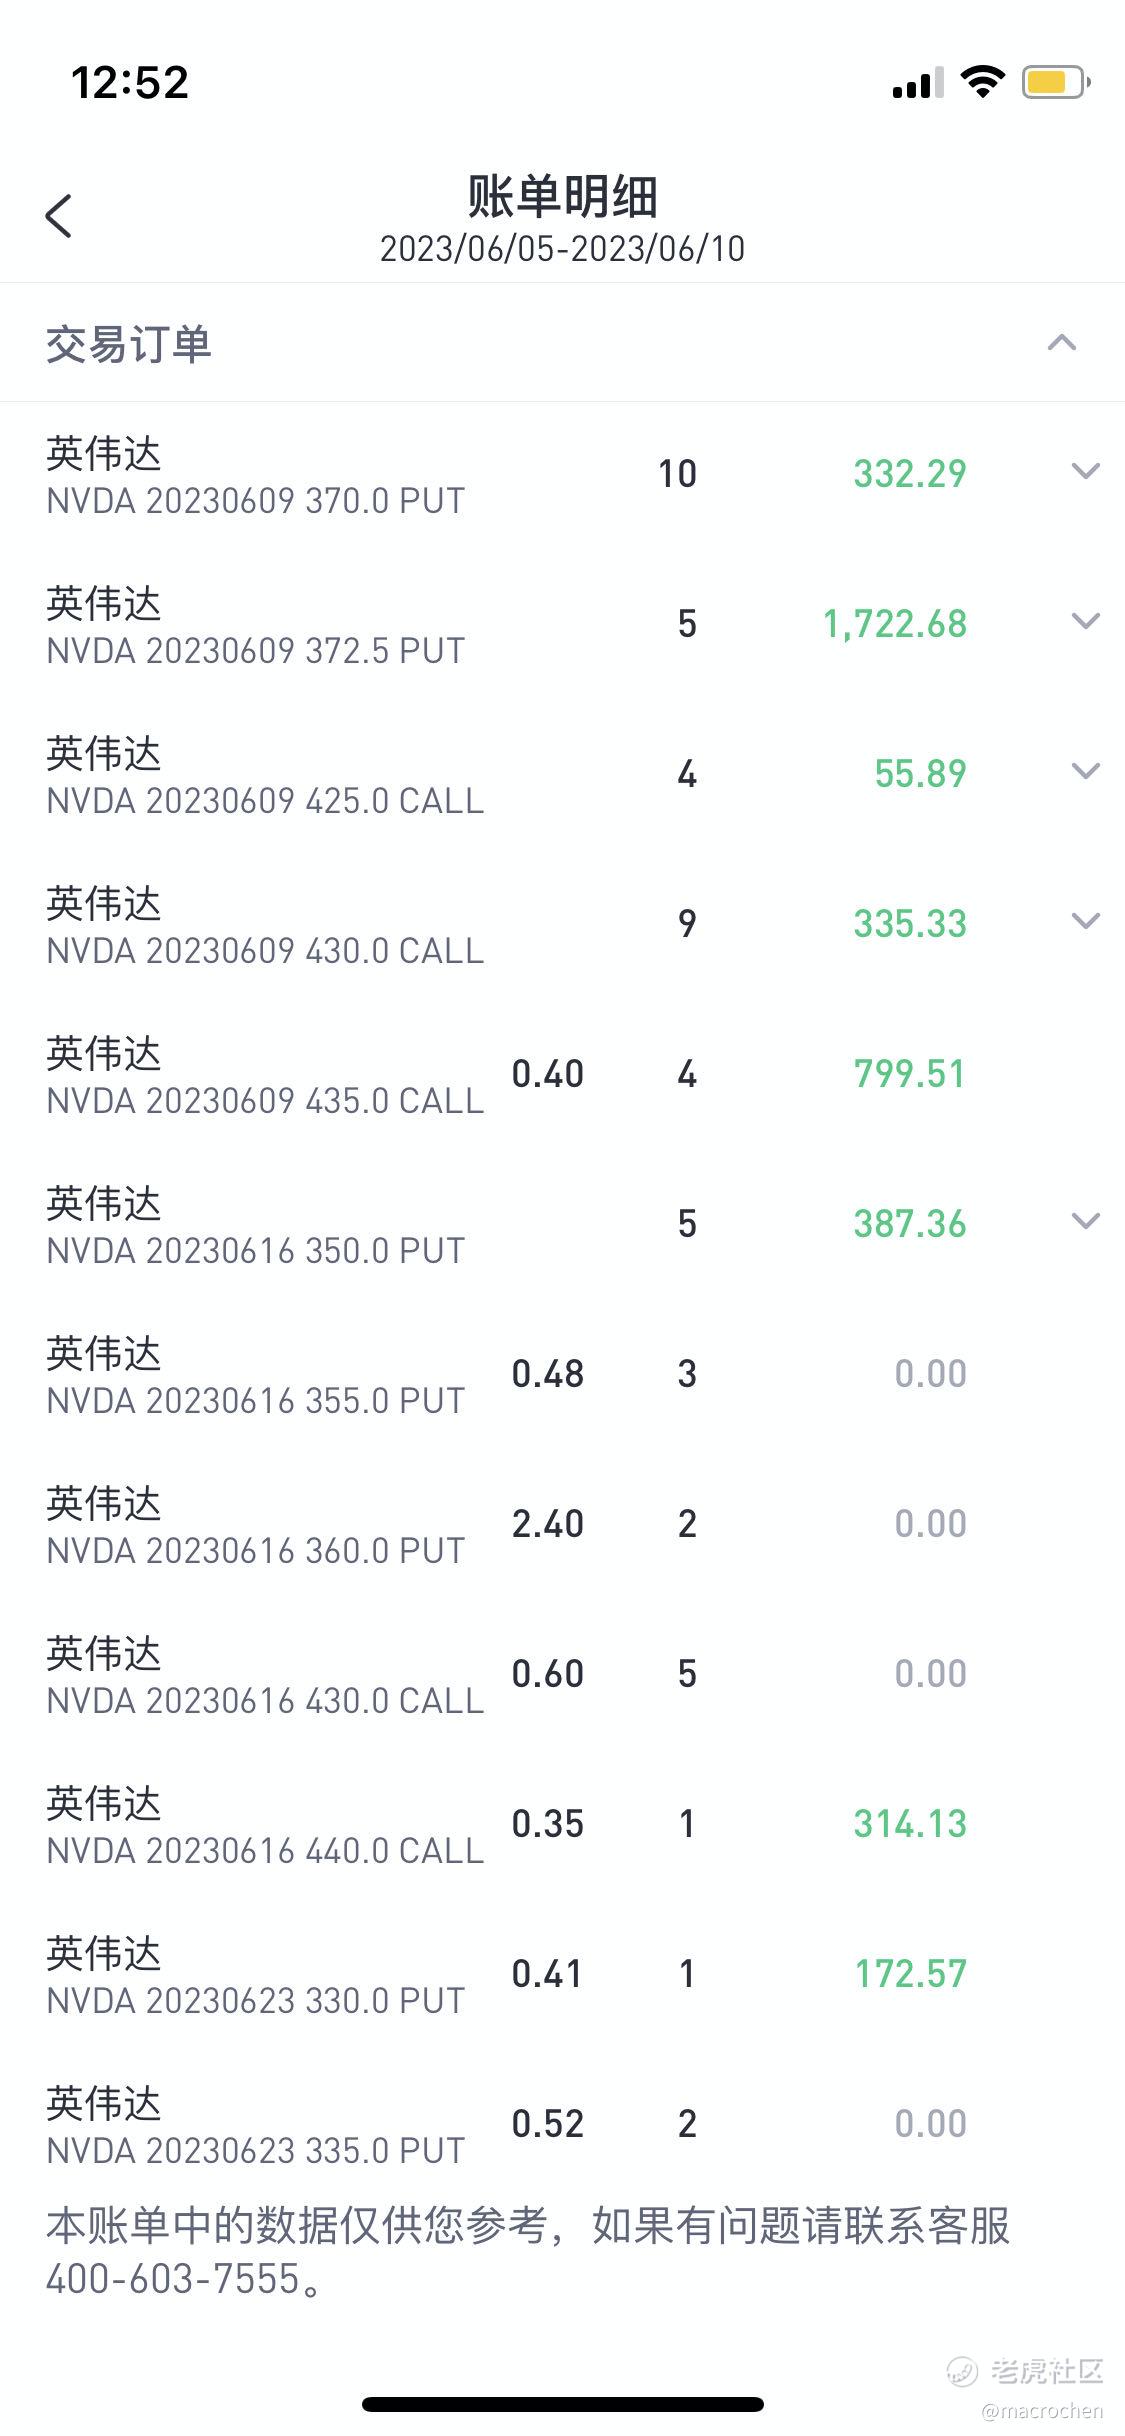
目前把手里的滚动操作标的进行了分散, 除了已有的科技行业的标的, 又增加了一些消费类的标的: COST, HD, META, MSFT, NVDA, TSLA, UNH, V. 不过相对于科技类标的, 消费类标的的期权流动性要差一些.
以前有一个暴雷roll over的标的UPS, 最近涨跌比较平稳, 目前还不打算结束, 接续滚动操作.
这周的主要收益来自NVDA, 因为前面亏的比较多, 所以在这个标的的call, put方向开仓了不少期权, 而NVDA的股价相对平稳, 这种行情对期权太友好了.
下周计划
下周市场关注焦点将转向即将公布的美国CPI数据和美联储利率决议。是福是祸, 不预测, 只应对.
免责声明:上述内容仅代表发帖人个人观点,不构成本平台的任何投资建议。
short strangle + 下跌保护buy put.的策略我比较喜欢
你操作的英伟达,也是我手里的持仓,很有缘分
被你的收益图吸引来的,你是个有水平的人
这段时间能在资本市场赚钱不是一般的难
操作过几次期权,亏了点钱,不敢碰了
就冲着你敢实图甩出来这一点,就值得敬佩