


【个股分析】大摩维持紫金矿业“增持”评级 股价能否持续向上?
前言:
前日,大摩发表评级报告,相信 $紫金矿业(02899)$ 股价于未来30日内将上升。
该行指,近期召开政治局会议提出更多支持政策,以及对于房地产和经济采取一个积极的说法。
因此,该行预料铜价短期内获得更多支持,并令紫金矿业等铜矿企业受益。该行给予其目标价为18.3港元,维持其评级为“增持”。
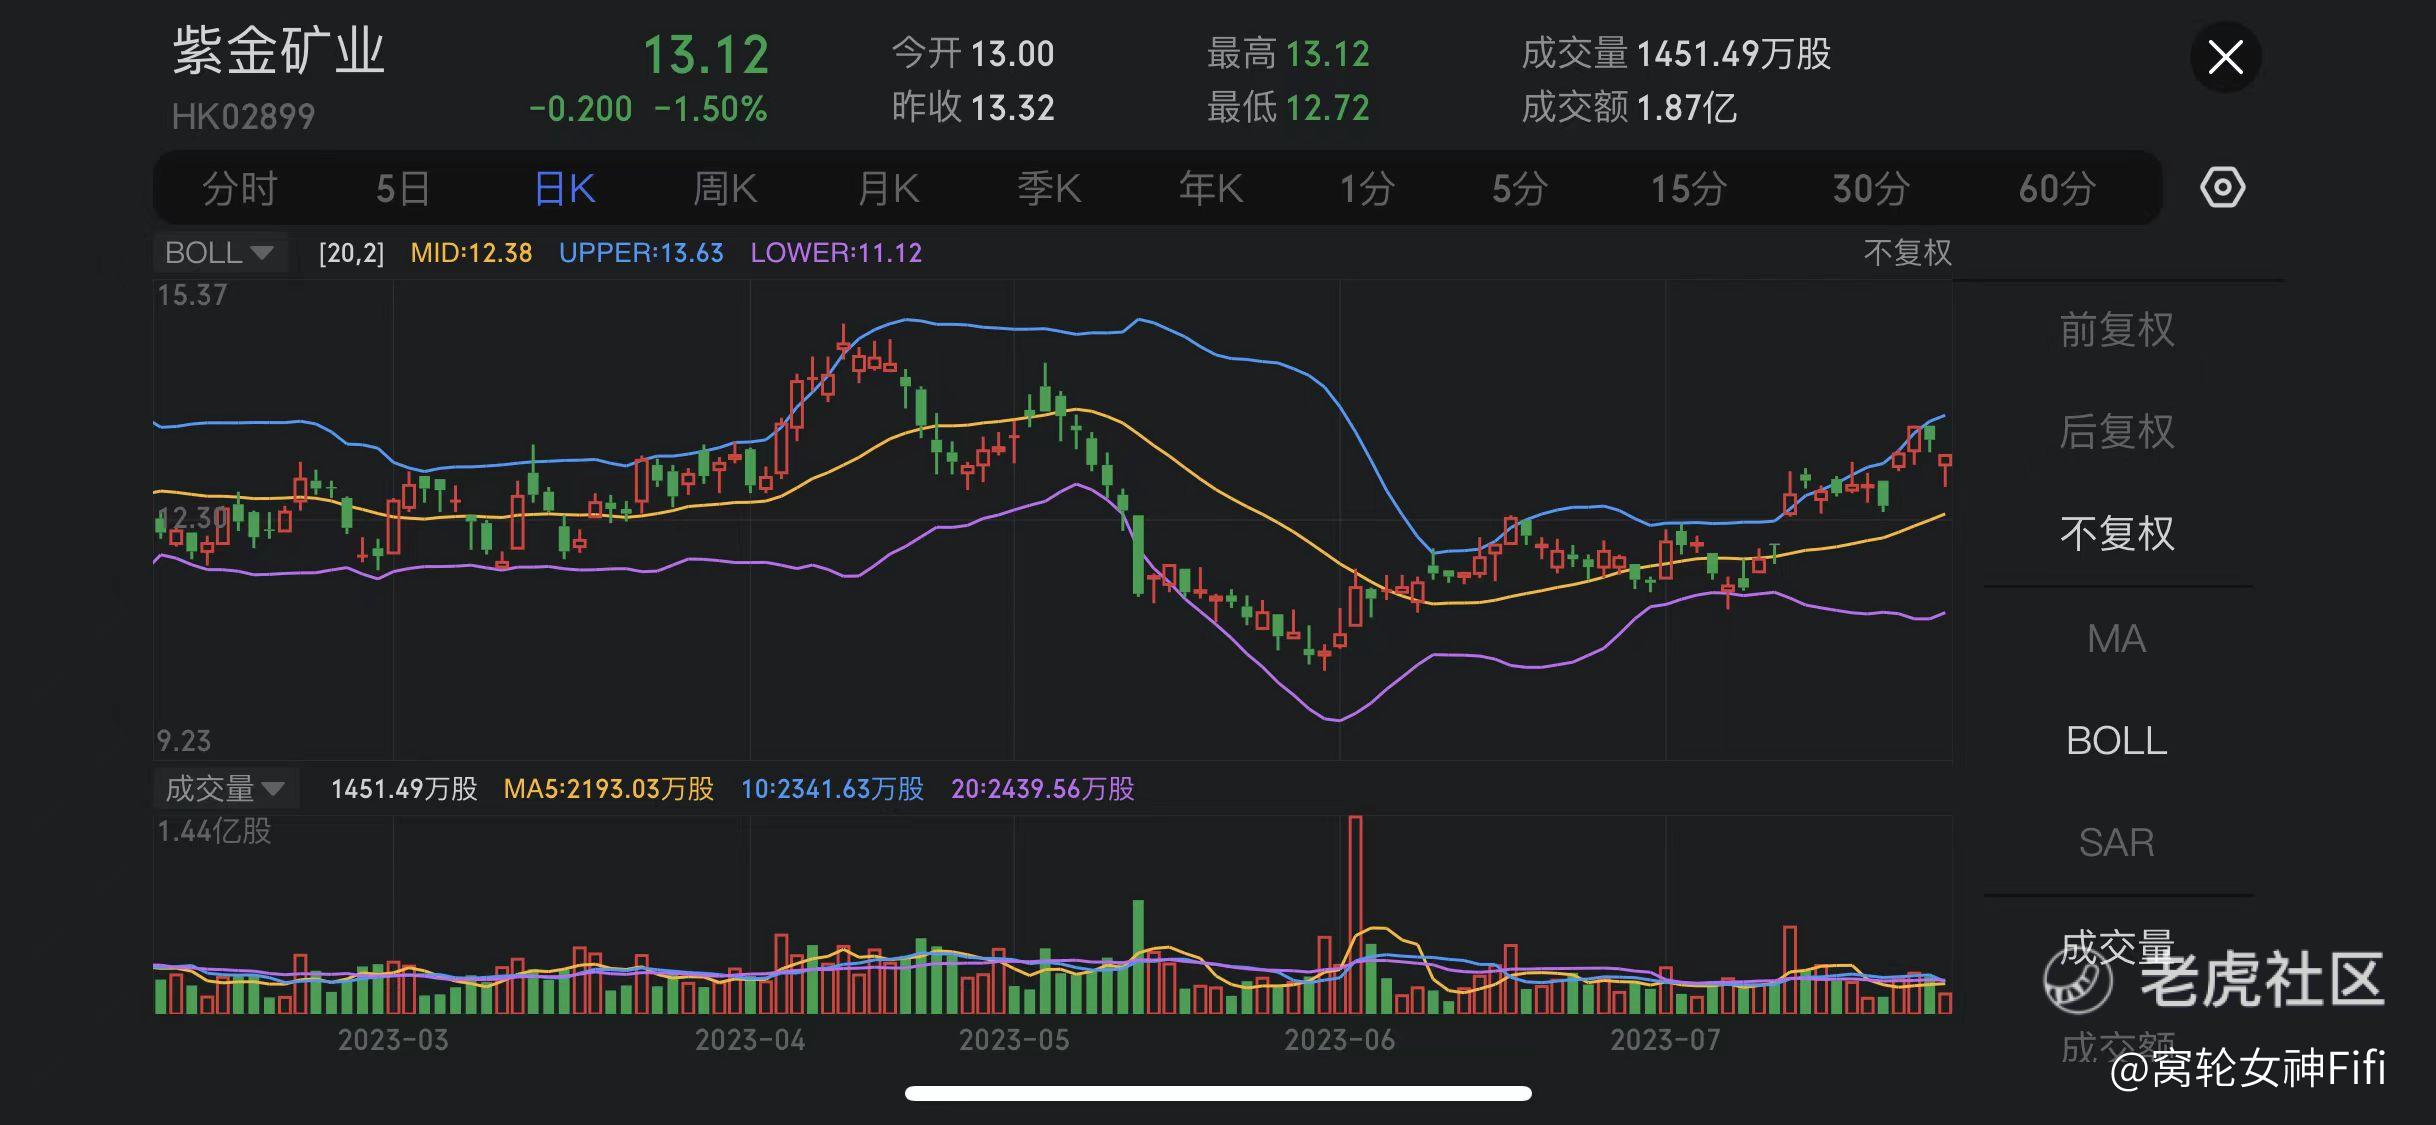
那么,现价13.12的紫金矿业能股价继续向上吗?我们一起来分析一下。
正文:
根据摩根士丹利(大摩)的分析,预期紫金矿业的股价在未来30天内将上升。
这是基于以下四大关键因素的考虑:
1,政策支持
近期召开的政治局会议提出了更多支持政策,以及对房地产和经济的积极评价。这可能对市场信心产生积极影响,也可能对相关行业,如矿业,产生利好效果。
2,铜价上涨预期
摩根士丹利预计铜价在短期内将获得更多支持。如果铜价上涨,那么铜矿企业,如紫金矿业,将可能从中受益。
3,目标价格与当前价格
大摩给出的目标价格为18.3港元,这远高于当前的股价(13.12港元)。这表示大摩预期这只股票在未来有很大的上涨空间。
4,股票评级
大摩维持了对紫金矿业的“增持”评级,这意味着他们相信这只股票的前景看好,并推荐投资者考虑增加持股。
下面,我们再来看一下紫金矿业的基本面和技术面情况:
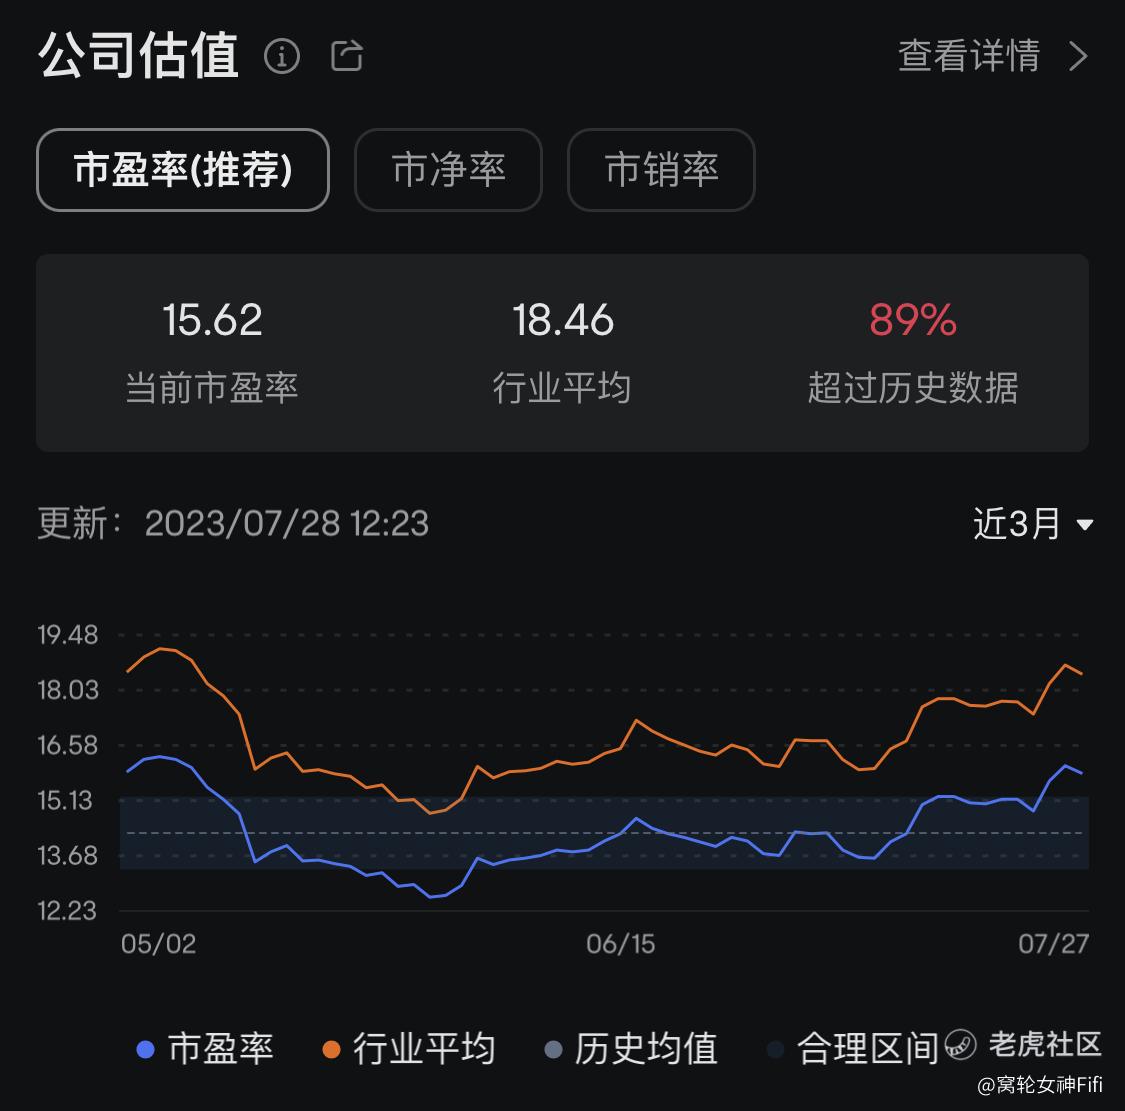
(一)目前估值处于历史高位
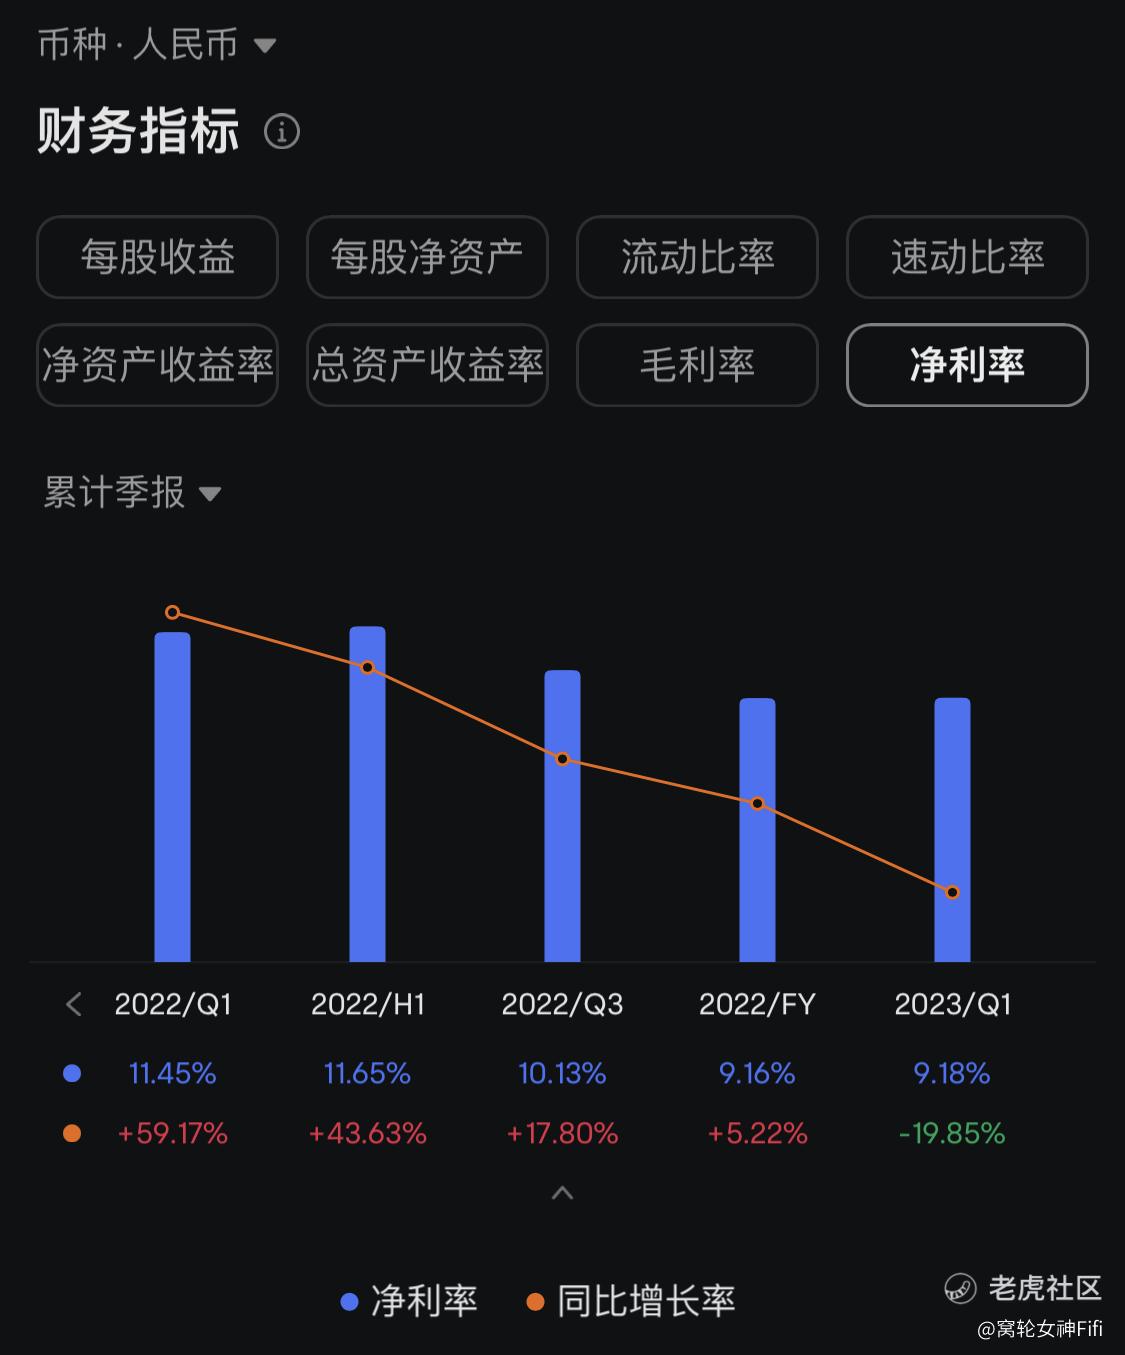
(二)净利润同比大幅减少
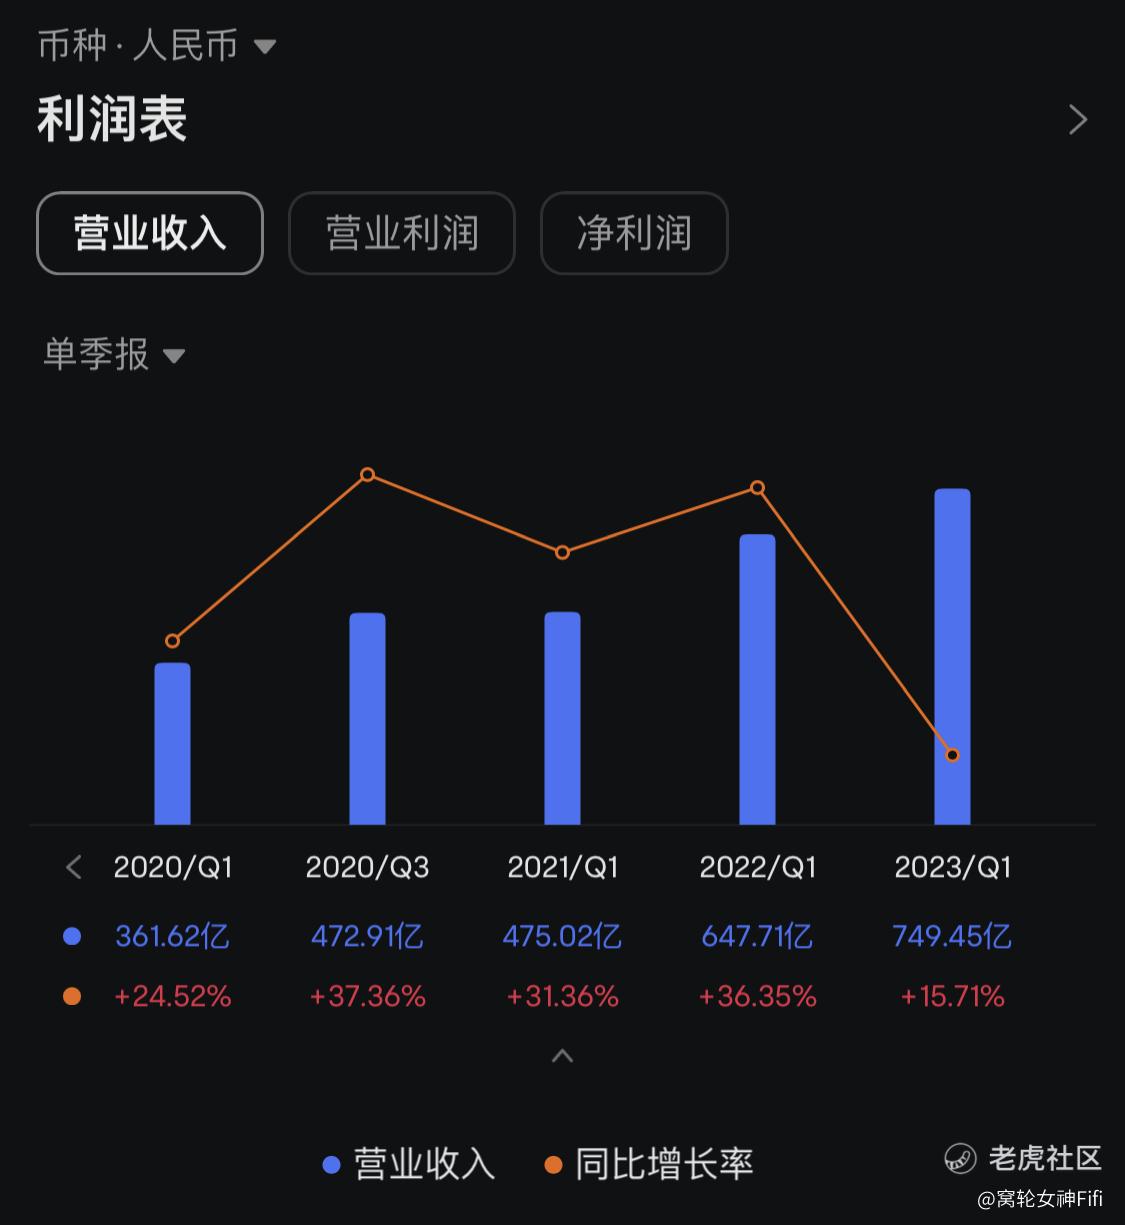
(三)营业收入同比继续攀升
(四)资产负债率不高 企业暂无潜在风险
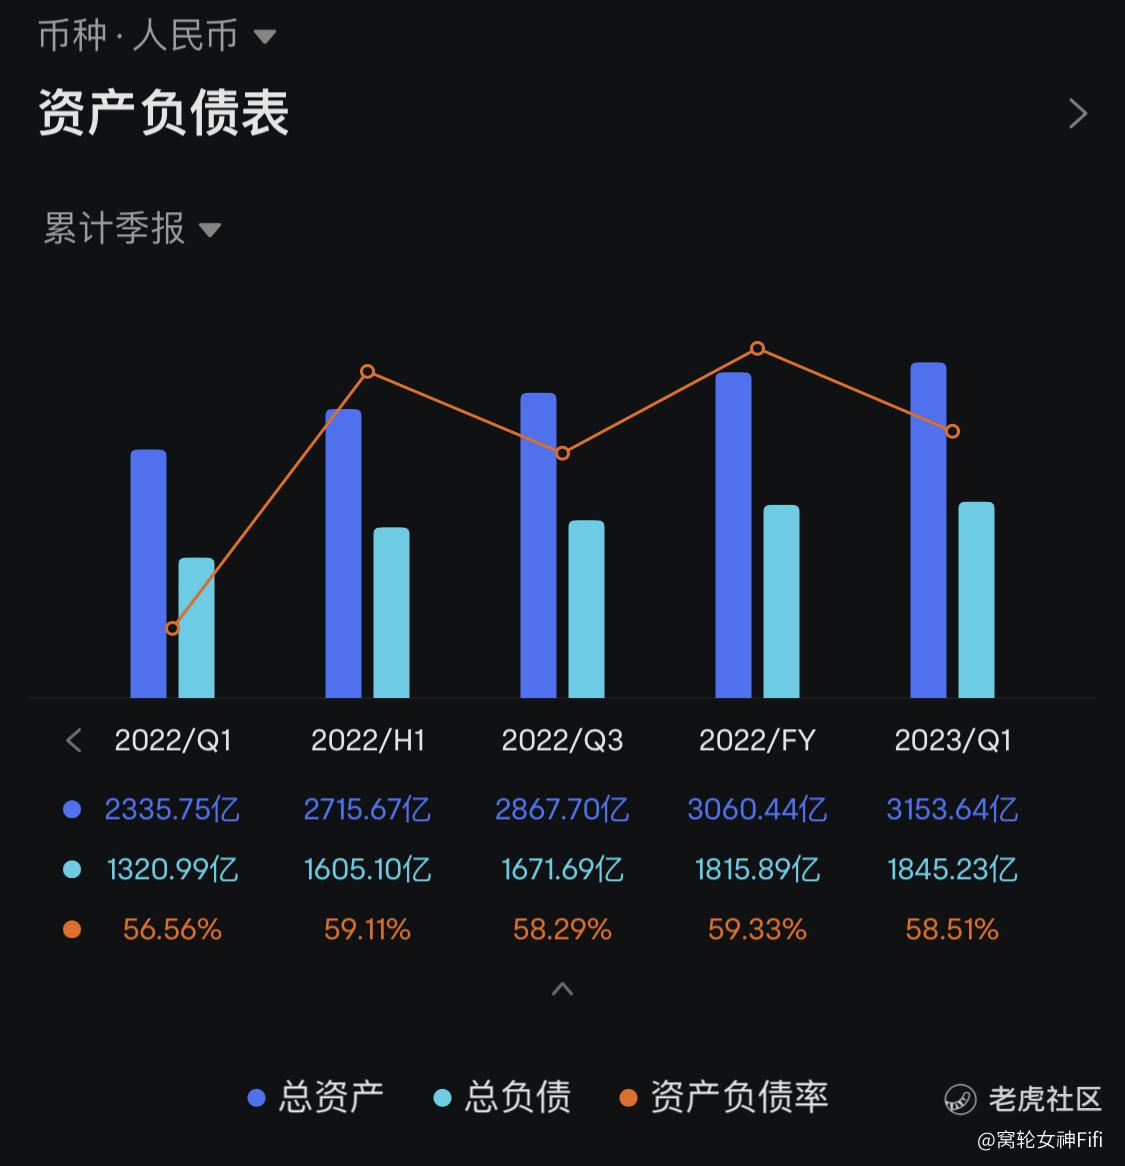
总结:
综合上述图表分析,尽管大摩的分析给出了积极的预期,但紫金矿业净利润仍不够理想,目前估值也处于历史高位。
未来的股价也会受到许多因素的影响,包括市场情绪、经济环境、公司基本面和行业趋势等。
因此,我们在做投资决策时,应该考虑多方面的信息,并根据自己的投资目标和风险承受能力进行决策。而不是根据大行观点,盲目跟进,宜谨慎。
免责声明:上述内容仅代表发帖人个人观点,不构成本平台的任何投资建议。
紫金矿业是一家中国的铜矿企业,主要业务是采矿和销售铜矿石。铜是一种重要的工业原材料,随着全球经济的复苏和工业生产的增长,对铜的需求可能会增加。
相信 $紫金矿业(02899)$ 股价于未来30日内将上升,买点等一个月
目前估值处于历史高位,还不是最佳的出手时间
跟着资本的脚步走不会错,相信大摩的眼光
不曾想女神还懂得分析财报
我还是更喜欢摩根士丹利的股票
这个赛道还是比较有想象力的