


说好的经济衰退,为啥姗姗来迟?
本周的美联储议息会议是2023年以来最最无聊的一次,鲍威尔基本上是美联储公告的复读机。。。除了以下两个亮点:
1)美联储不再认为美国经济衰退会在年内出现(美联储用moderate来表示经济情况强于预期,而上次会议用了modest。大英词典中moderate 比modest略强);
2)鲍威尔对于未来可能同时缩表和降息表示持开放态度(沃勒Waller曾经在几个月前的讲话中提到过这个想法,不过,这次美联储老大的认可,对于未来的流动性管理以及利率曲线的长端有指导意义)
记者问答环节中,既没有提及财政政策与货币政策背道而驰的问题,也没有提及收益率曲线深度倒挂对小银行和信贷供应的影响。不知道是因为那些问刁钻问题的记者没有被邀请呢,还是因为这些记者真的对以上两个问题不关心。一个劲地问九月是否加息的问题,而这个问题答案,鲍威尔早已暗示过:如果核心CPI继续保持0.2%的增长,他们就不会再加息了。
鲍威尔模棱两可的态度,分明就是在给自己接下来的几次会议动作留出空间。因此,如果以后的每次会议都是“现场直播”和“经济数据导向”,那么市场对于每次经济数据的反应波动将会加大。
周四公布的GDP,从表面上来看,比预期要强。不过,不及预期的GDP平均物价指数(deflator)和强劲的非住宅固定投资是亮点。GDP平均物价指数预期为3%,实际为2.2%。在非住宅固定投资中,建筑投资从15.8%降至仍然强劲的9.7%,设备投资从下降8.9%反涨10.8%,知识产权投资从第一季度的3.1%增至3.9%。消费强于预期,但总体上相对冷淡,从第一季度的4.2%降至1.6%。服务业也略微放缓,从3.2%降至2.1%。政府支出增速从5%降至2.6%。
强劲的投资、逆通胀继续、较少的政府支出和低于趋势的消费,数据上美国经济处在最佳位置,对于这样无懈可击的经济组合,美联储应该偷着乐才对,而不是继续加息。根据目前的季度盈利情况,企业的利润正在恢复,GDI的收缩可能已经结束。
美联储可以不停地为自己邀功请赏,但是本轮加息周期,明摆着其对美国经济增长的节奏影响甚微。从开始加息到今天,一年多过去了,美国就业人数比2022年同期增加了320万人,过去一年内美国实际(通货膨胀调整后)经济产出比一年前高出了1.4万亿美元,家庭资产在2022年因股市和房价下跌后已经连续上涨了大半年。经济如此的韧性,是美联储始料未及的。
笔者认为,美国经济所表现出的韧性是出于以下两个因素:
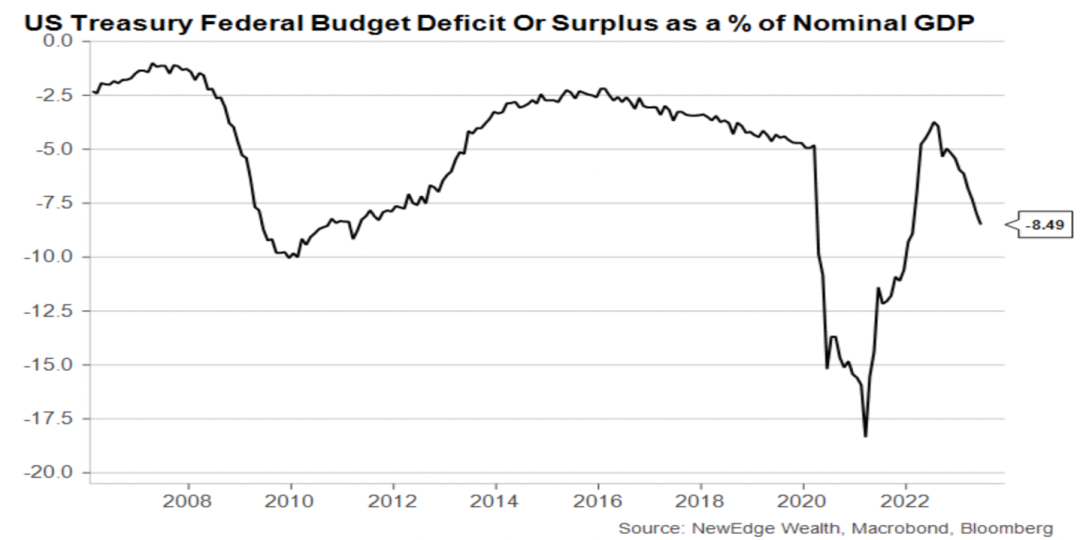
1)刺激性财政政策:目前赤字占GDP的比例约为8.5%。金融危机时期,当时GDP下降而支出飙升时,赤字占GDP曾达到10%。而在过去50年中,在非危机时期出现如此大规模的赤字支出,实属罕见。正因为财政刺激是本次通胀的始作俑者,而不是一般意义上由银行宽松信贷造成的通胀,通胀降低到一定地步以后就会比较胶着。财政刺激一定程度抵消了银行系统的信贷收缩。
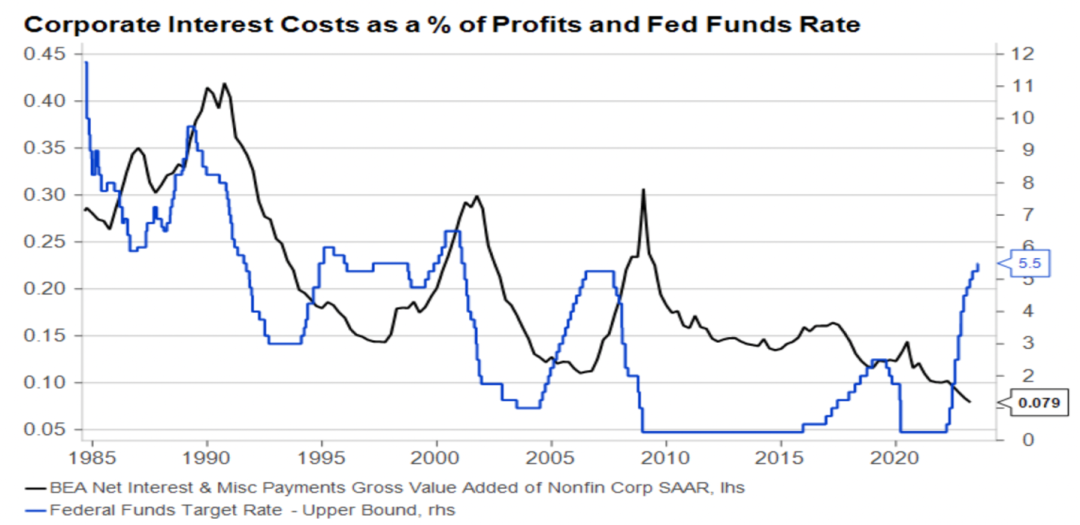
2)经过十多年的量化宽松政策,美国经济对利率的敏感性降低了。更多的欠款方在量化宽松时锁定了低利率的长期融资(债务延期)。因此,欠款方总体上没有感受到美联储这轮快速加息造成的极速升高的利息支出压力。下图可见企业利息支出在盈利占比与联邦基金利率对比,利息占比是逐年减少的。同时也可以看出,利息占比会滞后美联储加息周期好几年。当然,最终要看是欠款方和美联储“更高更久”的政策,谁活得更久。这里的欠款方,既包括各个企业也包括各个家庭。笔者在上周文章提到中小企业借短债更常见,因此,这个仍是经济薄弱环节。
对于姗姗来迟的经济衰退,股市的乐观是正常的(不考虑估值)而债市的悲观(10年期国债利率3.95%)就有一点不正常了(这个话题是笔者的老生常谈)。传统观点认为,在美联储暂停加息周期后购买长期国债,稳赚,而历史数据也支持这个观点。
但是,笔者认为,即使美联储本周是最后一次加息,债券也并不具有吸引力。为什么呢?除了笔者以前文章提到过国债期限溢价负值的原因,还有如下考虑:
1)以3.95%的收益率,10年期国债比联邦基金利率低155个基点。历史数据显示:在加息周期结束时,10年期国债的收益率通常略高于联邦基金利率。自1971年以来,10年期国债比联邦基金利率平均高出112个基点。这一高一低相差267基点。换句话说,即使美联储将利率降至预计的2.5%的终点利率(砍掉300个基点),10年期国债大部分也已经定价进去了。
2)供求方面,粗略估计从2018年至今美国国债的总额从16万亿美元增加到了25万亿美元。增加的9万亿国债,美联储是主要买家(2.3万亿美元)。养老金和个人各自增加了约1.5万亿美元(总计2.9万亿美元)。海外买家购买了1.3万亿美元。而银行系统购买了0.9万亿美元。
在过去一年缩表过程中,美联储持有的国债价值已经下降了1万亿美元(这包括市场下跌造成的下降以及美联储缩表)。海外买家也已经退缩(外汇对冲成本太高是一方面;同时政策方面,日本央行是最大变数,既然是变数,其结果就是不利长端美债)。在硅谷银行出事后,银行系统购买减少。而养老金和个人一直在稳步增加,同时加杠杆的对冲基金也在买入。美联储、海外买家和银行价格敏感度低,对冲基金、养老金和个人价格敏感度高。
那么,问题来了:美联储等的退缩造成的需求缺口能填补吗?
更多笔者原创,请点击 http://esthery.substack.com/
作者介绍:
Esther Ying Yang扬缨女士Risk Lighthouse LLC 联合创始人。她有二十多年华尔街金融机构的工作经验,尤其专长金融衍生品增效和对冲策略。曾在VOYA投资管理公司任高级副总裁。扬缨亲身经历过2001年纳斯达克股市泡沫破灭, 2008年次级房贷造成的金融危机以及过去三年的疫情、通胀行情。她从多年的华尔街市场经验中训练出对经济宏观环境有清晰的直觉及对金融市场的风雨变换敏锐的嗅觉。她持有北美高级精算师(FSA)和 金融分析师 (CFA), 北京大学细胞生物学士, 加拿大滑铁卢大学金融数学硕士。
【免责声明】:所载内容来源互联网,微信公众号,研报等公开渠道,仅供参考、交流目的。转载的稿件版权归原作者和机构所有,如有侵权,请联系我们删除。
★ END ★
免责声明:上述内容仅代表发帖人个人观点,不构成本平台的任何投资建议。
- 瑞克哈特·2023-08-08怎么说呢,危机不会解除,假象是给你看的点赞举报