


强业绩抵不过弱市场?ServiceNow依然值得持有!
云计算公司 $ServiceNow(NOW)$ 强劲的Q2业绩之后,在周四盘后依然跌了近2.7%。然而,纵观一年以来的表现,NOW不但超过大盘,甚至还是整个SaaS行业中最受投资者欢迎的标的之一,而AI时代,它也通过更多的外部合作加强了自己的优势。
$ServiceNow(NOW)$ 依然是回调中最值得持有的二线科技公司之一。
Q2业绩表现
公司Q2营收21.5亿美元,同比增长23%,汇率调整后同比增长 22.5%,高于市场预期的21.3亿美元。
其中20.75亿美元的订阅收入(SaaS),同比增长25%,汇率调整后同比增长25%,超出此前指引上限。
剩余履约义务PRO为142亿美元,同比增长24%,汇率调整后同比增长22.5%,其中流动剩余履约义务(cPRO)为 72 亿美元
经调整净利润4.9亿元,对应经调整净利率为22.6%。每股调整后的盈利2.37美元,
Q3的业绩指引
订阅收入预计为21.85亿美元至21.95亿美元,区间中值同比增长25.8%;经调整经营利润率预计 27%;cPRO预计同比增长 25.5%。同时,管理层上调了 2023 全年的业绩指引:全年订阅收入指引的中值上调9500万美元,全年订阅收入预计为85.8亿美元至 86.0 亿美元,区间中值对应同比增长24.6%,汇率调整后对应同比增长24%;经调整经营利润率指引上调0.5个百分点至 26.5%。
投资亮点
虽然盘后跌了2个点,但不可否认的是, $ServiceNow(NOW)$ 今年以来的表现是超过 $标普500(.SPX)$ 的,甚至比大科技公司当道的 $纳斯达克100指数(NDX)$ 还高一些。
所以回调的幅度并不能证明投资者开始抛弃它。
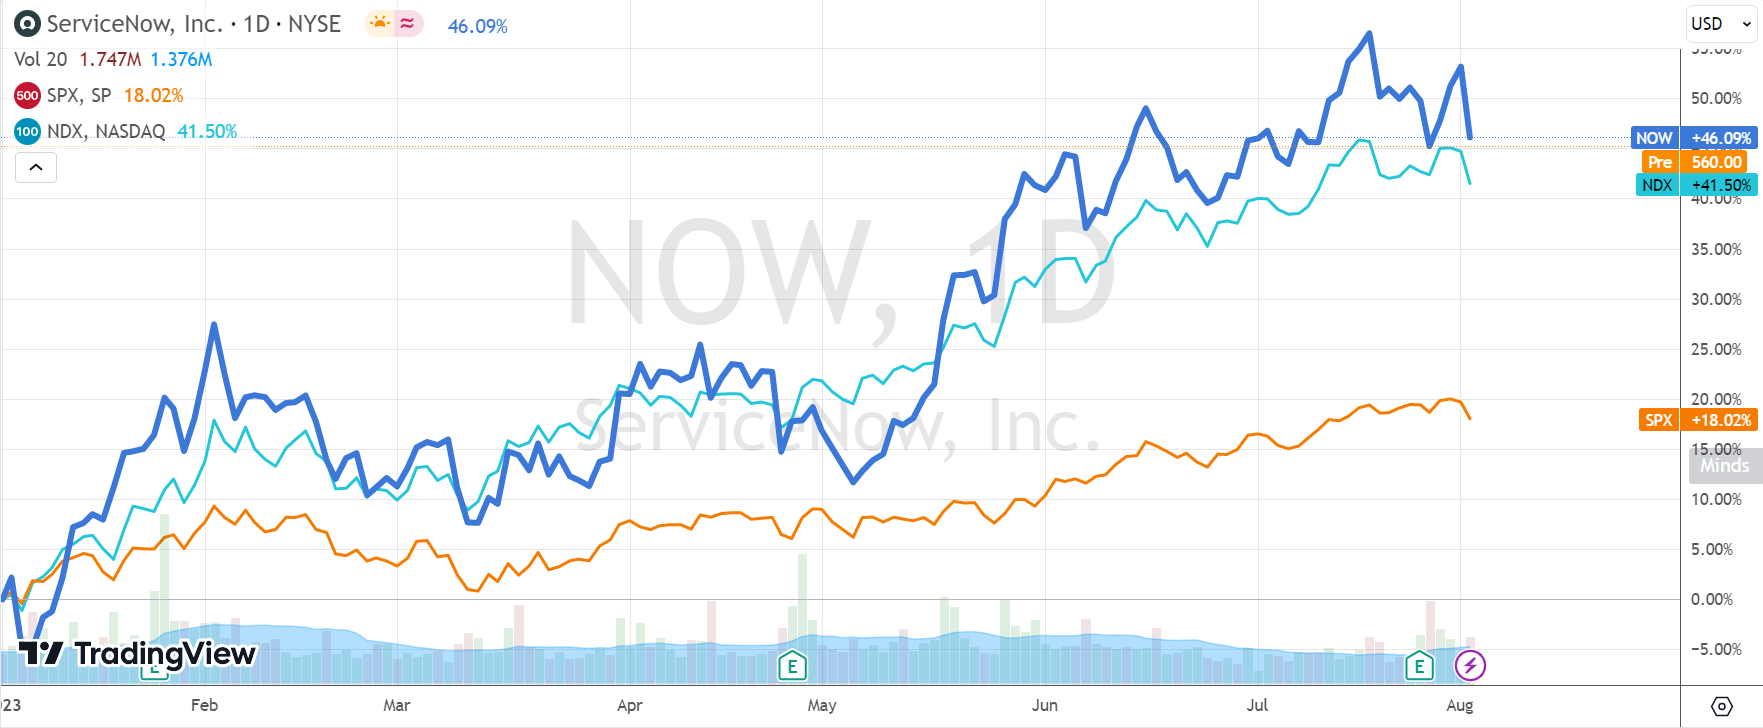
相反的,它反而是SaaS行业中最受投资者待见的一个。
首先,其新增订单支撑业绩提升。Q2完成的交易中有70个净新增年合同额超过100万美元,同比增长30%。客户中ACV超过200万美元的客户达45个,同比增长55%。同时,本季度客户续约率达99%,说明公司客户粘性较高。
而AI的出现进一步增加了公司的机会,增加了合作产品范围。公司推出嵌入生成式AI技术的解决方案,已通过与 $英伟达(NVDA)$ 、 $埃森哲(ACN)$ 、毕马威和 $高知特(CTSH)$ 等公司的合作以加速AI技术在产品中的应用。
此外,降本增效结果显著,除了支出控制效果明显,公司还开展首次股票回购计划。由于利润端的不断改善,公司现金流达到了新高水平,Q2自由现金流为4.5亿美元,现金储备已经支持公司开展回购。本次开展约15亿美元的普通股回购计划。
免责声明:上述内容仅代表发帖人个人观点,不构成本平台的任何投资建议。
现在入手怎么样,有没有说法
都没什么人讨论啊这只股
今年还能重回700吗
这是一个没人玩的好股
财报超预期怎么还跌了