


亚马逊为什么涨这么多?
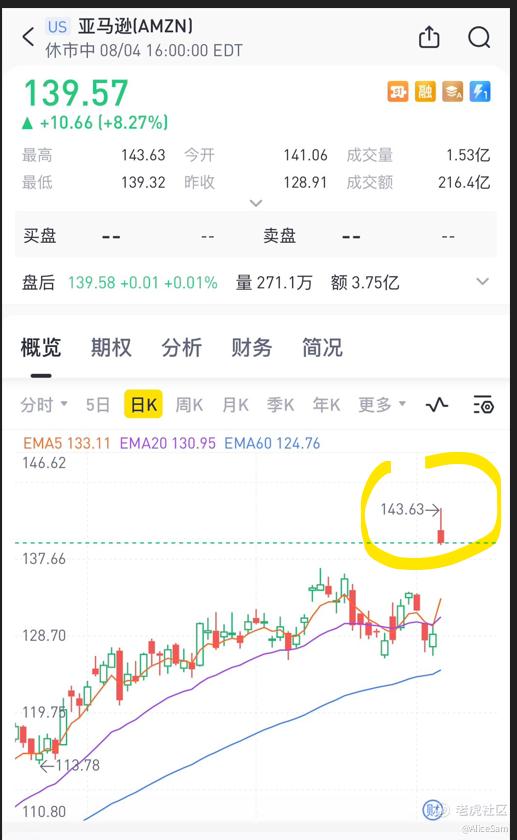
财报季过半了,非常多的公司都交作业了,亚马逊也不例外。这次财报季,亚马逊 $亚马逊(AMZN)$ 直接给大家表演了一次完美的立定跳高。看看这个涨幅,就问你牛不牛!
亚马逊(Amazon)是一家全球知名的跨国电子商务和云计算公司,总部位于美国华盛顿州的西雅图。起初,亚马逊是一家在线书店,但随着时间的推移,它迅速发展成为一家提供各种商品和服务的综合性电商平台。
亚马逊的主要特点是其广泛的产品选择和高效的物流系统。该平台销售几乎所有品类的商品,包括图书、电子产品、服装、家居用品、美容产品等。除了自营商品外,亚马逊还提供第三方卖家销售其产品的机会,通过“亚马逊市场”(Amazon Marketplace)为客户提供更多选择。
亚马逊还是云计算领域的领先提供商,其云服务平台名为“亚马逊网络服务”(Amazon Web Services,AWS)。AWS为企业和开发者提供可扩展的计算能力、存储资源、数据库、机器学习等服务,帮助用户搭建强大的在线应用和系统。
贝索斯一直强调顾客至上的理念,亚马逊致力于提供优质的客户体验。为此,亚马逊开发了Prime会员计划,让会员享有更快的配送、独家优惠和海量视频娱乐等福利。
随着时间的推移,亚马逊不断拓展业务,涉足其他领域,如人工智能、智能家居设备(Alexa智能音箱)、电影制作和流媒体等。亚马逊的成功使贝索斯成为全球首富之一,并使亚马逊成为全球最大的电商平台之一。
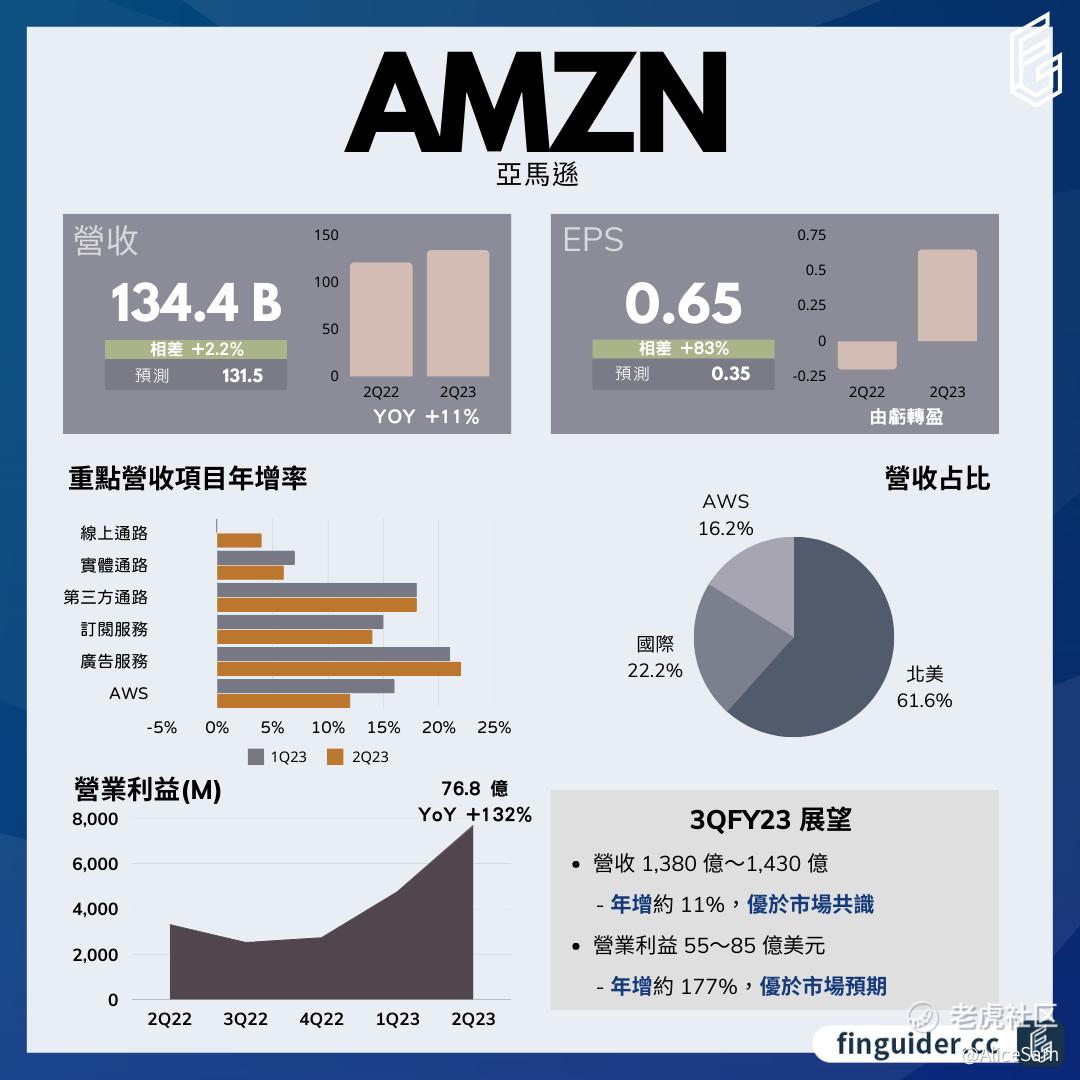
从上图清晰可见,在2023年第二季度财报,亚马逊(AMZN)取得了一系列令市场振奋的成绩,各项业务表现亮眼。业绩优于市场预期,带动其股价盘后大涨近9%。
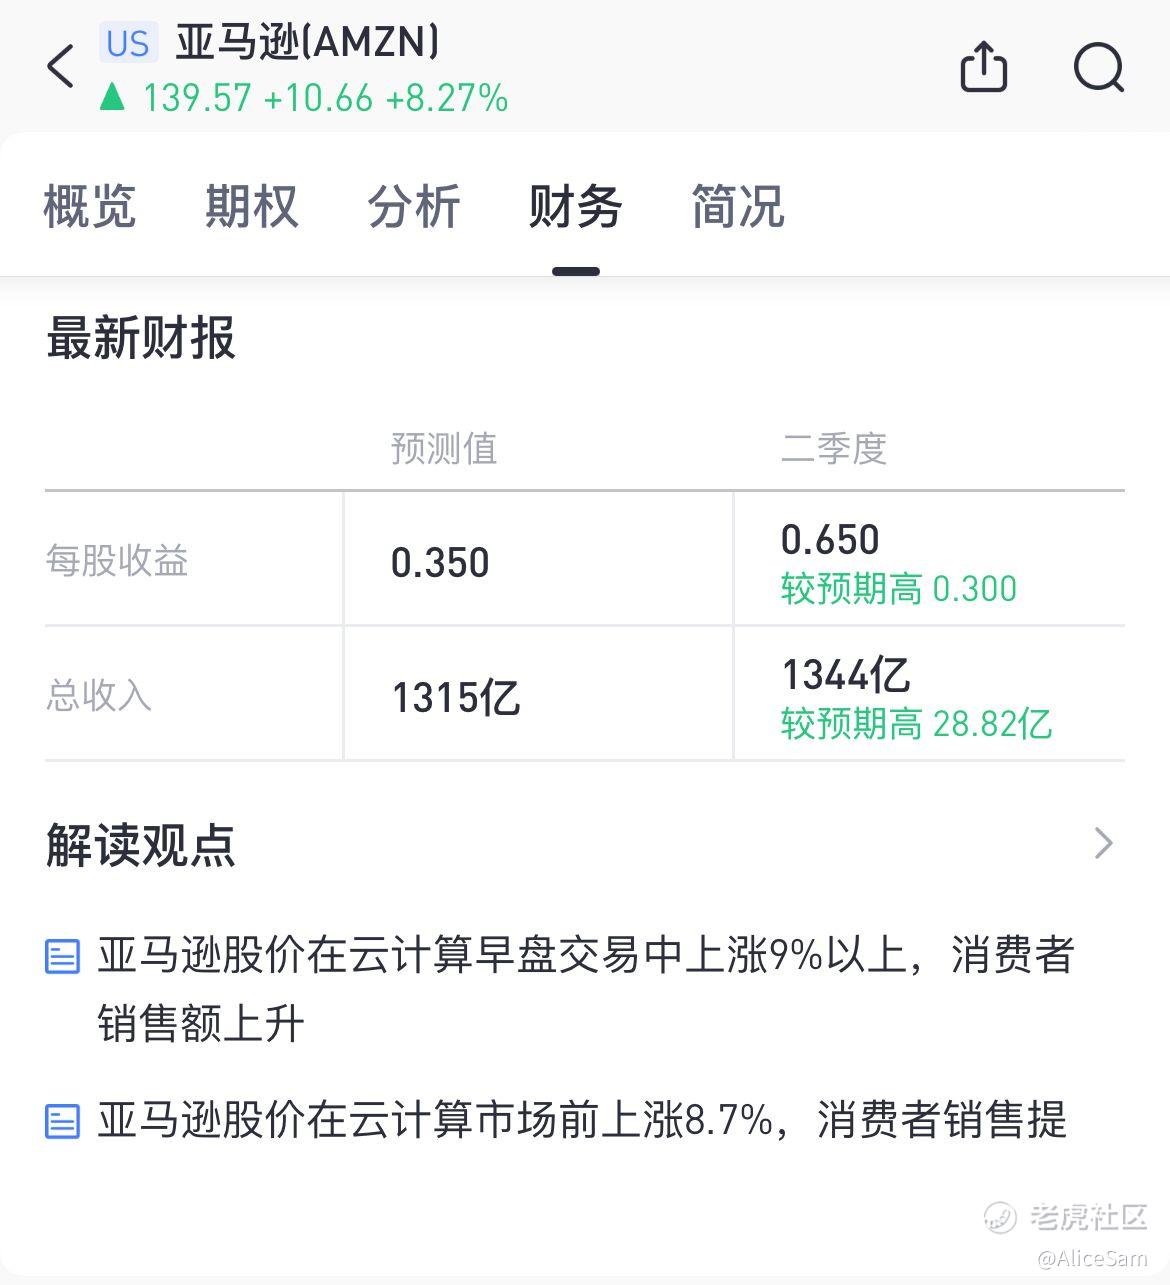
重点财报数据显示,亚马逊在2023年第二季度营收达到1343.8亿美元,同比增长11%,超出预期的1315亿美元。
净利润达到67亿美元,其中包含来自对Rivian(RIVN)投资所得的2亿美元非营业收益。
每股收益(EPS)为0.65美元,远高于分析师预期的0.35美元。
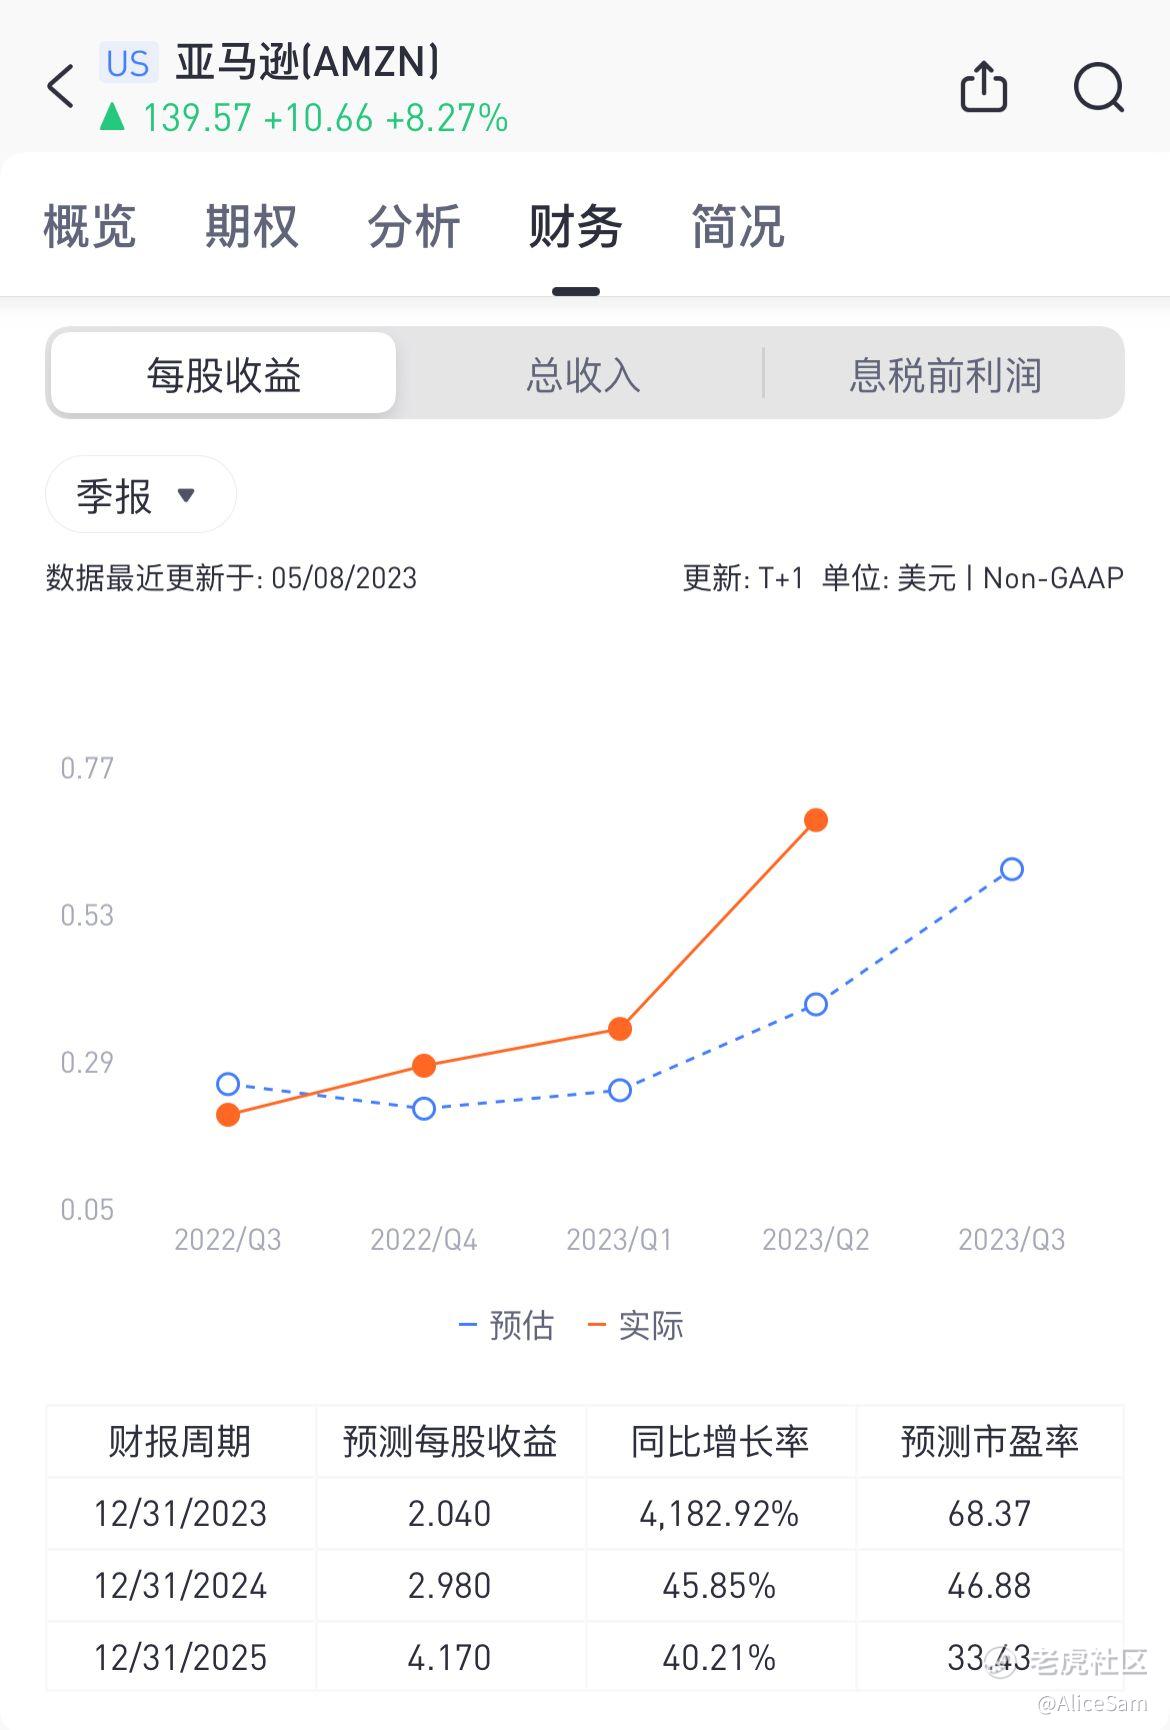
这主要归因于营收重新回到双位数增长、电商业务的盈利井喷、以及亚马逊网络服务(AWS)业务的表现也超出预期。
在业务拓展方面,亚马逊不仅是一家在线零售巨头,还拥有Amazon Web Services(AWS),是全球领先的云计算服务提供商。AWS在第二季度实现了221.4亿美元的营收,同比增长12%,超过了分析师预期的218亿美元。尽管AWS的增长速度有所放缓,但仍保持稳定增长态势。此外,亚马逊的广告服务业务也表现出色,广告收入在第二季度年增长22%,达到106.8亿美元。
亚马逊还专注于推动AI技术的应用。CEO强调AI产品可能需要一段时间才能产生有意义的营收贡献,但预计未来AI将对公司产生重大影响。亚马逊的每一项业务都涉及一定程度的生成式AI技术,AI已经成为公司工作的核心。同时,亚马逊广告业务也在利用机器学习来提高广告的相关性和回报率。
对于未来展望,亚马逊对第三季度表现持乐观态度,预计营收将落在1380亿至1430亿美元之间,区间中点的年增率约为11%,高于市场预期。营业利润预计为55亿至85亿美元,区间中点年增长高达177%。公司计划的资本支出预计略高于500亿美元,其中增加的投资主要用于AWS基础设施和AI项目。
总的来说,亚马逊在第二季度表现强劲,凭借电商、AWS、广告等多元化业务的强劲表现,公司取得了可喜的财务业绩。市场对亚马逊的未来前景持乐观态度,并期待着其在新兴领域的创新和发展。
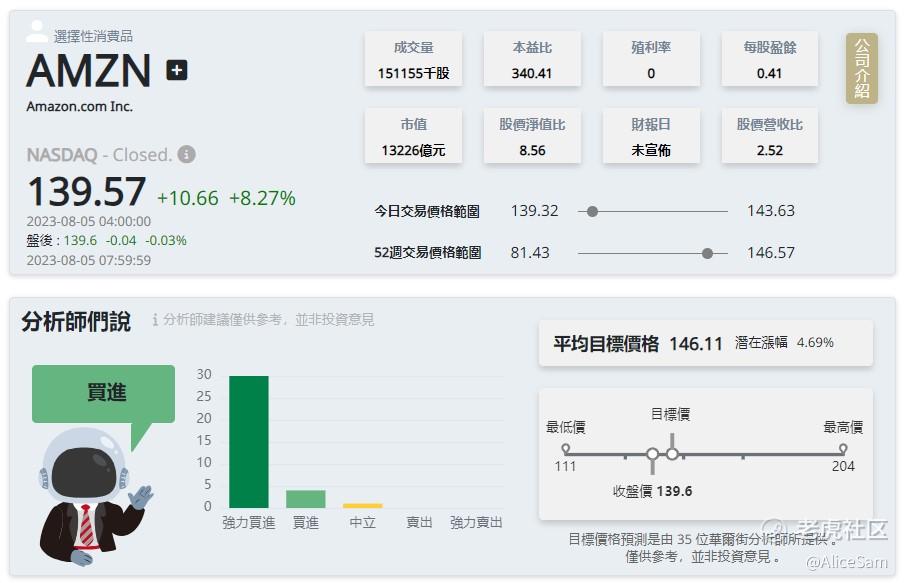
市场非常买账,直接推动股价直线上涨,众多分析师们都给出了强力买进的建议。
今天也是努力学习的一天,Mark一下。
免责声明:上述内容仅代表发帖人个人观点,不构成本平台的任何投资建议。
如此的金融环境,能有如此的答卷,确实不容易
一根阳线改变三观,说的应该就是这样的股票吧?
我阿里巴巴什么时候才能像亚马逊这样雄起一把?
弱弱的问一句,你是不是买有亚马逊的股票?
一个云服务感觉就可以撑起现在的估值
手中有亚马逊的股票,感觉还蛮踏实的
说实话,很多人没想到是这个走势
哟西,都开始走技术路线,开始分析财报了
贝索斯是不是已经退居二线了?