


0822阿里影业异动解读:涨超4% 暑期档总票房破190亿
前言:
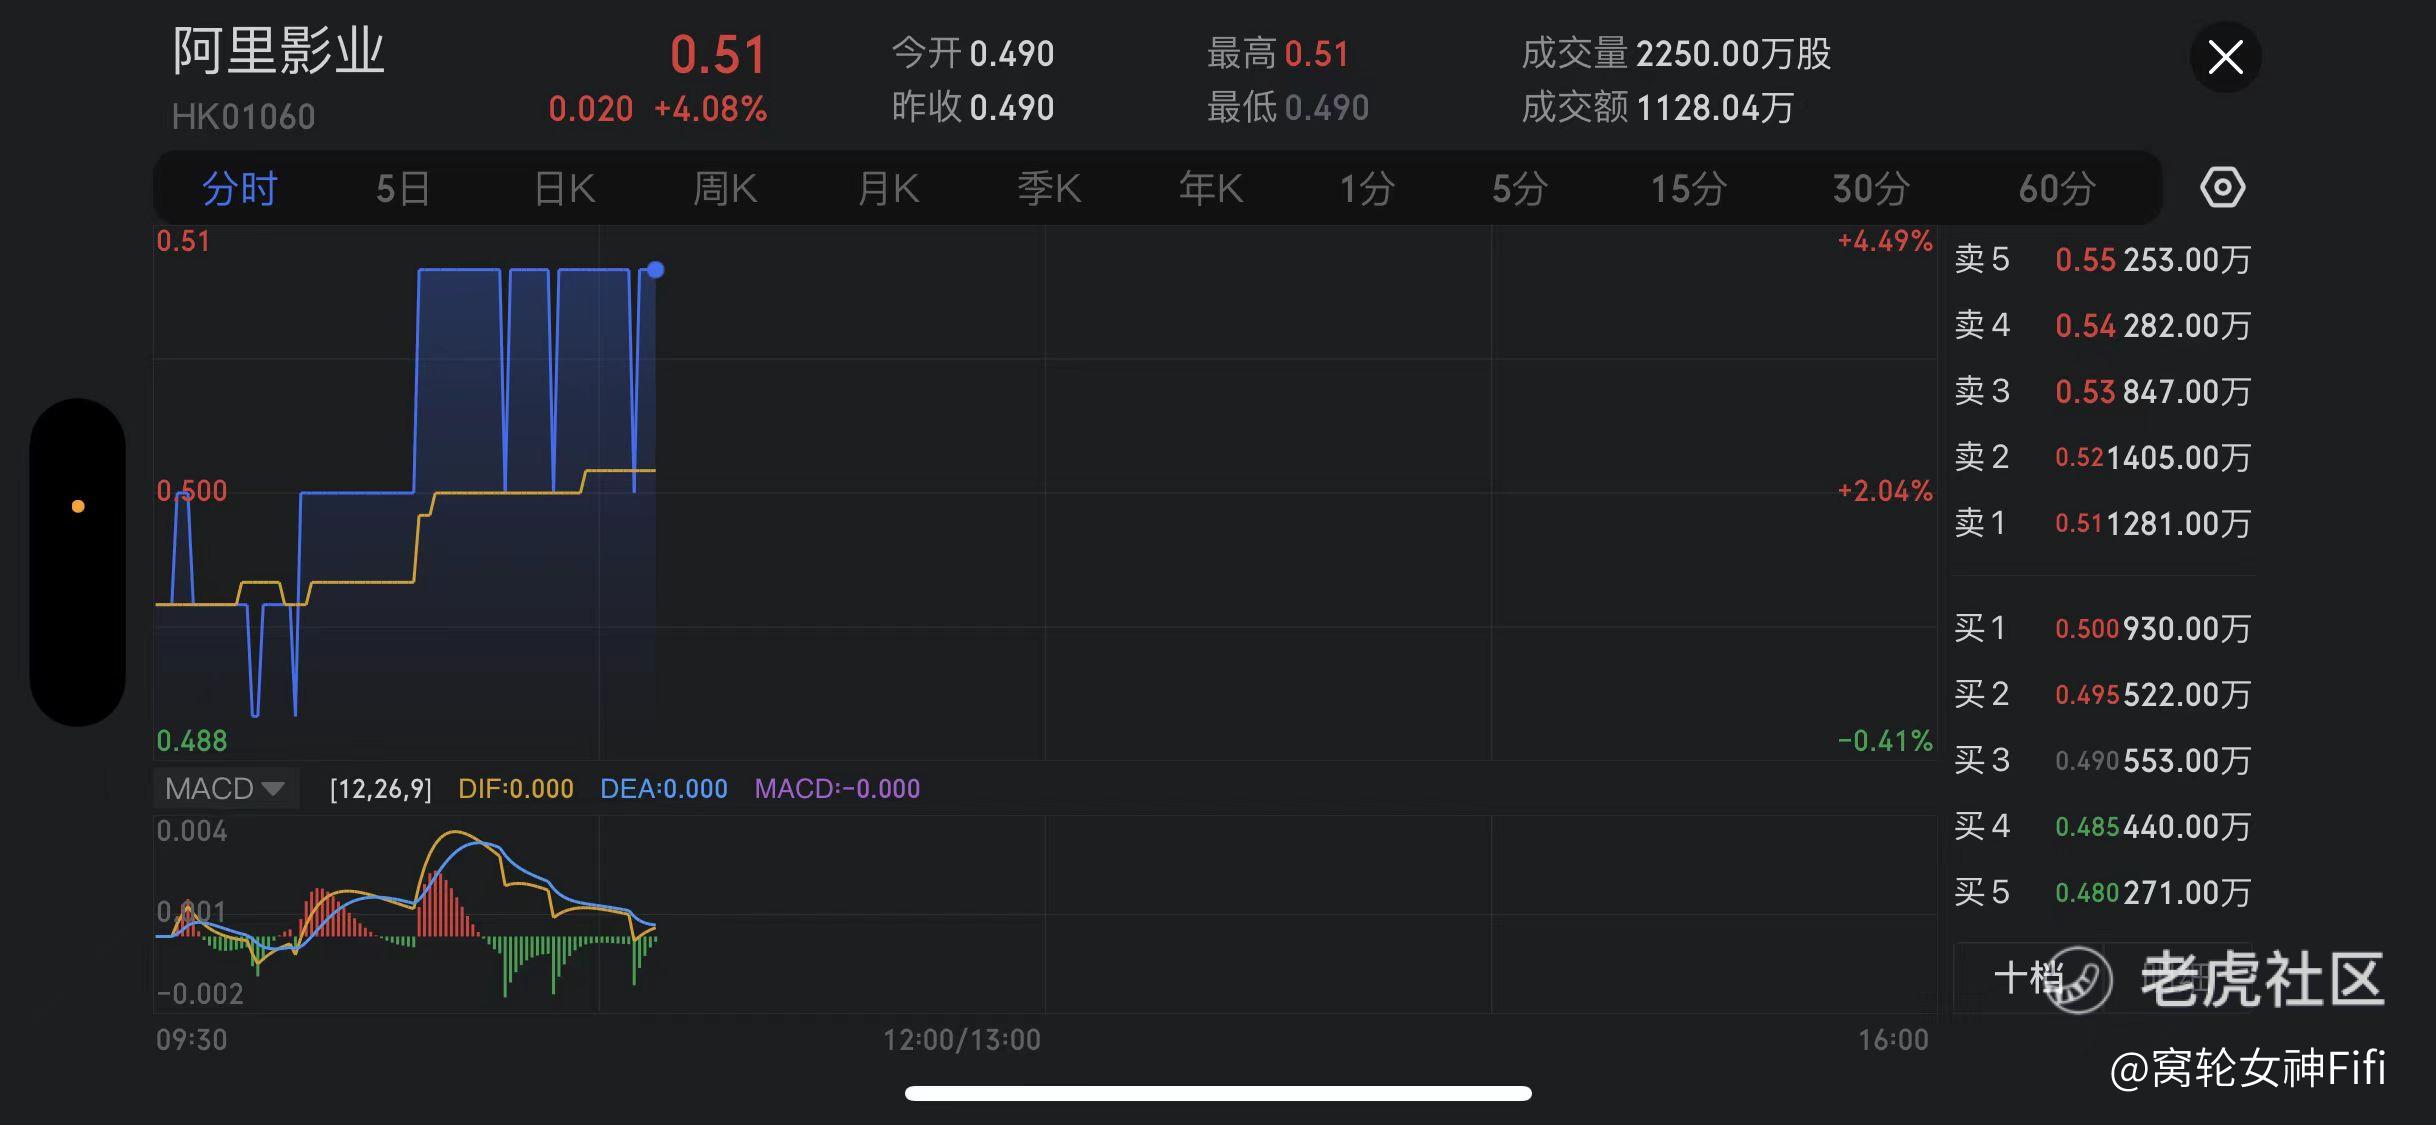
$阿里影业(01060)$ 涨超4%,截至发稿,涨4.08%,报0.51港元,成交额1128.04万港元。
消息面上,据猫眼专业版数据,8月22日9时30分,2023年暑期档总票房(含预售)破190亿,《消失的她》《孤注一掷》《封神第一部》《八角笼中》《长安三万里》分列暑期档票房前五。
西南证券研报指出,公司不断提高电影、剧集等多品类的内容生产能力,保持稳定的内容输出和高质量内容命中率。暑期档方面,公司参与出品或发行《消失的她》《长安三万里》等,暑期档作品表现突出,有望助力公司内容业务板块增长。该行维持“买入”评级。
异动解读:
关于阿里影业的涨势和相关情况,以下是归纳的五条异动解读:
(一)票房成功
根据猫眼专业版数据,2023年暑期档的总票房(含预售)已经破190亿。其中,《消失的她》和《长安三万里》这两部影片分列暑期档票房前五,且阿里影业参与出品或发行,这对于公司的业绩和市场形象均是正面的。
(二)内容生产能力的提升
西南证券研报指出,阿里影业在电影、剧集等多个内容类别上不断提高其生产能力,这意味着公司能够持续地输出高质量的内容。
(三)高质量内容命中率
除了内容生产能力,阿里影业还保持了高质量内容的命中率。
暑期档的出色表现验证了公司对市场需求的准确判断和对内容质量的控制。
(四)正面评价
西南证券对阿里影业给予了“买入”的评级,这意味着该机构对公司的未来发展持乐观态度。
(五)股价上涨
阿里影业的股价上涨超过4%,截至发稿时涨幅为4.08%,报0.51港元。这种涨势可能受到暑期档票房的成功、公司内容生产能力的提升以及外部机构的正面评价的驱动。
总结:
阿里影业的股价上涨可能受到其在暑期档中的出色表现、持续的高质量内容输出以及外部机构的正面评价的影响。
公司在电影和其他内容领域的强大生产能力,和高命中率为其在未来创造了更多增长机会。如我之前的文章中所提,可以择时分批介入,不需要追涨,避免操之过急。
免责声明:上述内容仅代表发帖人个人观点,不构成本平台的任何投资建议。
股票我不会买,我是来看女神的
希望国产的影视剧多一些好的作品能够走向世界
多一些好的影视作品,丰富人民的文化生活就很好
手中有阿里影业的股票,但愿别让我失望了
疫情之后电影行业应该有爆发的趋势
《八角笼中》也是阿里影业出品的?
文化经济的繁荣也是国家软实力的一种体现
跟着女神的脚步走不会错
K线给人的感觉还是不错的