


惠普 - 廉颇虽老,尚可一战
我们公司给员工发的电脑,全部都是惠普的,我猜主要原因可能是够便宜 [贱笑]。据其他工作多年的同事们说,我们上班使用的电脑,无论有任何问题,直接提去Tech Team就行,2小时之内能整就整,不能整就直接换一台新的。Tech的库房随时都有存货。我手里这台用了2年多了,天天背着挤地铁,挤巴士,下雨天我还把电脑包顶在头上当伞用,So Far So Good, 别问,问就是耐操。
有一说一,惠普的电脑,用户体验还是非常不错的。其他的关于这个公司的资料,可以在老虎的个股页面看到。惠普是一家美国跨国科技公司,总部位于加利福尼亚州帕洛阿尔托。在电脑、打印、软件和服务等领域拥有广泛的业务。惠普一直以来都是全球个人电脑和笔记本电脑市场的主要竞争者之一。
惠普的主要业务包括:个人电脑(PC): 惠普是全球领先的个人电脑制造商之一,生产和销售台式电脑和笔记本电脑,涵盖家庭用户、学生和商业客户的需求。
打印业务: 惠普是打印解决方案的领先提供商,生产激光打印机、喷墨打印机、大型印刷机和3D打印机等,同时提供与打印相关的耗材和服务。
软件和服务: 公司提供各种软件和解决方案,涵盖从企业级应用到个人用户工具的范围,包括安全性、管理、云计算等领域。
其他电子产品: 惠普还涉足其他领域,如工作站、存储设备、数码相机等,以满足不同客户的技术需求。
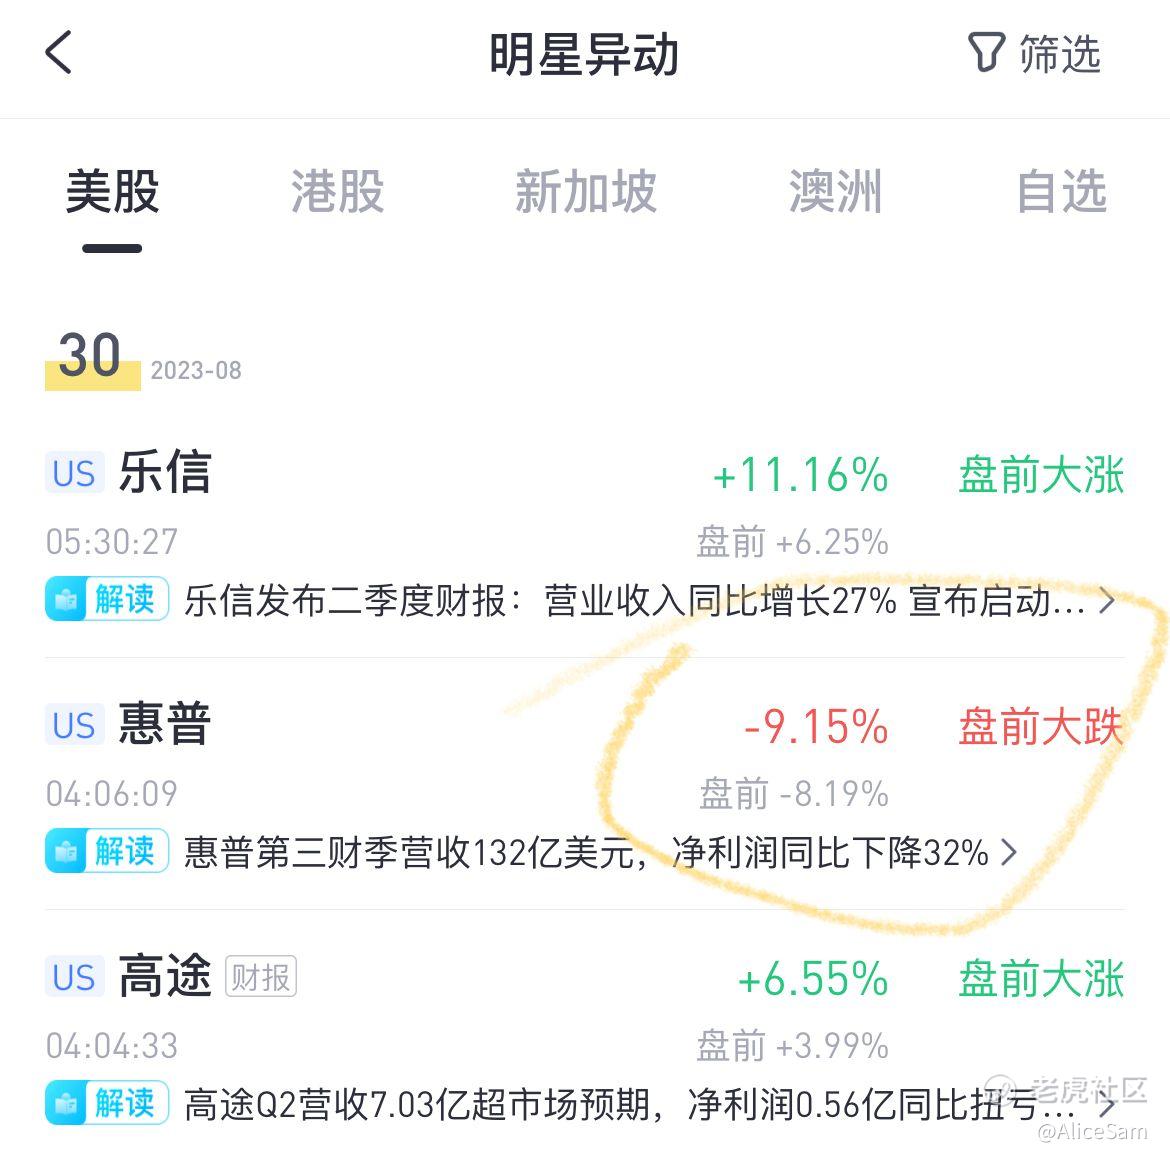
今天看到美股异动页面, $惠普(HPQ)$ 的股票跌那么厉害,本来前天晚上就已经跌了9%,昨晚开盘前还跌多一个8%,昨晚开盘后还跌很多,这是跌跌不休的节奏了。于是就有点好奇的来看看发生了什么。。。
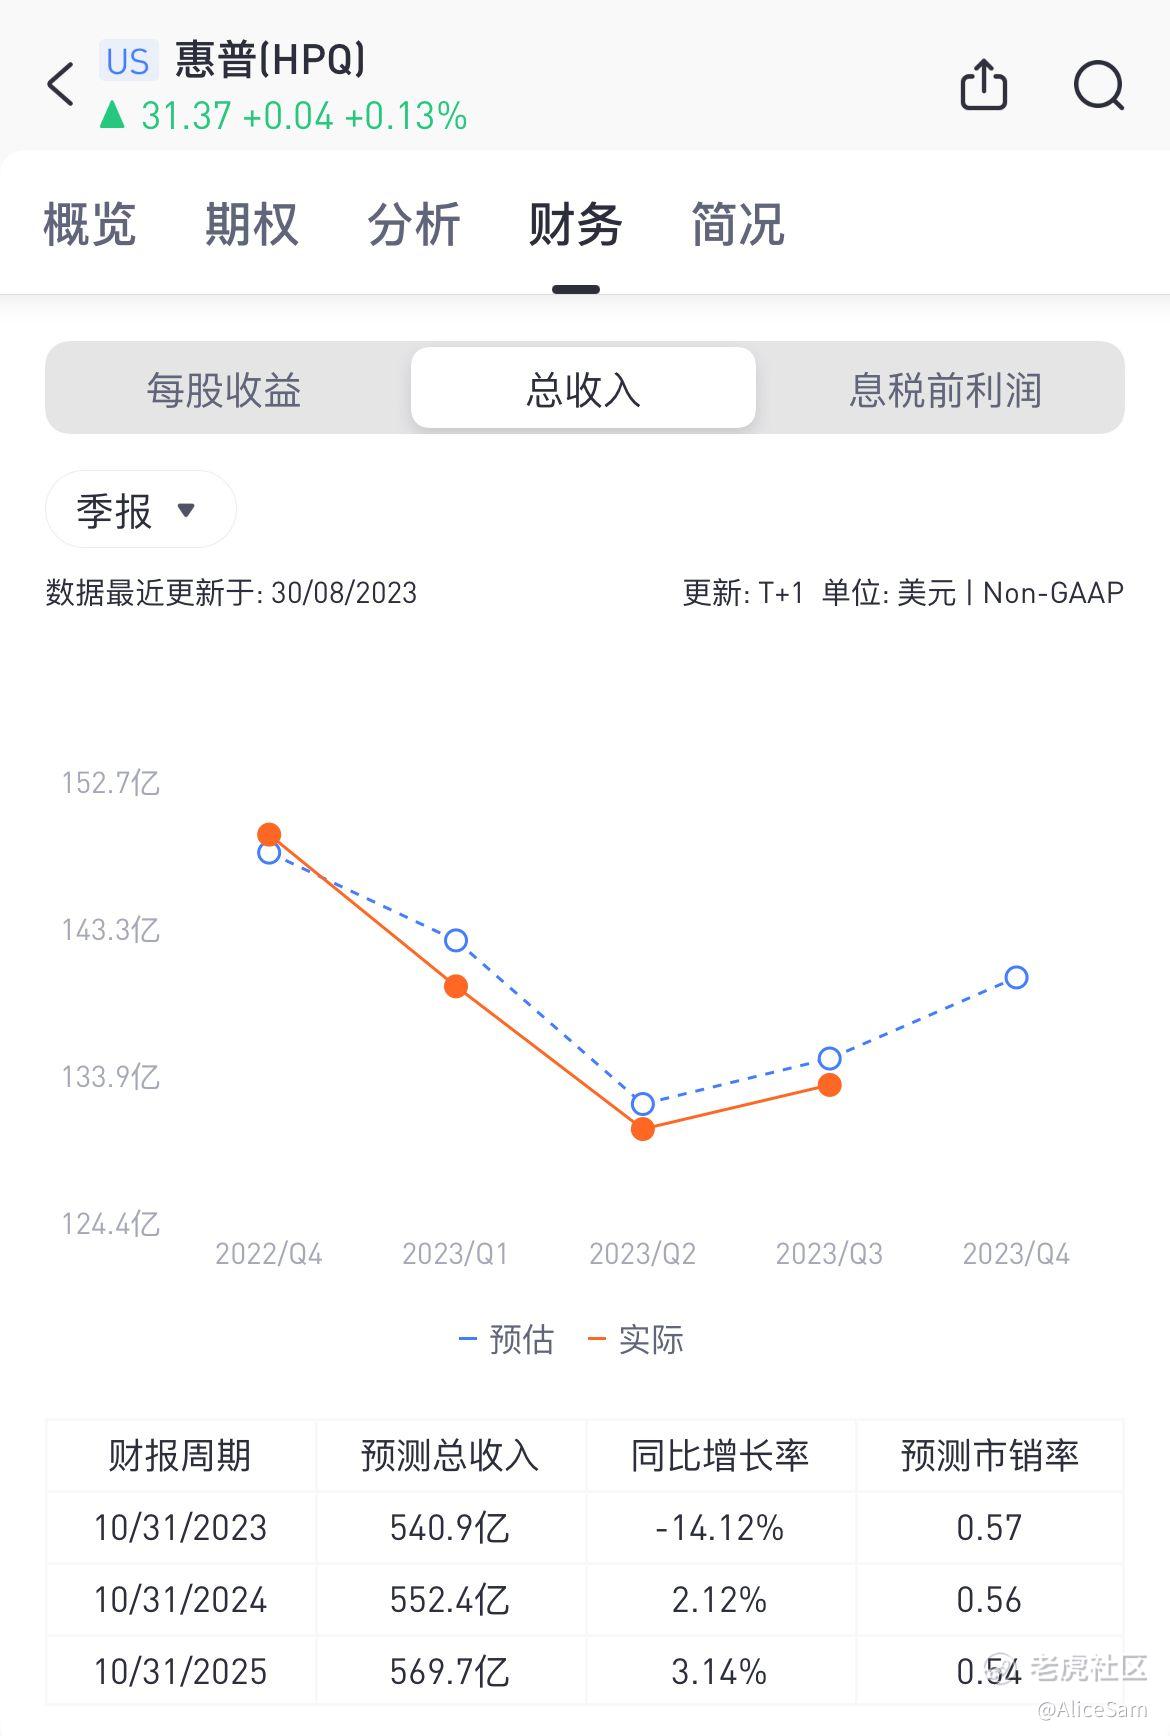
原来是财报出来了。总收入不及预期的数据。从下面这个图看,这已经不是第一次低于预期的收入了。
每股收益,也是表现平平,看下图,实际数据 将将 跟预估的数据持平而已。
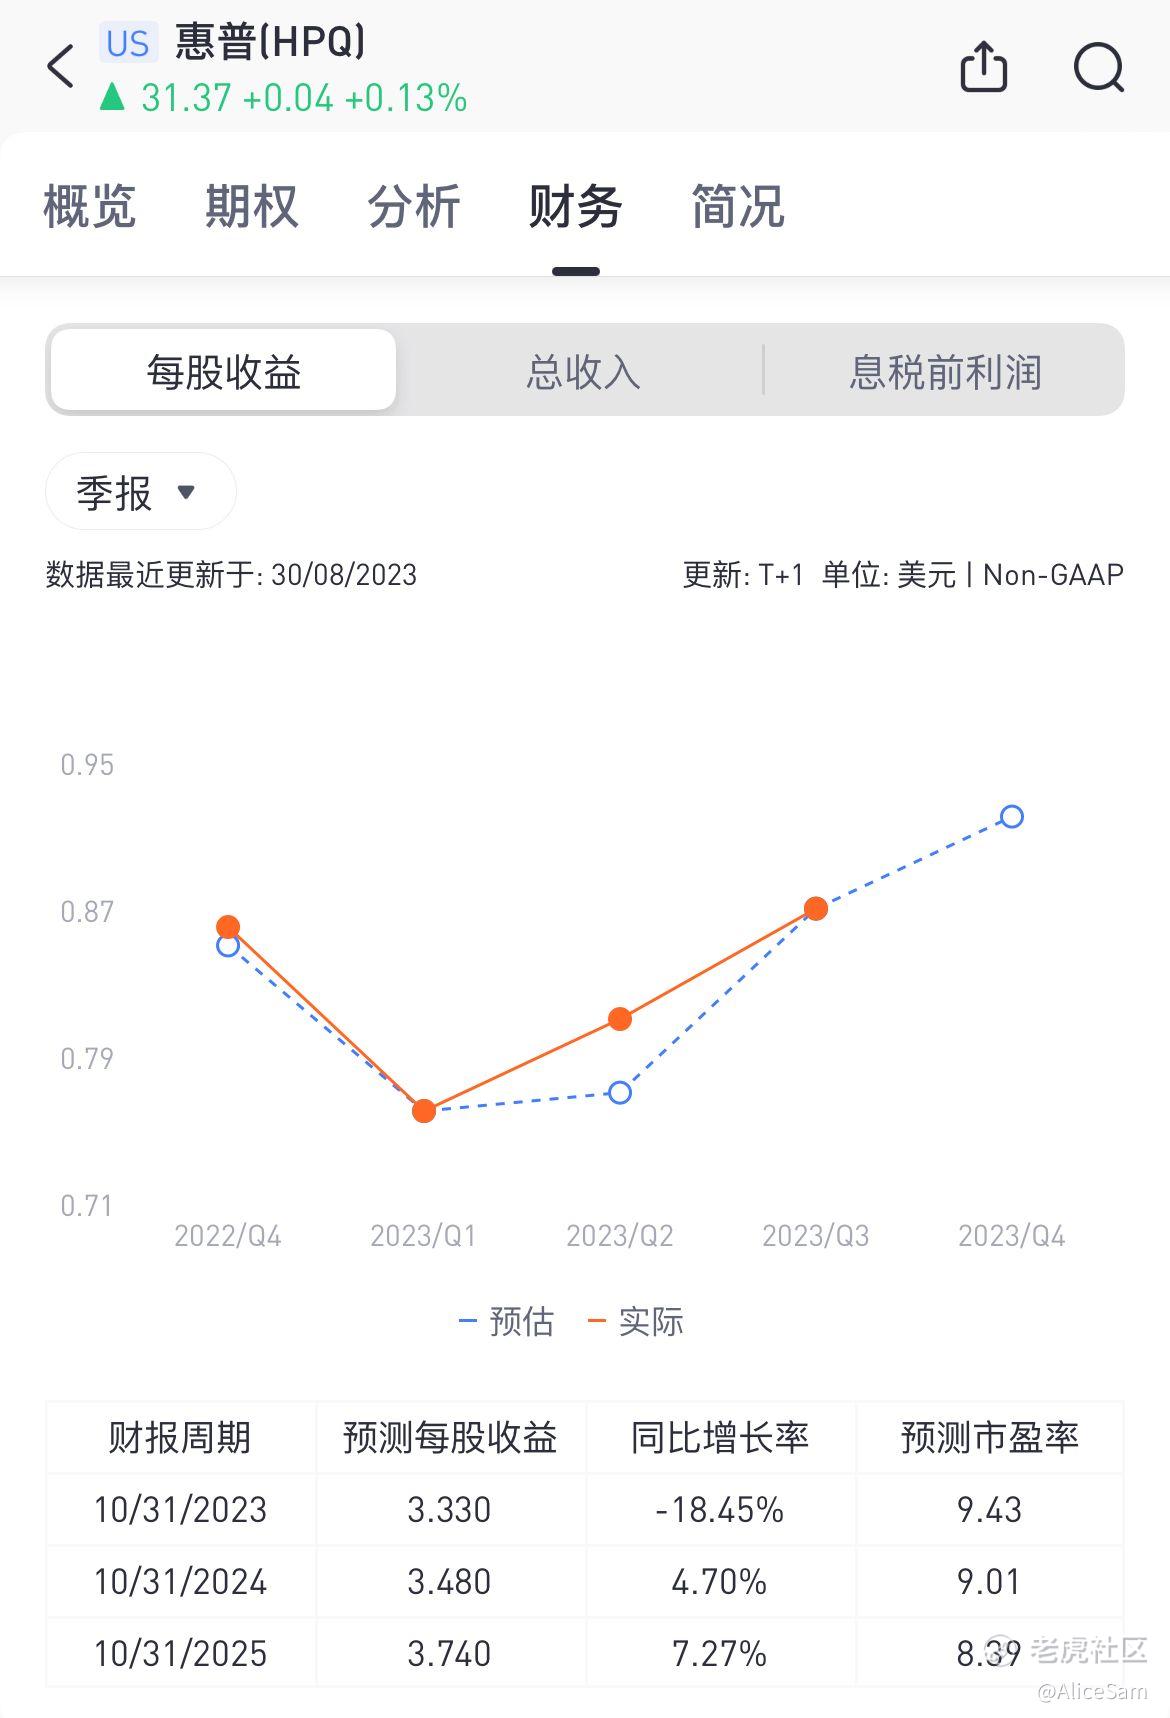
具体情况,可以从下面这个浓缩版的财报总结看。总体来说,这次的财报有点惨淡。
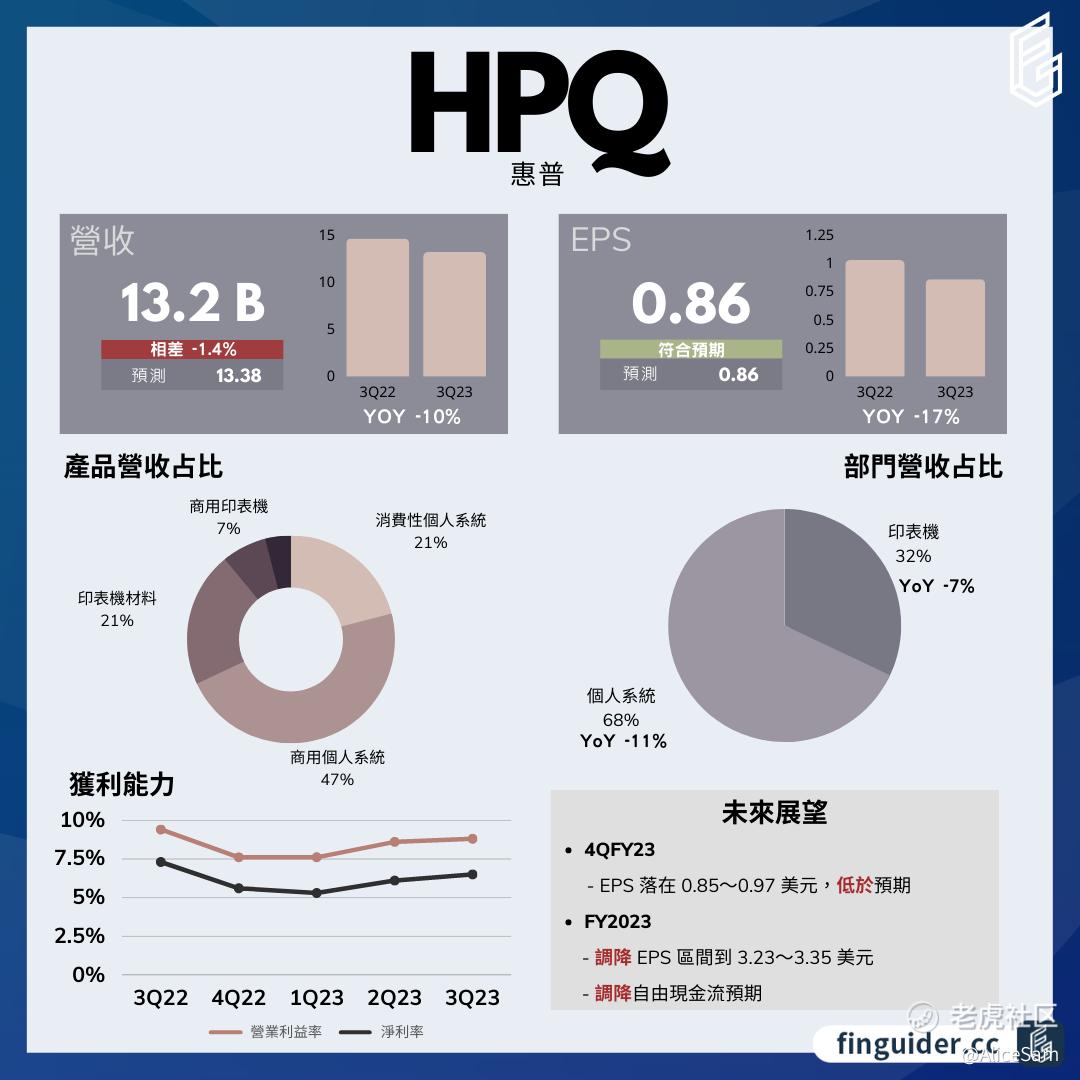
总营收 同比下降了10%,只有132亿美元,低于预期的133.8亿美元。剔除一次性重组费用等因素后,每股盈利为0.86美元,与市场预期差不多一致。各项业务多多少少都下滑了,利润率也较去年同期下滑了一些,再加一个减分项就是,公司调降了全年盈利和自由现金流的预期。
从右边那个部门营收占比图可以看出:
个人系统部门: 营收为89.32亿美元,同比下降11%,超出了华尔街预期的87亿美元。这一下滑主要受到汇率逆风和削价竞争的影响,但在市占率提升和销量增加的推动下,总体出货量实现了3%的年增长。消费性市场销量增长8%,而商用市场则与去年同期基本持平。然而,在削价竞争的影响下,这两个业务的营收都低于去年同期(其中消费性市场表现优于预期)。
印表机部门: 营收为42.63亿美元,同比下降7%,低于预期的47亿美元。汇率逆风、削价竞争和销量下滑等因素影响了印表机业务的表现。各类印表机产品的硬件出货量整体年下降了19%。
财务方面的数据也不是非常理想:这次公布的营业利益率为8.8%,同比下降0.6个百分点。
个人系统部门的盈利率与去年大致持平,为6.6%,而印表机部门的盈利率则从19.8%下降到18.6%。其中,印表机部门的盈利率下降主要受到汇率逆风和削价竞争的影响。
存货金额与上一季度大致持平,存货周转天数为62天,低于前一季度的65天及去年同期的63天。
惠普的营业现金流从去年同期大幅增加近150%,带动自由现金流从2.77亿美元增长至8.7亿美元。
CEO在财报中表示,虽然业务表现持续回暖,但复苏进程仍然不稳定。虽然预计第四季度业务将再次实现季度增长,但外部环境的改善速度未达到预期。PC市场的库存问题仍然存在,价格竞争持续激烈。惠普正在进行一项为期三年的转型计划,重点在数字化转型、资产优化和成本精简上,预计每年能节省14亿美元。
总体而言,尽管全球PC市场今年仍会经历双位数的年减,但在返校季和假期旺季的推动下,各终端需求正逐渐复苏。虽然PC市场可能会在2024年逆转,但这个反弹并不会非常巨大,预计增长幅度约为3.7%。
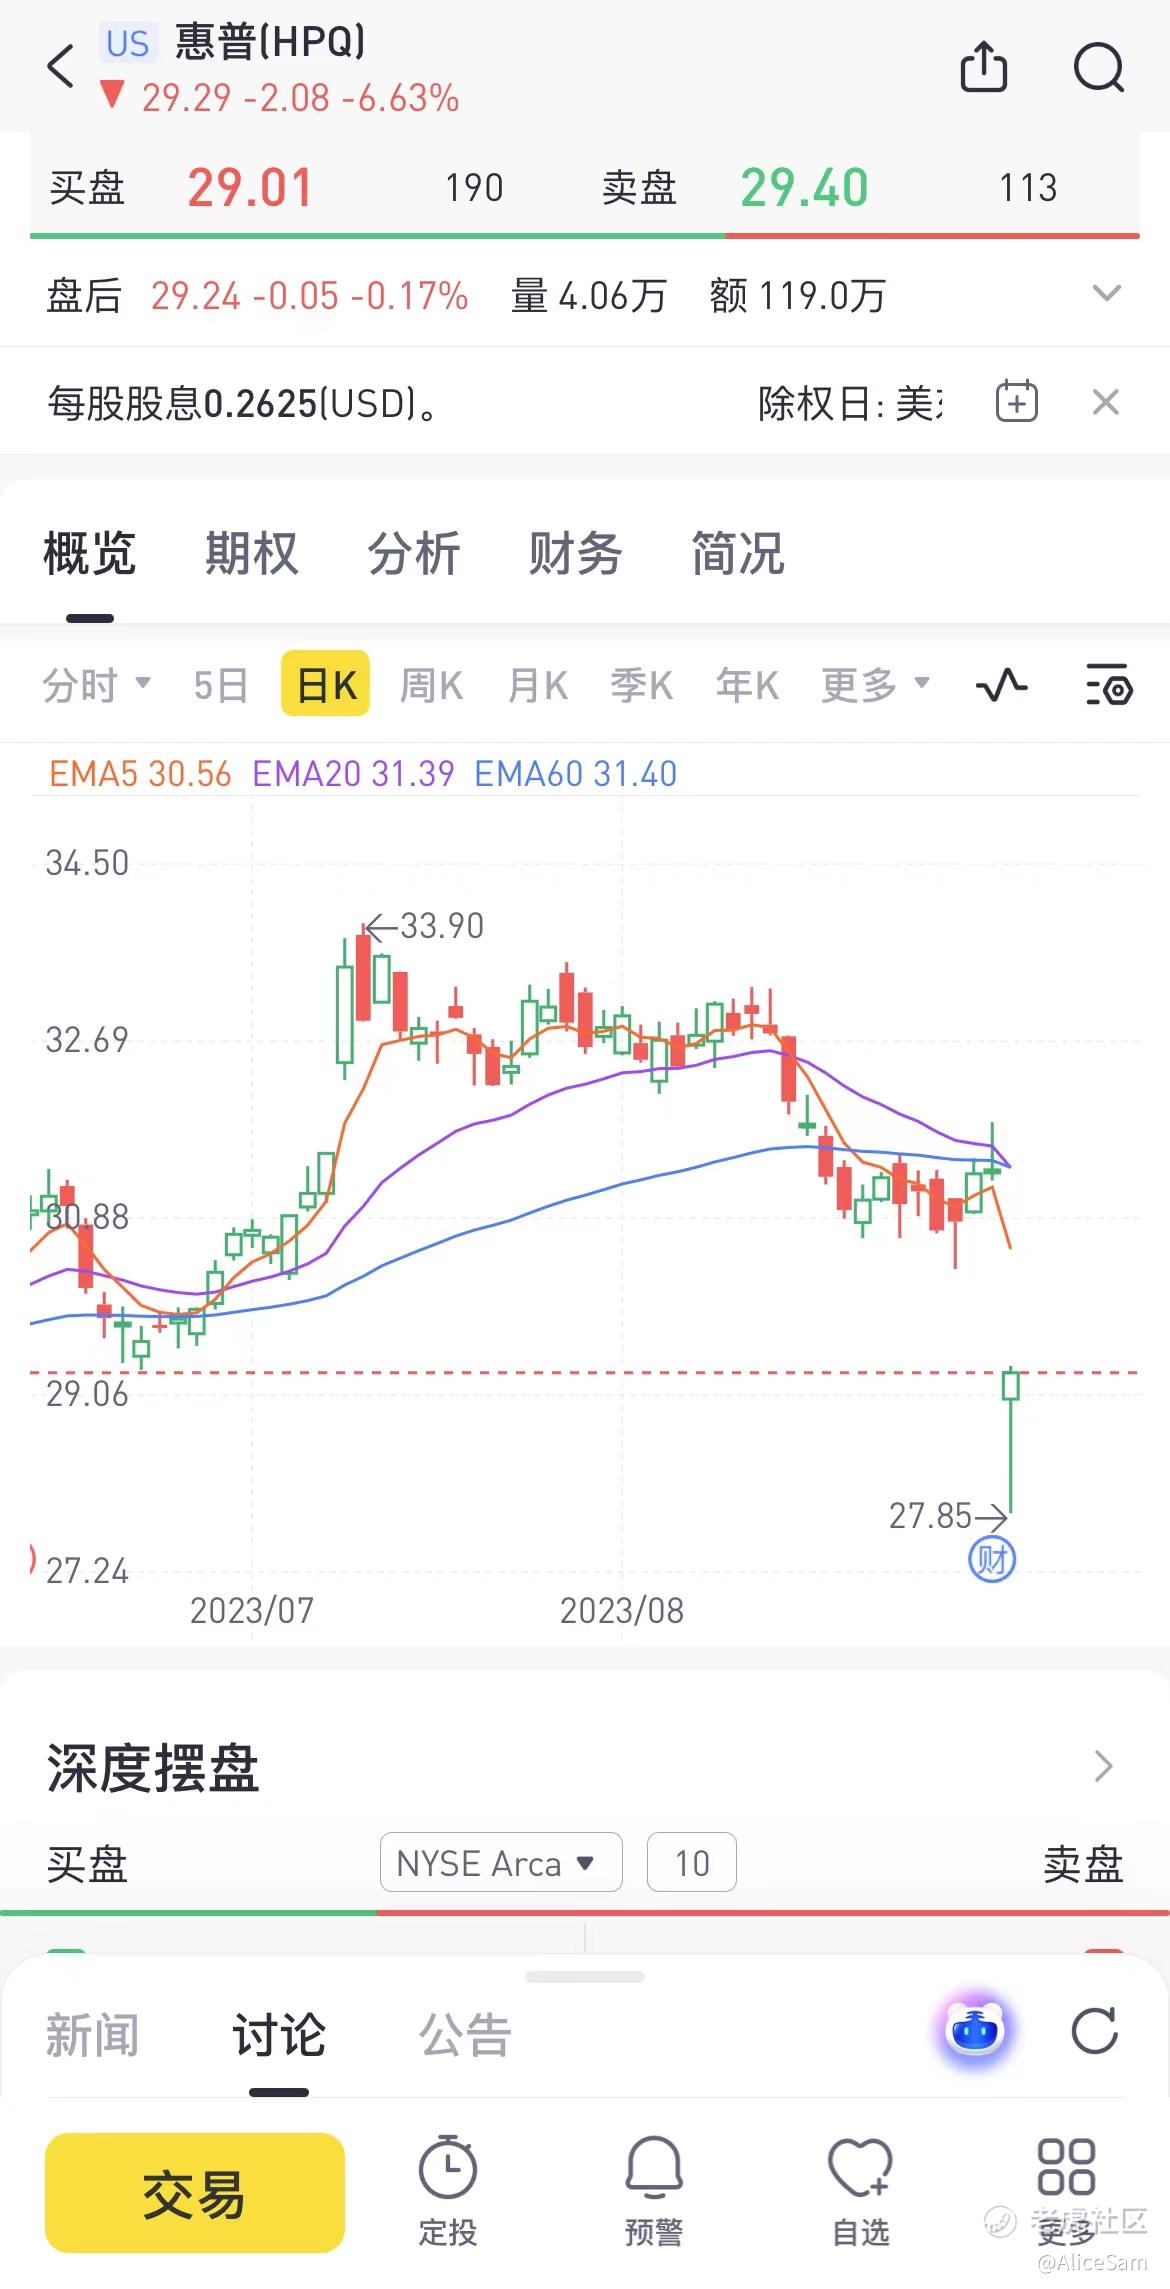
昨晚最低跌去了27,慢慢的又爬回来29块了,很努力了啊。
换句话说,就是 - 廉颇虽老,尚可一战!
今天也是努力学习的一天,Mark一下。
免责声明:上述内容仅代表发帖人个人观点,不构成本平台的任何投资建议。
时代发展的速度太快了,想想五十年前还没什么人用甚至听过电脑这种东西
想想几十年前电脑什么样,再看看现在,都比很多手机便宜了
电子产品如今成为了普通的生活消费品~
电脑如今都比一些电视还便宜了……