


营收高增43%,亏损大减!百奥赛图股价演绎现实版“窦娥冤”
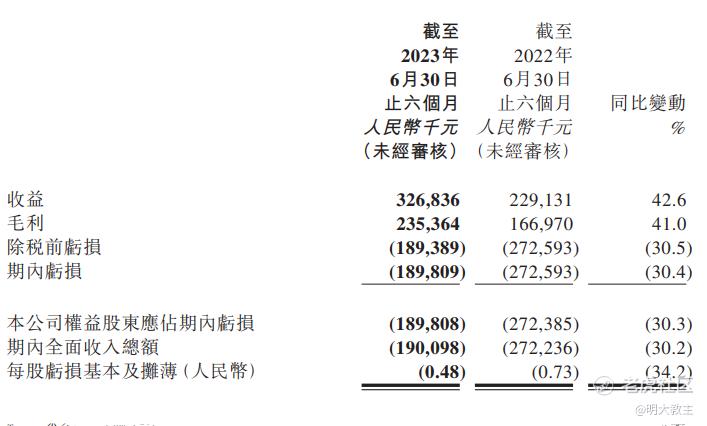
(百奥赛图2023年中报)
8月28日晚, $百奥赛图-B(02315)$ 发布的2023上半年财报显示,公司在营业收入同比增长42.6%的情况下,股东应占亏损由去年同期的2.72亿降低至今年的1.89亿,每股亏损额由0.73港元降低至0.48港元。呈现极好的营收高增,亏损大减的趋势。
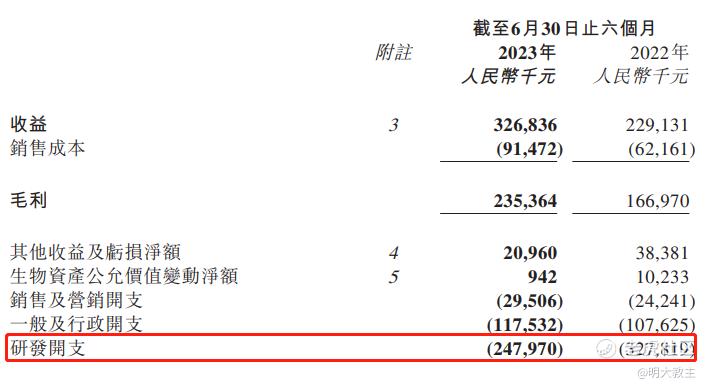
(百奥赛图2023年中报)
这主要与公司“千鼠万抗”计划从研发投入期过渡到商业化变现期相关。中报后2天,百奥赛图股价涨了十几个点,但机构仍低估了百奥赛图“千鼠万抗”项目对营收、扭亏乃至商业模式的改变!
一、“千鼠万抗”全面商业化,百奥赛图抗体授权业务同比大增43.85%。
尽管我国创新药企业正在从跟随创新向局部领跑转变,但在生物医药等关键技术上仍较全球药企巨头差距较大。
截止目前,全球有60多个靶点的150多个抗体药物获批上市,不过扎堆研发同一适应症的情况十分严重,胰腺癌等众多疑难杂症依旧面临无解难题。为了能够改善患者生存质量,也为了能为公司带来长期成长性,加大新靶点/抗体的研发力度是全世界药企的长期目标。
截止2023年7月,百奥赛图已完成980+靶点敲除RenMice小鼠的制备、680余种潜在成药靶点的基因敲除RenMab KO小鼠制备、270余种RenLite KO小鼠制备,共获得了40-50万条全人抗体序列,百奥赛图抗体货架已初步建成。未来药企需要哪种抗体,可以直接到百奥赛图的“抗体货架”挑选。“抗体货架”能为药企缩短2-3年的临床前研发时间,规避了研发进度滞后的风险。
中报显示,百奥赛图已与德国Merck、百济神州、Janssen Research & Development(强生旗下)、Xencor、ADC Therapeutics、翰森制药、正大天晴、华润生物、信达生物、荣昌生物、上海生物制品等21家制药及生物技术公司、数十家海内外知名生物科技及医药研发企业就“千鼠万抗”发现的药物分子授权/转让达成50项联合开发协议,与20家企业达成了42项RenMice平台授权协议。上半年,百奥赛图对外授权抗体16个,与去年全年17个授权数量相近。未来公司将以每月3-5个抗体的节奏输出,将为公司源源不断地带来首付款、里程碑以及上市后销售分成收益。
2021 H1-2023 H1,百奥赛图抗体授权分别为1703万、6134万和8824万,不但同比增长43.85%,还实现了2年超4倍的高速增长。
7月21日,国家医保局发布《谈判药品续约规则》、《非独家药品竞价规则》两份重磅文件,对药品续约价格、医保基金支出比例等规则做出调整,给予创新研发企业更大利润空间,鼓励创新药研发;8月25日,国务院印发的《医药工业高质量发展行动计划(2023—2025年)》提出“要着力提高医药工业现代化水平,增强高端药品、关键技术的供给能力”,再次释放对于创新药的暖意。
政策定心丸落地后,国内药企研发强度或仍保持高位,预计百奥赛图未来中期抗体授权业务每年将保持大双位数的增长。
二、百奥赛图多款在研管线具有FIC潜力,对外授权或将取得长期丰厚回报。
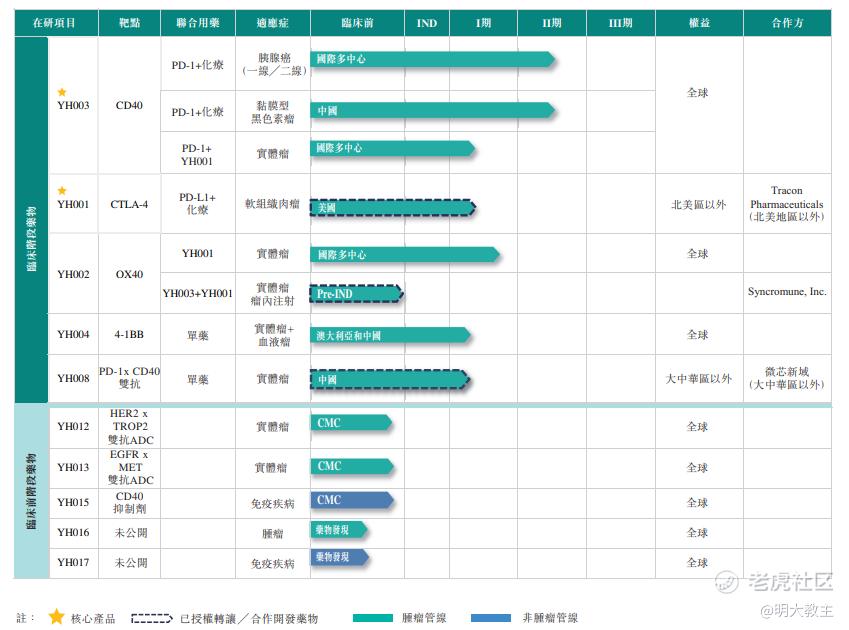
百奥赛图精选管线由五项临床阶段候选药物和五项临床前阶段候选分子组成。尽管百奥赛图未来全部在研管线/候选分子都要通过授权/转让的方式商业化,但出于授权金额的预判,管线质量也不容有失。
(一)YH003。
CD40靶点由于患者耐受不良,肝毒性大,一直以来开发难度都较大,但其在胰腺癌适应症中的在研药物并不少。
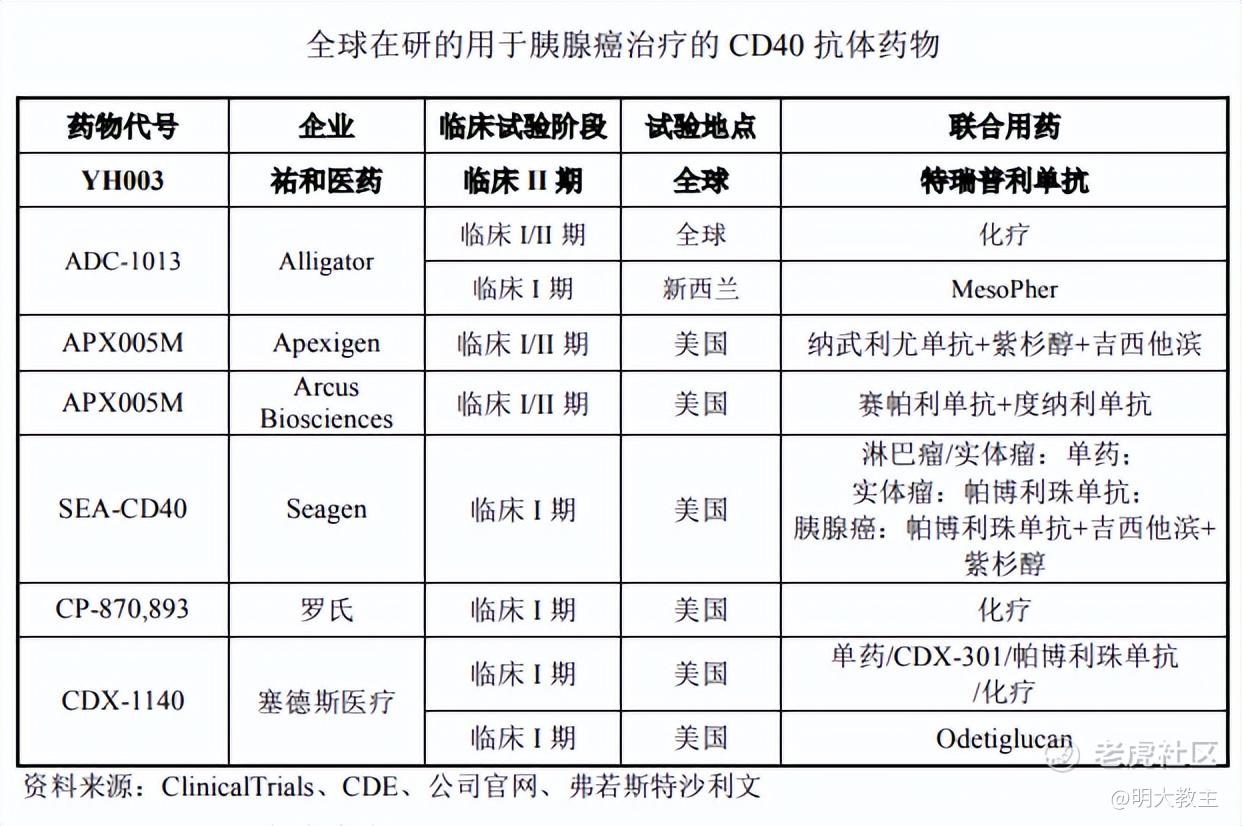
其中只有百奥赛图的YH003、Alligator的ADC-1013和APX005M进入到了临床II期。
ADC-1013本是Alligator与强生合作开发,但因临床I期效果一般,强生退还了ADC-1013的权益;APX005M在联合O药及化疗治疗一线转移性胰腺癌的临床II期试验中,效果不及PD-1与化疗的效果。换言之,YH003联合特瑞普利单抗已经是胰腺癌适应症中唯一的II期临床了。作为一个非常经典但是缺乏获批产品的靶点,其临床需求是迫切的。即使公司不打算自己推进后面的临床了,在正式披露临床数据后,也必然将为公司带来一笔相当可观的合作交易收益(看看康方生物,本次中报能够顺利扭亏关键就在于交易收益)。
目前胰腺癌的标准治疗方案是吉西他滨+白紫,从YH003联合特瑞普利单抗 I期的临床数据来看,一线治疗中YH003 ORR 30%,mOS12个月,高于标准治疗方案的mOS 9个月;在未经治疗的转移性胰腺癌患者中,YH003 联合PD-1 mOS 6.1个月,也高于现标准治疗mOS 4个月的水平。
(二)YH001。
YH001 基于CTLA-4抗体开发,现有联合PD-L1和化疗治疗软组织肉瘤的适应症在研。
在澳大利亚开展的YH001联合特瑞普利单抗I期临床试验数据显示,26名接受肿评的患者中,ORR率19.2%,DCR率61.5%。
此前Yervoy是唯一上市的CTLA-4抗体,但因毒性较强使用受到限制。在一项YH001联合特瑞普利单抗治疗晚期非小细胞肺癌和肝癌的II期实验中,患者一、二级不良反应较多,三级不良反应占比不超过5%,YH001 安全性良好。
百奥赛图现在展示的10条标号管线中,已有3条完成对外授权。其中,百奥赛图将YH008大中华区权益授予微芯生物,获得了4000万首付款、不超过3.6亿的里程碑、不超过1.96亿的潜在销售里程碑以及特许权使用费的回报。8月30日,百奥赛图再度公告与Syncromune签订技术转移协议,将YH002全球权益转让给后者。从公司授权的进度以及合作方管线开发的效率推测,YH002今年内就能收到首付款,YH008明年大概率会收到里程碑付款。
三、百奥赛图模型鼠收入同增超50%,股价下跌或受同行“拖累”。
百奥赛图模型鼠销售业务的可比公司是A股的药康生物、南模生物、昭衍新药等。
年内,昭衍新药因实验猴价格下跌,中报计提生物资产减值导致亏损;南模生物2022年报、2023一季报均亏损,毛利率呈下降趋势。南模生物在6月份给上交所回复函中表示“行业需求不及预期及市场竞争加剧,2022年标准化模型鼠中的引种模型业务平均单价较 2021年降幅约为26%。并出现笼位使用率下降的情况”;药康生物一季报净利润增速也有所放缓。投资者自然而言地认为同属模型动物行业的百奥赛图营收也会下降。但投资者却忽略了三家公司模型鼠业务侧重点并不同。
南模生物主营标准化模型鼠和模型繁育,药康生物与之类似。
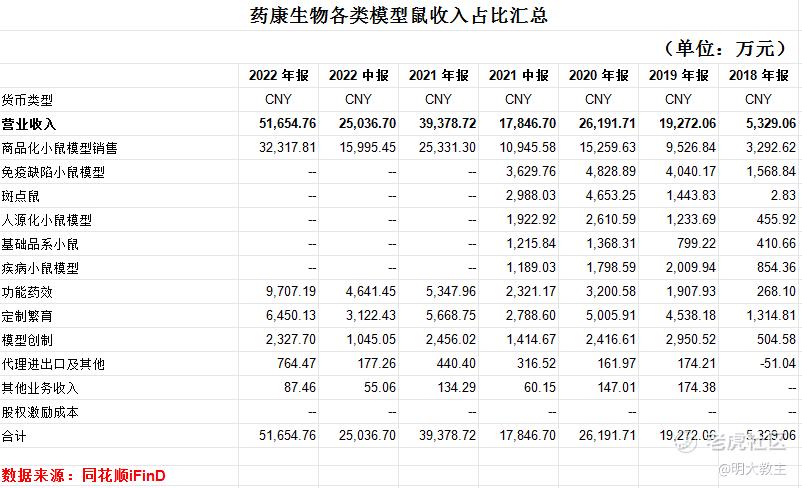
2022年末,占药康生物模型鼠收入较大的是免疫缺陷鼠、斑点鼠、定制繁育业务。
(百奥赛图科创板招股书)
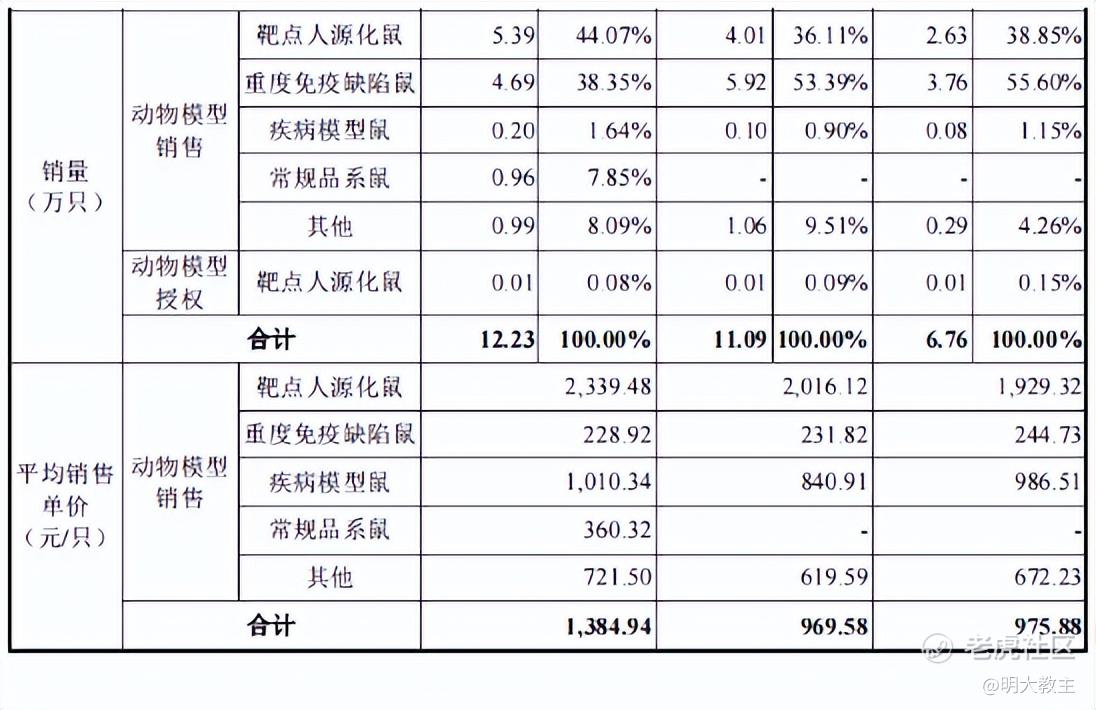
截止目前,百奥赛图模型鼠超2800种,其中很多都是自有基因技术平台开发出的独一无二的动物模型。人源化小鼠、严重免疫缺陷小鼠常年占百奥赛图模型动物营收80%以上,标准模型鼠占营收比例很小,几乎不受标准模型鼠价格内卷影响。更重要的,作为最早实现模型鼠反向出口到欧美市场、也是目前三家中海外销售额遥遥领先的企业,其饲养的活体模型鼠能拎包入住全球顶尖MNC的高标准动物房,百奥赛图动物房的洁净度和管理水平必然也是全球一流的。要知道,洁净动物房一旦发生污染,就得替换全部动物和进行彻底消毒,没有哪个海外药企动物房会愿意冒这个资金和时间损耗风险的。
(百奥赛图2023年中报)
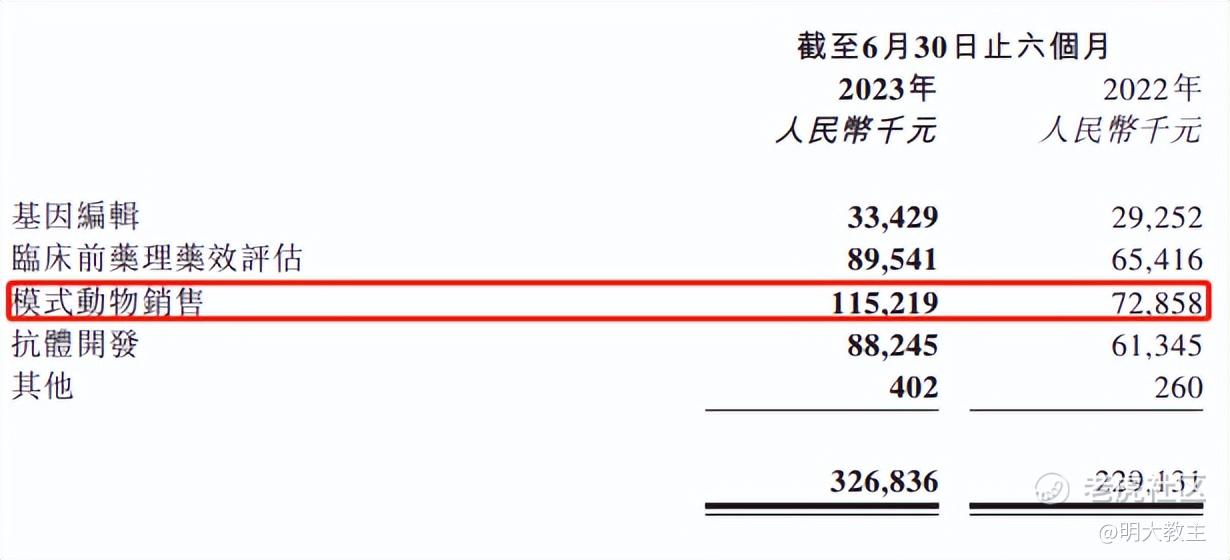
上半年,百奥赛图模型鼠收入同比增长58.1%,可见其在市场上定价能力的强势地位。
期内,百奥赛图增设旧金山机构,扩张波士顿的办公设施。其中仅波士顿设施就有4000个动物房,可满足当地药企试验需求。日前,百奥赛图还成立了名为BioMice的子品牌,模型动物收入或进一步增加。
四、百奥赛图“抗体库”中期无法被复制,与药康生物、和铂医药属错位竞争。
之前有一些投资者认为药康生物具有基因编辑技术,和铂医药具备抗体平台,两家公司会为百奥赛图抗体开发/授权业务带来竞争。而我认为,三家公司属于错位竞争,现阶段彼此竞争较小。
(一) $药康生物(688046)$ 具备CRISPR/EGE平台,其近年来推进的“斑点鼠计划”,重在KO/cKO 小鼠模型的产品化供应,缩减客户的定制时间,并不与百奥赛图主营的靶点人源化鼠形成竞争。
药康生物拟搭建的全人源抗体鼠NeoMab™平台正处于和合作伙伴探讨商业化可能性阶段,目前尚不具备抗体序列/PCC 分子转让、授权、销售分成能力。考虑到百奥赛图已经通过3年多的时间已经完成了1000多个靶点的调研以及大多数基因敲除小鼠的制备工作,现已经形成抗体库,药康生物如今再开发NeoMab™平台在时机上已大幅落后。即使药康生物能在5年的时间里完成百奥赛图同样的工作量,但是平台的价值和水准也需要头部药企的认可和背书,彼时百奥赛图优选分子序列覆盖的合作范围必然已经更大,药康生物理论上边际收益会下降,商业化的风险也不低。
鉴于NeoMab™尚处于市场调研及人员招聘阶段,考虑到技术平台是需要时间打磨的,很难说5年内就能与百奥赛图在抗体/PCC分子授权业务上展开竞争。
(二) $和铂医药-B(02142)$ Harbour Mice®拥有H2L2、HCAb两种转基因小鼠,可以开发单抗、双抗、ADC、CAR-T或其他VH单域衍生产品。但不具备百奥赛图SUPCE、CRISPR/EGE和ESC/HR三大平台的基因编辑技术。在开发抗体分子时,和铂医药需要与外部华兰基因等公司合作来做进一步优化和提升。百奥赛图本就是基因编辑起家,发现抗体所需时间更短,同时也在不断布局抗体成药最前沿的领域,包括GPCR、TCR这些传统技术路径非常难获得抗体的艰深领域。百奥赛图已经形成的40-50万优质全人序列抗体库现货,也是和铂医药不具备的。
从和铂医药的战略来看,和铂将加码自主研发临床管线投入力度。
百奥赛图在29日中报业绩会上披露,后续项目(包括现已进入临床的候选药物)将全部以授权/转让的形式跟合作伙伴一起开发。公司将专注“全球新药发源地”的定位,通过抗体/PCC对外授权获益。整体来看,百奥赛图与药康生物、和铂医药处于“错位竞争”格局。
虽然三家公司多少都有些基因编辑技术,但如今全球只有百奥赛图和再生元等极少数公司有类似RenLab平台的技术,全人纳米抗体平台百奥赛图更是全球独家,这都是另两家不具备的优势。
侧面佐证百奥赛图基因编辑技术的优势的证据有两点:
一是默克、强生等全球头部药企均与百奥赛图RenMice平台有合作,国内其他公司并无如此强大且数量众多的海外合作方;
二是百奥赛图模型鼠的毛利率长期保持在75%左右,毛利率波动比其他模型动物公司都更小。
考虑到形成基因编辑平台以及“千鼠万抗”全人抗体库开发所需时间,至少未来5年内,百奥赛图“全球新药发源地”的地位不会遭遇强有力的挑战。随着预付款、里程碑的陆续回款,百奥赛图将逐渐覆盖研发、经营支出,预计在2025年前后达到盈亏平衡。
五、综合各类因素,百奥赛图年内下跌大概率系错杀。
我绞尽脑汁想了一下,百奥赛图年内下跌的可能性有两种:
第一种是因昭衍新药、南模生物等公司业绩下滑,担忧百奥赛图模型鼠价格下降。这点上文已说过,模型动物业绩大降说法被证伪。
第二种是因创新药企在科创板融资有所收紧(如复宏汉霖放弃科创板上市,更多打算回科创的药企下调了融资规模),机构担心百奥赛图现金流不足以支撑研发。但其实临床前药效服务本就是制造现金流的好生意,抗体授权业务占比增加后,百奥赛图的生意模式也发生了改变。
(百奥赛图2023中报)
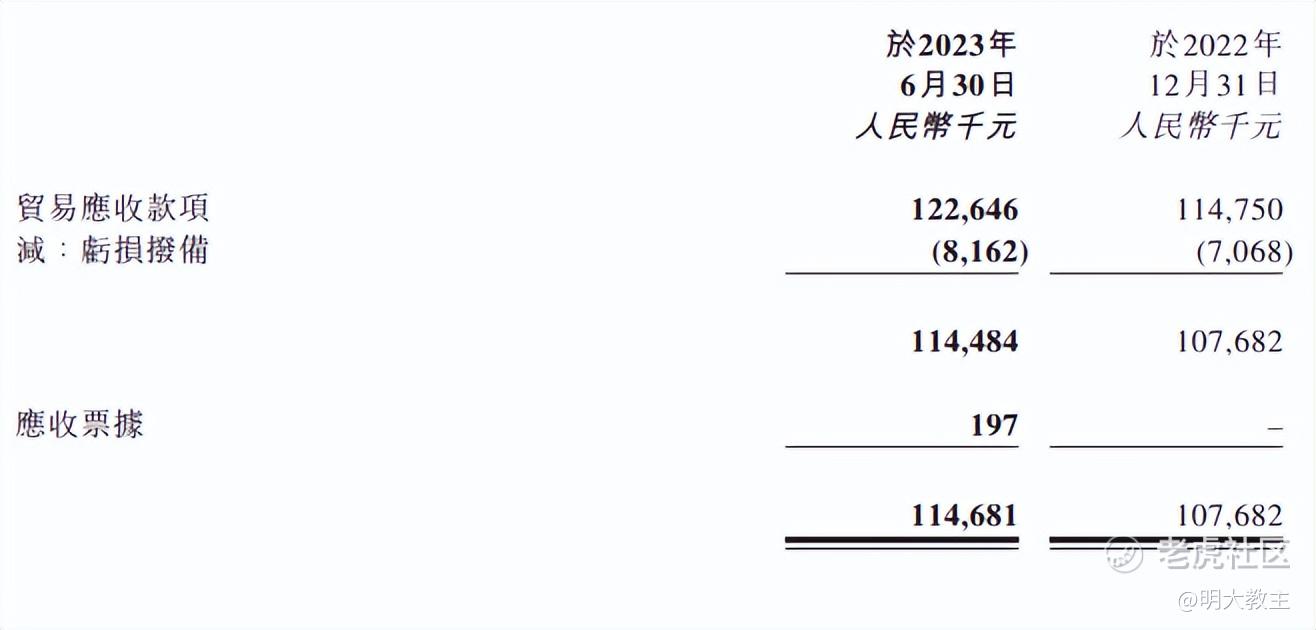
百奥赛图中报数据显示,公司应收账款+应收票据同比仅增长6.5%,远低于42.61%的营收增速。
(百奥赛图财报数据汇总)
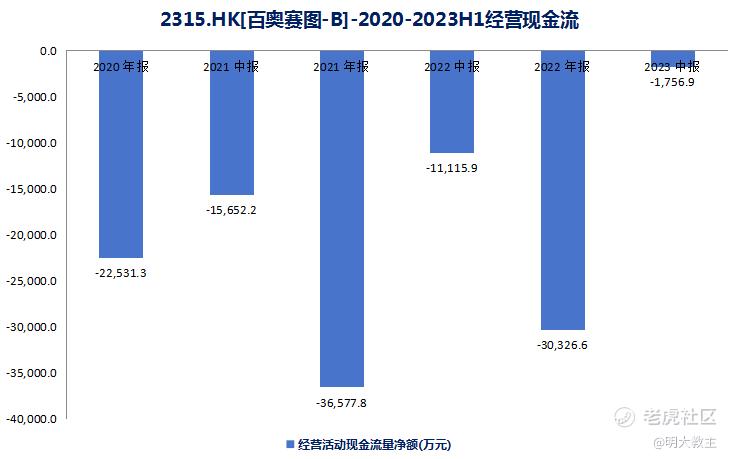
2023上半年,公司现金流净流出1756.9万元,不但较去年同期的1.11亿大幅减少,也是近两年以来最接近经营现金流平衡的一次。中报期末,百奥赛图还手握5.34亿现金,短期并没有现金压力。
(百奥赛图2023中报)
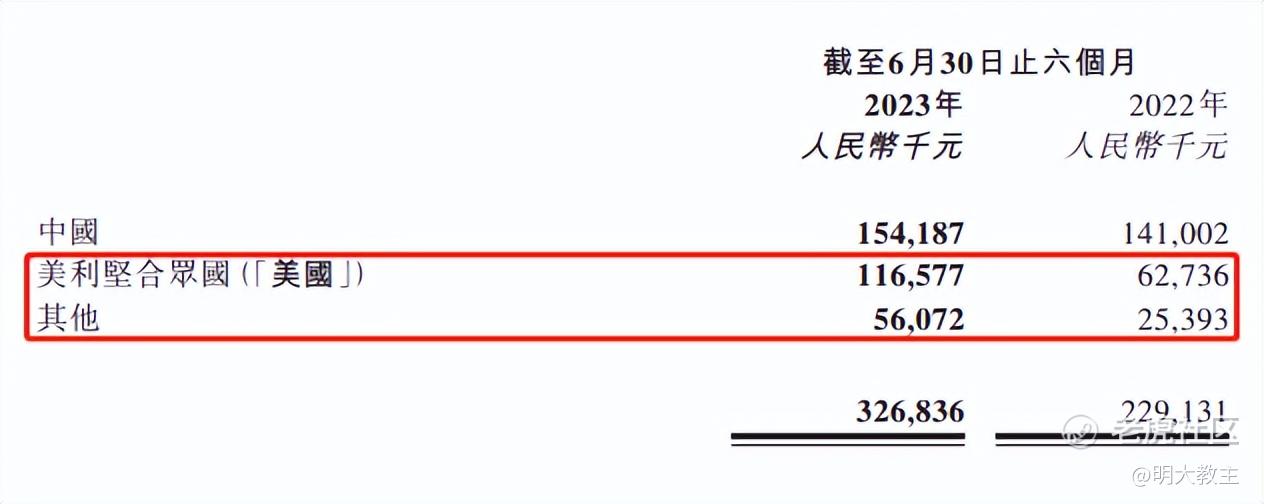
成长性方面,今年中期,百奥赛图不仅美国业务同比增长85.8%,海外其他地区收入同比更是翻了一倍。发达国家大药企有着严格且时间周期较长的合作审查机制,但一旦通过审核,他们对药理药效服务、抗体授权的需求和订单价也高于国内药企。百奥赛图作为定位全球新药发源地的药企,也是唯一拥有“货架抗体库”的稀缺药企,在商业化爆发期不涨反跌是非常不合理的!
综上,我认为除了创新药板块年内弱势、港股流动性不佳两点外,机构想通过打压港股,从而在科创板拿到更低的估值这种可能性最大!不过公司现有现金流充裕,业务经营并不依仗回A。在抗体授权业务明显加速的当下,卖空的筹码能不能低价再买回来要划上大大的问号了。
修改于 2023-08-31 14:04
免责声明:上述内容仅代表发帖人个人观点,不构成本平台的任何投资建议。
烧钱换市场,烧钱换核心竞争力,这是可以的
营收高增43%,这一个数据掩盖了所有的瑕疵
如果是牛市的话,这个股票很受资本的追捧
什么时候盈利了,什么时候再来看他的股票
还是买礼来比较让人有安全感
月线的走势是不是金针探底?
短线的医药赛道没什么大机会
底部放量上涨,这是一个好信号
屁股后面带字母的股票都要远离