


【芯科普】美光科技:高级半导体解决方案的全球领先供应商
$美光科技(MU)$ 有限公司是高级半导体解决方案的全球领先供应商之一。通过全球化的运营,美光公司制造并向市场推出DRAM、NAND闪存、CMOS图像传感器、其它半导体组件以及存储器模块,用于前沿计算、消费品、网络和移动便携产品。
公司背景
美光科技是全球最大的半导体储存及影像产品制造商之一,其主要产品包括DRAM、NAND闪存和CMOS影像传感器。美光科技先进的产品广泛应用于移动、计算机、服务、汽车、网络、安防、工业、消费类以及医疗等领域,为客户在这些多样化的终端应用提供针对性的解决方案。
在1990年代初期,美光科技成立Micron Computers(美光电脑)子公司来制造个人电脑,该公司即后来的Micron Electronics(美光电子)。美光1998年亦并购了Rendition公司来制造3D加速芯片。2002年美光卷入了内存价格操纵丑闻。美光于2007年3月21日首次在中国西安成立了工厂,主要生产DRAM和NAND快闪存储器。
2012年7月2日美光科技以25亿美元收购日本芯片制造商尔必达。分析师表示,一旦美光科技接管了已经破产的尔必达,对其运营环节进行简化,那么DRAM存储芯片的供应和价格都会趋于稳定,整个行业都将从中受益。
市场研究公司Sanford Bernstein分析师马克·纽曼(Mark Newman)在美光科技宣布这一交易后写道:“从长期来看,随着DRAM存储芯片行业的兼并,我们预计市场供应会趋于合理,对于幸存下来的存储芯片厂商而言,他们的利润会更高、更稳定。”
在收购尔必达以后,按营收计算,美光科技将取代海力士成为全球第二大DRAM存储芯片厂商,仅次于三星电子。DRAM存储芯片被普遍使用于PC和移动设备中。虽然台湾也有多家DRAM存储芯片厂商,但由于他们规模较小,这个市场将逐渐被三星电子、美光科技和海力士所主导。
相关事件
2023年5月,网络安全审查办公室依法对美光公司在华销售产品进行了网络安全审查。审查发现,美光公司产品存在较严重网络安全问题隐患,对我国关键信息基础设施供应链造成重大安全风险,影响我国国家安全。为此,网络安全审查办公室依法作出不予通过网络安全审查的结论。按照《网络安全法》等法律法规,我国内关键信息基础设施的运营者应停止采购美光公司产品。此次对美光公司产品进行网络安全审查,目的是防范产品网络安全问题危害国家关键信息基础设施安全,是维护国家安全的必要措施。中国坚定推进高水平对外开放,只要遵守中国法律法规要求,欢迎各国企业、各类平台产品服务进入中国市场。
财报表现
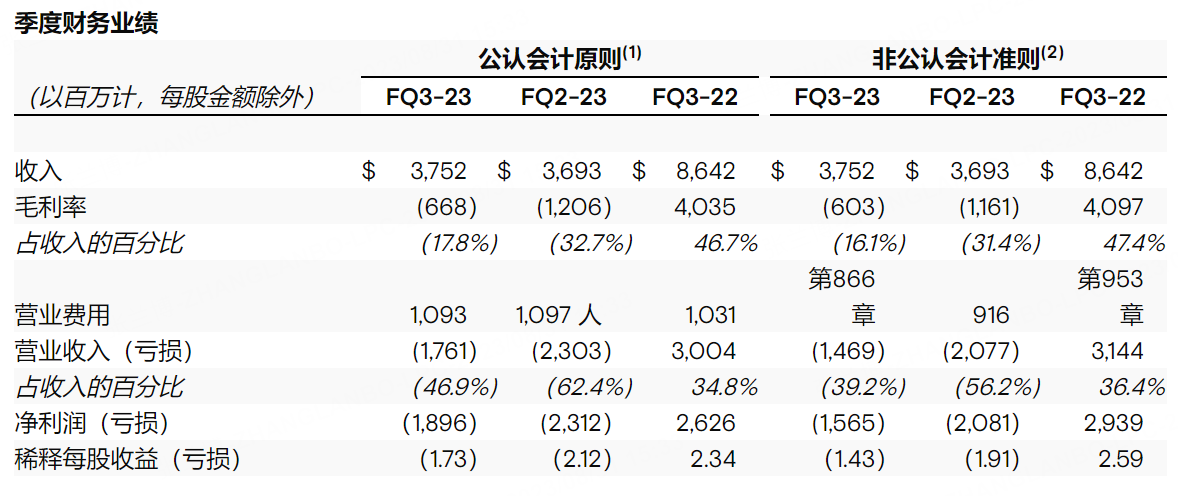
美光23财年三季报显示,超出市场预期,因存储价格波动剧烈,因此,美光堪称半导体中周期属性最强的个股,根据最新的财报及业绩指引,存储周期拐点已至,美光有望在AI的带领下实现更大的辉煌!
具体来看,三季度美光营收37.5亿美元,超出分析师一致预期的36.9亿,调整后净利润为-14亿美元,好于分析师预期的17.3亿亏损;虽然三季度营收同比下滑56.6%,但环比二季度增长1.6%,根据四季度的指引,营收中位数在39亿美元,据此不难看出,美光的营收拐点已至;除了收入超预期外,美光三季度的盈利能力也好于预期,其中三季度毛利率为-17.8%,较二季度-32.7%的毛利率明显好转;毛利率为负值主要是存货减记造成,三季度该值达到了4亿美元,直接影响了11个百分点的毛利率。而随着美光存货见顶回落,预计盈利能力将继续恢复,根据管理层指引,四季度毛利率在-12.5%上下2.5个百分点。
总结
展望未来,AI有望带动美光攀登新的辉煌,根据业绩电话会上的信息,AI 服务器的 DRAM 内容是普通服务器的六到八倍,NAND 内容是普通服务器的三倍!
分市场来看,管理层预计PC出货量有低两位数的下滑,总出货量低于2019年,手机市场出现中个位数下滑,下滑幅度超出管理层此前预期,而汽车市场和工业市场将在下半年明显增长。总而言之,美光的周期性低点已过,从市净率估值上来看,目前并不昂贵。
免责声明:上述内容仅代表发帖人个人观点,不构成本平台的任何投资建议。
美光的营收真的不错,以季度在上升。
美光随着半导体的发展正在快速的达到巅峰。
AI炒起了半导体的价值。