


0907名创优品异动解读:涨超4%看好扩充能力及全球营运模式
前言:
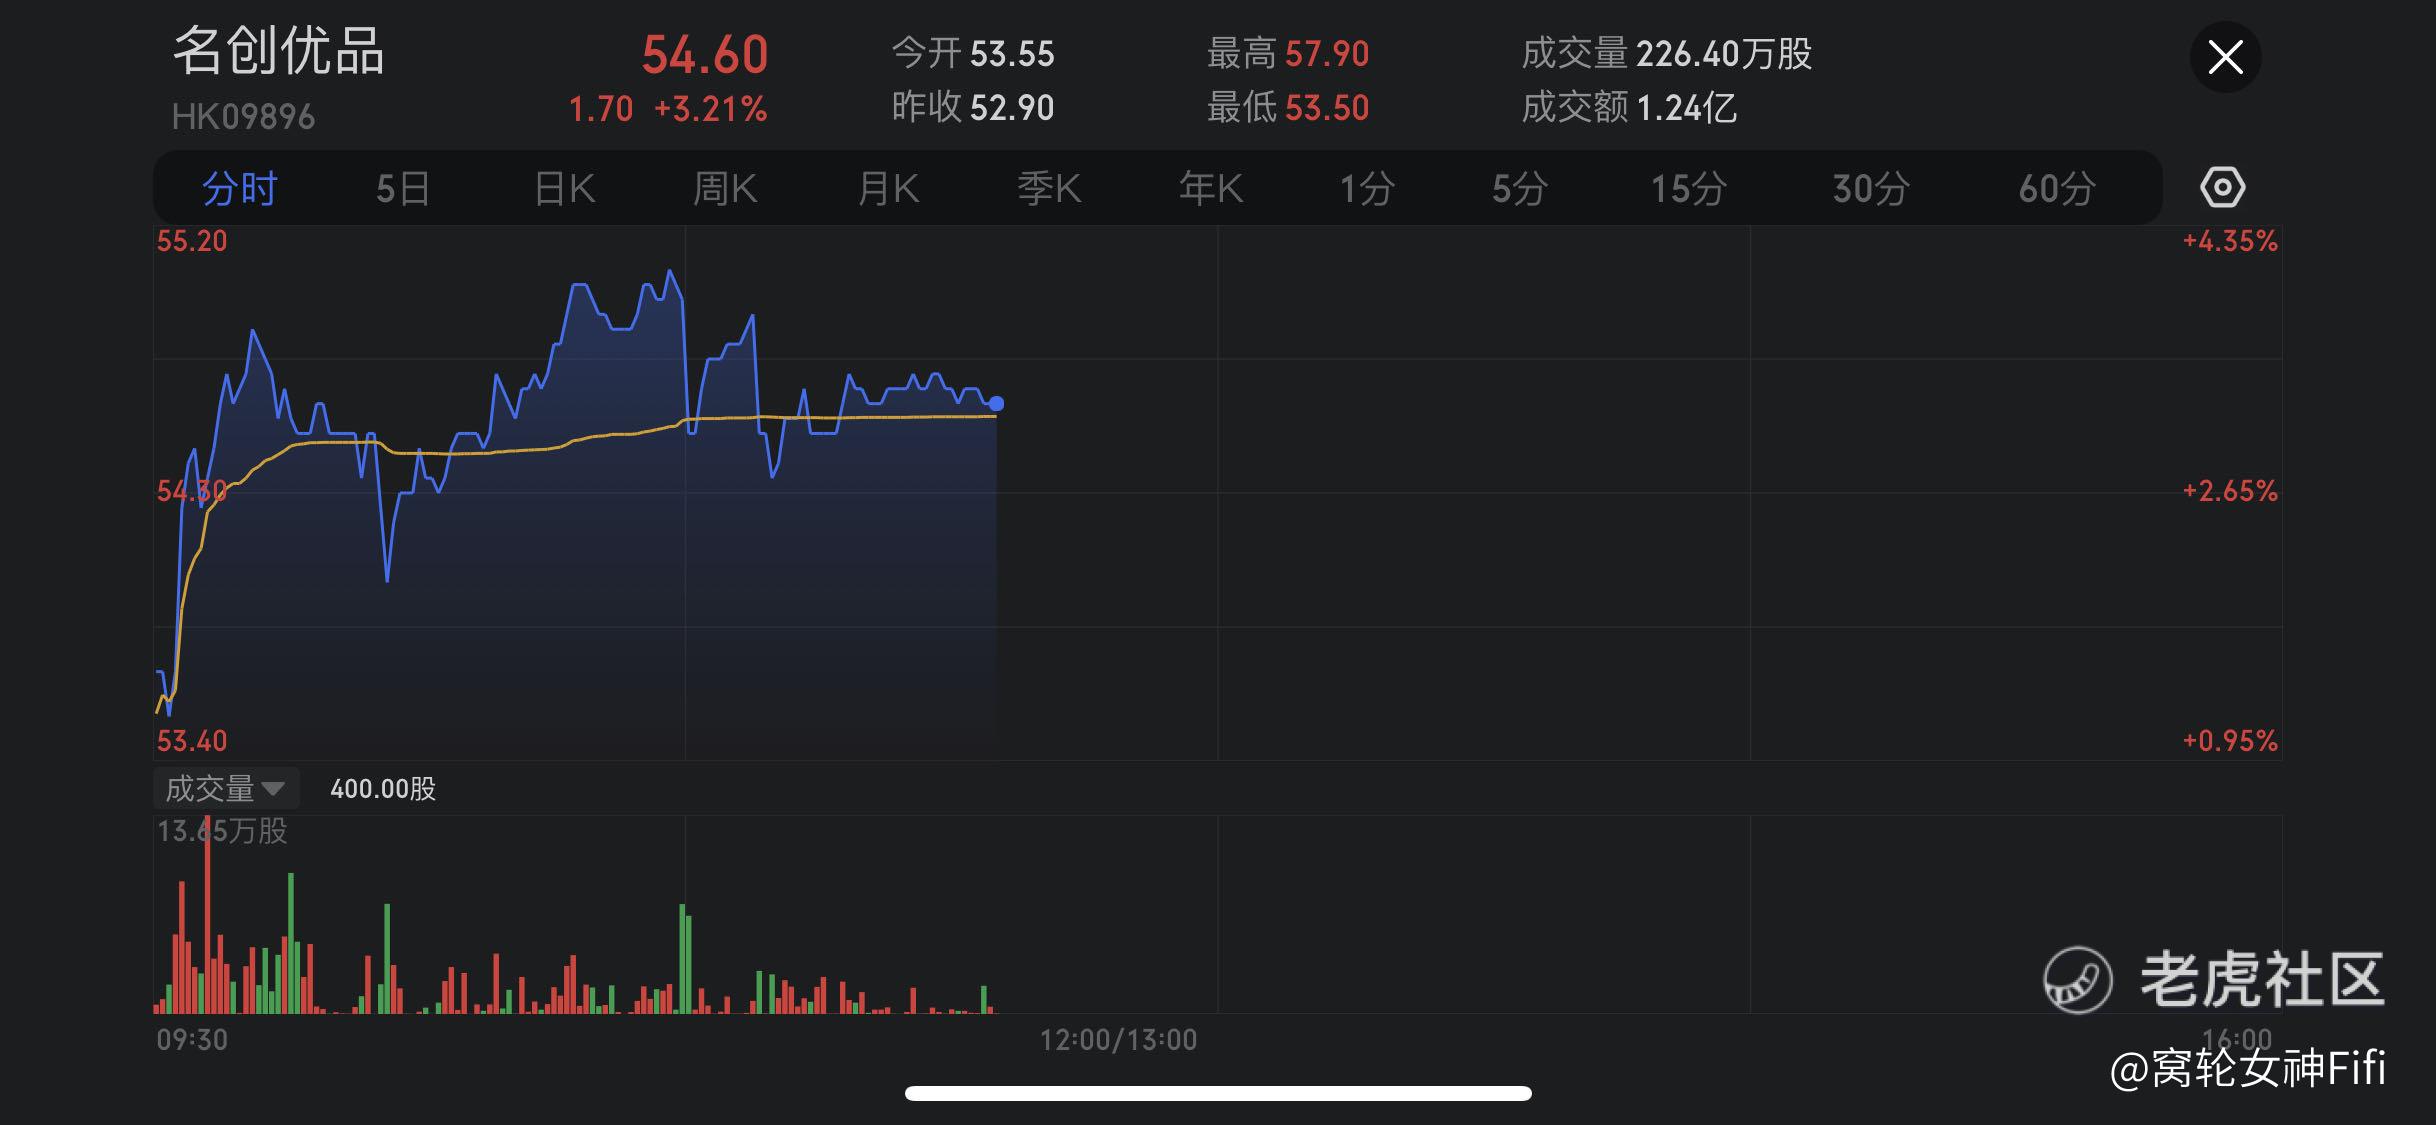
$名创优品(09896)$ 盘中高见57.9港元,再创新高。
截至发稿,涨3.21%,报54.6港元,成交额1.2亿港元,总市值逼近700亿港元。
消息面上,中金此前发表报告,名创优品的扩充能力及全球营运模式,在中国市场较为罕见,在本地市场亦具竞争力,因此值得一个较高估值溢价。首次覆盖名创优品,予“跑赢行业”评级,目标价57港元。
该行相信,高性价比产品及强劲的供应链能力,是支持公司持续快速增长的两大因素,在本地消费者更加理性消费、以及海外市场的通胀压力下,预期名创优品继续受惠于具有竞争力的业务模式。公司开始品牌升级,由销售渠道品牌转型至产品品牌,有助改善顾客忠诚度及产品毛利率。
异动解读:
异动解读:
名创优品股价的上涨与以下四大因素相关:
(一)中金的正面评估
中金公司对名创优品的评价极为正面,不仅提到其在中国市场的独特性和竞争力,还给出了一个较高的目标价57港元。
这种肯定吸引了投资者的注意并增强了他们对名创优品的信心。
(二)持续的快速增长
中金指出,名创优品的高性价比产品和强大的供应链能力是其持续快速增长的关键因素。
在当前的市场环境下,这两点都是非常受消费者和投资者欢迎的。
(三)具有竞争力的业务模式
在本地消费者更为理性消费和海外市场面临通货膨胀压力的背景下,名创优品的业务模式显示出了强大的竞争力。
(四)品牌升级
公司的品牌升级策略,由销售渠道品牌转型为产品品牌,意味着它正在努力提高顾客忠诚度和产品毛利率,这对于公司的长期增长和盈利能力是非常有益的。
总结:
综上所述,名创优品的股价上涨主要受到中金正面评价的推动,并且其持续的快速增长和具有竞争力的业务模式也为股价上涨提供了支持。
如之前我的文章分析,宜关注。
免责声明:上述内容仅代表发帖人个人观点,不构成本平台的任何投资建议。
11
举报
登录后可参与评论
名创优品的股价上涨主要受到中金正面评价的推动?确定?
去年10月份8快多,现在54,都快7倍了
35倍多的市盈率,估值并不便宜
这个股,最大的问题就是太“完美”了
原来是我渣金的手笔,怪不得
最强中概,没有之一了吧
店里东西贼鸡儿贵,不理解
名创这几天确实是真强