


8月CPI前瞻,哪种情况对大盘最有利?
7月CPI,我们可以看到一个现象:整体CPI上升(小幅反弹),但核心CPI继续下降。同时,核心CPI出现两年多来最小连续环比涨幅。这便和市场预期的“由于住房引起的核心CPI下降有所延迟”遥相呼应。
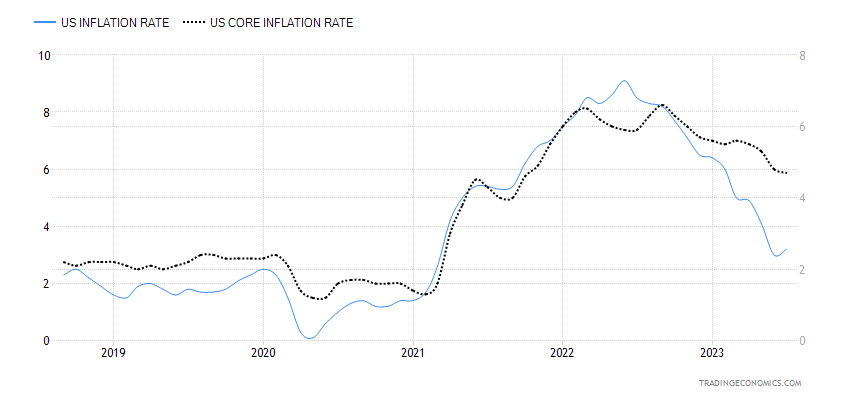
9月13日将公布美国8月CPI数据,预计核心CPI和名义CPI环比增速都将明显上升。其中名义CPI同比增速可能再次大幅反弹,甚至存在高于市场预期的风险。
环比增速预期为0.6%,远高于前值0.17%,存在一定可能超过0.65%;同比的一致预期3.6%,较高值甚至达到3.7%,高于前值3.2%;
核心CPI环比增速一致预期0.2%,有较高的预测达到0.25%,也远高于前值前值0.16%;不过核心CPI同比将从4.7%小幅下降至4.3%。
8月通胀的反弹主要还是受7月下旬能源价格开始上涨的影响,8月油价同比下行幅度大概只有7月一半,同时能源价格上涨还能传导至制造业和运输服务业等能源密集型行业。
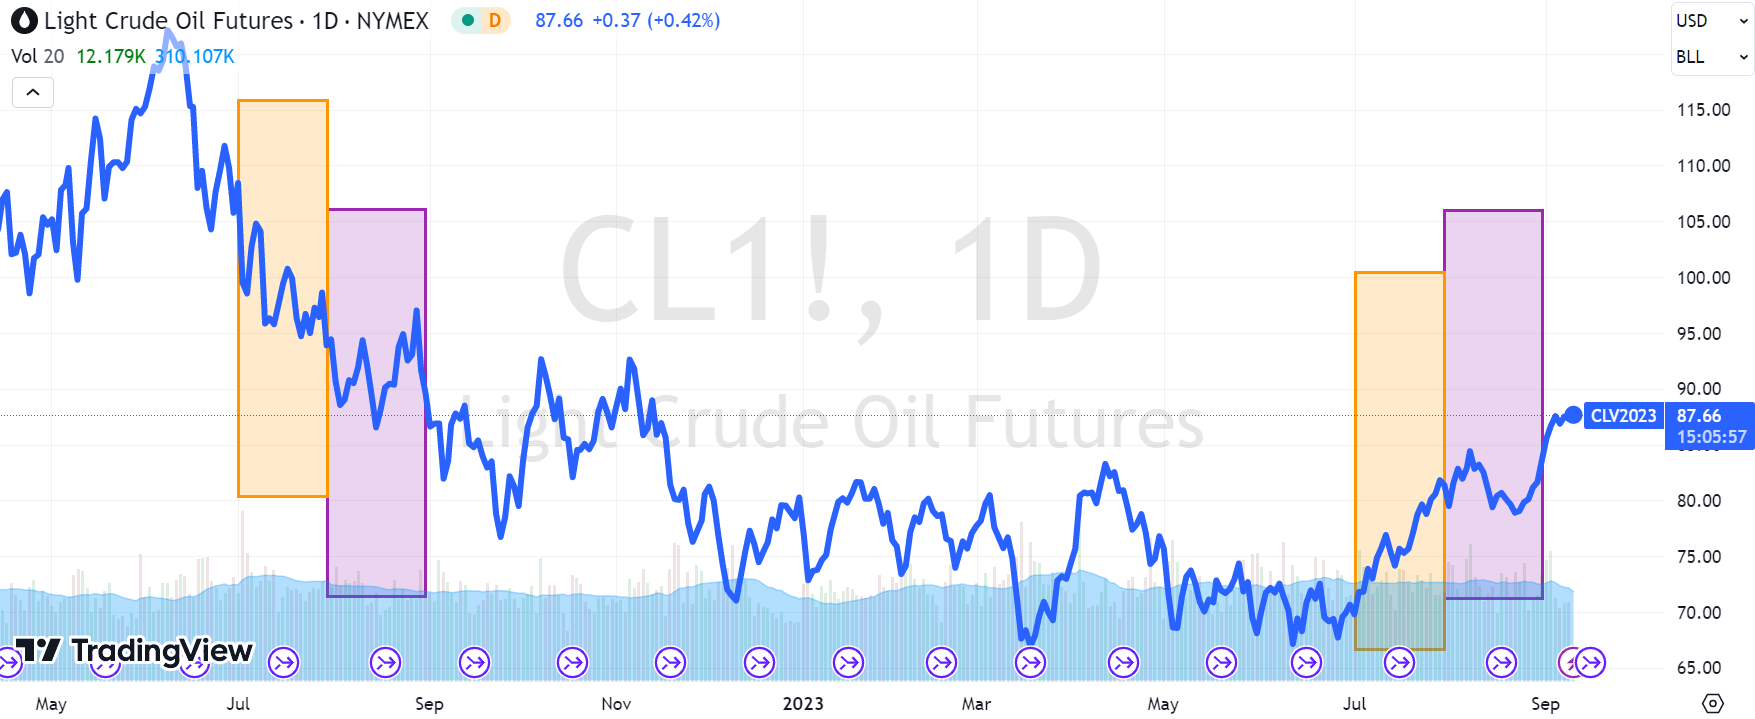
我们认为,8月CPI可能会出现一些另市场难以去锚定的分歧。
1、核心降、整体涨。住房、医疗、交通服务通胀分项持续改善,此前具有韧性的其它核心服务通胀也有明显降温;这种情况短期内看仍然是好的,但部分避险情绪仍会体现。
2、核心降、整体没有预期涨的那么多。这是最好的情况,会增加紧缩周期的结束。
3、核心超预期。这反而比较差的情况,证明通胀粘性超市场预期。
但从目前美股市场的情绪来看,还未计入开对通胀“翘尾反弹”的担忧,更多的是对“暂停加息”和“明年初降息”的预期,继续改善保持乐观。
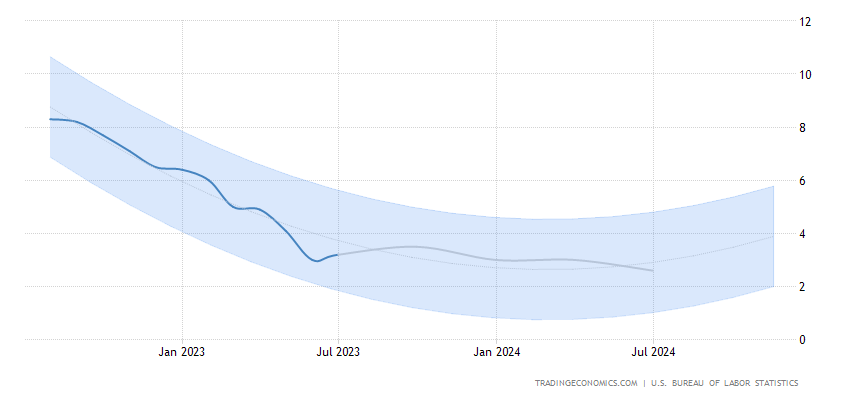
因此,此次8月CPI数据结果,对美股市场的负面影响,可能会大于正面影响。
不过从中期来看,CPI下降结构上呈现出全面降温。我们此前也提到过,美国居民超额储蓄可能已经接近耗尽,而9月学生贷款利息支付重启也将加速居民储蓄消耗。短期内支撑价格的,仍然是积蓄消耗最慢的中层。
$标普500(.SPX)$ $纳指100ETF(QQQ)$ $纳斯达克(.IXIC)$ $道琼斯(.DJI)$ $标普500波动率指数(VIX)$ $债券20+美公债指数ETF-iShares(TLT)$ $iShares 0-3 Month Treasury Bond ETF(SGOV)$ $美元指数(USDindex.FOREX)$ $标普500ETF(SPY)$
免责声明:上述内容仅代表发帖人个人观点,不构成本平台的任何投资建议。
- Wu S·2023-09-12当天公布纳指会跌最少多少?点赞举报
- 小喔喔I·2023-09-12叠加期权到期日1举报