


0915百果园异动解读:涨超7% 正式进入港股通 成长潜力大
前言:
$百果园集团(02411)$ 涨超7%,截至发稿,涨7.13%,报5.86港元,成交额2009.27万港元。
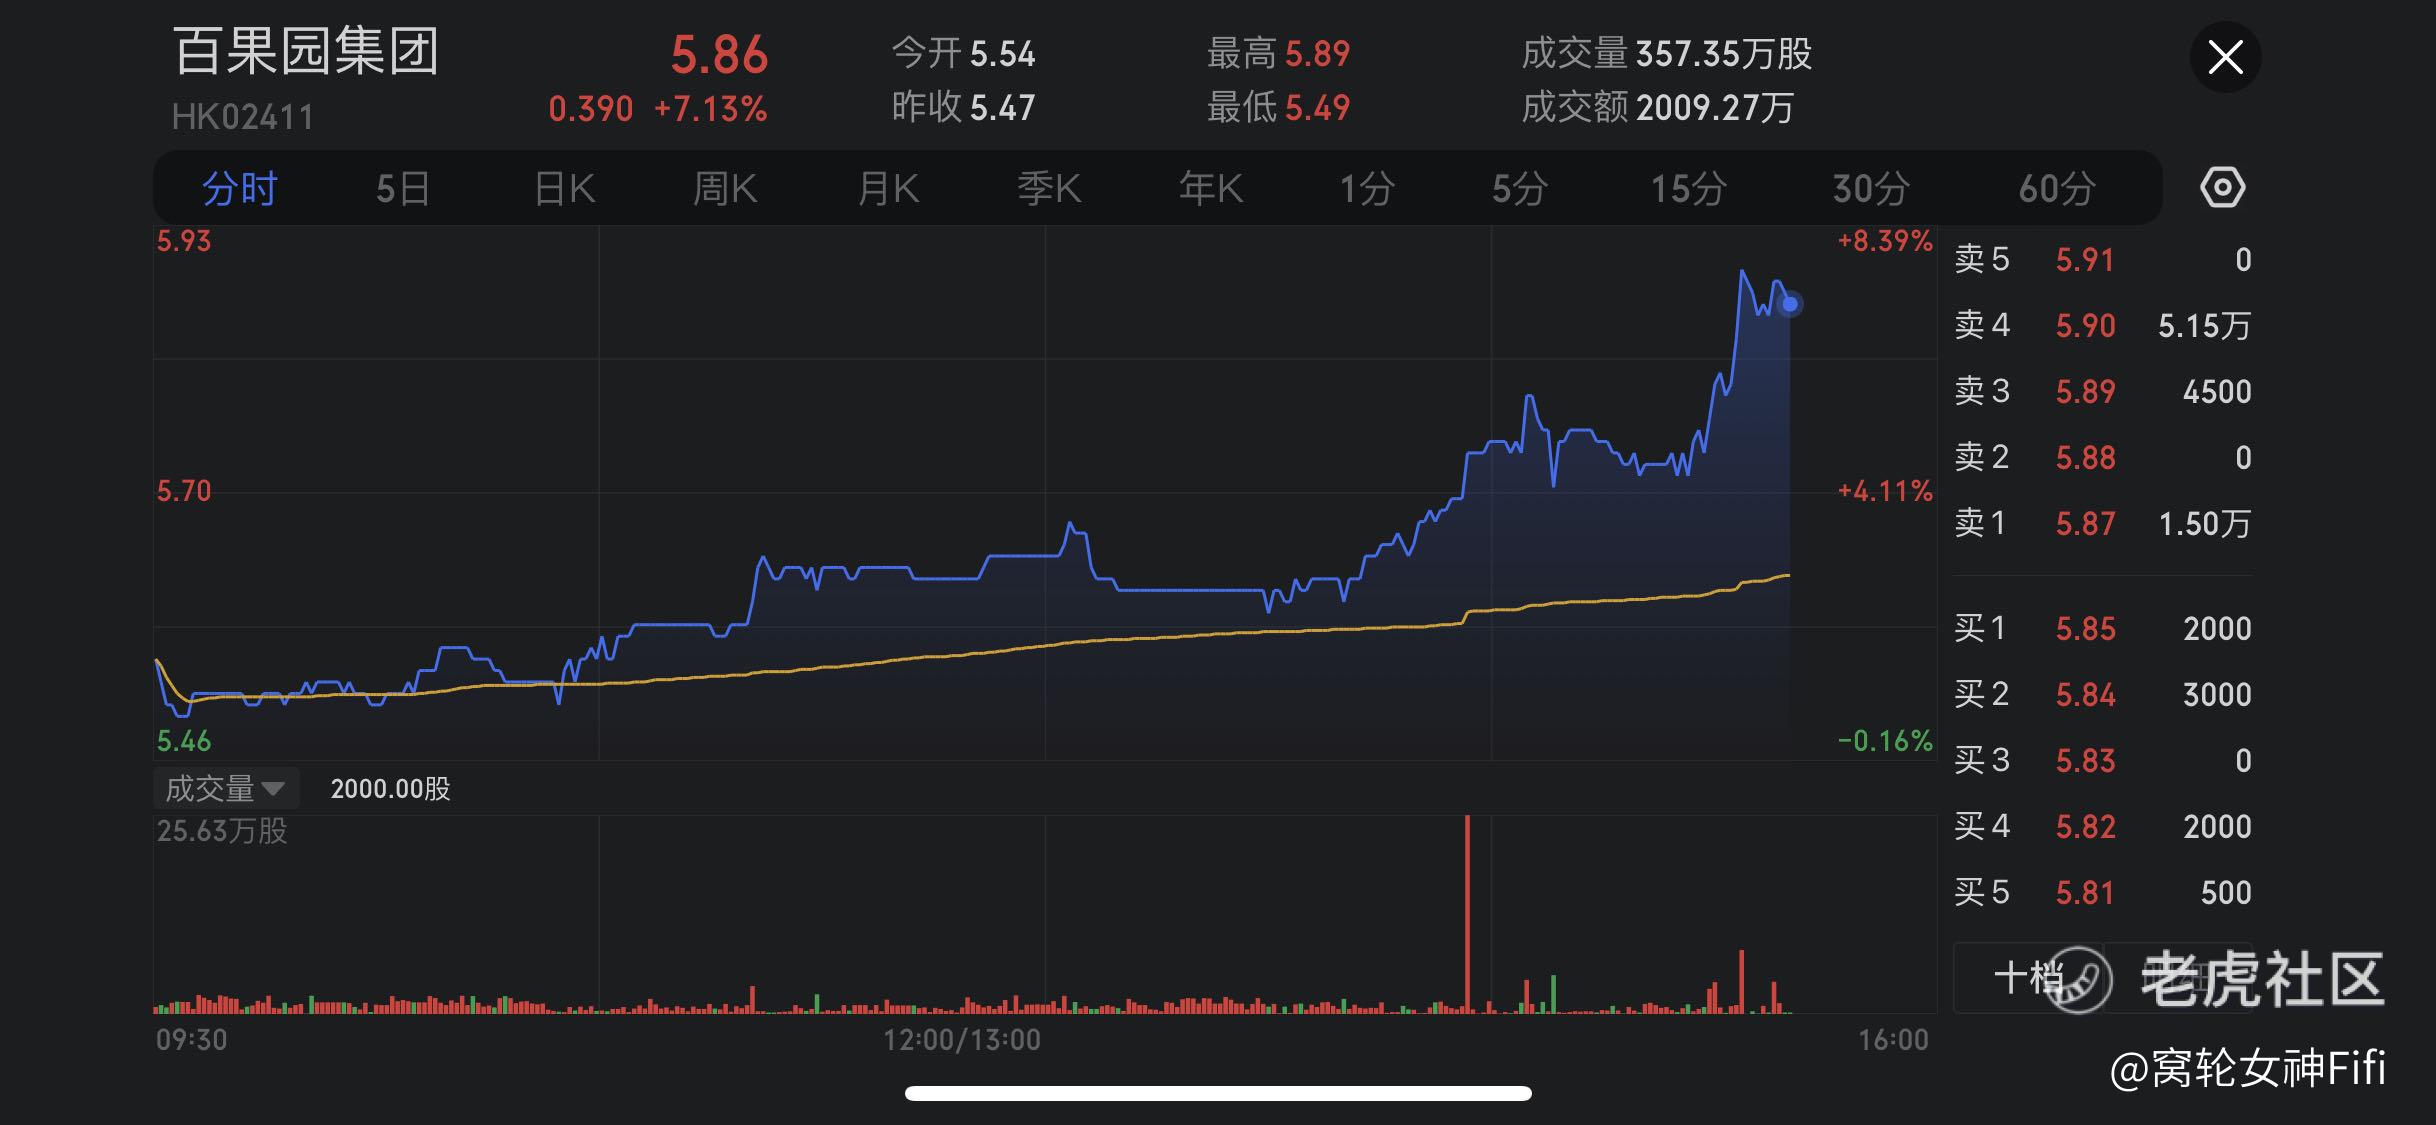
消息面上,百果园宣布与格致长欣智慧农业、欧姆龙株式会社签署三方战略合作协议,聚力推进优质水果蔬菜全产业链高质量发展,促进优质水果蔬菜供给侧走向高端化、品牌化、特色化。进一步赋能国产优质果蔬培育与产业高质量发展。
天风证券指出,百果园作为国内水果零售龙头,坚持产品品牌化发展,线上线下一体化布局,直达消费者为其提供生鲜水果的零售服务,目前已实现集“采-运-分销-零售”的多环节产业链覆盖。公司正式进入港股通。公司在零售、2B和产品三方发力下有一定成长潜力,未来通过渠道加速拓展有望获得更大的业绩弹性。
异动解读:
第一,战略合作
百果园与格致长欣智慧农业、欧姆龙株式会社的三方战略合作是推动公司产品走向高端化、品牌化、特色化的关键一步。
这种合作意味着公司将通过共享资源、技术和市场网络,更好地满足消费者对优质水果蔬菜的需求,进而增加市场份额和利润。
第二,天风证券的积极评价
天风证券对百果园集团给出了正面评价,强调了公司在水果零售领域的领先地位、品牌化策略和线上线下一体化布局。
此外,公司已经形成了完整的产业链,并进入港股通,这些都是提高公司股价的重要因素。
第三,业务发展潜力
百果园在零售、2B和产品三方面都具有发展潜力。
随着公司加速渠道拓展,预期未来会有更大的业绩增长,这为股价提供了支撑。
第四,市场信心
百果园与其他行业领导者的合作协议,表明公司在业内的影响力和市场认可度,这有助于增强市场对公司未来业绩的信心。
总结:
综上所述,百果园集团的股价上涨可能与公司的战略合作、行业评价、完整的产业链布局和未来业务发展潜力等因素密切相关。
这些因素共同为公司创造了一个积极的市场环境,使得投资者对公司的未来表现持乐观态度。看好,将持续关注。
免责声明:上述内容仅代表发帖人个人观点,不构成本平台的任何投资建议。
去年打新的时候打新过,亏钱了,现在不敢碰
他们家的水果是真的贵,一般人吃不起
百果园我很喜欢,女神我也很喜欢
25倍多的市盈率,估值不是很高
他们家的水果我喜欢,股票我不喜欢
看过你的不少股票,这个最有吸引力
品牌效应是为了卖的更贵吗[流泪]
股票我不喜欢,行文思路我想学
我赌他周一可能会高开低走
日线周线月线共振向上,可以买