


从鲁大师、禅游科技的派息案例看港股的低估值陷阱与投资机会
之前我在鲁大师:账上现金大于市值的小而美公司,拟派发特别股息,大涨50%一文中简要梳理了鲁大师近年的业绩、市场表现/估值、拟派息前后走势情况,总结了两个要点:
1、鲁大师是一家盈利稳定、但规模/成长性一般、现金流健康、低负债、现金>市值、但没有稳定分红历史的,一家有不小名气的软件公司。
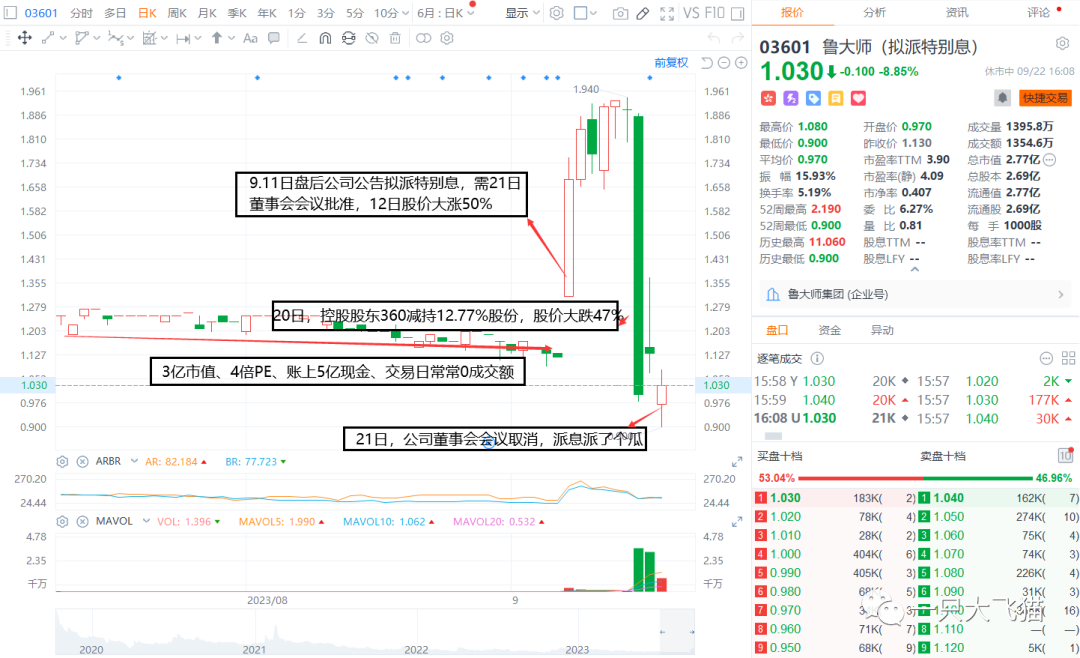
2、9.11日拟派息公告前,港股市场给的估值是3亿,4倍PE,账上现金5亿多,交易日经常是0成交额。拟派息公告后公司短短几天涨了70%+。
没想到后续的割韭大戏这么快就上演了。
9.20日,控股股东360减持了12.77%的股份(原持股30.76%),股价当天大跌47%,直接跌破公告前的位置,历史新低。
9.21日,公司公告,因股价异常波动,为了充分评估有关宣派特别股息的影响,董事会会议取消举行。派息最后派了个大瓜。你贪他那点股息,控股股东把股份都丢给你。
画个图如下:
周教主继续离婚式减持后,又用一次骚操作把自己送上了全网热搜。
虽然事不关己,但从这些吃人的案例中吸取经验教训,是必要且有用的,我们不必等到被痛宰一刀才明白投资要选诚实、优秀的管理层。
港股里低估值,低到账上现金>市值的公司都不少,但如果管理层不打算和股东分享,甚至想各种办法掏空公司,那赚再多钱也跟中小股东没关系。
如果不具备看人看管理层的能力,那么最好的办法就是远离这类没有股东回报、没有流动性的股票。
反过来说,管理层靠谱,公司提高分红率,再叠加不断增长的业绩,往往是牛股的线索。
我给大家举个同样是派息被否但后来剧情发转的例子,主角是棋牌游戏公司—禅游科技,当年曾经也差不多是净现金公司,过程大概是这样的:
1、禅游科技管理层是腾讯游戏部门出身的,曾李青还是腾讯最初三位创始人之一,主打产品是一款四川麻将——公司自2019年港股上市以来业绩不错,每年分红,0负债+账上大把现金,估值也就是4倍PE左右。
2、2022年3月22日,公司发布2021年度业绩:营收+98.5%、经调净利润+125.3%、拟派发股息0.15港元(同比+150%,折合股息率15%+),股东批准日期为5.27日。那会是疫情封孔手游受益,这爆炸的业绩+慷慨的股息分派,股价次日大涨15%,然后10个工作日翻倍。
3、转折点1来了,股息需要董事会会议审批,日期是5月27日。然后,派息被股东大会否决了,次日股价放量大跌26%,横盘了半年。原因不详,据说是当时疫情,外汇受阻。不过股东也并没有趁机减持。
4、转折点2,到了10月27日,董事会建议派发特别股息,还是这0.15元。次日股价又大涨了20%。
5、2022年业绩也很好,净利润涨了36%,年度派息跟着涨到了0.21港元,于2023年7月派发。
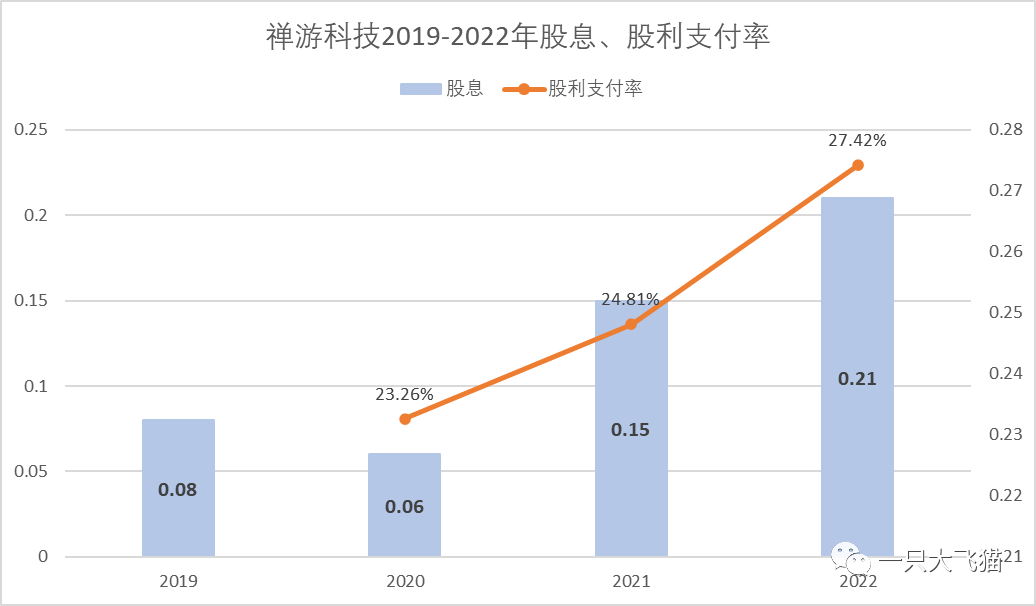
禅游科技2023年初至今涨了100%,疫情这三年,累计涨幅+分红最高得有7、8倍。
也画个图吧:
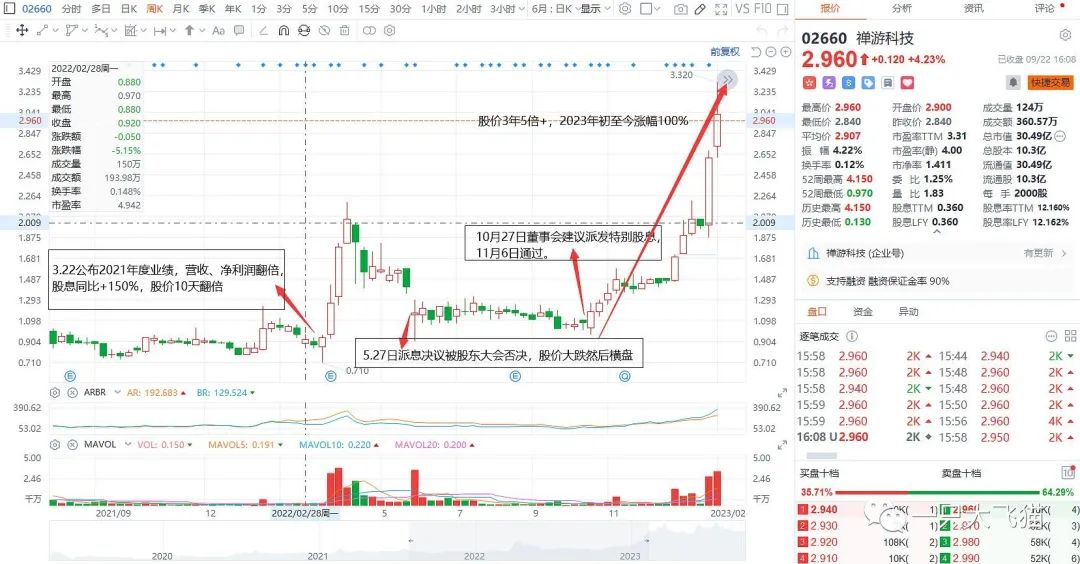
禅游科技跟鲁大师的差距在哪里?优秀诚实的管理层、高增长的业绩、随业绩高增长的分红。
我们做投资要做的也无非是:回避鲁大师,挖掘下一个禅游。
注:以上内容不构成任何投资建议。
免责声明:上述内容仅代表发帖人个人观点,不构成本平台的任何投资建议。
- XJJ·2023-09-25周是荷兰马主马店,尽管他一直自称是湖北的!没其它意思,只是本人投资不过山海关,投人不投荷兰人而已!1举报
- 石村石昊·2023-09-26鲁大师,这个垃圾,怎么还不退市?港府也不处理这种垃圾????点赞举报
- 学思践悟·2023-09-24况1举报