


港股新股IPO:十月稻田、绿源集团、迈越科技
时逢双节长假,在这里先祝读者朋友们中秋节、国庆节快乐!
但港股10月3-6日是正常开盘的,所以此轮3只新股ipo下周会正常申购。
这周上市的几只新股表现很差,【中旭未来】大热100倍认购但暗盘直接破发了(收盘拉红),我暗盘首日分批走完了;【第四范式】先涨后跌,尚未破发,我还拿着下周再看几天;【东软熙康】有不禁售股份+没绿鞋,没参与,股价2天腰斩了。
目前的行情,港股打新缺乏确定性的赚钱机会,很难像2020-2021那2年一样可以放心重仓去申购。因此除非是公司基本面特别好+估值明显的合理偏低、发行条件很好,否则我基本上都是轻仓参与,有明显瑕疵的都直接放弃申购。
说回这轮正在招股的三只新股。结论先写在这里:从基本面/估值、发行条款方面综合评判,都比较一般,因此我预计只会小小参与一下,甚至不参与。
不长篇大论了,就简单写写不申购的逻辑:
【十月稻田】
一家卖米、杂粮、豆类的企业,渠道主要走线上渠道如京东、天猫,在预包装东北大米这个品类做到营收第一。
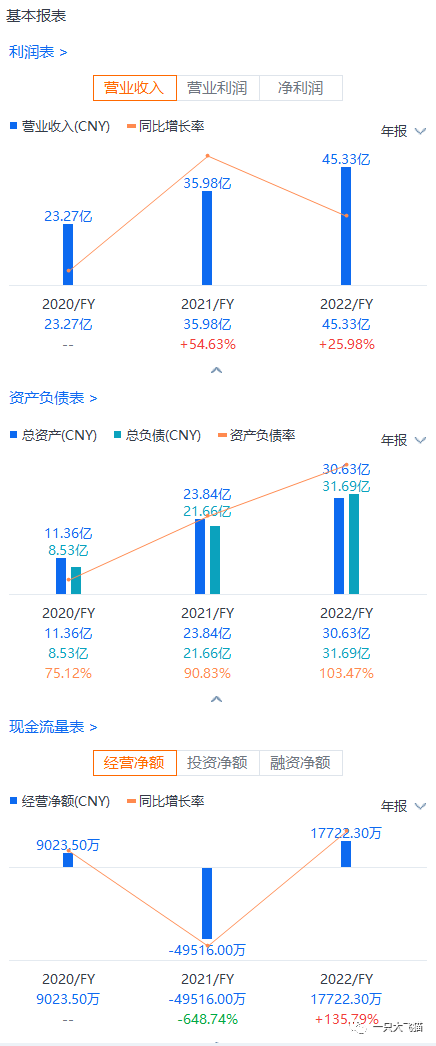
过去三年收入不错,由2020年的人民币23.27亿元增加至2022年的人民币45.32亿元,年复合增长率为39.6%,今年增速有所放缓,前三个月增长20%不到。
近三年经调整净利润2.2、2.59、3.64亿,2022-2023年前三个月分别是0.63、0.78亿。
毛利率则是17.4%、14.9%、17.2%;经调整纯利率9.5%、7.2%、8%。
卖米不算很好的生意,同质化产品多、竞争大,也卖不了高价,所以毛利率偏低;而且这个行业也挺成熟的,增速很低,要持续取得远超行业水平的成长很难。
这样的盈利能力与放缓的增速,在港股给不了太高的估值。
但我一看发行市值138-168亿,按2022年3.64亿经调利润算静态PE高达40倍了。
这是顶级巨头农夫山泉的估值,十月稻田还是差的远。太贵了。
看下其他发行条款:发行比例5%,基石只有新民天时一家认购13.51%,上市后流通盘6亿左右,算多的了。
另外公司没有授出超额配股权,也就是不会有绿鞋护盘。
这个就不是太好了。
简言之,发得贵+筹码锁定份额少+没绿鞋,那我就不参与了。
【绿源集团】
一家卖两轮电动车的公司,以2022年收益47.83亿计,在内地排第五,市场占有率4.2%。
第一是雅迪,年收入310亿,份额26.9%;第二是爱玛,年收入208亿,份额18%。都比绿源大很多。
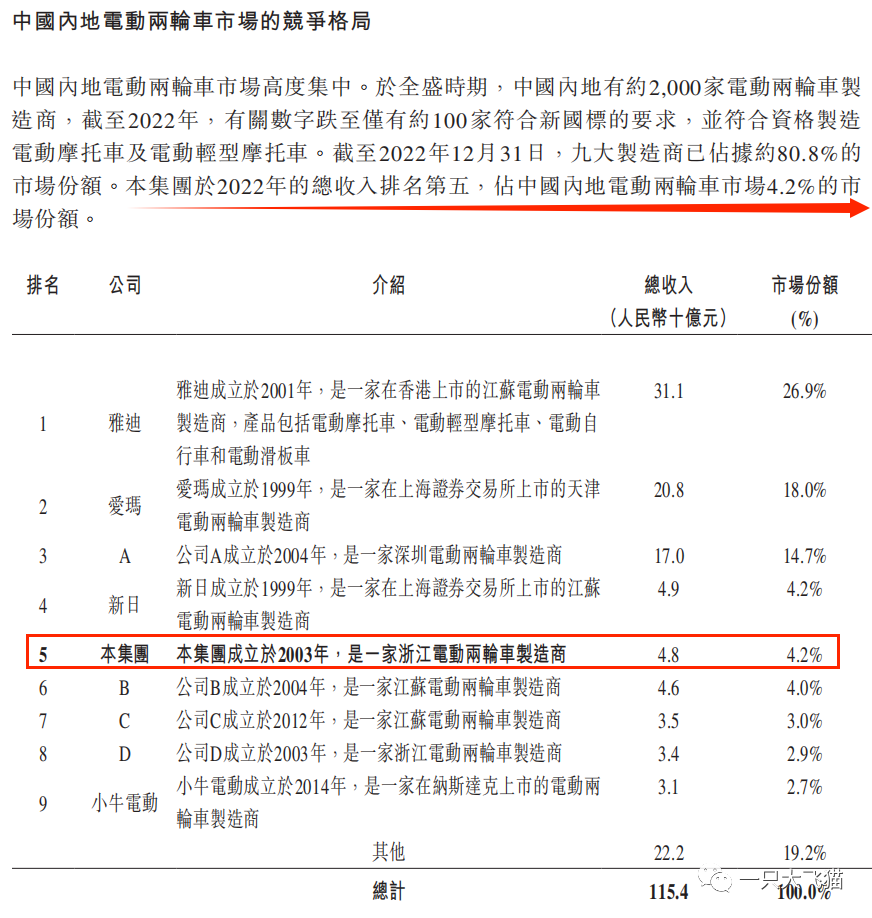
雅迪是港股上市公司,市值445亿,PE 大概18倍,可以直接对标。
绿源无论是产品、财务数据等方面都没有明显优于雅迪,且30亿左右的市值在港股很可能丧失流动性,按PE 20倍左右发行,不是很有吸引力。
而且绿源发行25%的股份,太多了,而且超额配股权也是没有授出的,所以也不会有绿鞋护盘。
基石拿走了60%的份额,这个份额还可以,不过没有知名的机构。
简言之,基本面/估值一般、发行条款一般,我预计也是不参与。
【迈越科技】
5亿小市值,就投机博炒作,愿意打的就小仓位投机下,暗盘破发早点走呗。
综上,三只新股我都不参与。
免责声明:上述内容仅代表发帖人个人观点,不构成本平台的任何投资建议。
- 2ca1732f·2023-10-01已阅点赞举报