


港股打新:十月稻田 IPO 分析及申购计划
公司是中国领先且快速增长的厨房主食食品企业之一。自成立以来,我们一直致力于为客户提供预包装优质大米、杂粮、豆类及干货产品。通过保持广泛销售覆盖及满足不断变化的消费者需求,我们于往绩记录期实现强大的销售增长,为中国家庭打造一系列家喻户晓的品牌。根据弗若斯特沙利文的数据,在中国厨房主食食品市场按收入计的前五名企业中,我们是于2020年至2022年按收入的年复合增长率计增长最快的企业。
中国东北以其独特的自然环境及地理条件而闻名,且通常被中国消费者视为中国最优质的农业产区。因此,我们已在中国东北构筑了一个全面高效的供应链体系,涵盖从采购、储存、生产、销售到物流的价值链所有关键阶段。
我们已成功打造十月稻田及柴火大院两个旗舰品牌为核心的品牌矩阵,并推出一系列不同规格的产品以满足消费者需求。我们的品牌知名度及受欢迎程度为我们赢得众多奖项及荣誉,具体而言:
•于2019年至2022年各年,按通过综合性电商平台(如京东及天猫)销售大米、杂粮、豆类及籽类产品产生的收入计,我们一直是排名第一。根据弗若斯特沙利文的数据,2022年我们的市场份额为14.2%,是行业第二名市场份额的2.7倍;
•根据弗若斯特沙利文的数据,于2019年至2022年各年,我们的旗舰品牌十月稻田及柴火大院按大米、杂粮及豆类以及籽类产品的收入计,一直持续于综合性电商平台排名前二名;及
•十月稻田品牌获京东超市评为「2022年度最佳合作伙伴」,并获天猫超市评为「2022年超棒品牌亿元俱乐部」
招股信息:
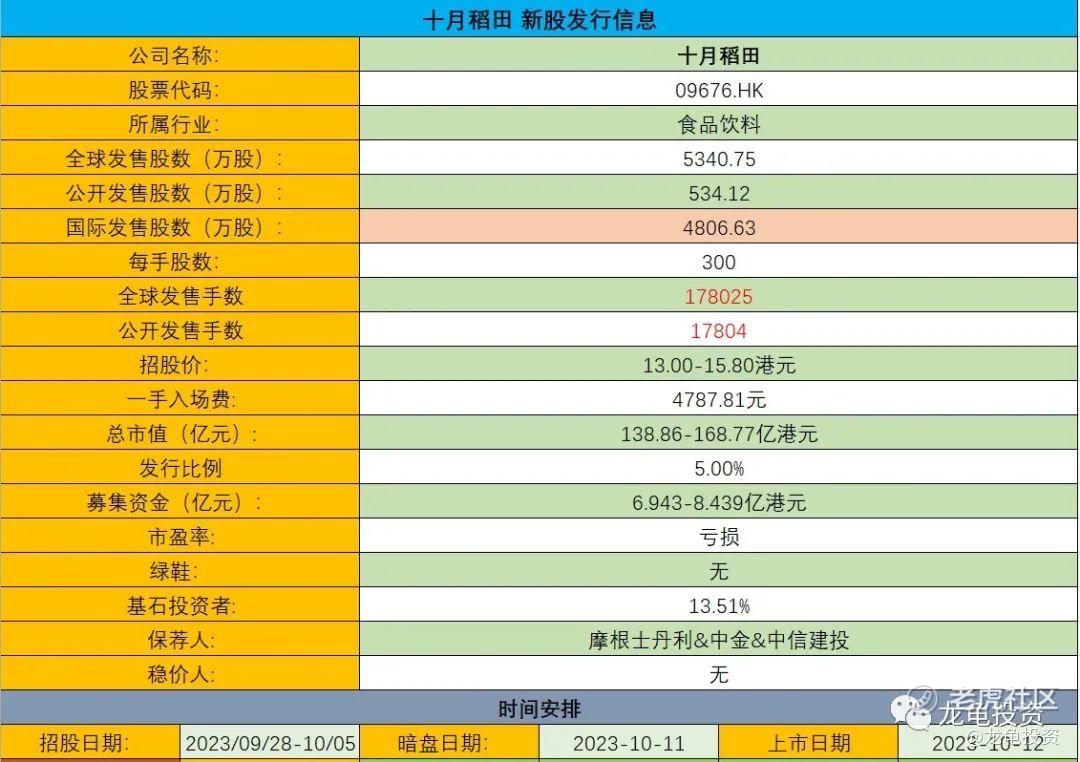
IPO前投资者与基石投资者:
公司于2020年至2023年共引入多位IPO前投资者,最近一位投资者每股成本14.08港元,较发售价中位数溢价6.44%。禁售期12个月。
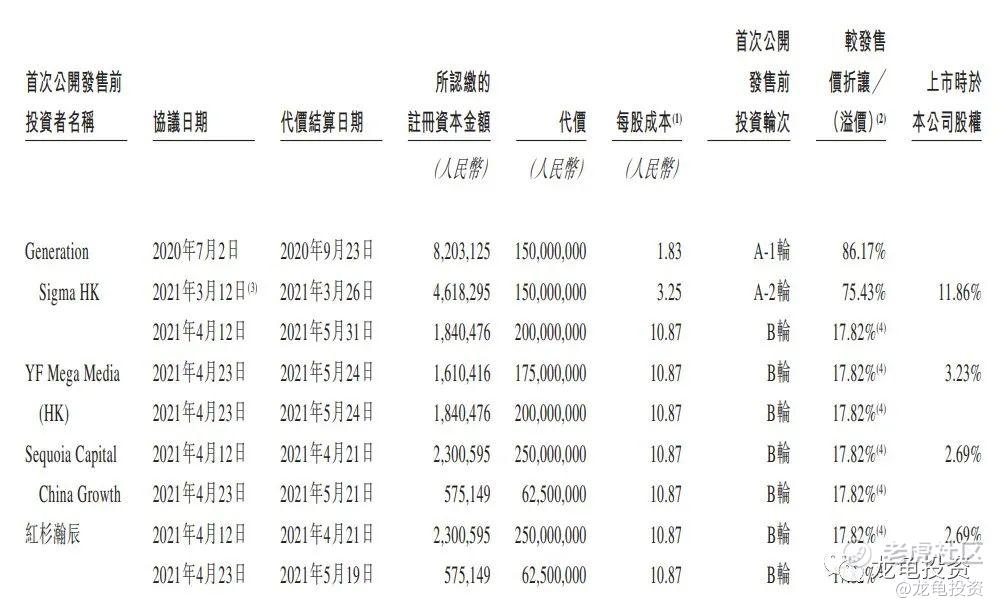
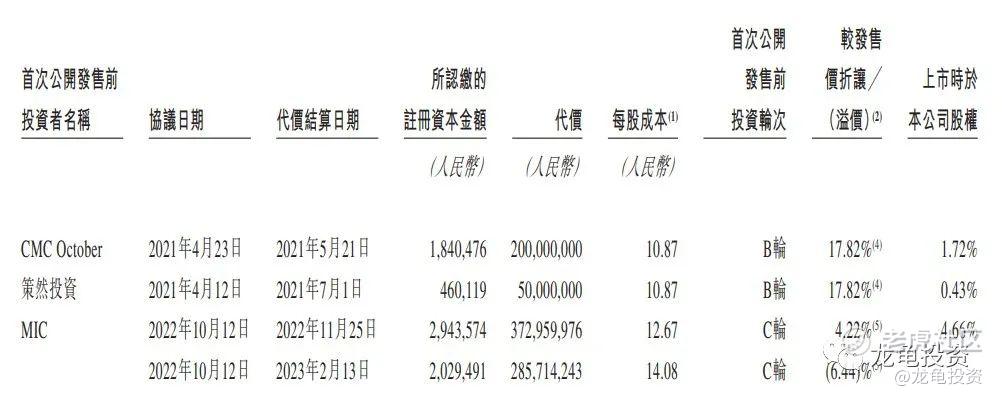
本次基石投资者新民天时投资金额1.05亿港元,按下限定价占比14.97%,按中位数定价占比13.51%,按上限定价占比12.31%。基石禁售期6个月。
保荐人:
公司本次由摩根士丹利&中金&中信建投联席保荐,未设稳价人,三大机构保荐数据都不错,特别大摩,数据就不列了。
财务情况:
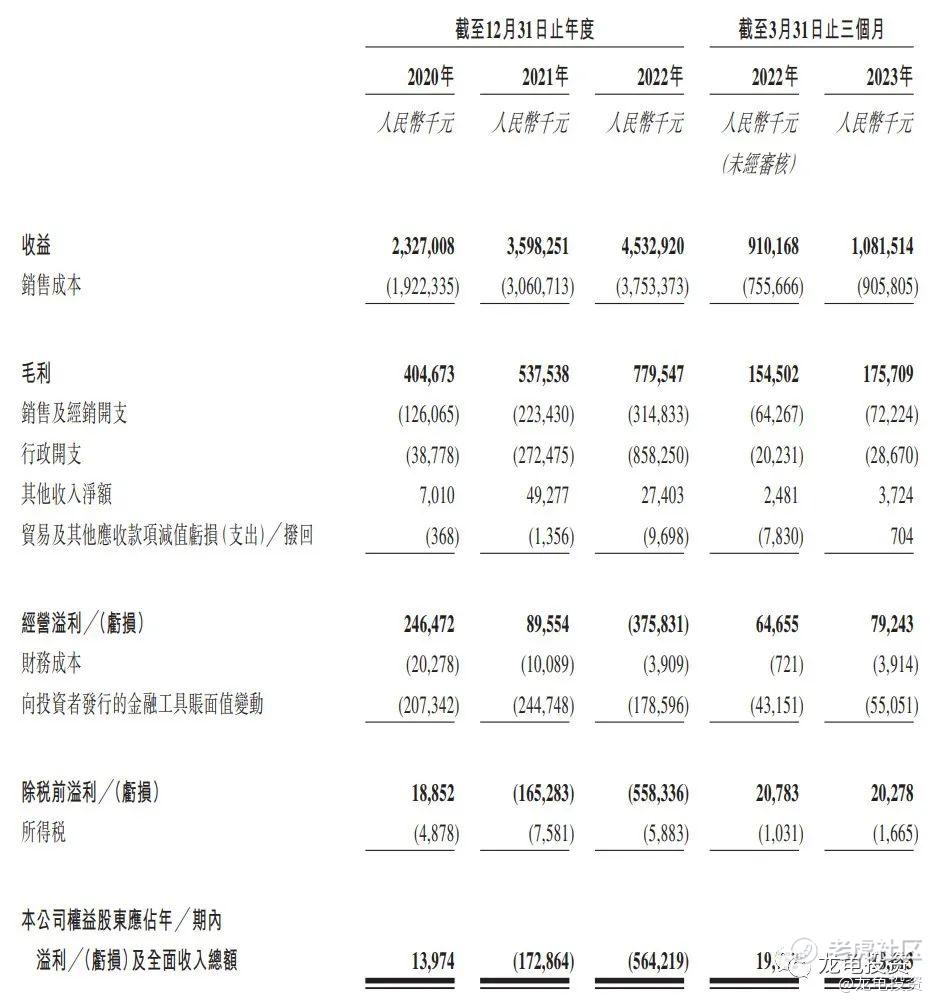
营收:2020年营收23.27亿人民币,2021年营收35.98亿人民币,2022年营收45.33亿人民币,2023年截至3月31日最近12个月营收47.05亿人民币;
毛利:2020年毛利4.05亿人民币,2021年毛利5.38亿人民币,2022年毛利7.80亿人民币,2023年截至3月31日最近12个月毛利8.01亿人民币;
年内溢利:2020年盈利1397.4万人民币,2021年亏损1.73亿人民币,2022年亏损5.64亿人民币,2023年截至3月31日最近12个月年内亏损5.65亿人民币。
一手中签率:
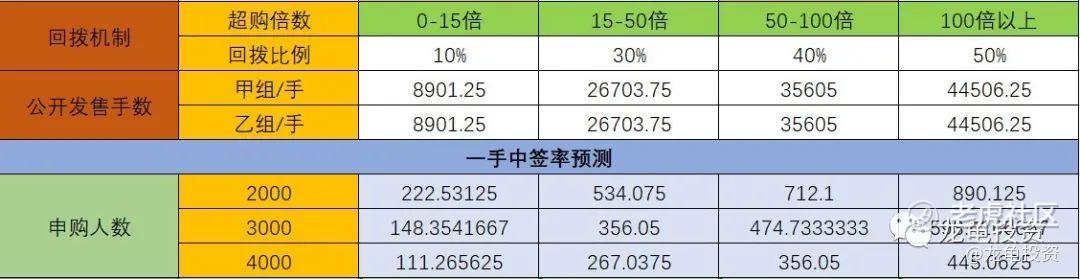
公司全球发售股数5340.75万股,每手股数300股,截至发稿,超购0.20倍,不会回拨,甲乙组各3125手,预计2-4K人参与,一手中签率100%。
综合点评:
公司主要收入来自大米产品,占比80%左右。2022年总营收45.33亿元,发行总市值138.86-168.77亿港元,上交所上市的金健米业2022年总营收64.12亿元,目前总市值48.78亿人民币,约合52.42亿港元。本身农产品现在估值就不高,这公司让我想到了大摩之前保荐的北森控股,瑟瑟发抖,只能说谁傻谁上。
牛榜评级:锅牛
申购计划:
放弃申购。
免责声明:投资有风险,参与需谨慎,文中涉及标的,仅为个人操作记录,并不够成投资建议,如因此投资产生亏损,概不负责!如本文对你有帮助,请帮忙点赞、再看、分享给身边有需要的朋友,非常感谢!
免责声明:上述内容仅代表发帖人个人观点,不构成本平台的任何投资建议。
中秋国庆双节快乐,致敬辛勤工作的每个人~