


【新股分析】十月稻田:东北大米是真的香!
一、基本信息
1.1 公司简介
$SHIYUE DAOTIAN(9676)$ ,是中国领先且快速增长的厨房主食食品企业,拥有强大的全渠道品牌影响力。致力于为客户提供预包装优质大米、杂粮、豆类及干货产品。通过保持全渠道销售覆盖及满足不断变化的客户需求,为中国家庭打造一系列家喻户晓的品牌。
1.2 招股信息
二、基本面分析
2.1 财务数据
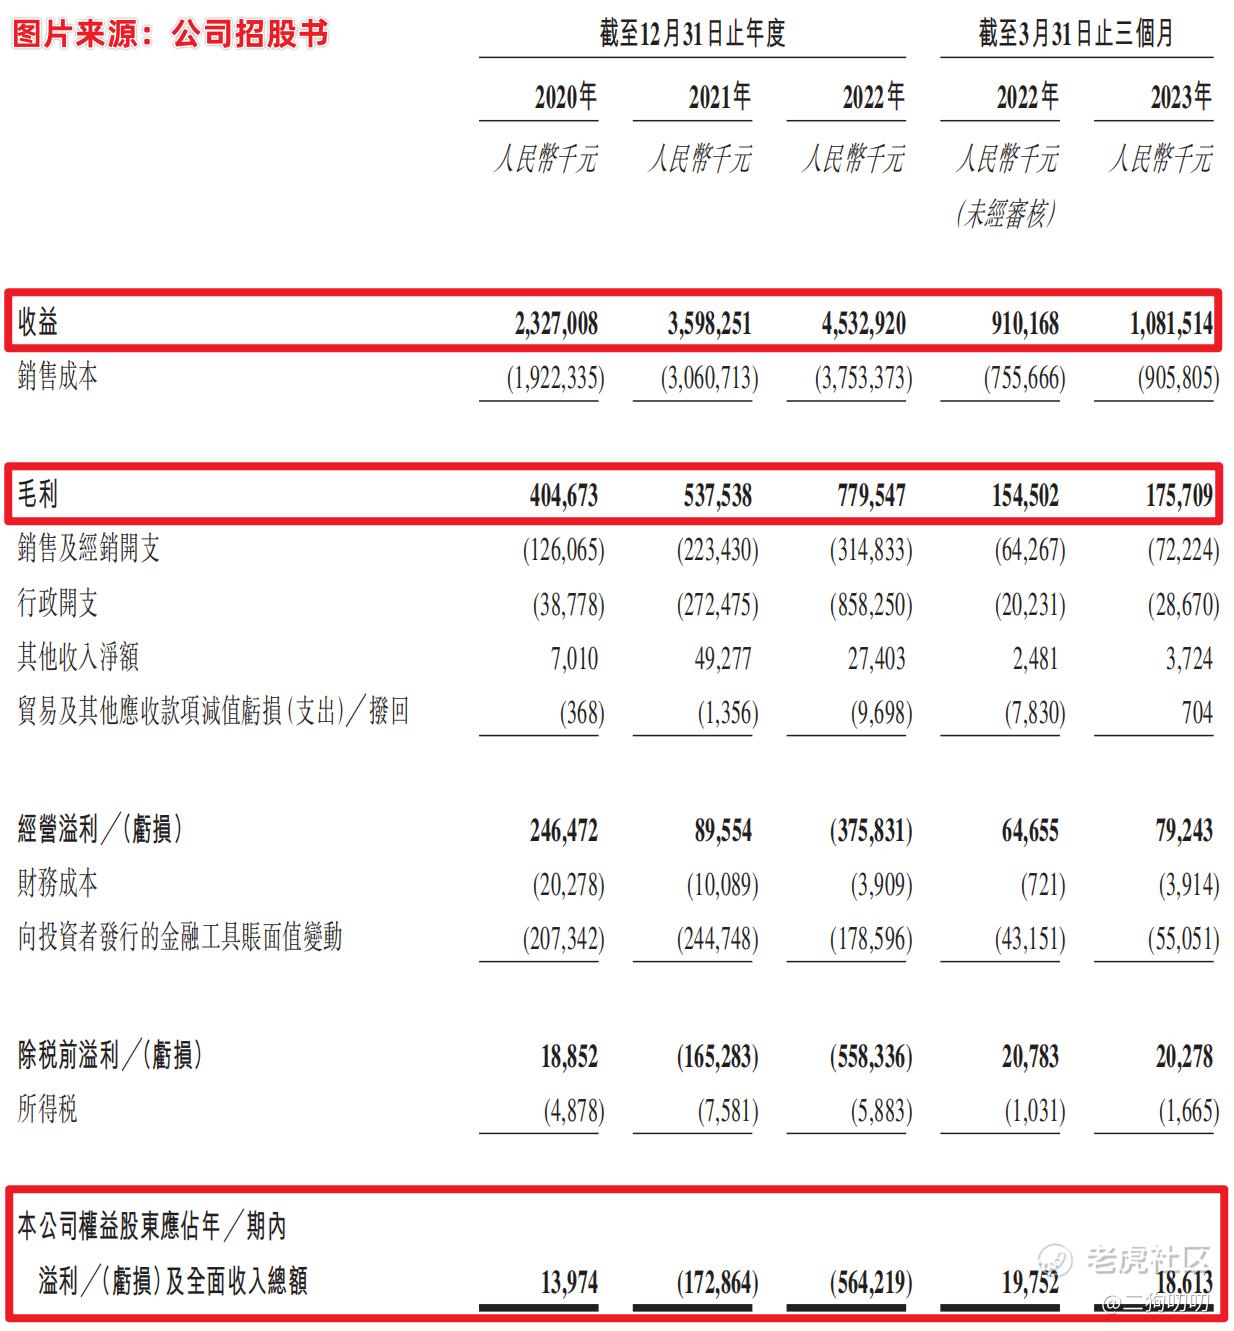
营收方面:公司在2020年、2021年以及2022年期间,实现营收分别为23.27亿元、35.98亿元、45.33亿元,年复合增长率为39.6%,远高于行业发展的平均增速,主要得益于公司线上业务的爆炸式增长。
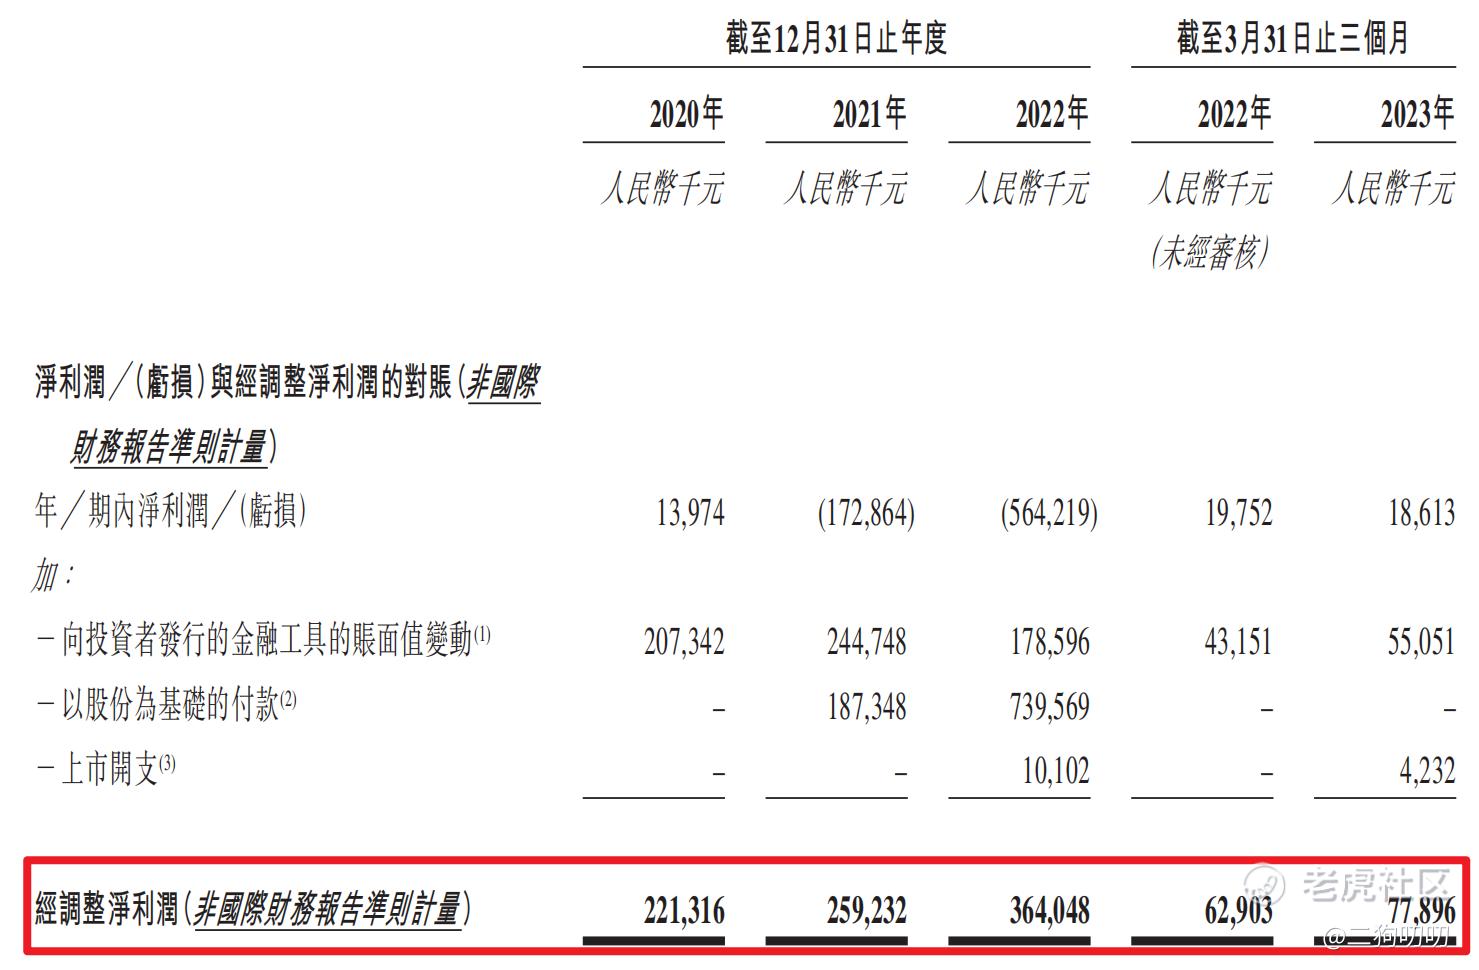
利润方面:公司在2020年、2021年以及2022年期间,实现毛利率分别为4.05元、5.38亿元、7.80亿元,年复合增长率为38.8%,同期毛利率分别为17.4%、14.9%、17.2%。期间公司净利润分别为1397.4万元、-1.73亿元、-5.64亿元。虽然公司毛利润连年增长,但是公司净利润却在最近两年连续亏损,累计亏损达到了7.3亿元。期内亏损主要原因是上市前融资带来的公允值变动,如果剔除这部分影响,公司净利润分别为2.21亿元、2.59亿元、3.64亿元。
费用方面:公司在2020年、2021年以及2022年期间,行政开支分别为1.26亿元、2.72亿元、8.58亿元,年复合增长率达到了惊人的160%,行政开支的大幅增加主要是由于上市前融资带来的公允值变动。
2.2 行业发展
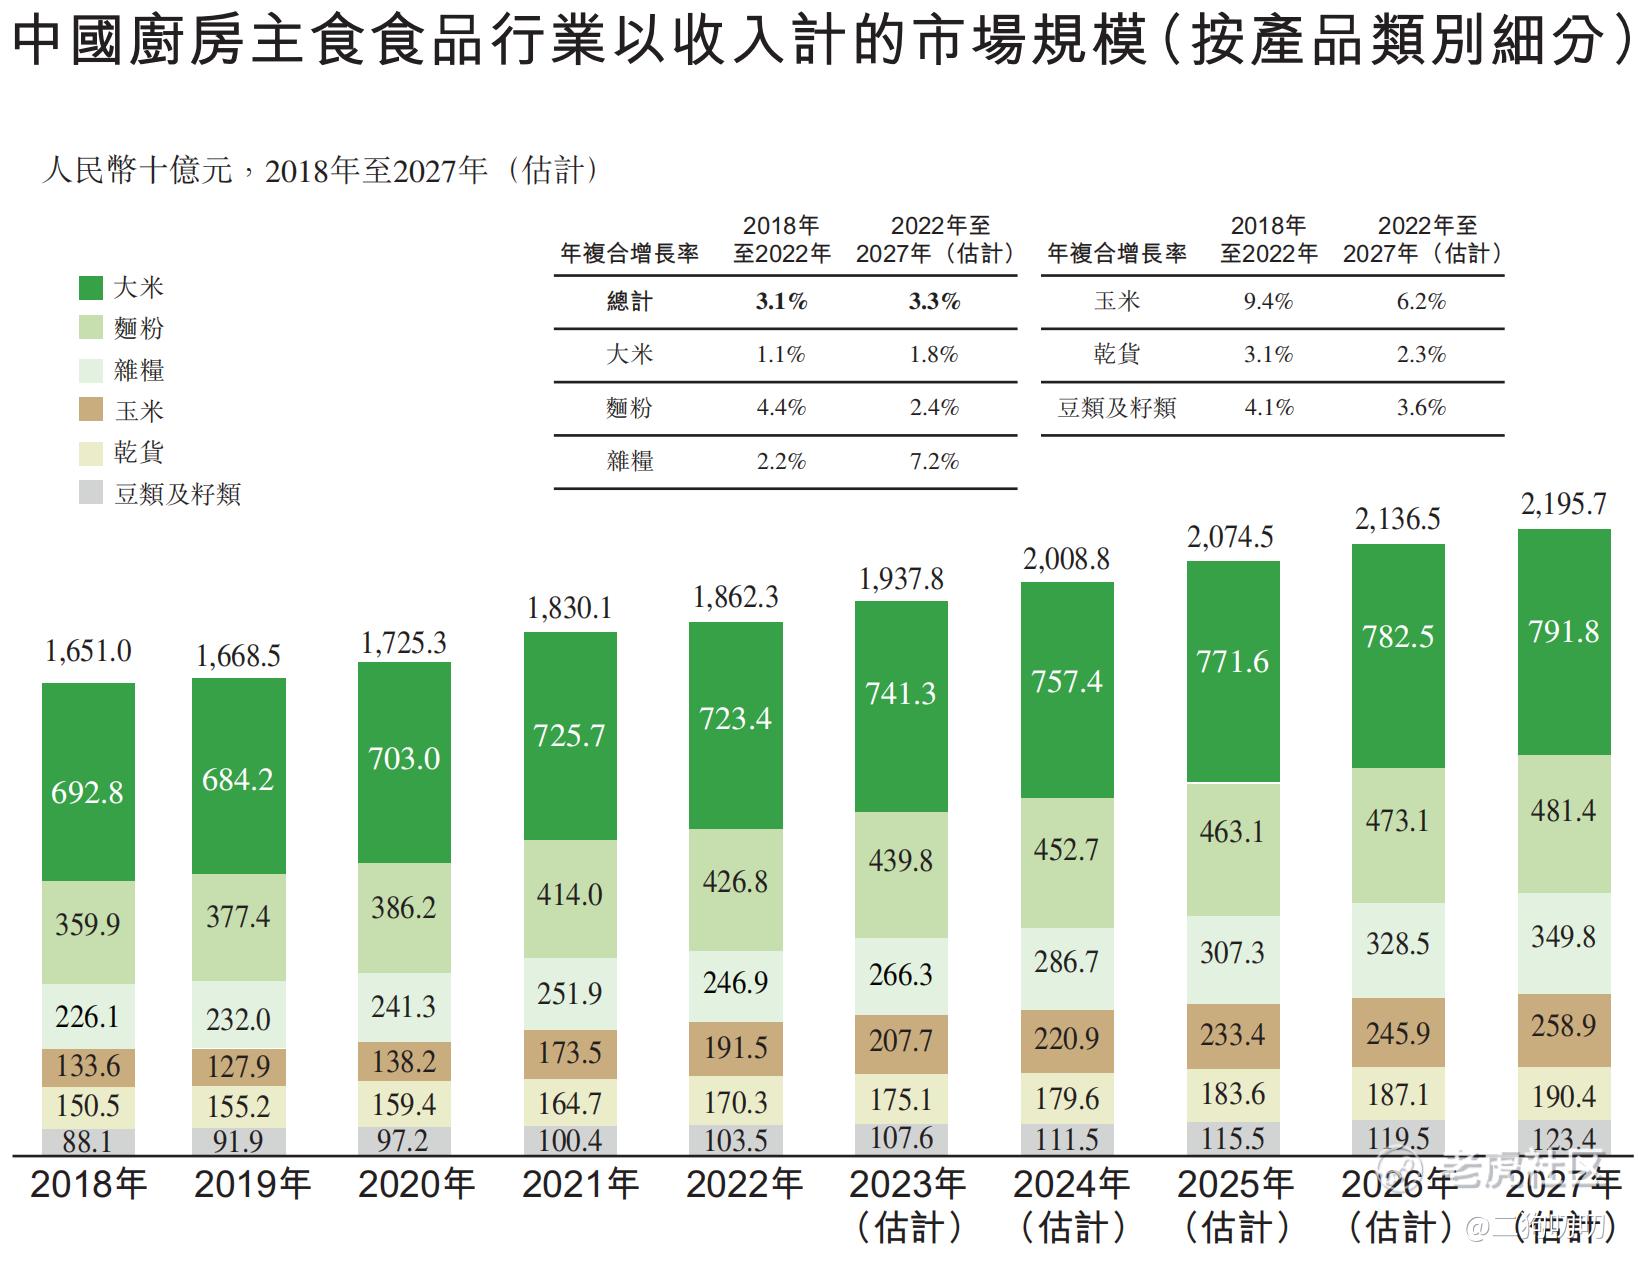
随着人均可支配收入持续增长和消费不断升级,中国厨房主食食品行业稳步增长。根据弗若斯特沙利文报告,以收入计算,厨房主食食品行业市场规模从2018年的人民币16510亿元增长至2022年的人民币18623亿元,2018年至2022年年复合增长率达到3.1%,预期到2027年将达到人民币21957亿元,2022年至2027年年复合增长率预计为3.3%。市场需求日益增加,带动多个品牌及产品的增长。
此外,线上渠道的快速发展、杂货零售渠道的涌现以及传统渠道的数字化转型极大改善了客户的消费体验并进一步拓宽了消费场景,从而推动中国厨房主食食品行业持续增长。
2.3 公司地位
得益于公司强大的营销能力,截至2023年3月31日,公司已与超过4000名KOL及KOC合作,且其中超过500名拥有超过百万粉丝人数,因此公司旗下产品的销量也是与日俱增。
1)2019年-2022年各年,按通过综合性电商平台(如京东及天猫)销售大米、杂粮、豆类及籽类产品产生的收入计,公司一直是排名第一。根据弗若斯特沙利文的资料,2022年我们的市场份额为14.2%,是行业第二名市场份额的2.7倍。
2)2019年-2022年各年,公司的旗舰品牌十月稻田及柴火大院按大米、杂粮及豆类以及籽类产品的收入计,一直持续于综合性电商平台排名前二名。
3)2019年-2022年各年,公司一直是中国预包装东北大米产品零售市场第一名的公司,2022年的市场份额为9.7%,规模约为行业第二名公司的1.5倍。
4)按照2022年以收入计,公司是中国预包装优质大米市场最大的公司。
5)按照2022年以收入计,公司在中国预包装大米市场排名第三。
6)按照2022年以收入计,公司为中国预包装杂粮、豆类及籽类市场最大的公司。
三、基石及保荐人分析
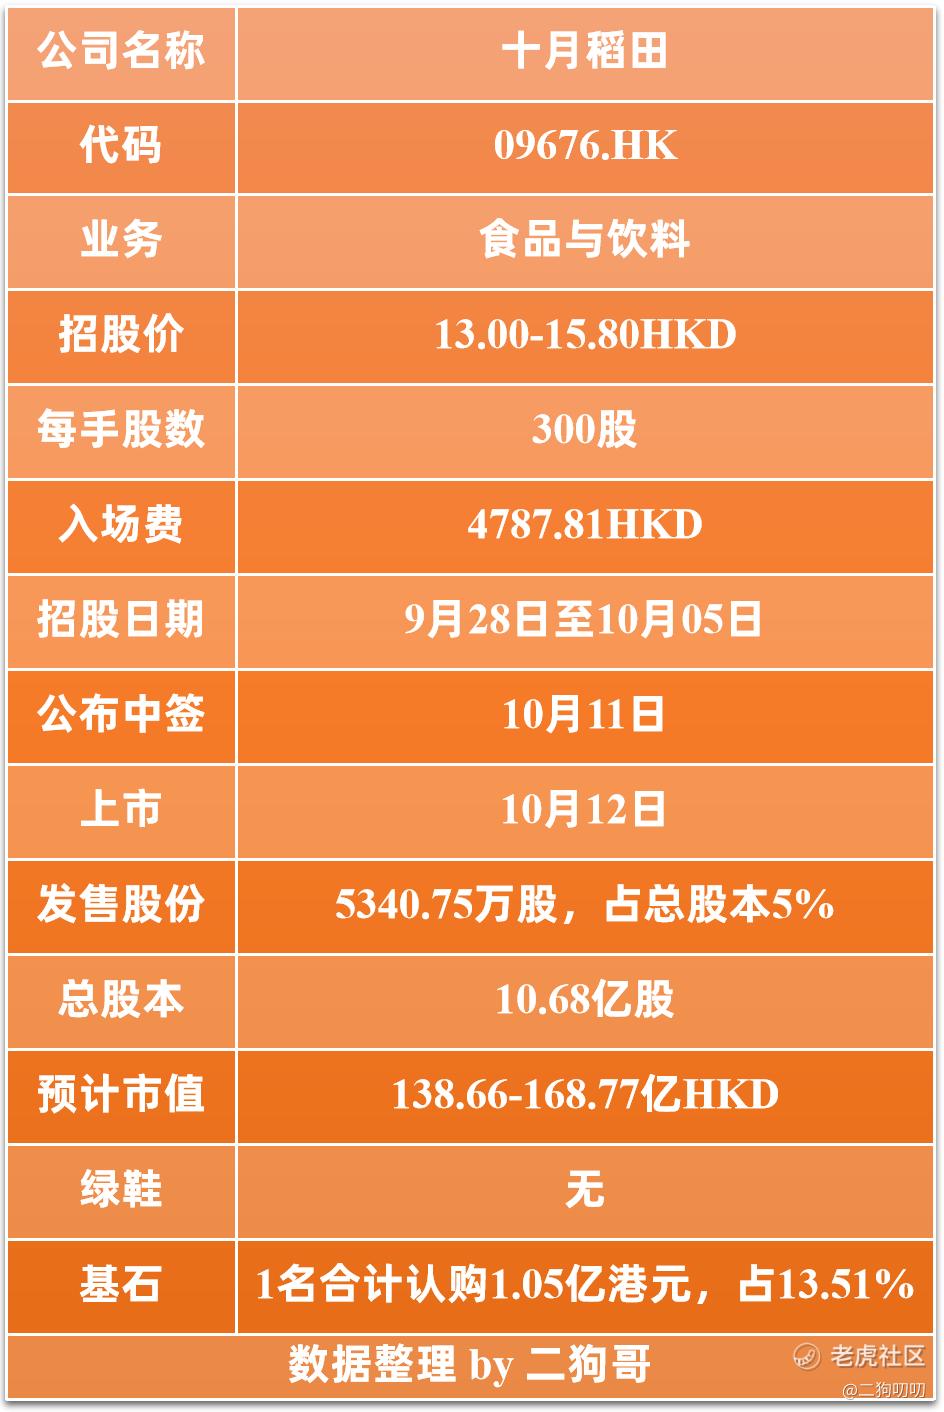
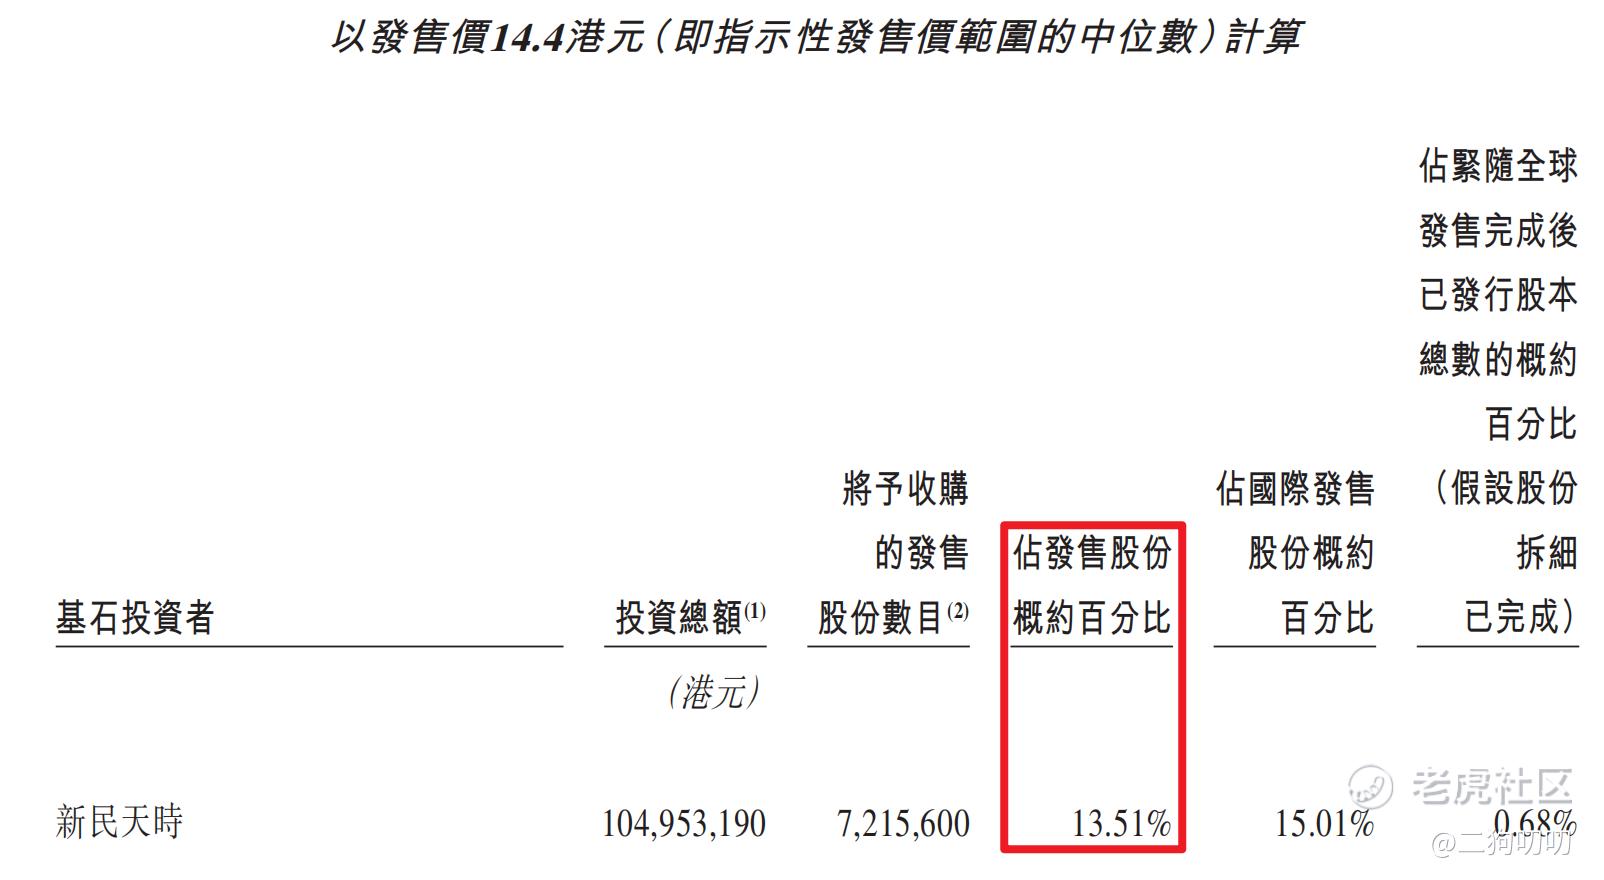
公司本次ipo共引进1名基石投资者,新民天时认购1.05亿港元,按照发行价中间价计算,认购股份总数占总发行数分别为*13.51%,这个认购比例确实不是很多,毕竟只有一个基石而已。根据协定,基石投资人的锁定期为6个月。。。
四、中签率分析
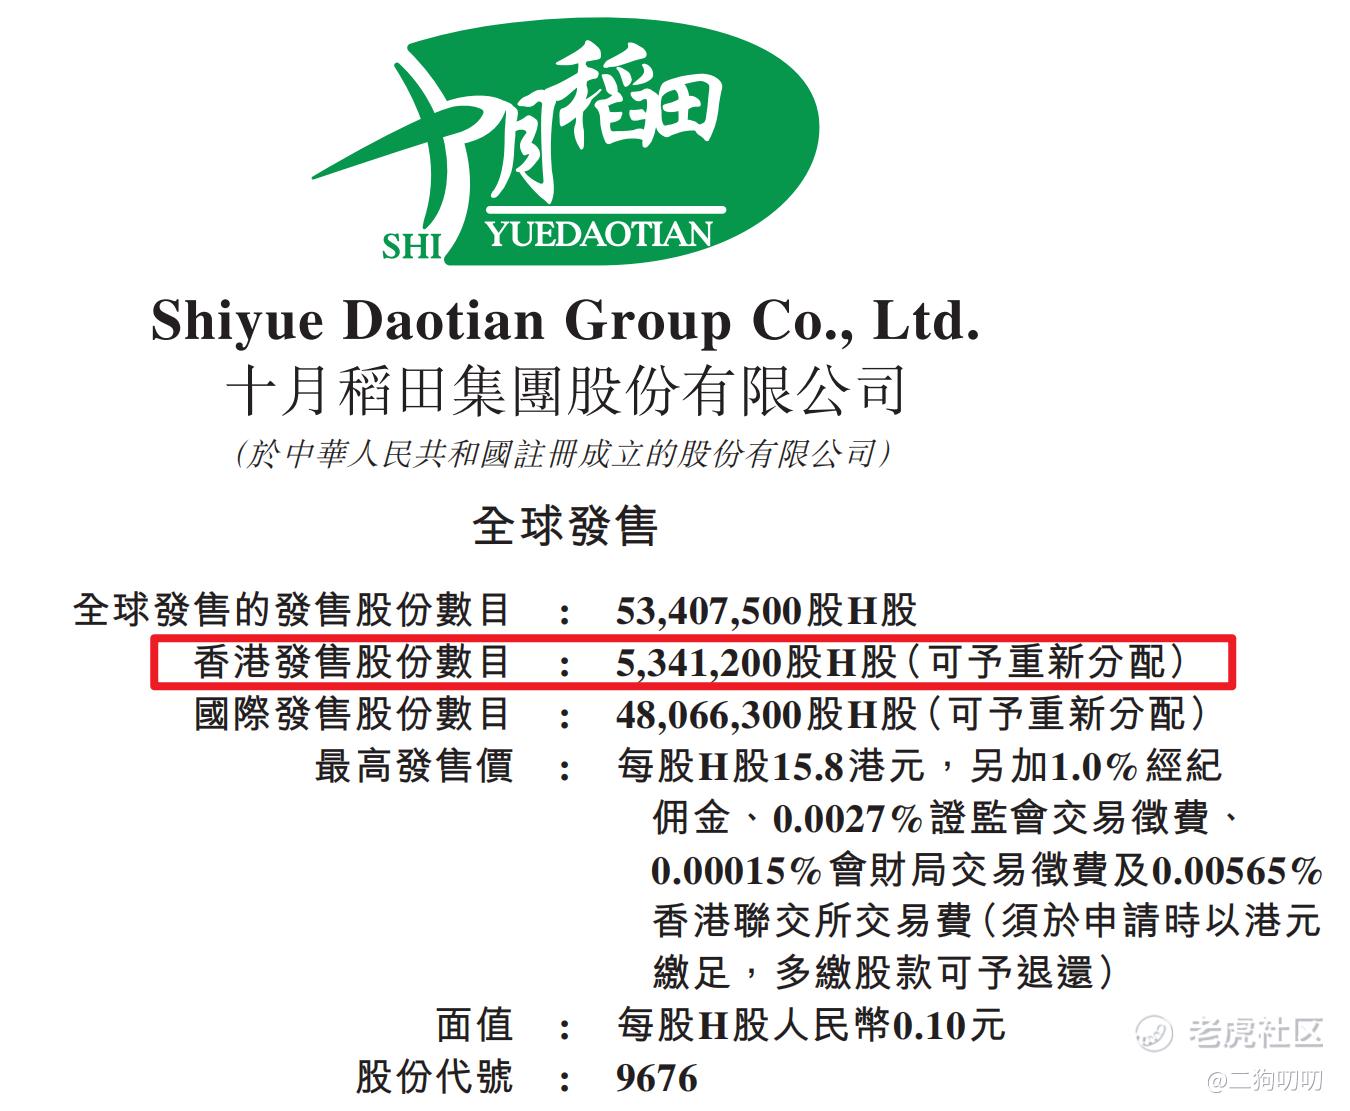
香港公开发售534.12万股,每手300股,合计17804手,目前孖展不足1倍,就目前这个局势来看,最终不会超过15倍,当然也就不会回拨,那么甲乙组各获8902手,按照3000人申购,预计1手中签率在100%,申购1手稳中1手。。。
五、新股的综合分析及评级
1、从基本面来看,公司目前发展势头很强劲,按照目前这个增速,预计2023年营收大概率将超过50亿元,但是公司净利润能不能扭亏为盈,这个就不好说了。
2、从知名度开看,公司目前在大米行业算是顶流的存在了,公司在各个细分领域都取的了数一数二的成绩,不过值得注意的是,公司能取得这样成绩的最重要的一个因素就是公司懂得如何营销,毕竟有超过4000名KOL及KOC为其营销带货,且其中超过500名拥有超过百万粉丝人数。
3、从基石投资看,本次 IPO 引进1个基石投资人,数量不多也就算了,认购比例也只有13%而已,这个认购真的是太寒碜了,不过聊胜于无吧
4、从市场环境看,现在的打新市场真的是很有趣,首日暴涨的基本已经绝迹了,但是次日暴涨(如乐舱物流),或者过个几天在涨(如途虎),亦或者多过几天再拉升(如$艾迪康控股(09860)$ ),看来打新的观念要变一变了,这是一种新形态了。
5、从估值来看,目前公司估值138-168亿港币之间,二狗哥看到这个估值还是挺意外的,真的没想到一个卖大米的公司的估值能超过100亿,而跟他一起招股的绿源电动车,估值才30亿左右,这个市场真的是有点意思。不过公司在今年2月份最后一次融资2.86亿元,当时估值约为145亿元。如果这么看的话,现在这个估值其实也没有那么贵了。。。
6、从操作来看,公司本次发行1100万股,而基石投资者认购只有区区13%,剩下的流通股只有87%,大概在散户韭菜身上的流通市值差不多6-7亿左右,这个东北大米,想炒起来真的是太难了,香不香不知道,但是过程还是很难得!
免责声明:
1、本文仅代表一家之言,不作为任何投资意见或建议,证券市场风云变幻、拨云诡谲,涨涨跌跌反复无常,这个还是需要谨慎处理。
2、阁下在做出任何投资判断或进行任何投资交易,一定要量力而行,根据自己的财务状况冷静处理亦或者咨询相关专业投资机构。
3、如果阁下觉得本文写的有点意思,欢迎点赞、评论、转发,笔者将不胜感激。
免责声明:上述内容仅代表发帖人个人观点,不构成本平台的任何投资建议。
东北名副其实的北大仓