


1025携程集团异动解读:涨超5%与新加坡旅游局再签战略合作
前言:
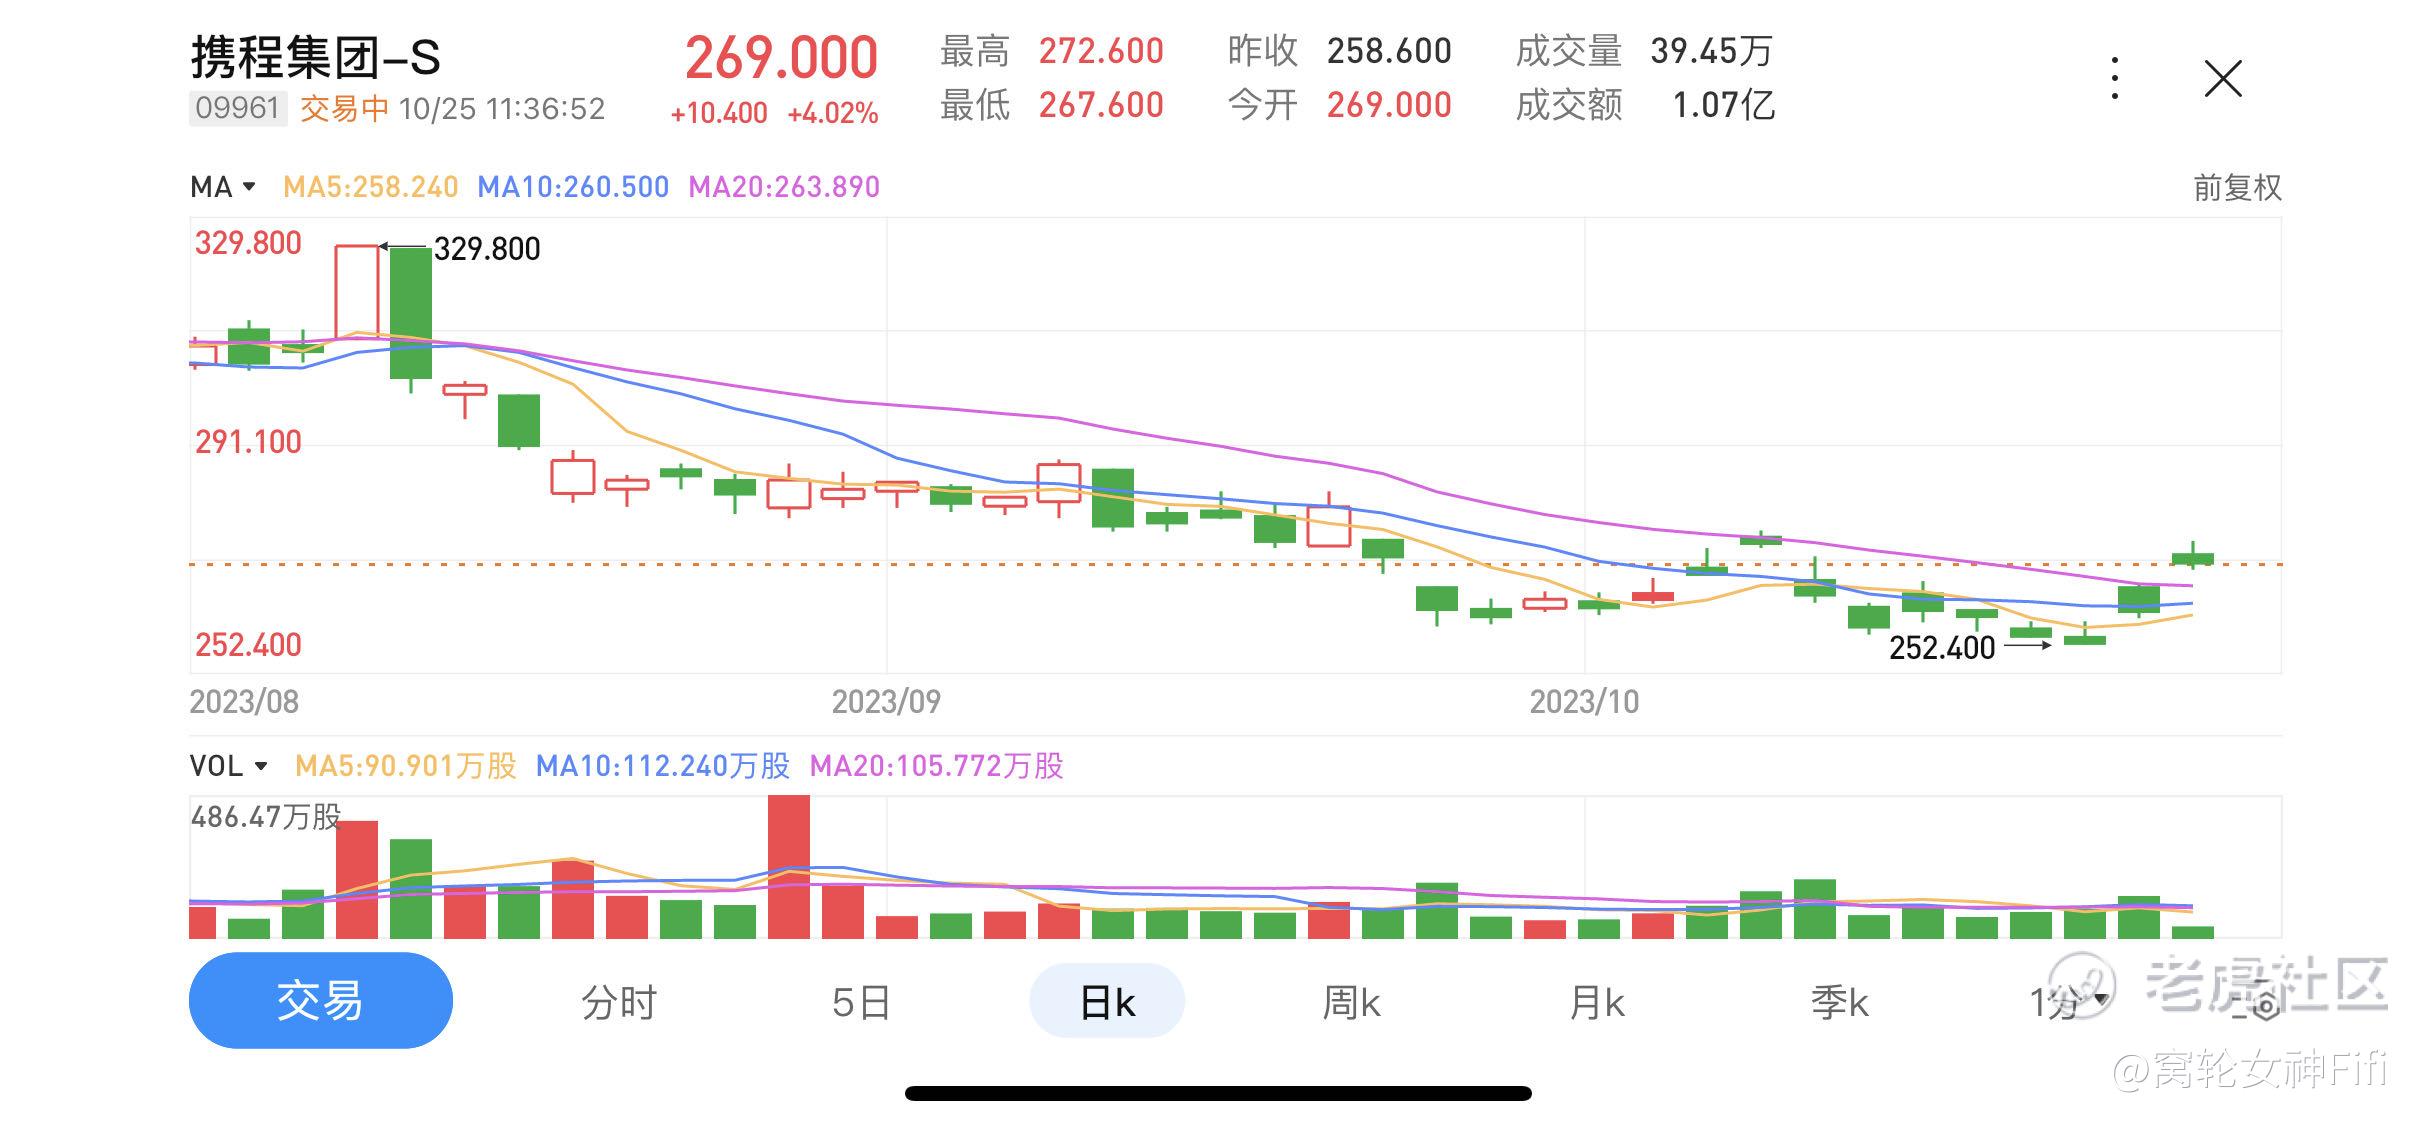
$携程集团—S(09961)$ 涨超5%,截至发稿,涨4.02%,报269港元,成交额1.07亿港元。
消息面上,10月24日,携程与新加坡旅游局再次签署为期三年战略合作,联合启动全球市场合作升级计划:双方将在中国境内围绕新加坡热点节庆、艺术文化等开展合作,在国际市场,进一步推动Trip.com海外多个站点与新加坡旅游局的合作。
此外,东吴证券研报指出,公司作为OTA 领域龙头,公司国内业务恢复强劲,出境游复苏及海外市场拓展有望贡献增量,该行预计2023-2025 年公司经调整净利润分别为90.5/116.2/141.3 亿元,分别同比增长600%/28%/22%。
首予“买入”评级。
异动解读:
第一,股价与成交额
携程集团-S的股票价格在早盘上涨超过5%。
到目前为止,涨幅为4.02%,报价为269港元,成交额达到了1.07亿港元。
第二,合作消息
10月24日,携程与新加坡旅游局续签了一份为期三年的战略合作协议。
这项合作将涉及在中国推广新加坡的节庆、艺术和文化活动,同时在国际市场进一步加强Trip.com的海外站点与新加坡旅游局之间的合作。
这表明携程正努力加强与重要旅游目的地的合作,进一步扩大其在国内和国际市场的影响力。
第三,东吴证券的分析
东吴证券在其最新的研报中对携程给予了积极的评价。
首先,它确认了携程作为OTA行业的领军企业。
研报中指出,携程的国内业务正在迅速恢复,出境游的复苏和海外市场的拓展将为公司带来增长。
东吴证券预测,携程在2023-2025年的经调整净利润将分别实现600%、28%和22%的同比增长。
基于这些分析,东吴证券给予携程“买入”的评级。
总结:
携程集团-S的股价上涨,很可能是受到与新加坡旅游局的合作消息和东吴证券的积极评价的双重驱动。
这一合作不仅加强了携程在国内的市场地位,而且也为其在国际市场的扩张提供了更多机会。
同时,东吴证券的乐观预测也为市场带来了对携程未来业务增长的信心。
免责声明:上述内容仅代表发帖人个人观点,不构成本平台的任何投资建议。
疫情之后,这个赛道还是很有搞头的
110多倍的市盈率估值,市场很不认可
日线周线走势已经废了
梁建章这个人搞事情还是很稳的