


英特尔 - 雄起
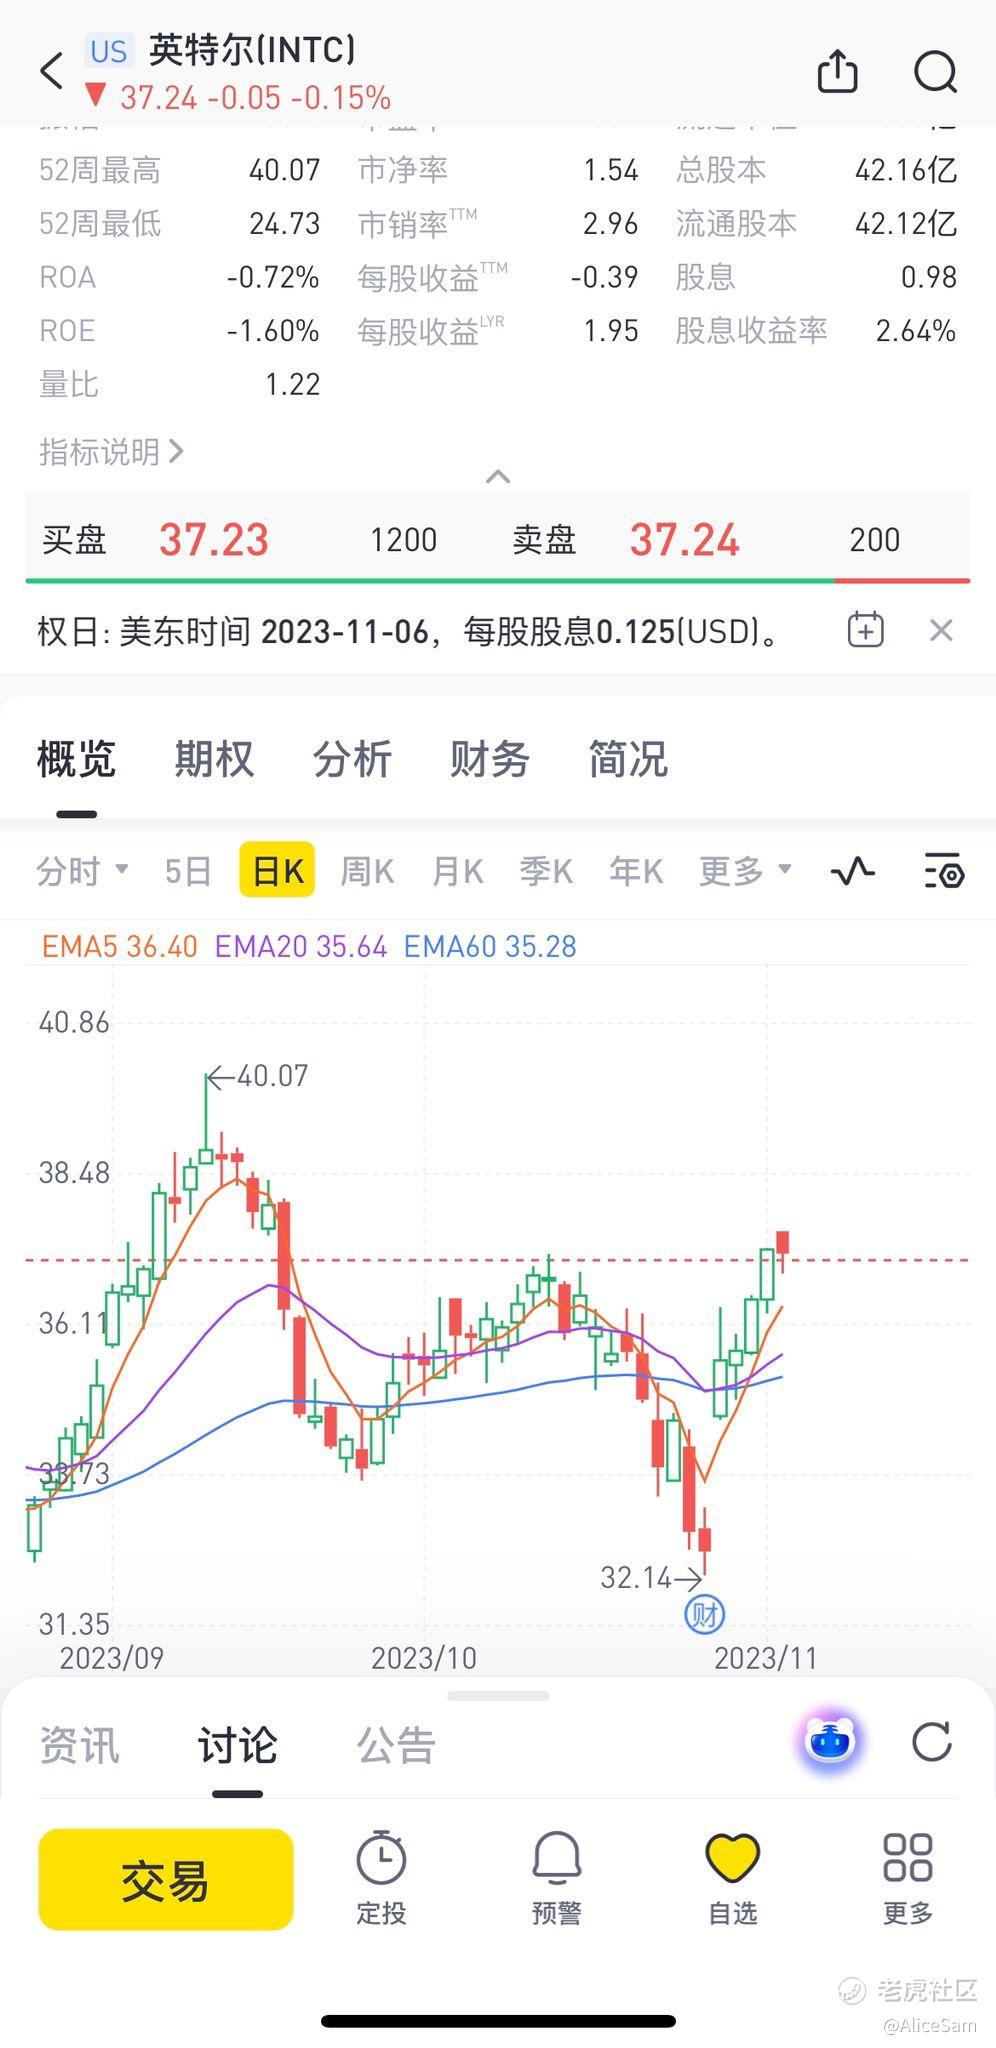
大名鼎鼎的 $英特尔(INTC)$ 出了财报,股价一度陷进低谷,52周最低价位是24.7,差点被打回了1971年上市价了 (当初的发行价为23.5)。然后这段时间慢慢的爬啊爬,总算爬了一点高度了。目前英特尔的股价是37块多,差不多是这1年来的高端区域了。
英特尔Intel Corporation是一家全球知名的半导体公司,总部位于美国加利福尼亚州圣克拉拉。是全球领先的半导体制造商之一,主要从事微处理器、芯片组、图形处理器、固态硬盘和各种半导体产品的设计和生产。用过电脑的,基本上都见识过英特尔的这个标志吧?[贱笑]
英特尔的产品广泛应用于个人电脑、服务器、数据中心、移动设备、物联网、人工智能等各个领域。公司的微处理器产品系列包括英特尔酷睿(Intel Core)、至强(Xeon)、赛扬(Celeron)等,它们在计算性能、节能性和安全性方面表现出色。
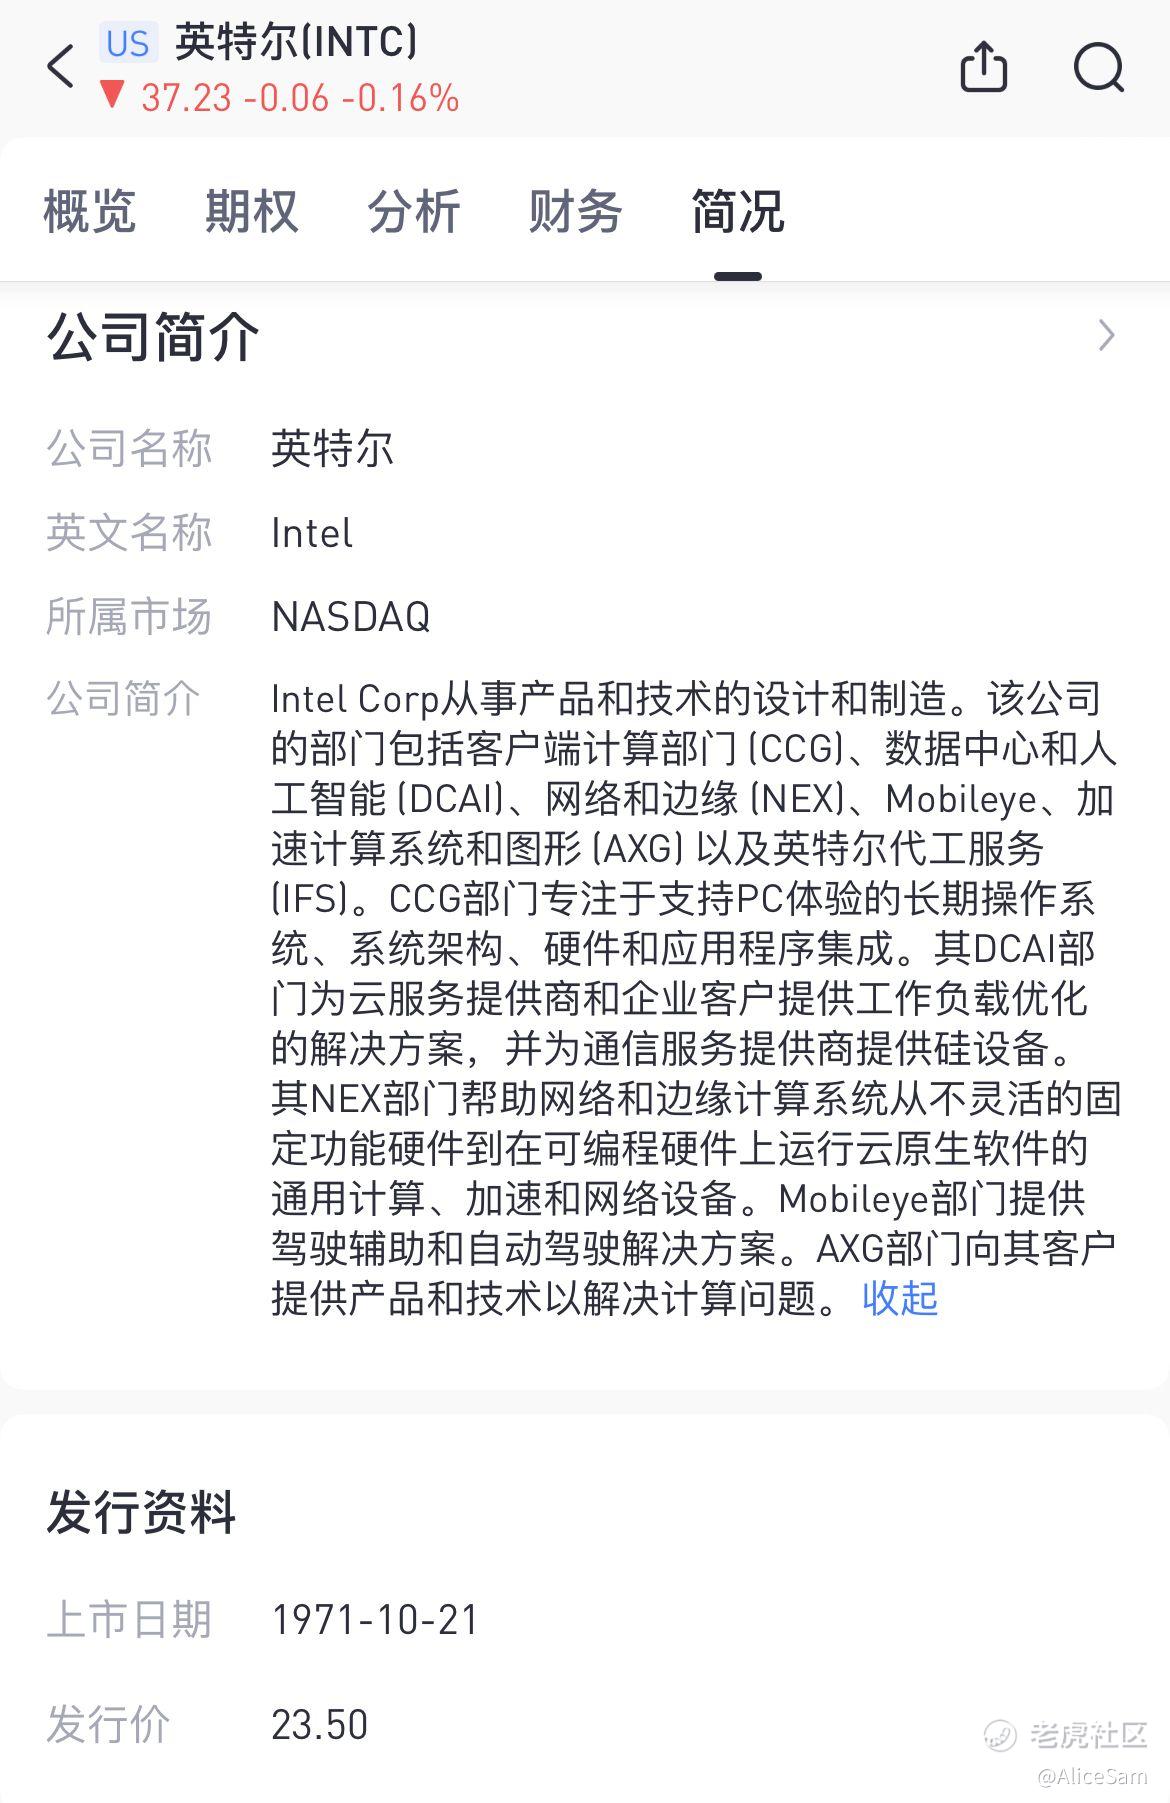
英特尔也在技术研发方面投入大量资源,推动了半导体行业的不断创新,例如制程技术、芯片架构和先进的封装技术。作为一家跨国公司,英特尔在全球拥有广泛的业务和研发基地,员工遍布各大洲。公司在全球范围内与各种行业合作伙伴进行合作,以提供卓越的半导体解决方案,满足不同领域的需求。
在这个长江后浪推前浪,前浪一不小心就倒在沙滩上的时代,英特尔差一点就成了那个快要到沙滩的前浪了。。
尽管Mobileye业务和英特尔晶圆服务业务营收增长,但难以抵消其他业务板块的下滑,他们的股票也是一直跌的多,涨的少。这几天看到他们股票上扬了,我就好奇来看看有没有什么观点能够说服自己去进场追高,上坡路上好吃肉 [财迷]。各种评论和简介看下来,下面这个图最全面,最清楚,最容易看懂,分享给虎友们看看。图的来源可以看右下角的水印,我是一个莫的感情的搬运工。。
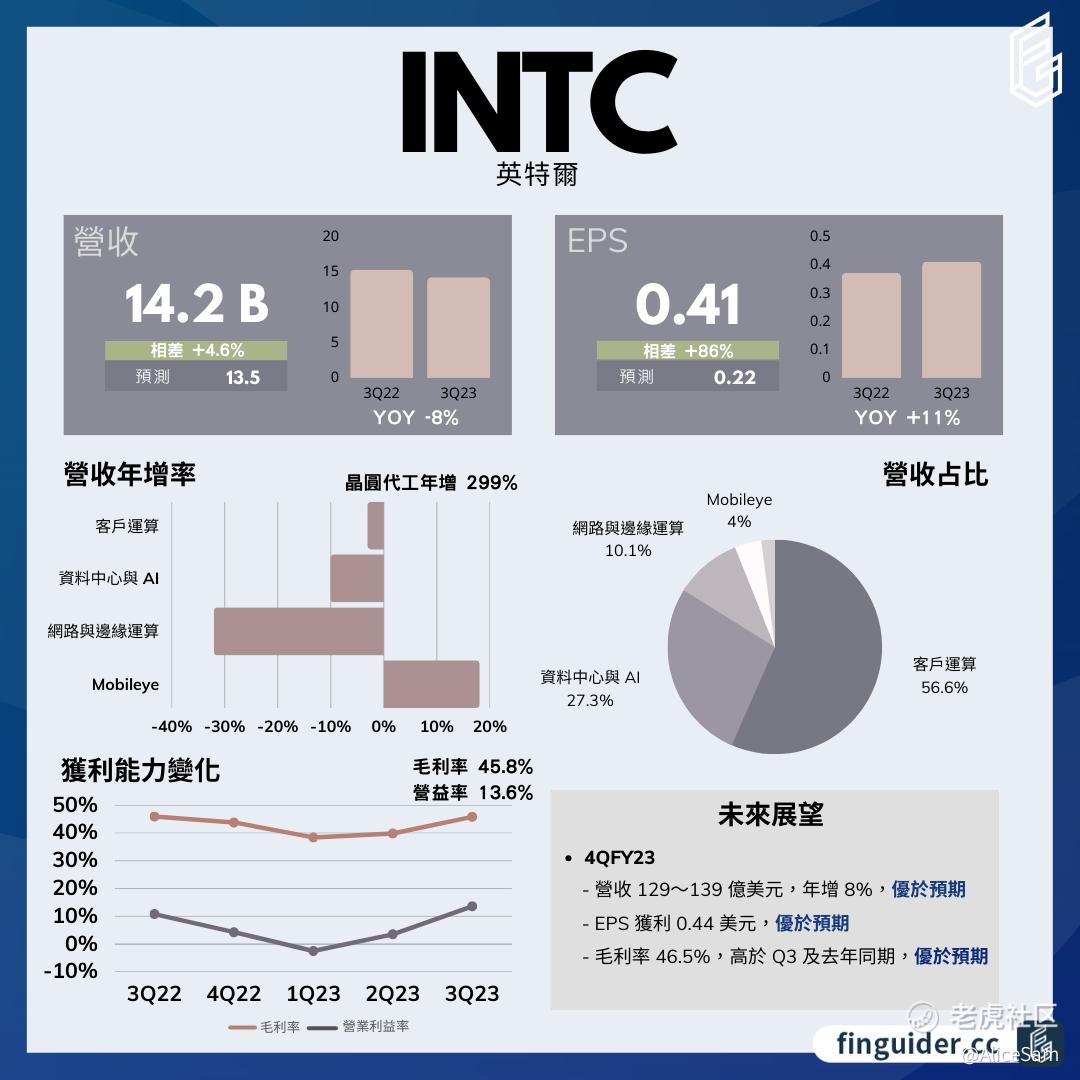
从上面这个财报总截图可以很轻松的看出, $英特尔(INTC)$ 的这个财报呈现出一份看起来还算不错的成绩。各方面都是一个往上发展的趋势。尝试一下,大概大概的总结一下这份财报。
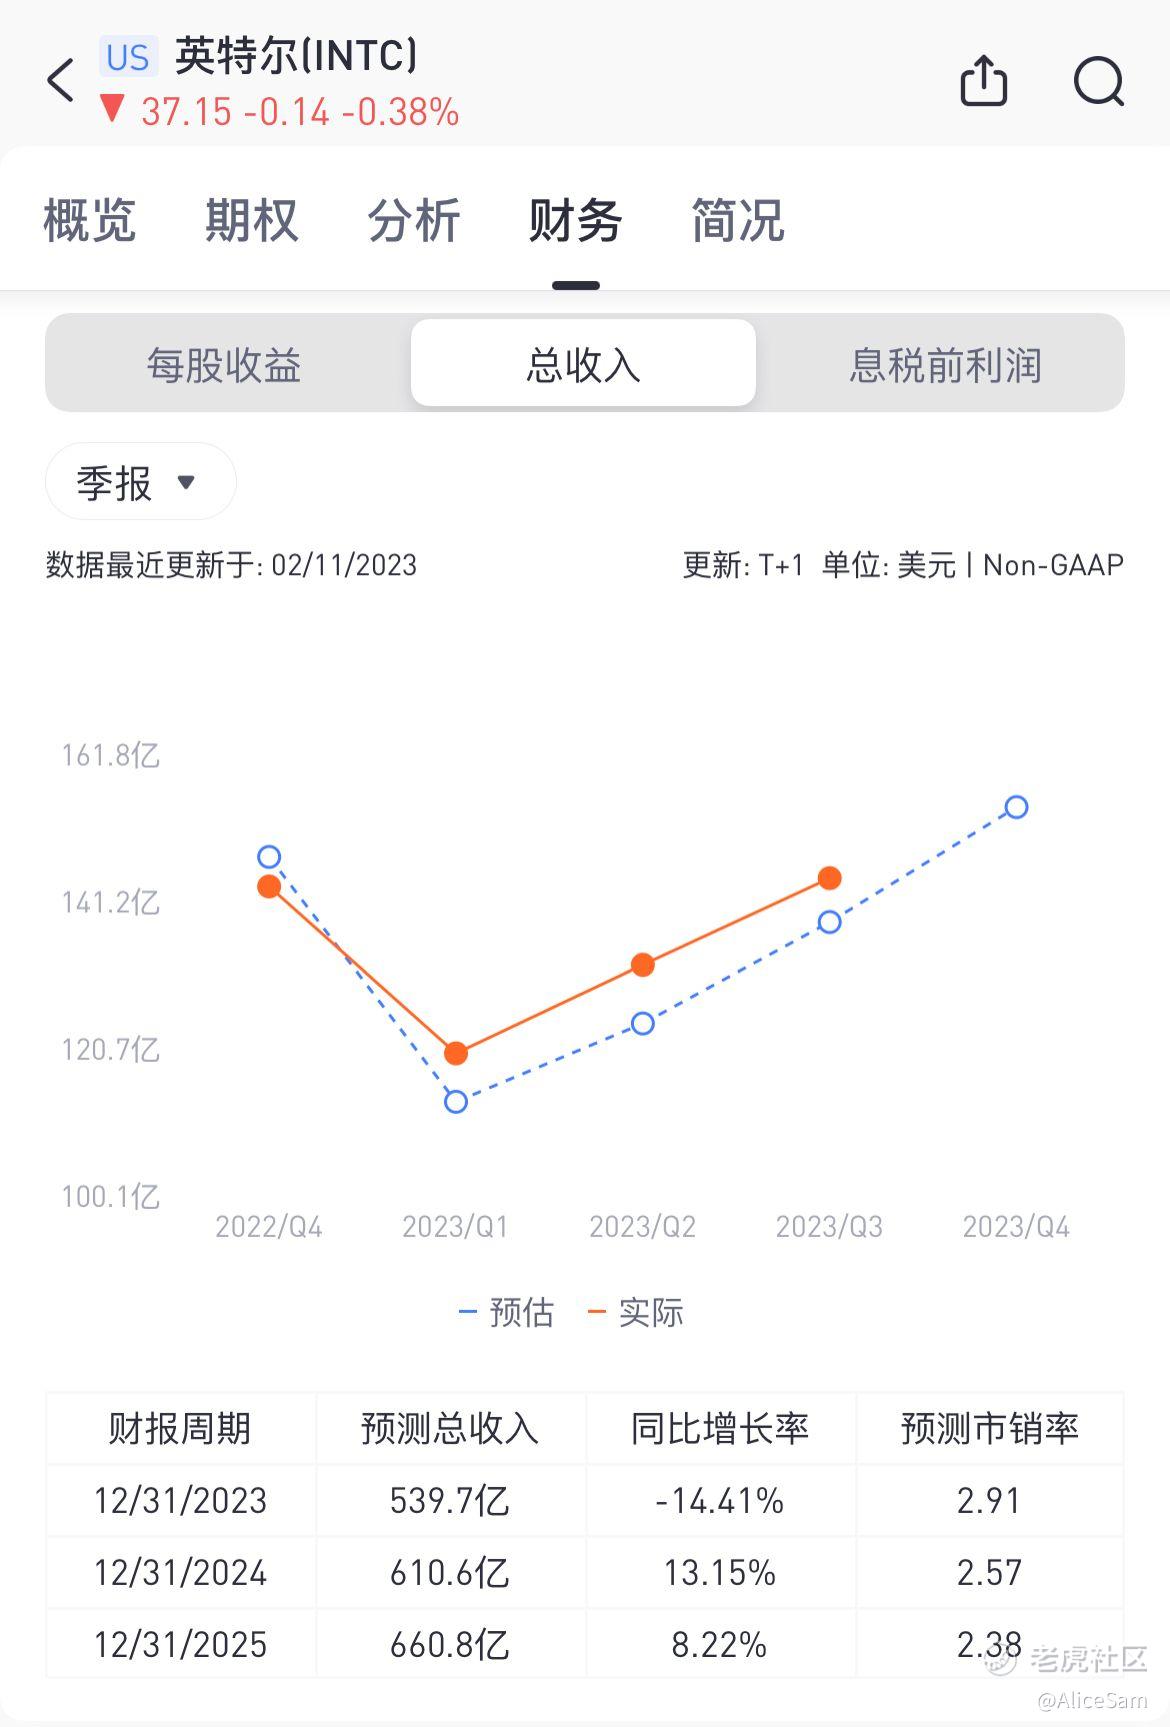
我读财报,第一眼永远是看总收入,这次Intel 英特尔总营收为141.6 亿美元,高于预期的 135 亿。这是他们连续第三次击败预期数据了。趋势朝上,非常明显。
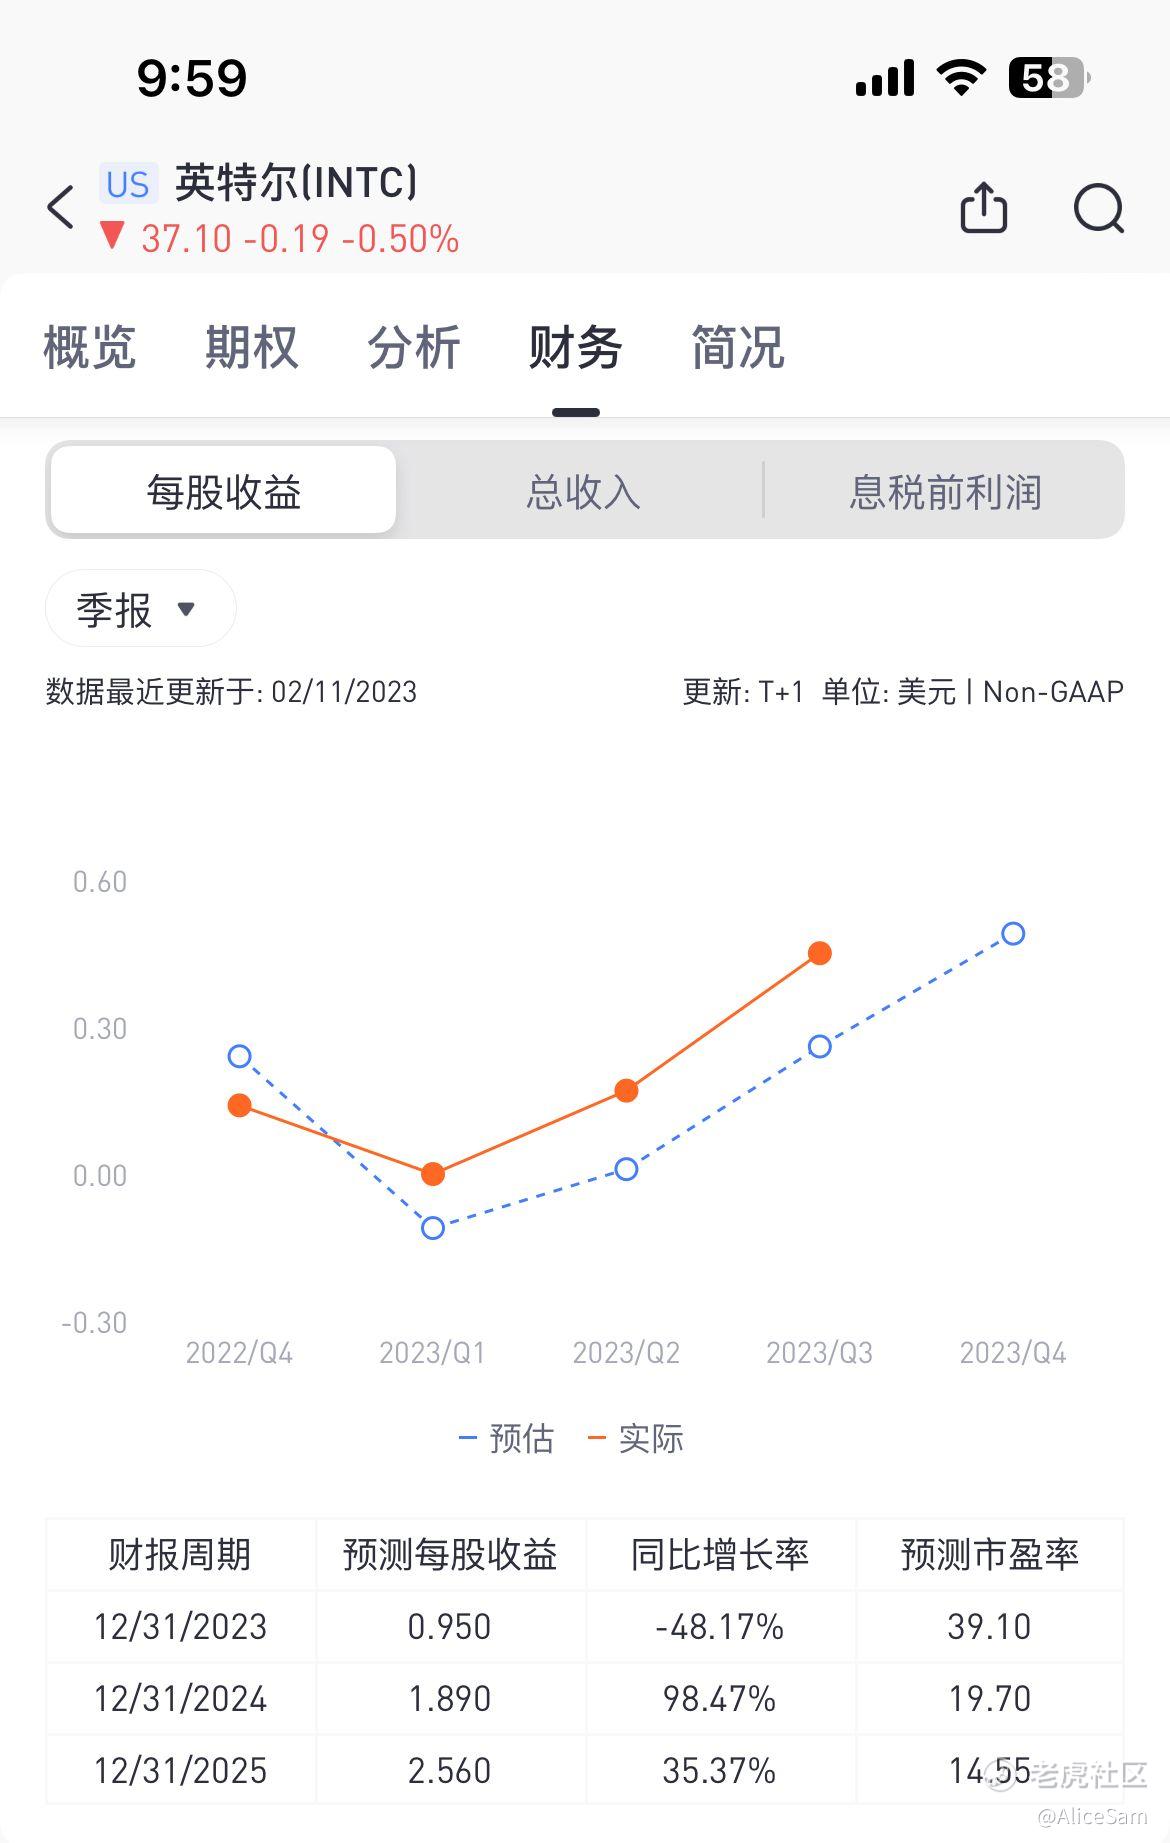
然后就是看每股收益EPS,这个财报季他们的EPS为0.41 美元,高于预期的 0.22 美元。这也是他们连续第三次击败预期数据了。趋势同样是朝上,非常明显。
总体表现改善: 尽管英特尔的总收入同比下降了8%,但这一降幅较之前几个季度有所减小,表明公司的业绩逐渐回暖。从这些方面看,感觉 $英特尔(INTC)$ 有雄起的希望啊。
再从他们的业务板块浅浅的分析一下:客户计算组 CCG的收入下降了3%,但减幅相对较小,这主要受益于笔记本销量的增长和台式机平均销售价格的提高。数据中心与AI (DCAI)的收入下降了10%,但与之前相比也有所改善。英特尔表示这是因为支出减少、平均售价上升和产能利用率提高。网络与边缘组(NEX)业务仍然面临挑战,收入下降32%,但库存问题正在逐渐解决。
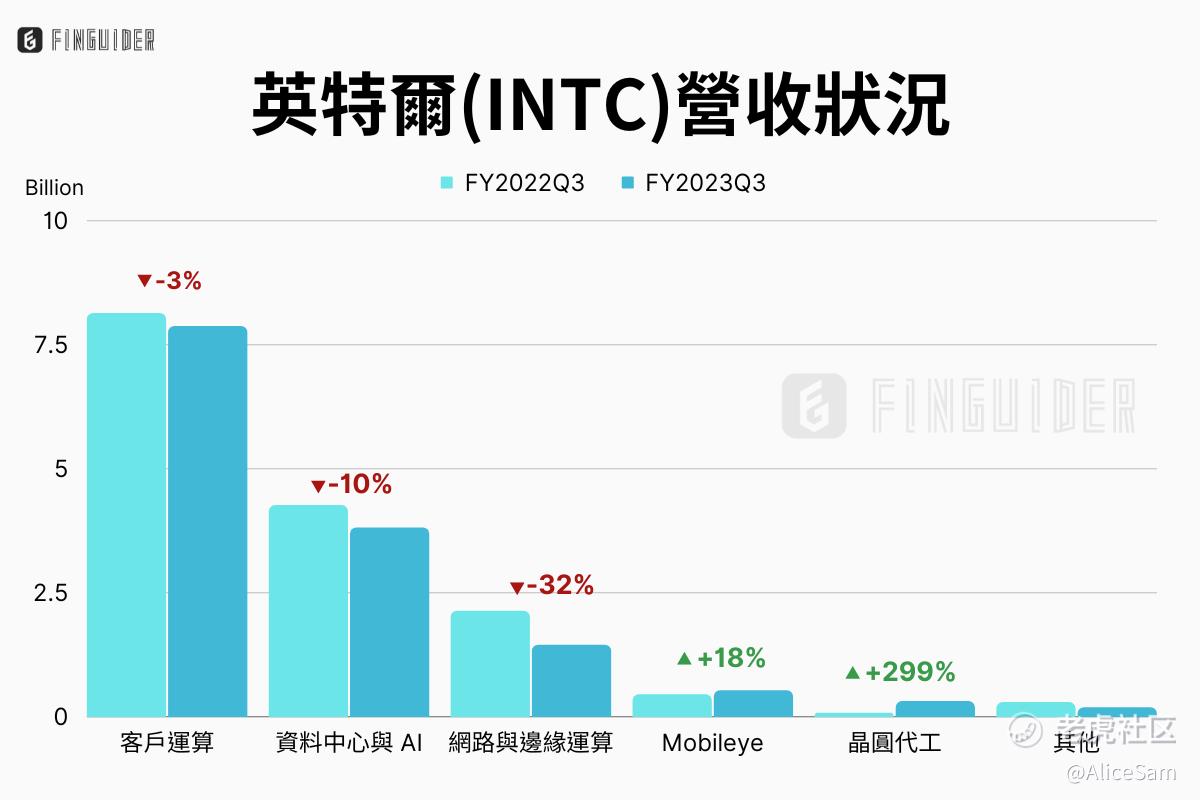
他们在这次的财报里也有提及其他业务表现,其中Mobileye业务业务表现出色,营收增长了18%。 晶圆代工服务的营收大幅增长,同比增长了298%。
然后就是在成本管理这个方面,据财报电话会议, 他们的成本管理得到改善,研发费用和营销、一般及行政费用同比减少,并表示这有助于提高利润率。不过他们的 经营现金流下降了12%,而由于欧盟处罚,公司支付了4.01亿美元的罚款。同时安慰大家说,他们依然有良好的现金流。
综合来看,英特尔虽然面临一些挑战,但在一些关键业务领域取得了积极的进展,尤其是在客户计算和数据中心方面。公司正在努力应对竞争和市场变化,以确保未来的增长和盈利能力。 英特尔高层表示对未来表现持乐观态度,预测2023年第四季度将实现8%的年增长,并计划在多个领域推动创新,包括AI计算。
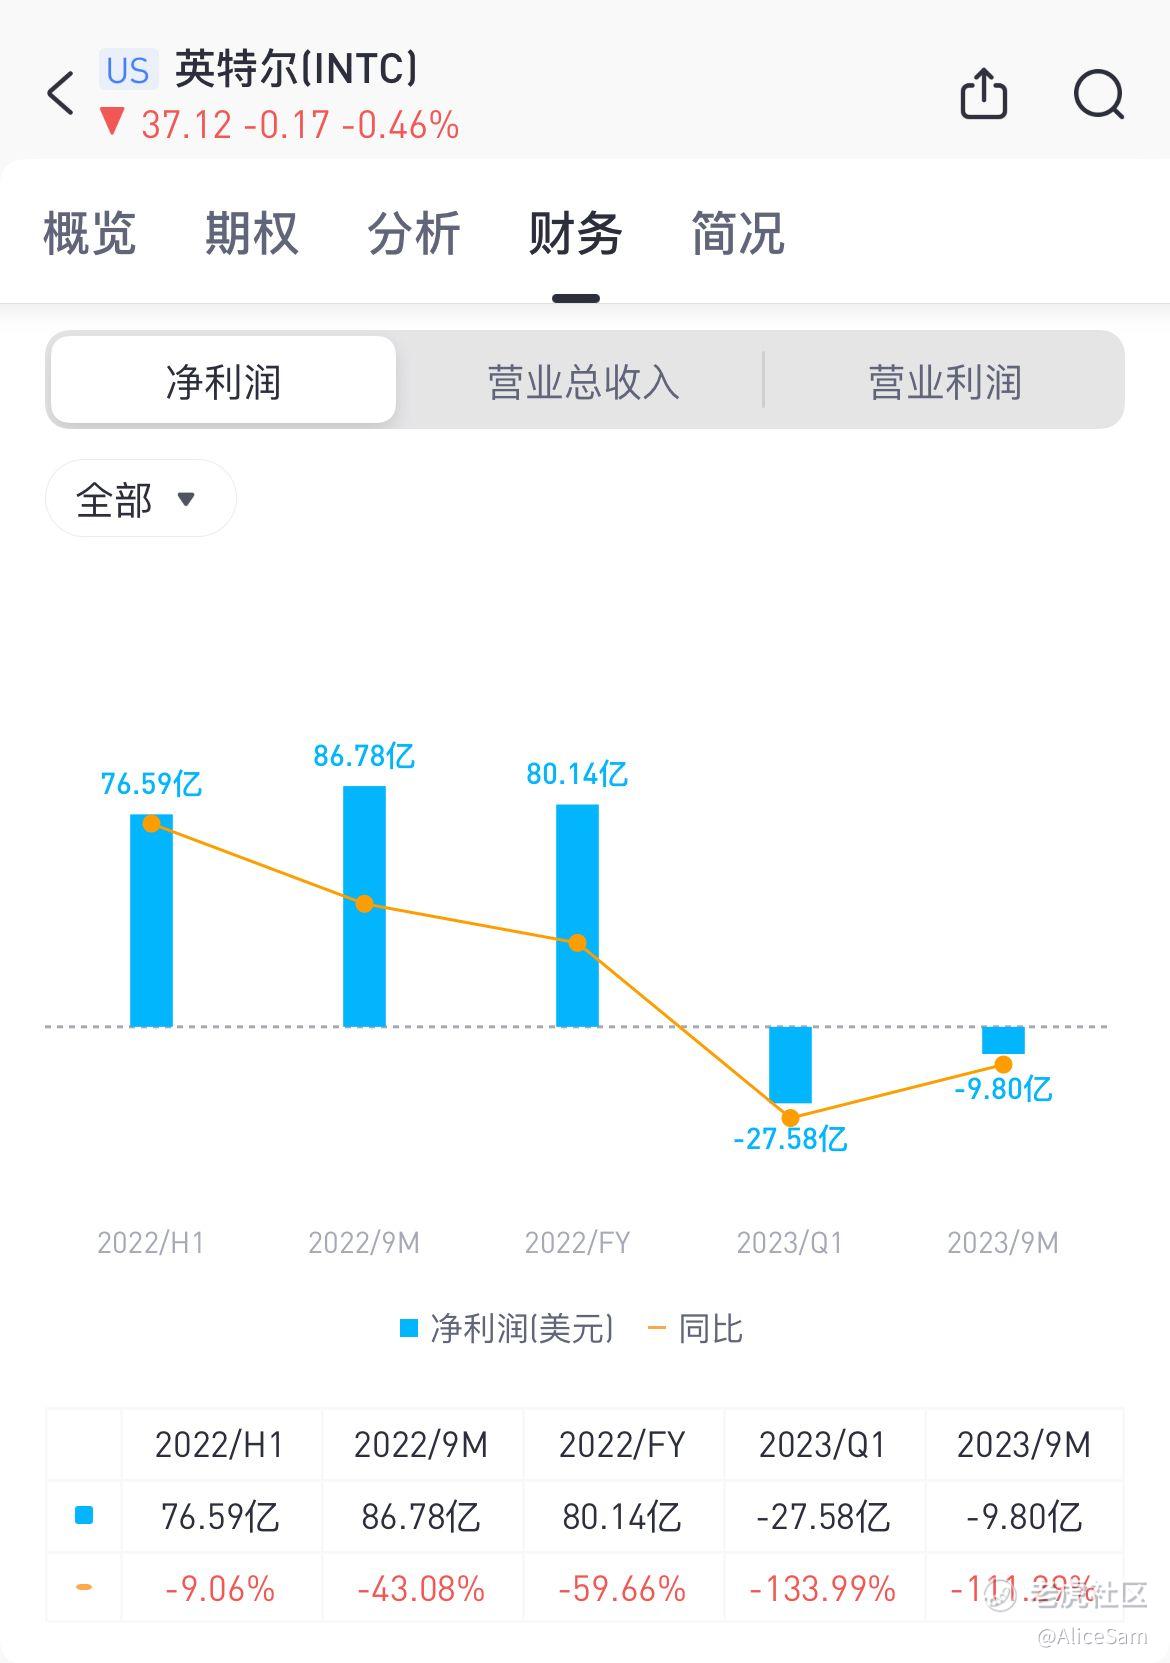
这份财报,有点不足以打动我进场啊,我觉得他们的利润还不算足够优秀,虽然毛利率46.5%,高于之前那季度的45.8%,也超越去年同期的43.8%。但这个净利润,真的有点辣眼睛啊。看那个曲线,就有点怕怕了[捂脸]。。
英特尔的当前股价为37.13美元,高于股价支撑位34.64美元,但低于股价压力位37.86美元。我还是继续吃瓜观望一下吧。[暗中观察][吃瓜]等哪天真的觉得英特尔雄起了,再进场玩玩也不迟。[贱笑]
今天也是努力学习的一天,Mark一下。[龇牙]
修改于 2023-11-03 11:24
免责声明:上述内容仅代表发帖人个人观点,不构成本平台的任何投资建议。
英伟达才是这个行业的龙头,英特尔变成了小弟弟
日线周线已经走出了右侧交易的趋势
为什么显示他的市盈率还是负的?
38块多了,确实是这1年来的高端区域