


1103香港宽频异动解读:绩后高开17%拟派息每股0.2港元
前言:
$香港宽频(01310)$ 绩后高开逾17%,截至发稿,涨17.47%,报3.43港元,成交额4083.94万港元。
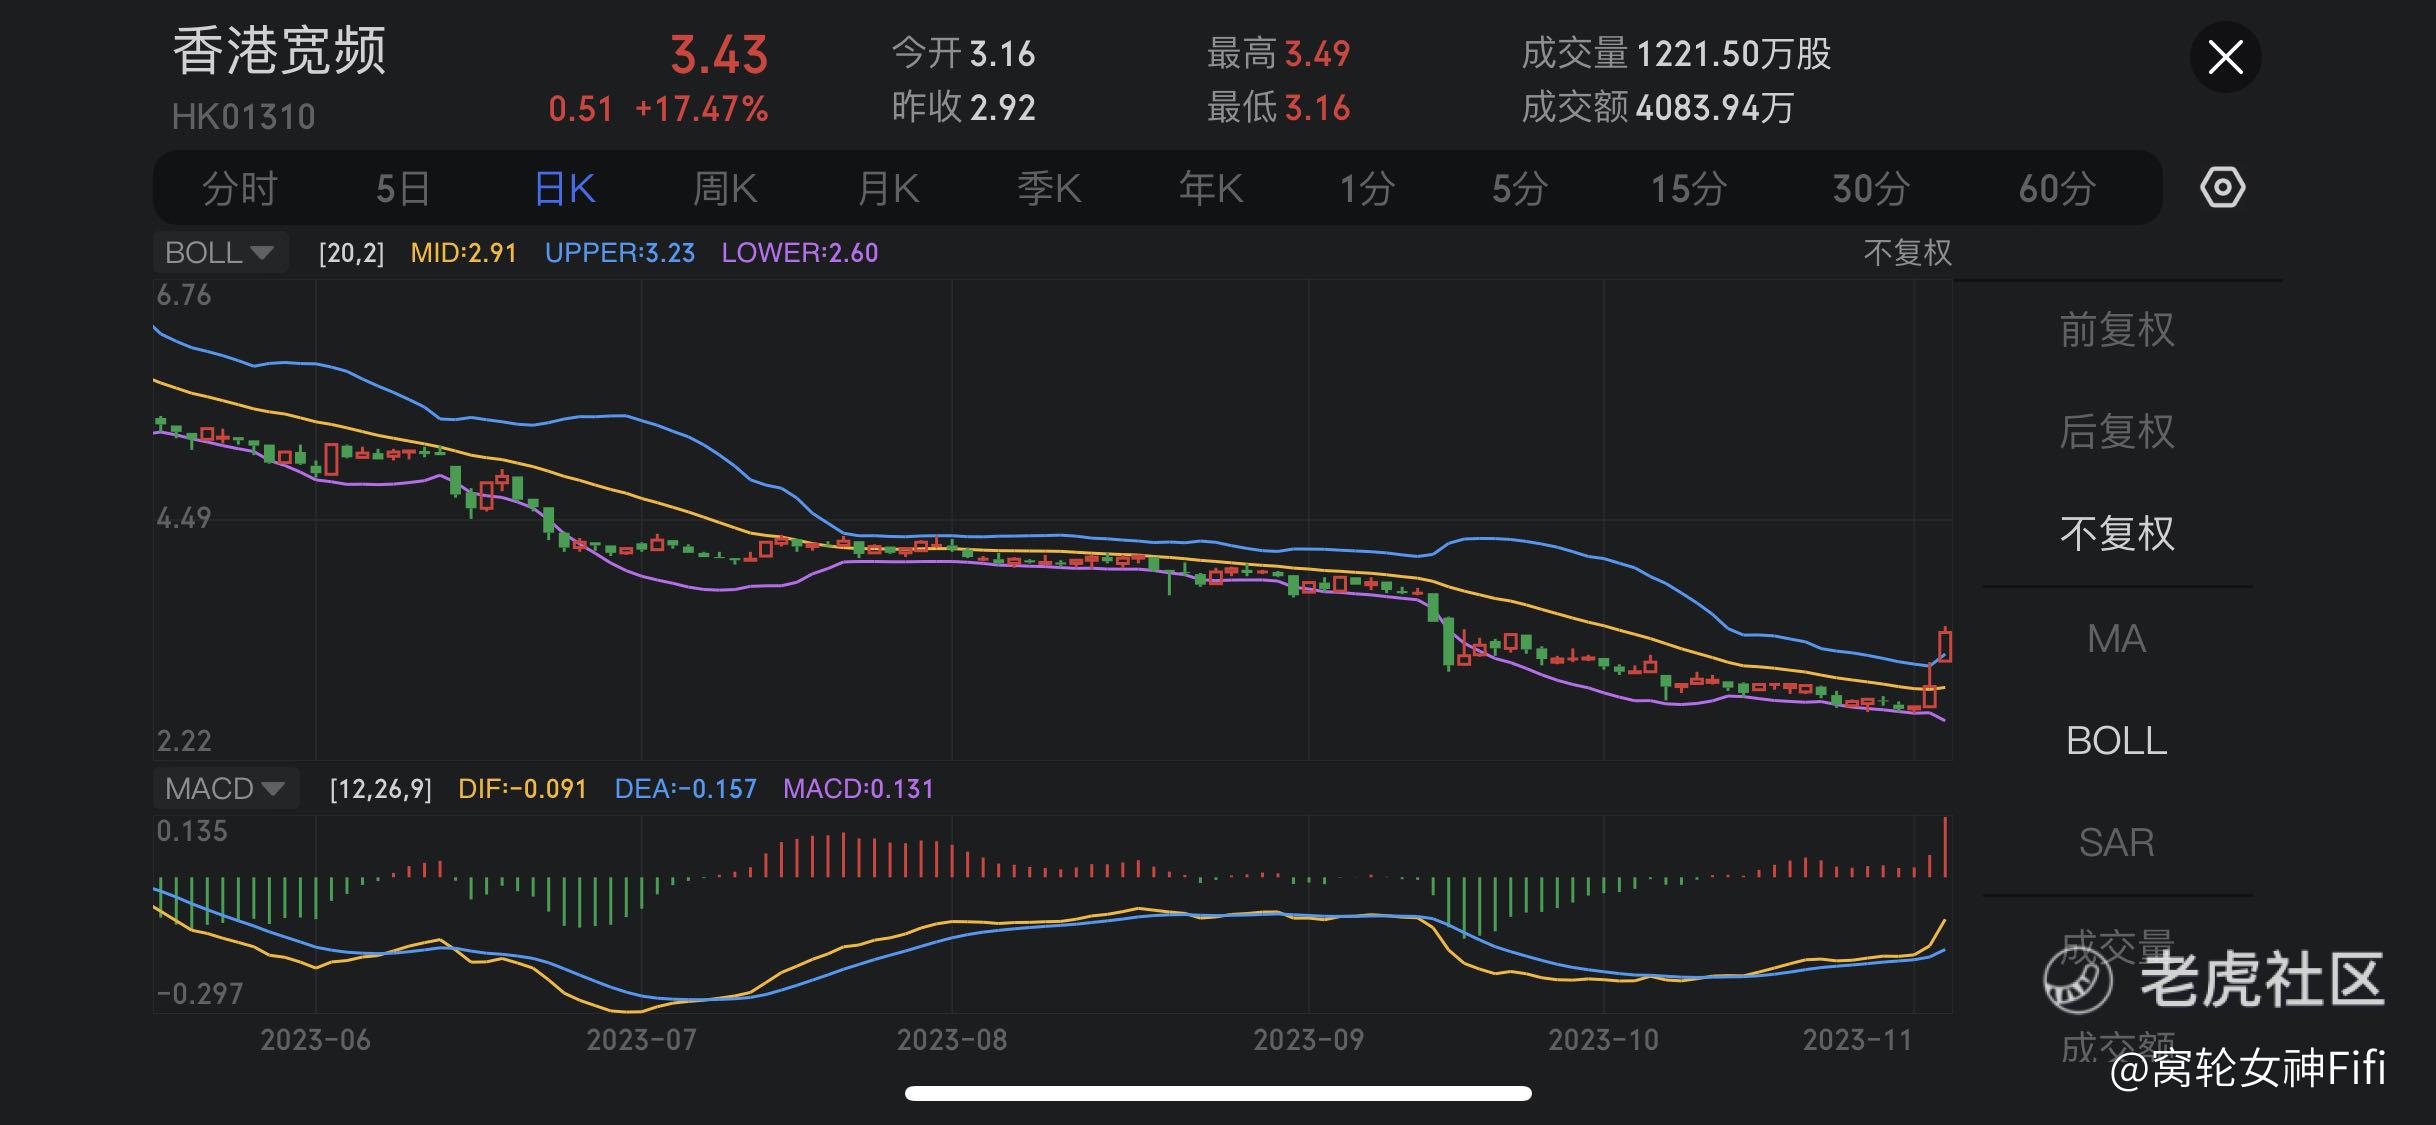
消息面上,香港宽频发布截至2023年8月31日止年度全年业绩,该集团期内取得收益116.92亿港元,同比增长1%。
主要受惠于公司加快向资讯及通讯科技转型及批发国际直拨电话的收益增加,推动企业方案收益增长9%至48.25亿港元。
此外,股东应占亏损12.67亿港元,亏损要主要来自于财务成本增长近两倍,以及商誉非现金减值的影响。拟派发末期股息每股20港仙。
异动解读:
第一,股价表现
根据提供的信息,香港宽频的股价在发布全年业绩后表现良好,高开逾17%并上涨了17.47%。
这显示出投资者对公司的业绩和前景感到乐观,因为公司在特定领域的增长潜力。
第二,全年业绩
香港宽频截至2023年8月31日止年度实现了116.92亿港元的收益,同比增长1%。
这表明公司整体的经营业绩相对稳定,但增速相对较低。
第三,业绩增长驱动因素
公司实现了9%的企业方案收益增长,达到48.25亿港元。这一增长主要得益于公司加快向资讯及通讯科技转型以及批发国际直拨电话业务的增加。
这显示出公司正在朝着更具潜力的领域发展,这是投资者感到乐观的原因之一。
第四,亏损情况
公司的股东应占亏损达到了12.67亿港元。这一亏损主要是由于财务成本增长近两倍,以及商誉非现金减值的影响。
亏损是一个需要关注的问题,因为它对公司的财务状况产生不利影响。
第五,股息计划
公司计划派发每股20港仙的末期股息,这是对股东的回报,虽然公司在亏损的情况下仍然计划支付股息。
总结:
总的来说,香港宽频的股价上涨可能是因为市场对公司的业务转型和增长前景感到乐观。
但是,亏损和财务成本增加是一些潜在的担忧,需要进行更深入的分析和监测。不宜介入。
免责声明:上述内容仅代表发帖人个人观点,不构成本平台的任何投资建议。
8倍多的市盈率,估值给人的感觉还是可以的
香港宽频日线量价齐升,给人的感觉还不错
来跟女神学习一下技术分析手法
女神的人比股票更有吸引力