


1107国药控股异动解读:跌超4% 因医院处方量下降下调盈测
前言:
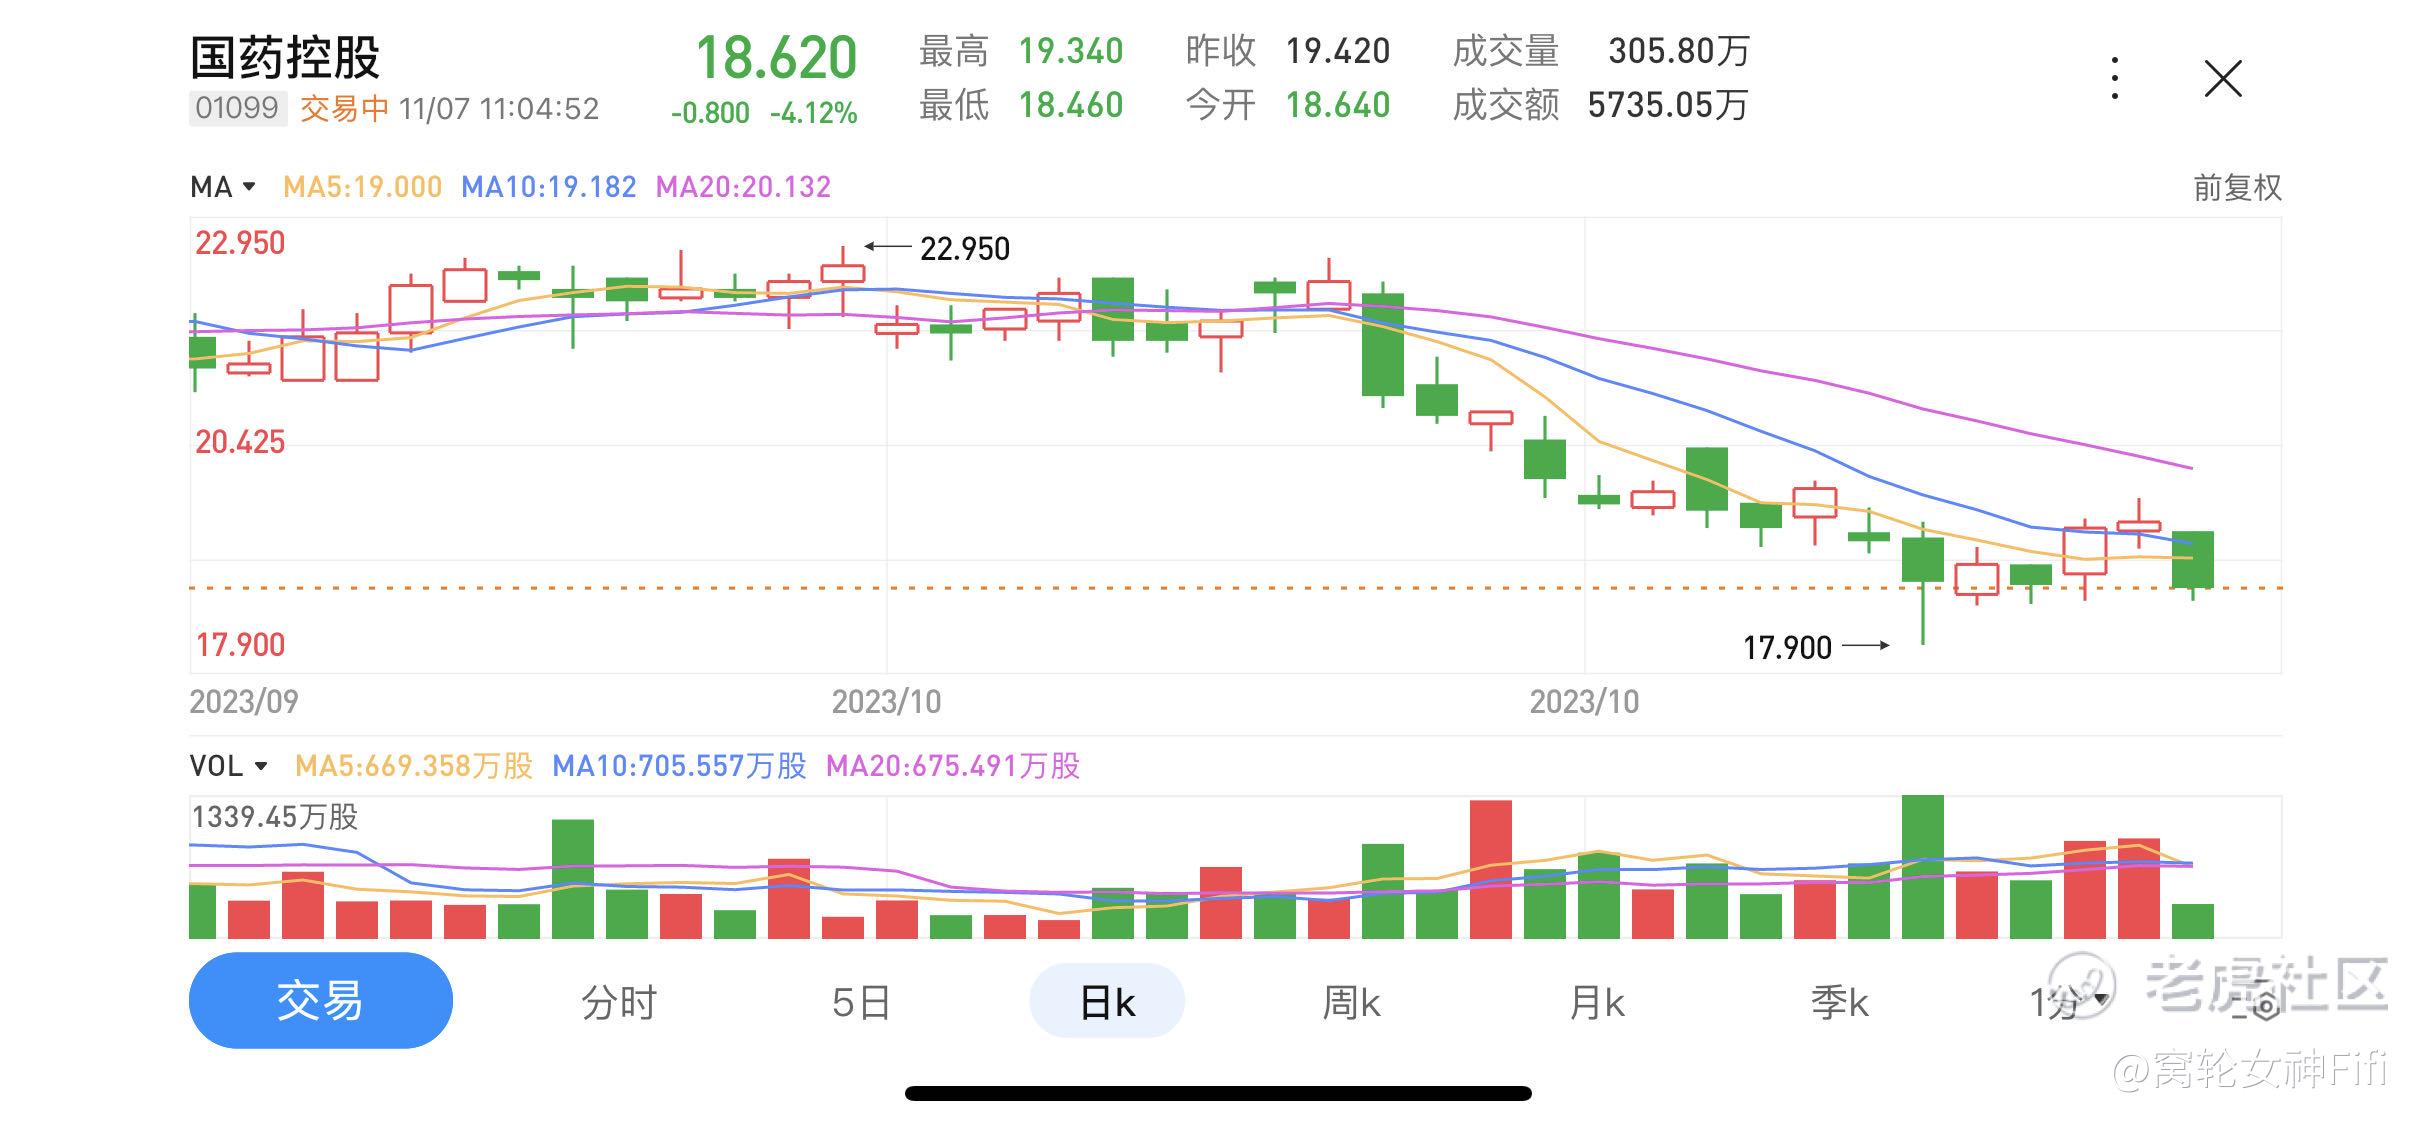
$国药控股(01099)$ 跌超4%,截止发稿跌4.12%,报18.62港元,成交额5735.05万港元。
公司于2023年前三季度,营业总收入约4459.2亿元,同比增长9.73%;归属于母公司所有者的净利润约60.96亿元,同比增长4.09%;基本每股收益1.96元。
中金认为,公司首三季业符合预期。考虑到医院处方量下降,该行将2023年和2024年每股盈测分别下调5.1%和5.2%,至2.94元和3.25元。
该股目前交易价格相当于预测2023和2024年市盈率分别为5.7倍和5倍。同时,由于行业平均估值下降,将H股目标价下调20.7%至26港元,相当于预测2023和2024年市盈率分别7.9倍和7倍。
国金证券认为,三季度医药行业在基本面和政策端已经发生了很多深远而急剧的变化,医药板块近三年调整的大拐点已至,未来有望重新进入上行周期。
资金面,医药行业避险价值突出且经过了长期调整,全行业基金积极主动加配医药;业绩面,2023Q4和2024Q1低基数环境下,营收利润增长的复苏和创新管线的逐步兑现;政策面,市场对医疗行业秩序整顿的预期逐步稳定,集采控费在年底进一步落地明确。
异动解读:
国药控股股价下跌超过4%,截至发稿时下跌了4.12%至18.62港元,成交额达5735.05万港元。
这一异动可能与公司发布的2023年前三季度财务报告以及分析机构的评价有关。
以下我们深入解读这一异动:
第一,财务表现
公司2023年前三季度的营业总收入约为4459.2亿元,同比增长9.73%。归属于母公司所有者的净利润约为60.96亿元,同比增长4.09%,基本每股收益为1.96元。
这些数字显示了公司在一定程度上的增长,尽管增速相对较低。
第二,分析师观点
中金认为,公司的业绩符合预期,但考虑到医院处方量下降,他们下调了2023年和2024年的每股盈测。
国金证券则表示,医药行业正在经历深远和急剧的变化,但他们认为未来有望重新进入上行周期,同时医药行业在资金和政策方面也有一些积极因素。
第三,估值和目标价
中金认为,公司的股价目前对应较低的市盈率,但他们下调了H股的目标价。
这反映出对整个医药行业的估值也在下降。
国金证券表示,医药行业的估值可能在长期调整后逐渐稳定。
总结:
总之,国药控股的股价下跌可能是因为市场对医药行业的短期表现和未来走势存在一定担忧。
但是,分析机构认为,医药行业可能会因资金流入、业绩改善和政策稳定而重新进入上行周期。
投资者需要关注行业的动态和公司的具体业绩。切入盲目入市。
免责声明:上述内容仅代表发帖人个人观点,不构成本平台的任何投资建议。
应该密切关注市场动态,了解医药行业的发展趋势和政策环境,并进行充分研究和分析
现在的医药赛道资本家们还不喜欢
我是来看女神的,不是来看股票的
国药控股的股票适合做个价值投资
K线走势给人的感觉比较适合