


1109艾迪康异动解读:跌超6% 预计Q3收益约7.95亿元
前言:
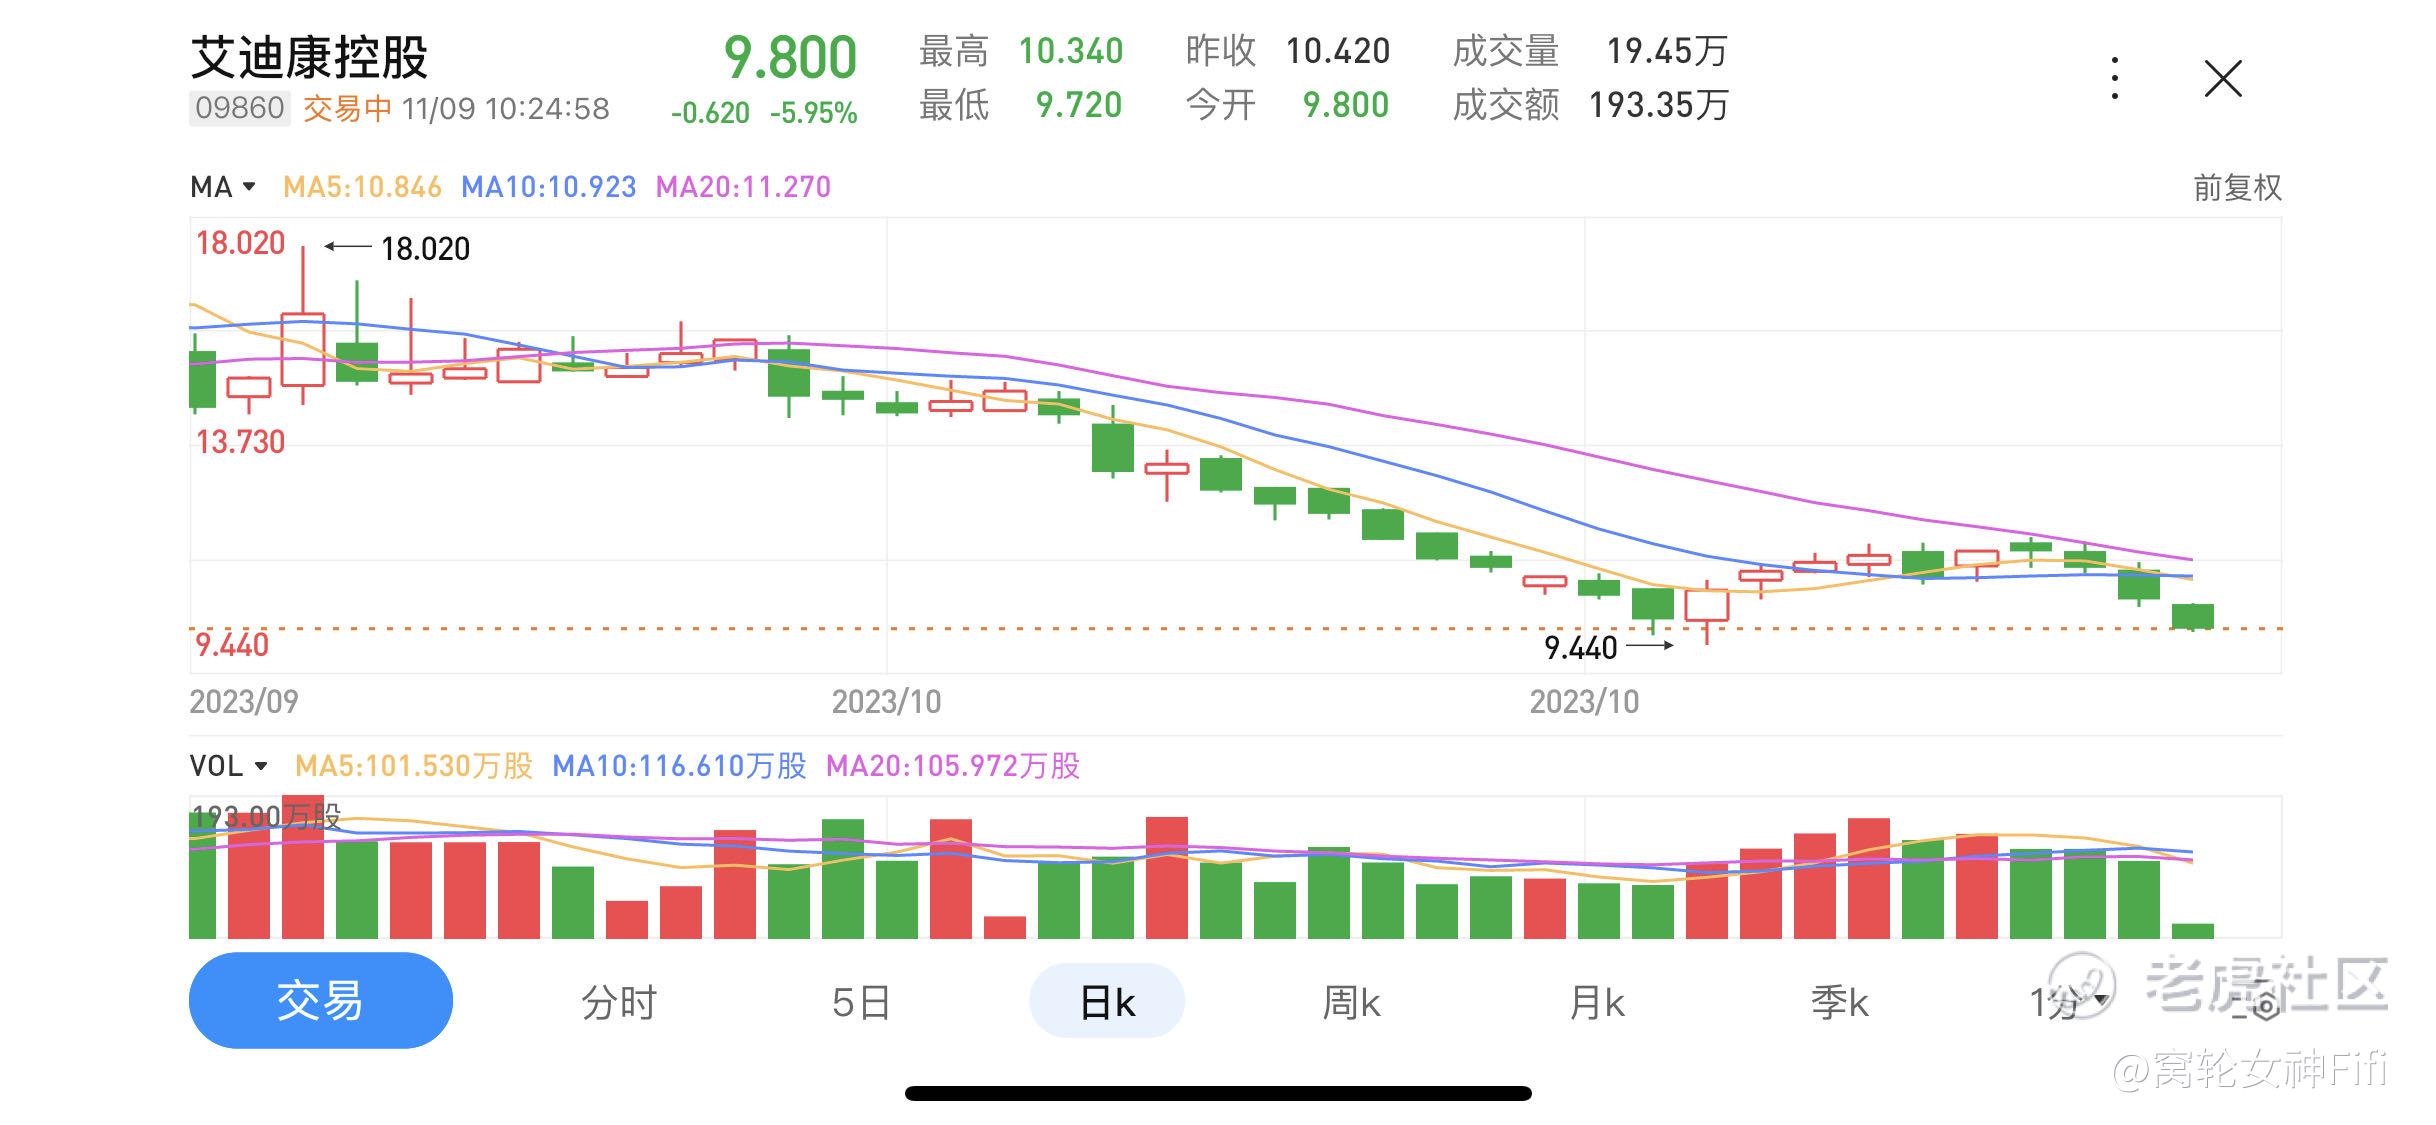
$艾迪康控股(09860)$ 跌超6%,截止发稿跌5.95%,报9.8港元,成交额193.35万港元。
据悉,艾迪康控股是中国三大独立医学检验实验室(ICL)之一。公司在全国范围内拥有33家自营实验室,组成的集成网络为医院和体检中心提供4000多种检验服务,其中包括1700多种普检项目和2300多种特检项目。
截至2023年9月30日止3个月的收益预计约为人民币7.95亿元,而截至2022年9月30日止3个月的收益约为人民币11.71亿元。于2023年第三季度,集团透过于石家庄及温州瓯海推出两个新的独立医学实验室(ICL)及完成集团成都实验室的搬迁及扩张,扩大其检验服务范围。
据弗若斯特沙利文的资料,若不计算新冠检测市场,中国ICL普检市场由2017年的83亿元增至2021年的120亿元,复合年增长率为9.8%,并预计于2026年达到224亿元,2021年至2026年的复合年增长率为13.3%。
而在中国ICL特检市场,由2017年的64亿元增至2021年的103亿元,复合年增长率为 12.3%,并预计将于2026年达到289亿元,复合年增长率为23.0%。可见相较于ICL普检市场,特检市场的增长速度更快。
异动解读:
艾迪康控股的股价出现了下跌,跌幅超过6%,截止发稿时跌幅为5.95%。
这种下跌受到多个因素的影响:
第一,业绩下滑
公司截至2023年9月30日止3个月的收益预计约为人民币7.95亿元,相较于截至2022年9月30日止3个月的收益人民币11.71亿元,显示了业绩下滑的趋势。
这引起了投资者的担忧。
第二,行业竞争
医学检验实验室(ICL)行业竞争激烈,市场规模庞大。
公司扩大了自己的服务范围,但市场竞争可能加剧,影响了股价表现。
第三,总体市场情况
全球和中国市场经济环境的波动也可能对股价产生影响。
市场的整体情况和情绪也会影响投资者的决策。
总结:
虽然中国的ICL市场在普检和特检方面都有增长潜力,但公司可能面临了一些挑战,导致股价下跌。
投资者需要密切关注公司的经营情况和行业动态,目前不宜介入。
免责声明:上述内容仅代表发帖人个人观点,不构成本平台的任何投资建议。
中国的ICL市场在普检和特检方面都有增长潜力,不能太过悲观
相比较于股票,我还是更喜欢女神本人
目前股价没有投资价值,市值10亿
好的,目前不宜介入,我相信女神
不偏不倚不吹不黑,你是个好人
赶紧跑,这个股会跌成1元股
一直被套着,真的不好做这仓