


腾讯Q3业绩精准解读:维持三个月的低迷期已过!
众所周知,腾讯是财哥港股的最大仓位,每季度都跟踪腾讯,已经持续几年光景了
而财哥持有腾讯的成本,也一路做T降到26X元左右,开句玩笑话,财哥对于腾讯的了解程度,比对媳妇的了解都还要深(女人心真是海底针啊,搞不懂哈哈哈)
因此,不同于市面上直接复制粘贴财报官方语言的流水文,财哥这里的腾讯解读,永远都是直击核心逻辑!
本季度腾讯的核心解读要素是:
1、上季度财哥发现腾讯的大问题和小问题,本季度是继续变差或者是开始改善,如果是变差,是短期因素还是长期因素?
2、本季度透漏的其他消息解读
对于本季度财报的解读,以上三大问题解决了,就能侧面知道目前腾讯的股价是高了还是低了还是合理,废话不多说,正式上干货!
一、腾讯上季度的大小问题,本季度如何了?
上季度腾讯的财报,财哥是不太满意的,主要是两个大问题,是一个不是问题的小问题,一个一个来说
1、上季度总体收入环比下降问题,本季度如何了?
上个季度,腾讯的收入虽然同比增长11%,但是却环比减少了1%,也正是因为环比出现减速的迹象,腾讯Q2业绩后就开始长达三个月的低迷期,直至再度跌破300元!
但是,本季度腾讯的收入终于再度同比和环比转正了,同比上增长10%,环比也增长了4%,稳定性如初,值得表扬!
腾讯是稳定增长股的典范,增速不会太高,在今年还剩下Q4业绩未公布的前提下,今年目测腾讯的年度收入同比幅度应该在9%左右,也就是说,Q4的增色可能会滑落至10%以下
毕竟,去年的Q4,腾讯的收入基数较高
总的来看,腾讯本季度收入端已经再度正常化,也符合彭博一致性预期,算是完成了任务,股价上应该会得到一定的支撑,就算大盘走弱,腾讯应该也不会表现得跟9月-11月初那么差!
2、上季度基本盘不好,本季度如何了?
上季度腾讯之所以收入端不及预期,主要是受到分部的增值业务的拖累,而增值服务的大头,是游戏分部不及预期
但是本季度,游戏业务表现又再度正常化!
本季度腾讯的增值服务同比增长增长4%,环比增长了2%,同环比再度转正
咱不能说这个分部有多优秀,而是符合咱的预期,超预期倒不至于!
上个季度财哥解读过,腾讯的增值服务不及预期,主要是游戏分部不及预期所致,同时,这是一个短期影响因素,毕竟Q2腾讯的游戏供给比较少
而从本季度来看,腾讯的网络游戏收入同比增长7.2%,环比增长3.4%,再度同环比正常化
而腾讯9月份-11月份之所以股价承压,市场对腾讯游戏的担忧占了很大部分,目前来看,这个担忧也算是暂时解除了
腾讯的游戏分部算是完成了任务,股价上应该会得到一定的支撑,就算大盘走弱,腾讯应该也不会表现得跟9月-11月初那么差!
3、一个不算问题的小问题
上个季度的解读中,财哥只说了下一个小问题,就是腾讯的扣扣用户又开启滑坡的趋势
而本季度,扣扣用户继续滑坡,本季度总用户数为5.58亿,环比减少了0.13亿人
之所以财哥说这是个小问题,原因在于:扣扣这个程序已经不是腾讯核心用户的主站,已经被维信给替代了,扣扣的当前最大的任务,是环比流失的趋势能够尽可能的缓慢
因此,从这个角度上来看,虽然本季度扣扣用户也在流失,不是比上个季度流失速度慢了一倍,上个季度流失是0.26亿,本季度是流失0.13亿,刚好速度慢了一倍!!!
因此,扣扣方面这个小问题,反而超出了财哥预期!!!!
综上分析,上个季度财哥发现腾讯的三个问题,本季度都完美解决了,因此,抛开乐观因素来看,财哥觉得,至少腾讯接下来的股价,不会再跟9月-11月份那么低迷!!
二、本季度透漏的其他消息
本季度发现的一些瑕疵,本季度完美解决了,那本季度有没有新的问题或者瑕疵出现呢?
老实讲,瑕疵没发现,亮点倒是不少,请记住,这不是财哥在吹票,熟悉财哥的人都清楚财哥的为人,不会因为持仓就爱上任何企业,反而,倒因为是持仓股,财哥更喜欢去挑毛病
比如上季度腾讯的财哥,就挑出了上面所说的三个瑕疵!
但本季度,财哥真挑不出个所以然来,本季度腾讯的收入端真的是符合预期,而亮点几乎都是在利润端!!!
①本季度腾讯的毛利率和扣非利润率均创阶段新高!!!
本季度毛利率为49.5%,创了近几年单季的最高纪录!!!
原因在于腾讯之前的战略效果在慢慢体现出来了,比如视频号和小游戏等高毛利率的收入占比提升、比如腾讯将重心从发展空间较少的业务转移至增长潜力更高的业务
这些战略,都提升了总体的毛利率!
在毛利率新高的时候,腾讯的减费还在进行当中,毛利率提升叠加费用下降,本季度的扣非利润率自然也创新高!!!
也正是因为扣非利润率的新高,本季度腾讯的扣非利润达到惊人的39%增长率!
展望后市,财哥觉得未来几个季度腾讯的毛利率和扣非利润率还会维持高位,原因在于高毛利率的产品依然还在起步初期,同时腾讯的管理费用还会继续压缩!
②为啥连续几个季度不派实物股票了?
这段时间,比较火的讨论是腾讯本季度会不会派息,是派快手还是拼多多?
结果,财报出来后,依然明确了本季度不会有派息行为!
财哥觉得这是属于正常的,原因在于现金流量表!
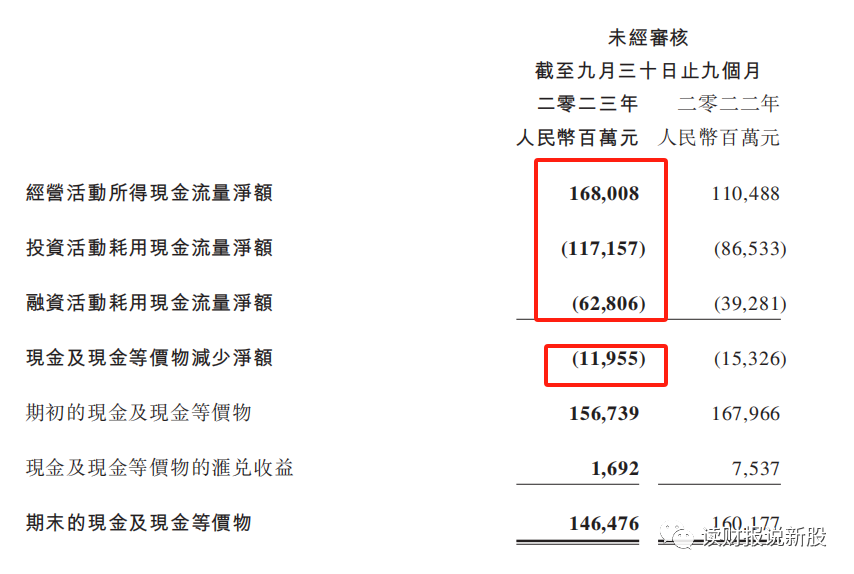
如上图,虽然今年这九个月以来,腾讯的主营现金流入了1680亿。这个指标比净利润好用太多了,代表三个季度腾讯真金白金的赚了1680亿的
但是,架不住投资用去了1171亿和筹资用去了628亿(628亿大部分都是回购用去的钱)
也就是说,今年三个季度以来,腾讯存在119亿的现金缺口,目前腾讯的净现金仅为365亿,在可预见的未来,腾讯还会继续回购,因此,腾讯的现金压力还是很大的
如果都用来派息了,腾讯的投资收益就会减少,现金压力会更加大!!!
因此,财哥觉得只要回购还一直在,实物股票派息的概率比较低了!
........
免责声明:上述内容仅代表发帖人个人观点,不构成本平台的任何投资建议。
- 马莲·2023-11-161点赞举报
- 超越666888·2023-11-16阅点赞举报
- 274434d·2023-11-16y点赞举报
- 竺正明·2023-11-16888点赞举报