


恩智浦:预计全年表现持平
$恩智浦(NXPI)$ 这只股票在我的观察名单里面躺很久了,我一直都在观望,直到目前还没有下手。看到他又发财报了,就再来细细研究,看看能不能抓到什么机遇。
恩智浦半导体(NXP Semiconductors)是一家全球领先的半导体公司,总部位于荷兰。提供广泛的半导体解决方案,应用于汽车、工业、物联网(IoT)和移动通信等领域。恩智浦的产品范围涵盖微控制器、传感器、射频设备、安全芯片和汽车电子组件等。
作为一家专注于创新和可持续性发展的公司,恩智浦在汽车领域占据重要地位。其汽车电子产品包括车身电子、驾驶辅助系统、娱乐和信息系统,以及先进的驾驶员辅助系统。起初他们是飞利浦(Philips)的半导体部门,后来在2006年独立成为一家独立的企业,正式命名为恩智浦。
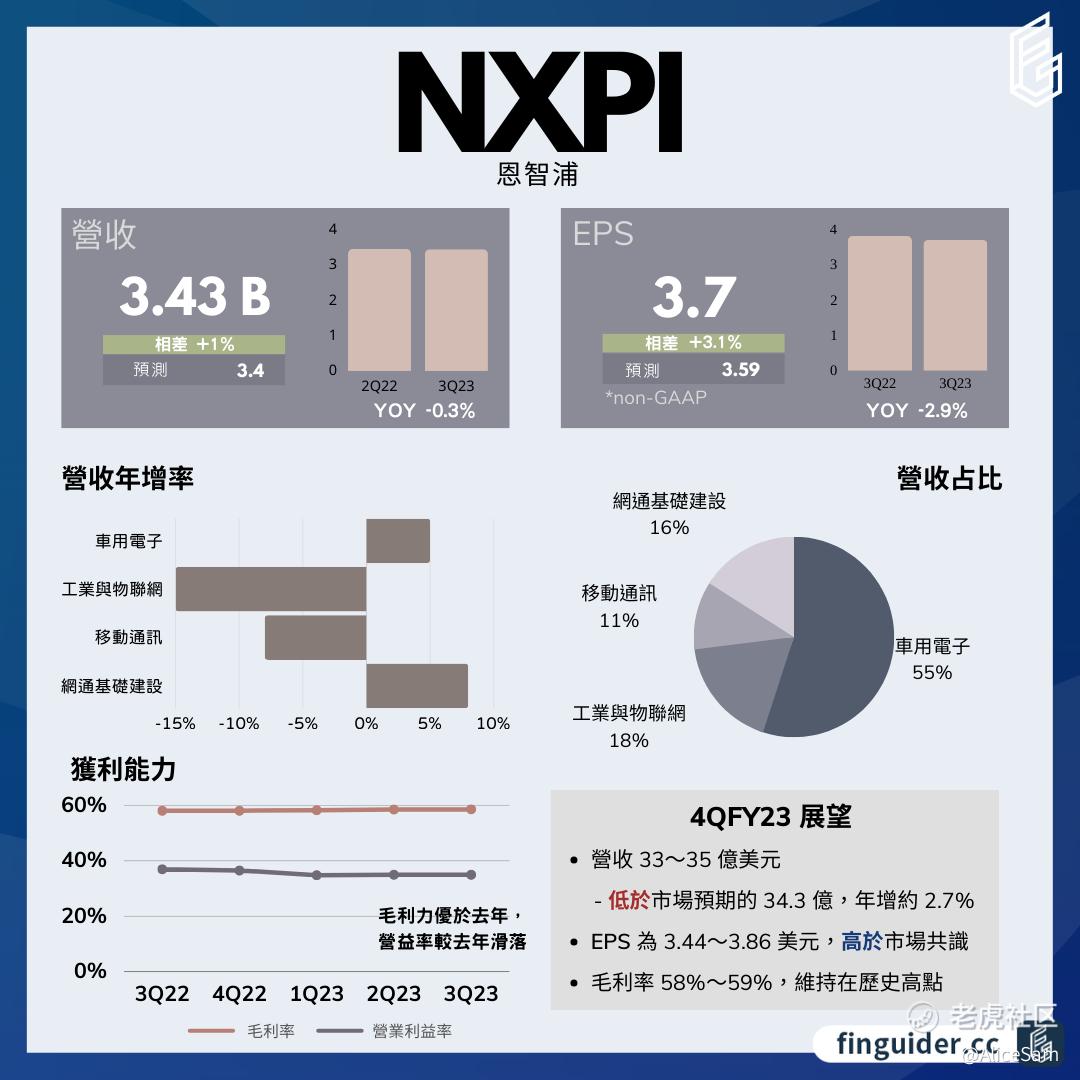
我是一个莫的感情的搬运工,上面这个图,是Finguider的大神呕心沥血整理的财报总结神图,看图源水印,喝水莫忘挖井人,谢谢大神先。 从上图可见,恩智浦(NXP Semiconductors)这次的业绩,虽然谈不上多么惊艳,但还是非常不错的,不知道为什么管理层那么谦虚,说预计全年表现平平 [惊讶] [疑问]
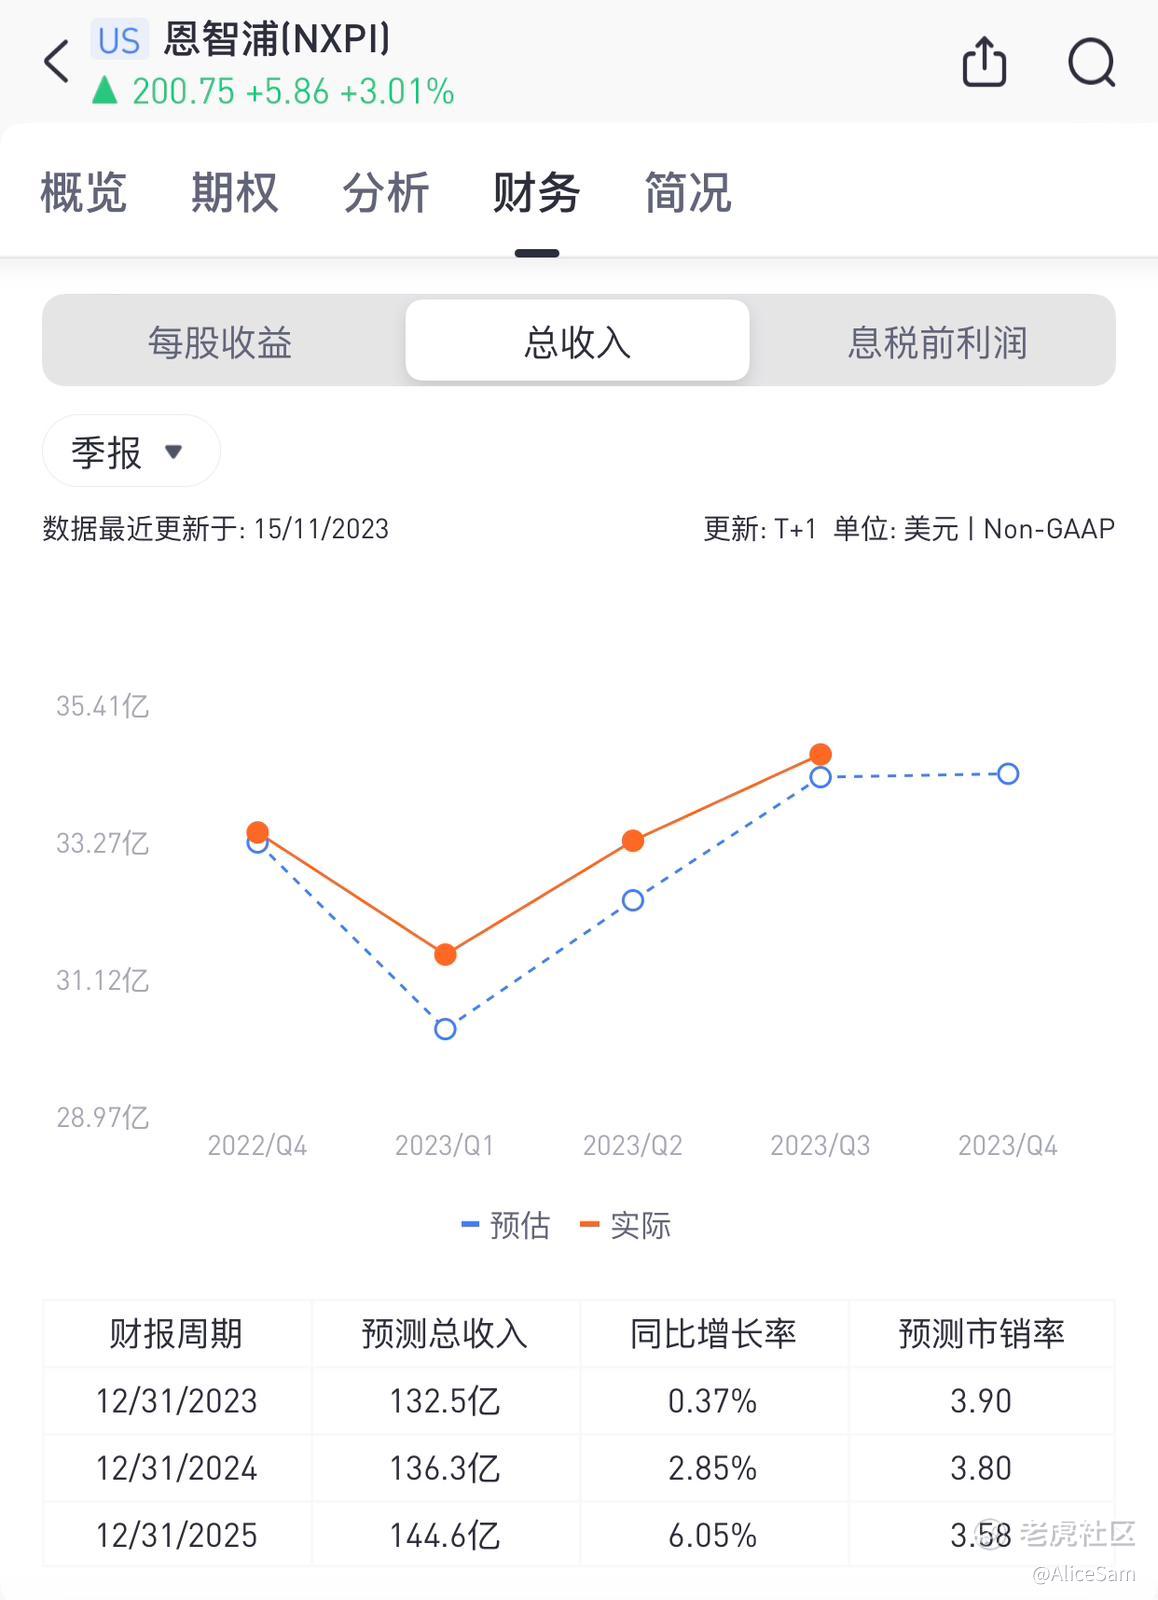
我先看看他们的总营收: Q3 营收为 34.34 亿美元,较去年同期微降0.3%,但超过分析师预期的 34.01 亿美元。这个业绩,已经算是非常不错了啊,连续几个季度都是超过预期了,还要什么自行车啊。[贱笑]
再看看他们的这个财报季的每股收益EPS,公布出来的 每股收益数据为 3.7 美元,同比下降2.9%,但高于预期的 3.59 美元。也是连续几个季度都击败预期了,这还不满意,这是在凡尔赛吗? [你懂的]
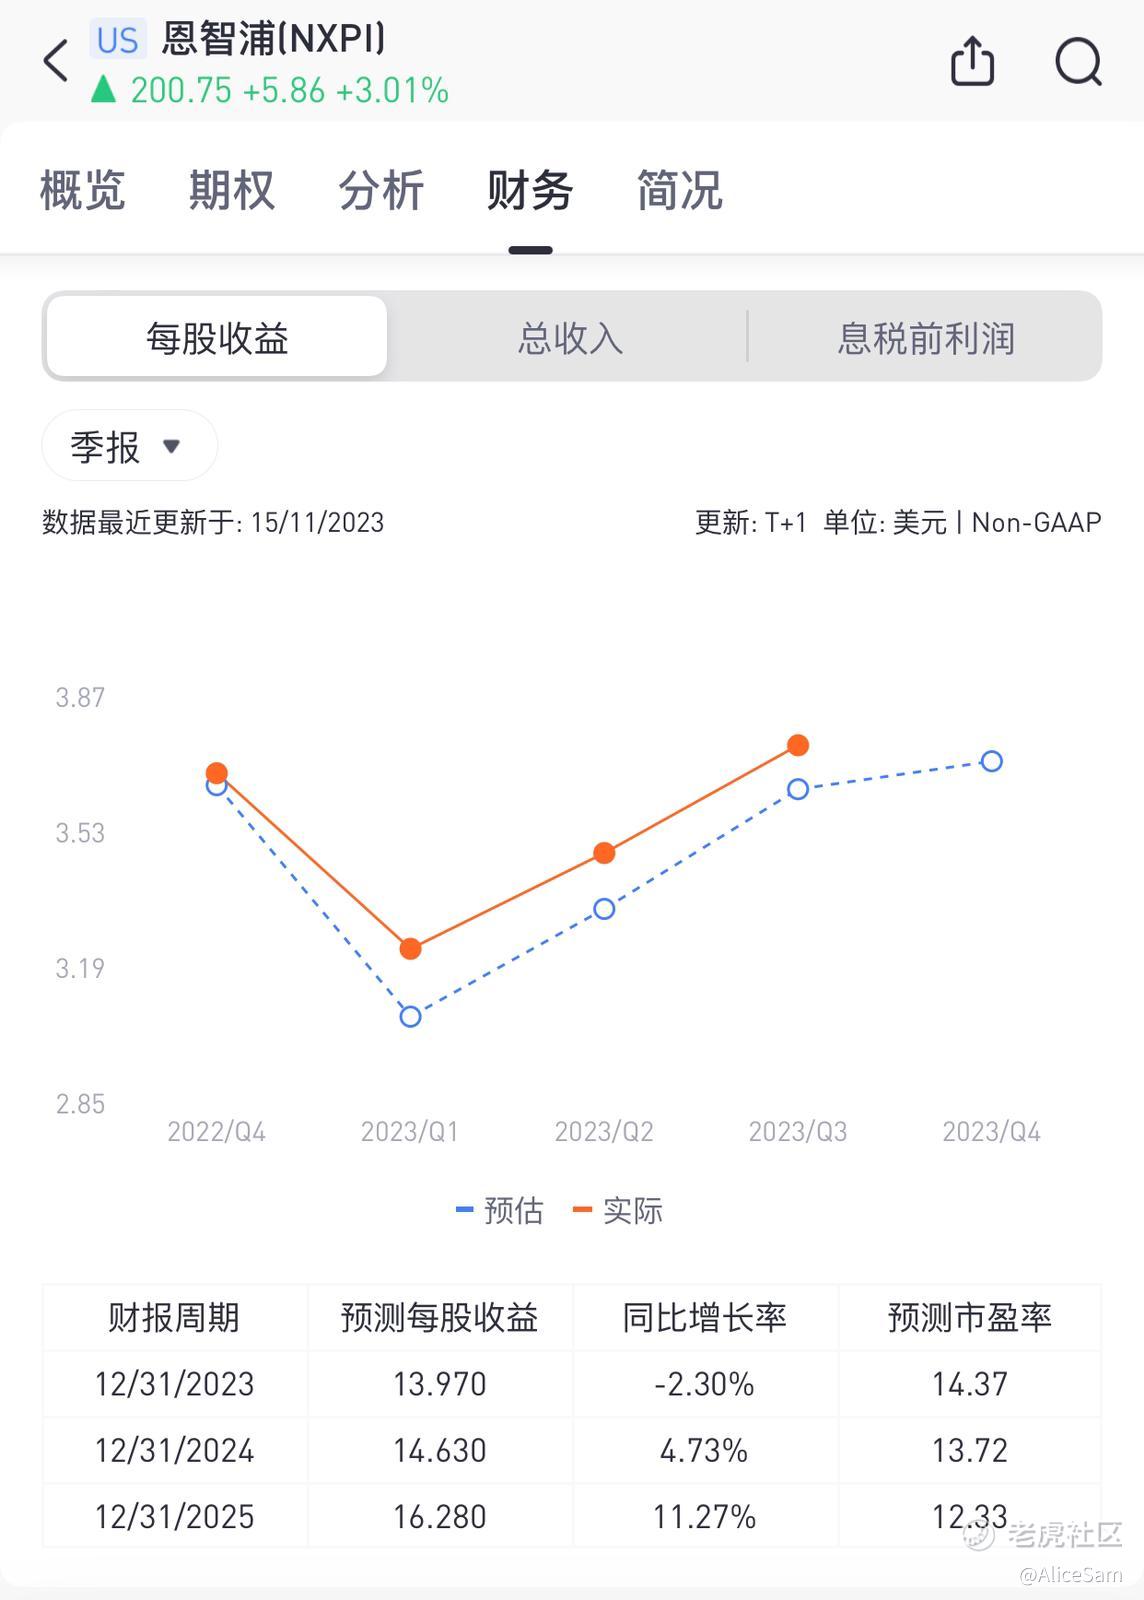
看看利润也是,这次公布出来的毛利率达到历史新高,为 58.5%,较去年同期增加0.5个百分点。这表明公司在保持高利润能力方面取得了成功。营业利益率 为 35%,略低于财测中点的 35.3%,以及去年同期的 36.9%。公司将上涨的成本转嫁给客户,以保护利润。这还算表现持平吗? 你怕是对表现持平这个词语有什么误解吧?
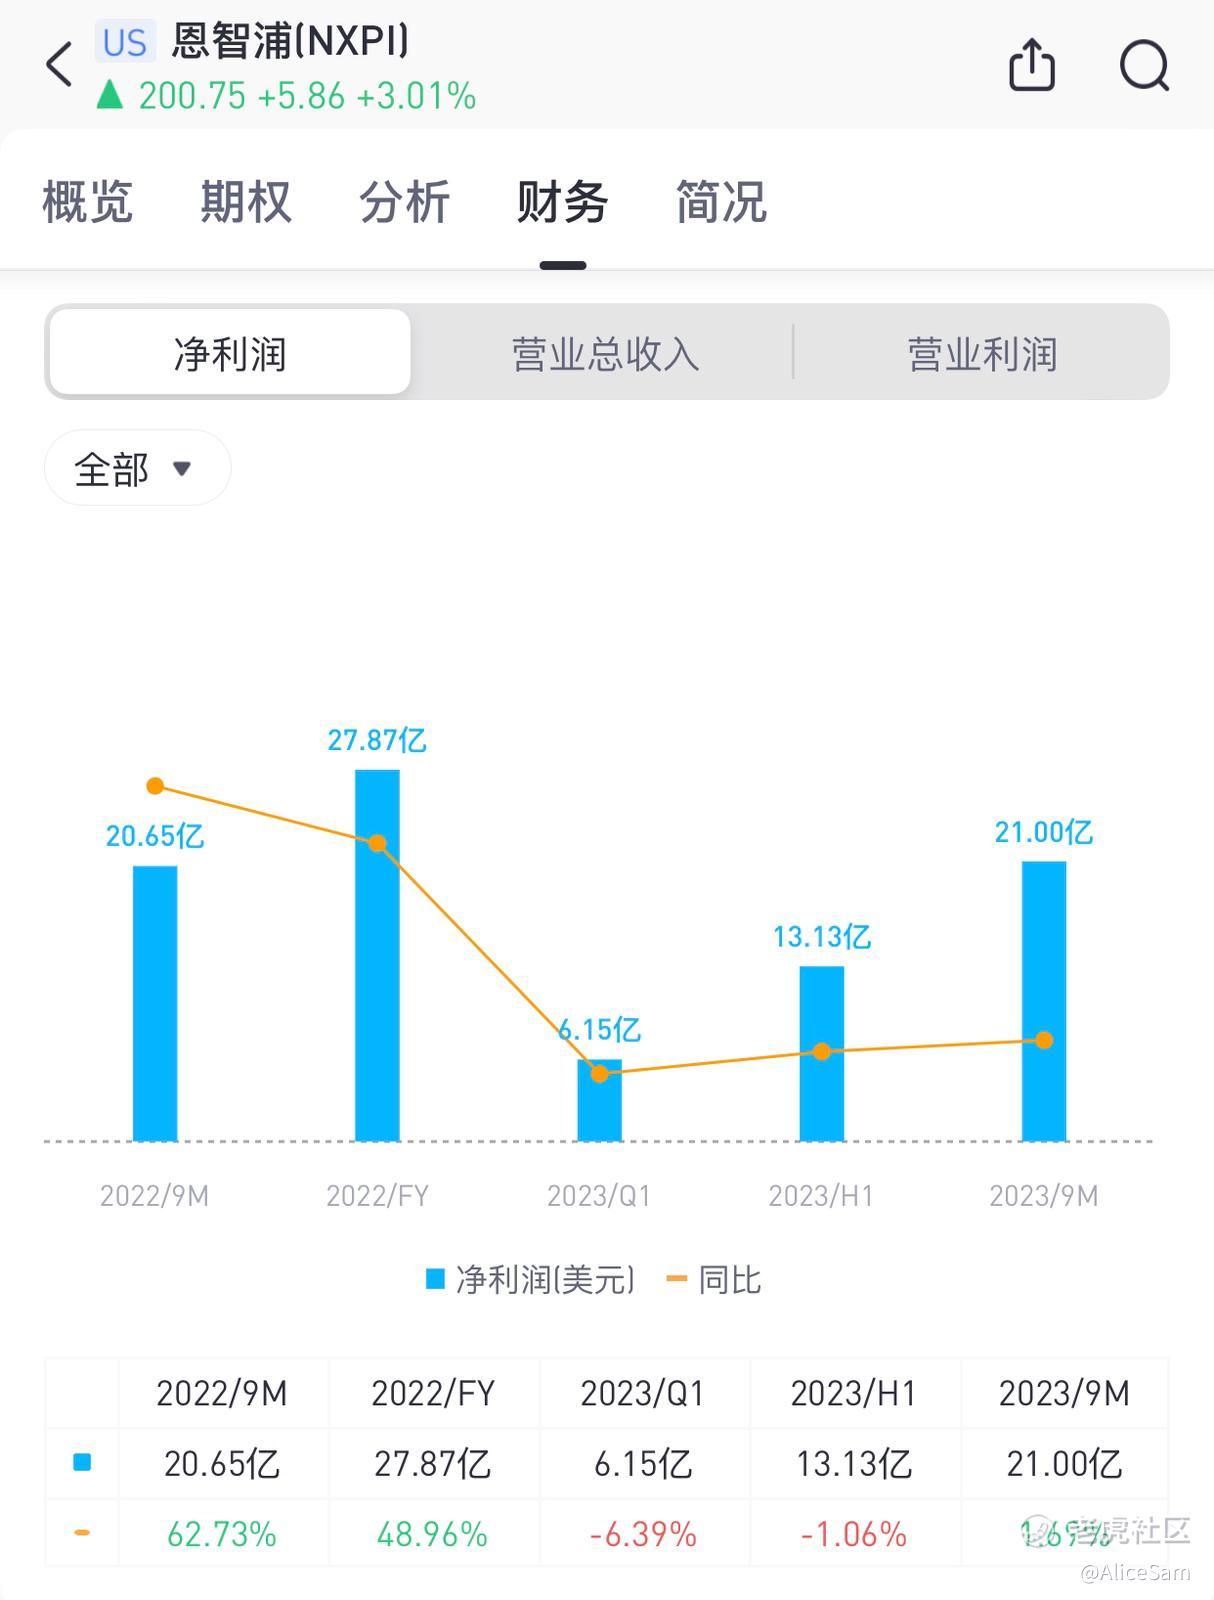
最后看看他们这个财报季的业务表现, 车用电子业务依然是恩智浦的主要推动力,占比55%,年增5%、季增1%。其他业务中,网通基础建设年增8%,而移动通讯和工业与物联网则分别年减-15%和-8%。
按他们公司的业务细分一下啊,列举法看看一项一项的表现如何。
首先是车用电子, 营收达 18.91 亿美元,年增5%,创历史新高,尽管增速较之前几季稍有放缓。
然后是网通基础建设: 营收增长8%,表现也是良好。
还有移动通讯和工业与物联网,就这个项目弱了一点, 分别年减-15%和-8%,但相较上一季均呈季增长,特别是移动通讯季增长高达33%。
当然,这种工厂的库存数据也是非常关键,恩智浦的库存天数(DIO) 下降至134天,结束了连续6季上升的趋势,但仍高出公司对2021-2024年平均预期的41%。这意味着公司仍然面临库存去化的挑战。
最后看看他们管理层述说的未来展望与发展,Q4 预计 营收将在 33-35 亿美元之间,年增约2.7%,略低于市场共识的 34.3 亿。这是非常保守的一个展望,不画大饼。
业务发展方面,他们公司高层表示,除网通基础建设外,其余三项业务表现优于预期。CEO指出,2023全年营收预计将与2022年大致持平(年增约0.4%),在市场环境充满挑战的情况下表现稳健。这个也算是非常务实了。
他们也公布了公司战略,计划成立合资企业推动 RISC-V 在全球的采用,并在德国成立合资企业提供先进的半导体制造服务,加强在欧洲的研发。如果这个战略得以成功实施,那是妥妥的一个大利好。
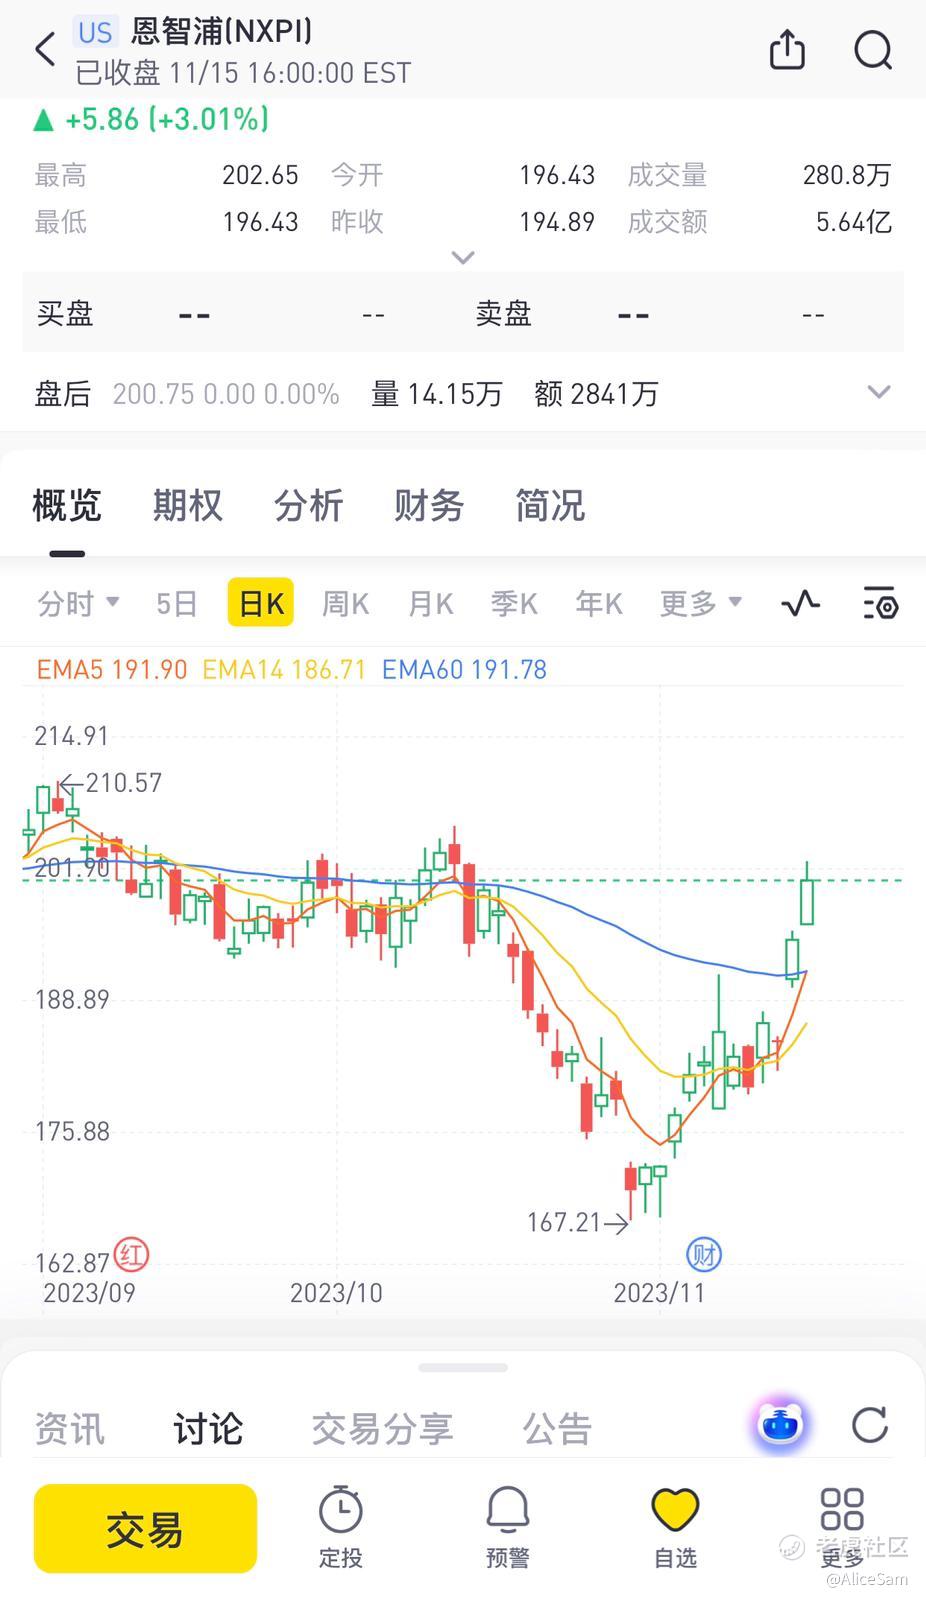
市场还是非常公平的,哪怕他们多么谦虚的说预计全年表现平平,但实际业绩排出来在那里,群众的眼睛是雪亮的,他们的股票还是在稳步的上涨的。已经从167的低谷,快速的爬了出来,走了一个漂亮的V字形。 可惜我没有上车。
今天也是努力学习的一天,Mark一下。
免责声明:上述内容仅代表发帖人个人观点,不构成本平台的任何投资建议。
毛利率为 58.5%,这赚钱能力,堪比印钞机,我很喜欢
如此的经济大环境,能有如此的表现已经很不错了
感谢此帖,让我更清楚了解了恩智浦的业务表现。
这公司的基本面还是很不错的
K线给人的感觉已经站上了均线