


有道广告业务凭什么会爆发?
作为一家教育科技公司,有道在学习服务和智能硬件方面的龙头形象早已深入人心,然对于有道的广告业务,知之者甚少。
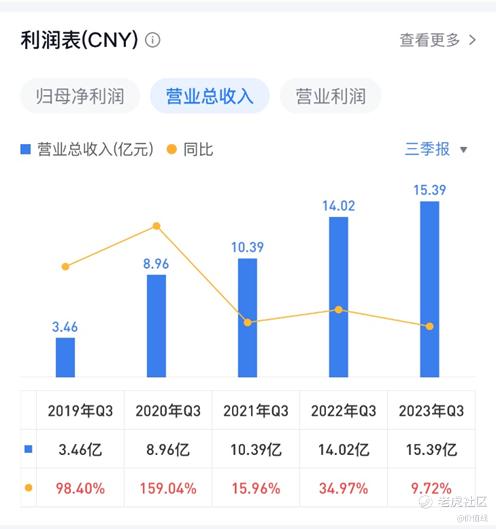
近日,有道发布了最新的第三季度财报。数据显示,三季度公司实现净收入15亿元,同比增长9.7%,继今年二季度后继续保持单季度正增长态势。
教育赛道洗牌后业绩依旧稳健
分业务来看,广告业务成有道业务的最大黑马,三季度录得3.4亿,创历史新高。作为公司营收第二大贡献者,去年四季度至今年三季度,广告净收入连续四个季度同比增速超50%。今年二季度以来,广告净收入更是连续两个季度增幅达到100%左右,几乎跑赢了整个互联网大厂,大超预期。
公司的学习服务三季度创造9.508亿元营收,同比增长7%。其中,STEAM编程课程三季度营收增长超30%。
学习服务包括面向K9人群的围棋、思维、编程、科学、音乐等兴趣素养课,高中全科备考规划课,以及面向成人的四六级、考研、兴趣技能课等。
智能硬件业务三季度营收2.519亿元,同比有所下降,不过这也是客观原因导致的,公司优化了部分投资回报率较低的营销渠道,CEO周枫在财报会上表示,公司将继续进行(智能设备)渠道优化工作,这一细分市场的优化可能在今年底前结束。
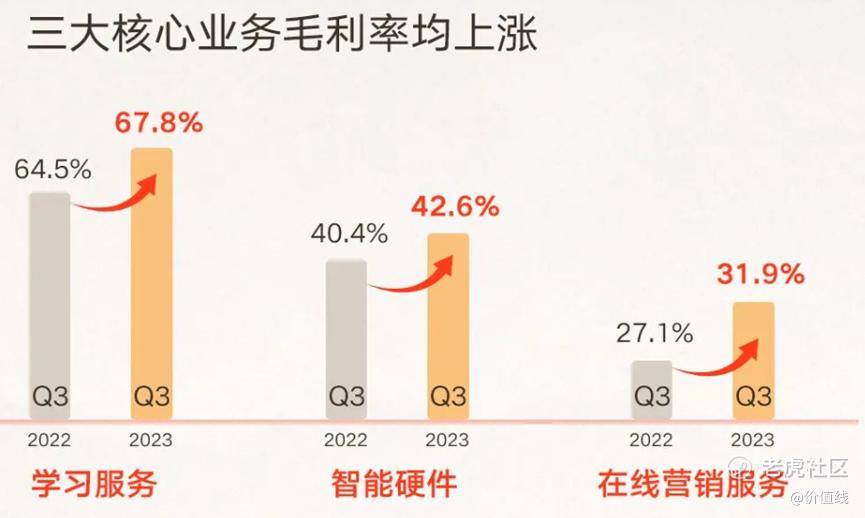
从经营效率上来看,公司三大核心业务的毛利率在本季度均进一步提升。
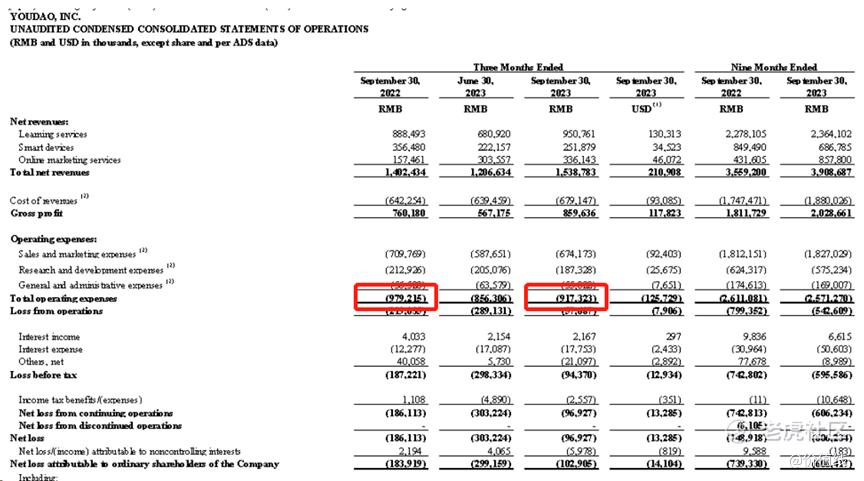
支出方面,网易有道三季度的总运营费用9.173亿元,同比减少6%;运营损失5770万元,同比收窄73.7%。
另外,截至2023年9月30日,公司已根据股份回购计划在公开市场累计回购约360万股美国存托股,总金额约1830万美元。
长期主义基因或是业绩增长的底层逻辑
财报显示有道的广告业务增长非常强劲。那么问题来了,有道广告业务究竟是昙花一线,还是具备可持续性,其发展的内在逻辑是什么?个人认为,目前资本市场显然没有看清并重视这块业务,也没有理解有道广告业务的底层逻辑,存在较大的预期差。
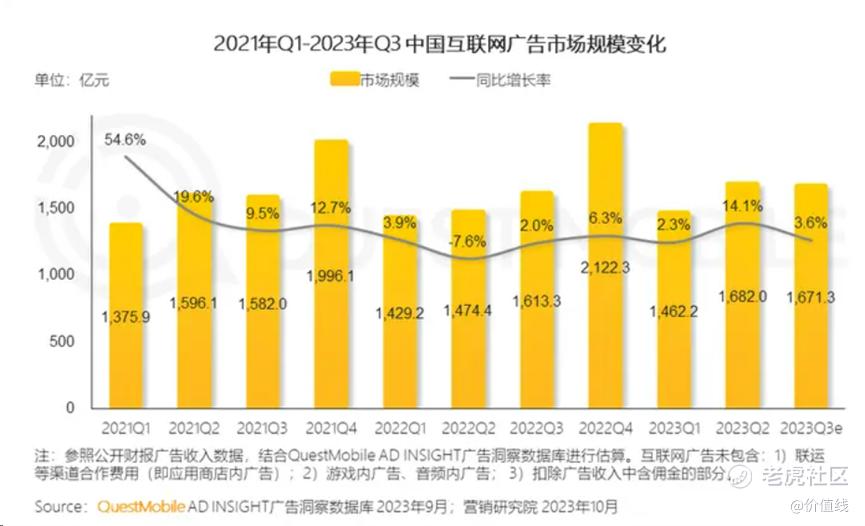
一般说来,广告业务的增减,与整个经济环境和和社会消费有着最直接的关系。但熟悉这行的朋友都能清晰感受到,今年弱复苏的背景下,广告业务其实并不太好做。根据QuestMobile数据,互联网广告市场2023Q3仅同比增长3.6%。
在我看来,有道广告能够持续高速增长,源自这家公司对“长线运营”的坚持。其实有道广告业务最早脱胎于网易的搜索业务,算下来已经差不多要有17年了,比学习服务时间还长。有道显然延续了网易的长期主义基因,不跟随风口,也能抓住别人抓不住的机会,通过持续打磨自身的产品体系且不断迭代升级保持竞争优势,且从来不把鸡蛋放到一个篮子里。
这方面从有道的智能硬件业务也能得以印证。很多人觉得硬件是慢生意,互联网是快生意,两者是矛盾体,互联网公司做不好硬件。但事实上是,有道这家教育科技公司硬是做到了ai+软件+硬件的全链条,且目前来看硬件生意做的还不错,不仅获得了不错的市场口碑,也成为AI时代大模型的重要入口。
虽然这几个季度智能硬件的数据有所下滑,但多少是行业因素使然,9月前,整个消费电子大环境其实并不好;且从财报可以看到,在行业调整之际,公司也在做渠道优化,清理了ROI低的营销渠道,这也对硬件业务营收造成不少影响。
公司预计渠道优化将会在年底前完成,如果按照公司口径顺利的话,预计明年一季度数据上会有回升的表现。
这里要强调的是,真正支撑有道智能硬件业务发展的是公司长期以来对产品力的打磨。据我了解到,目前不少指标方面,有道产品力依旧保持行业领先。今年三季度,有道词典笔及听力宝推出的新品受到用户欢迎,带动智能硬件Sell Out金额同比增长了10%以上。此外,语法精讲、虚拟人口语教练等LLM功能的推出,提升了用户的使用频率。例如,词典笔X6 Pro推出至三季末,使用频率比其他有道词典笔高约40%。
所以说,在硬件业务表现不佳的情况下,有道整体仍能持续增长,毛利更是全面提升,这种长期主义投入扮演着重要角色。
AI技术沉淀成就增长引擎
从传统搜索广告迭代到如今的AI广告,在这个“被投资者遗忘的赛道”,有道通过AI技术,推动业务高速增长。
有道电话会议也证实了AI对广告业务的拉动的说法。自去年底,广告平台便开始应用RTA,经过持续完善,得到了客户和合作伙伴的认可。RTA应用比例也在不断增加,三季度RTA转化率总体提升了3-4倍。
从行业来看,RTA技术策略能力升级带动文娱行业三季度广告净收入同比增长150%以上。此外,暑期是此类广告主重要的推广季节,也推高了有道广告的业绩。
实际上,目前AI赋能广告业务盈利已成为行业共识,不仅能降本增效,还能精准定位,个性化营销,这里就不展开来说了。但从广告这几个季度的表现来看有道持续在做ai是有迹可循的。
从7月推出全国首个教育大模型——子曰大模型到近期的全球首个虚拟人口语私教Hi Echo,有道AI矩阵也在持续迭代升级。
据了解,Hi Echo App端于今年10月首次上线,迄今为止表现出色。用户对Hi Echo的自由对话、八种场景和68种话题的选择的评价非常积极,如有特定话题需求,也可自由定制对话场景。并且,用户普遍称赞对话后生成的评价报告在改善发音和语法等方面提供了极大的帮助,下一个迭代版本预计年底发布。
与其它公司盲目烧钱追大模型风口不同,有道从一开始就是以终为始去做大模型,且在投入过程中注意控费(三季度营业费用在营收增长情况下同比降低)、不过度追求规模,而是场景为先,率先落地软硬件,这种路径带来的是极强的目标感和确定性。
另一层面,搭载大模型的智能硬件产品如词典笔X6 Pro等备受市场欢迎,双11销量获得京东、天猫、抖音多平台单品销售额第一,再次证明了AI对有道业务线的赋能是全方位的。
最后,回归最初的思考维度,有道广告业务的爆发并非偶然,而是公司长期主义积淀的产物,个人判断这块业务是有持续性的,值得大家重视。
另一层面,市场显然对有道还是有所顾虑的,如竞争激烈的硬件赛道明年一季度拐点能否如期显现、大模型商业化闭环何时落地等等。但我想说的是,在这个浮躁的资本市场,所有能慢下来、有着长期思维的公司都值得高看一眼。
免责声明:上述内容仅代表发帖人个人观点,不构成本平台的任何投资建议。
我喜欢丁磊相信丁磊,所以我相信网易
三季度公司实现净收入15亿元,同比增长9.7%,这样的环境能有这样的数据很不错了
有道词典就是以前读书的时候天天都要用的东西
这个股票除了走势不好,其余的一切都很好
很看好教育赛道,赚钱能力是真的好