


观望一下沃尔玛
女人总是经常去超市的,我家附近有大型超市FairPrice,也有小型一点的Prime Supermarket,还有非常亲民的升崧超市,我每周都要去采购的。但心里还是最怀念以前在娘家做姑娘的时候,经常去的沃尔玛,那时候只觉得里面的冷气好吹,里面的东西好吃,才没有想什么 $沃尔玛(WMT)$股票多少钱一股呢 。
现在大了,涉足股票了,才去学习这些,才知道沃尔玛(Walmart)是全球知名的跨国零售巨头,是世界上最大的零售公司之一,沃尔玛在超市、百货、折扣店等多个零售领域拥有广泛的业务。就是说,地球上已经没有几个比他们的规模还要大的超市了。
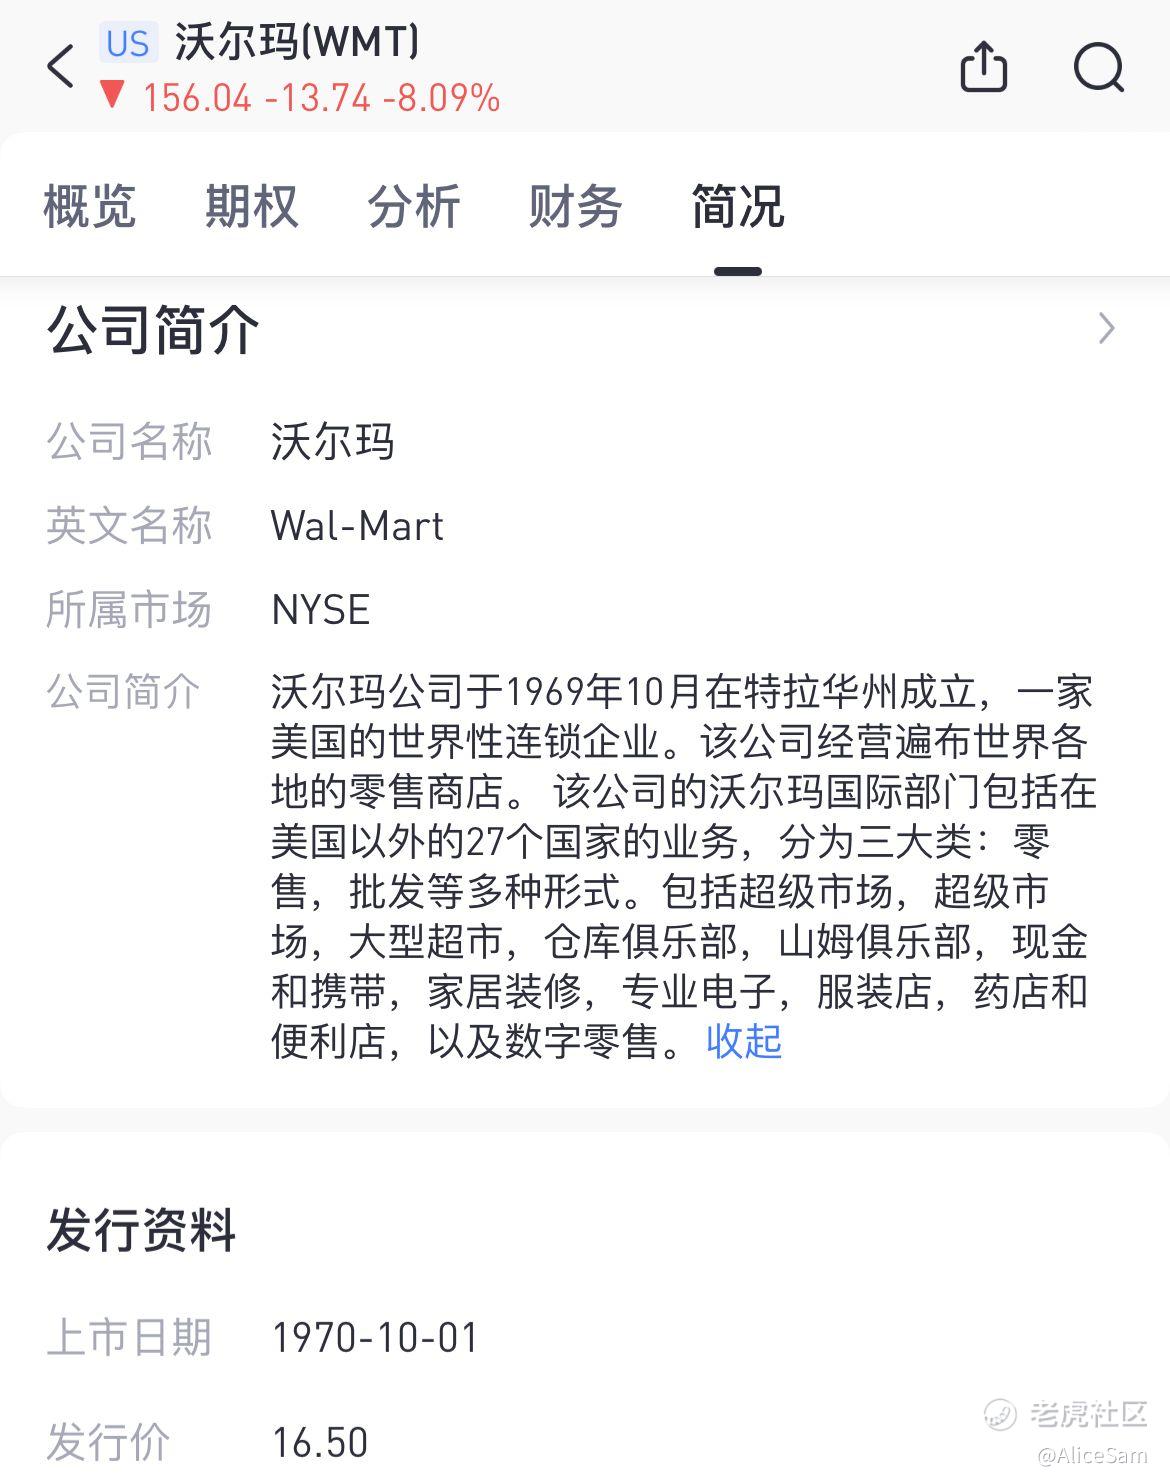
以“低价销售、高效运营”为核心理念,以其大规模的采购和供应链管理系统而闻名,这使得它能够在全球范围内获得大量商品,从而保持低价策略。公司还推出了自有品牌,并在线上零售领域取得了重要进展,通过沃尔玛网站和移动应用向顾客提供方便的购物体验。
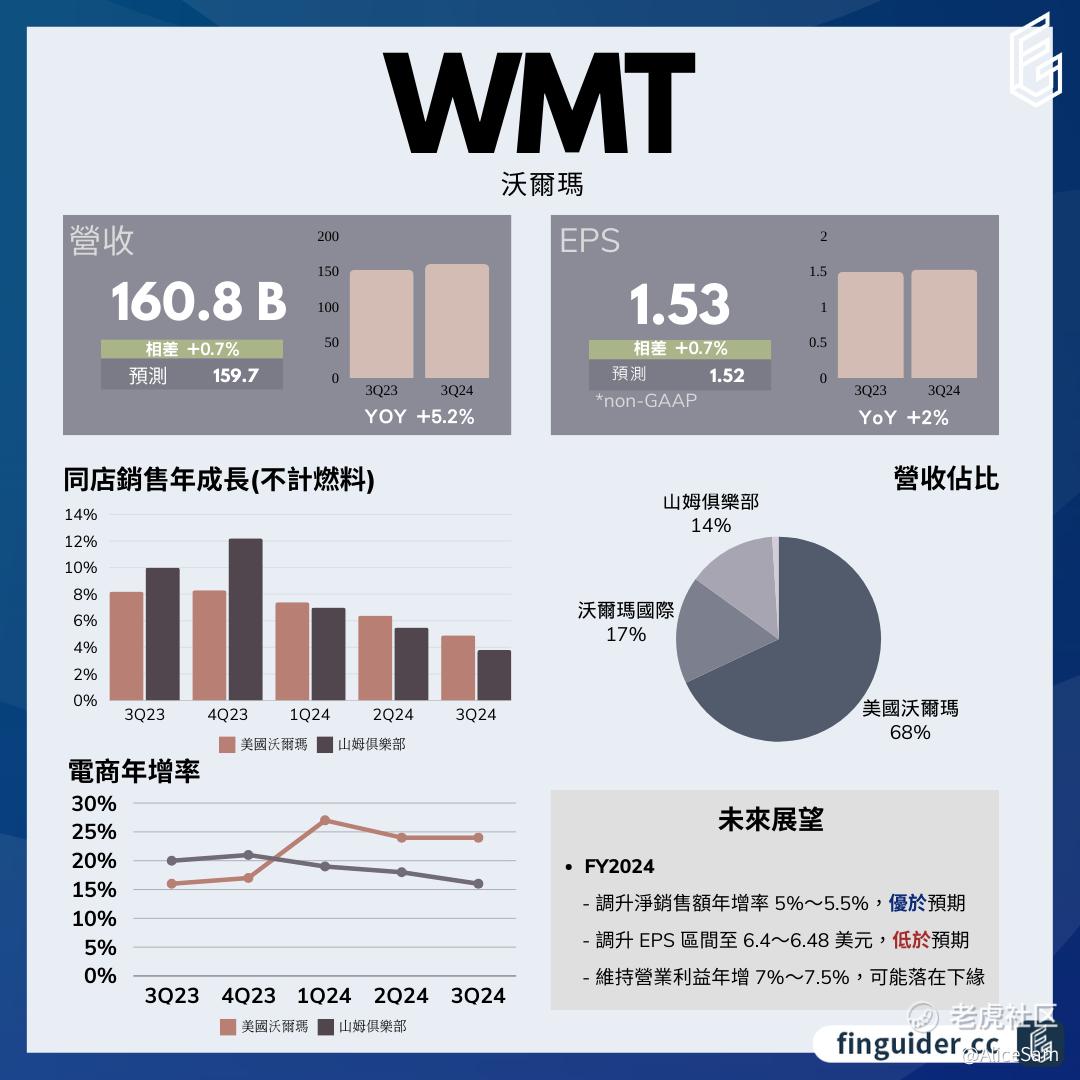
从上面这个非常精炼的财报总结图,可以清楚看出,Walmart(沃尔玛)这次的财报数据,各项数据,都是达标的,一项一项的拆开来看,也是经得起推敲的。
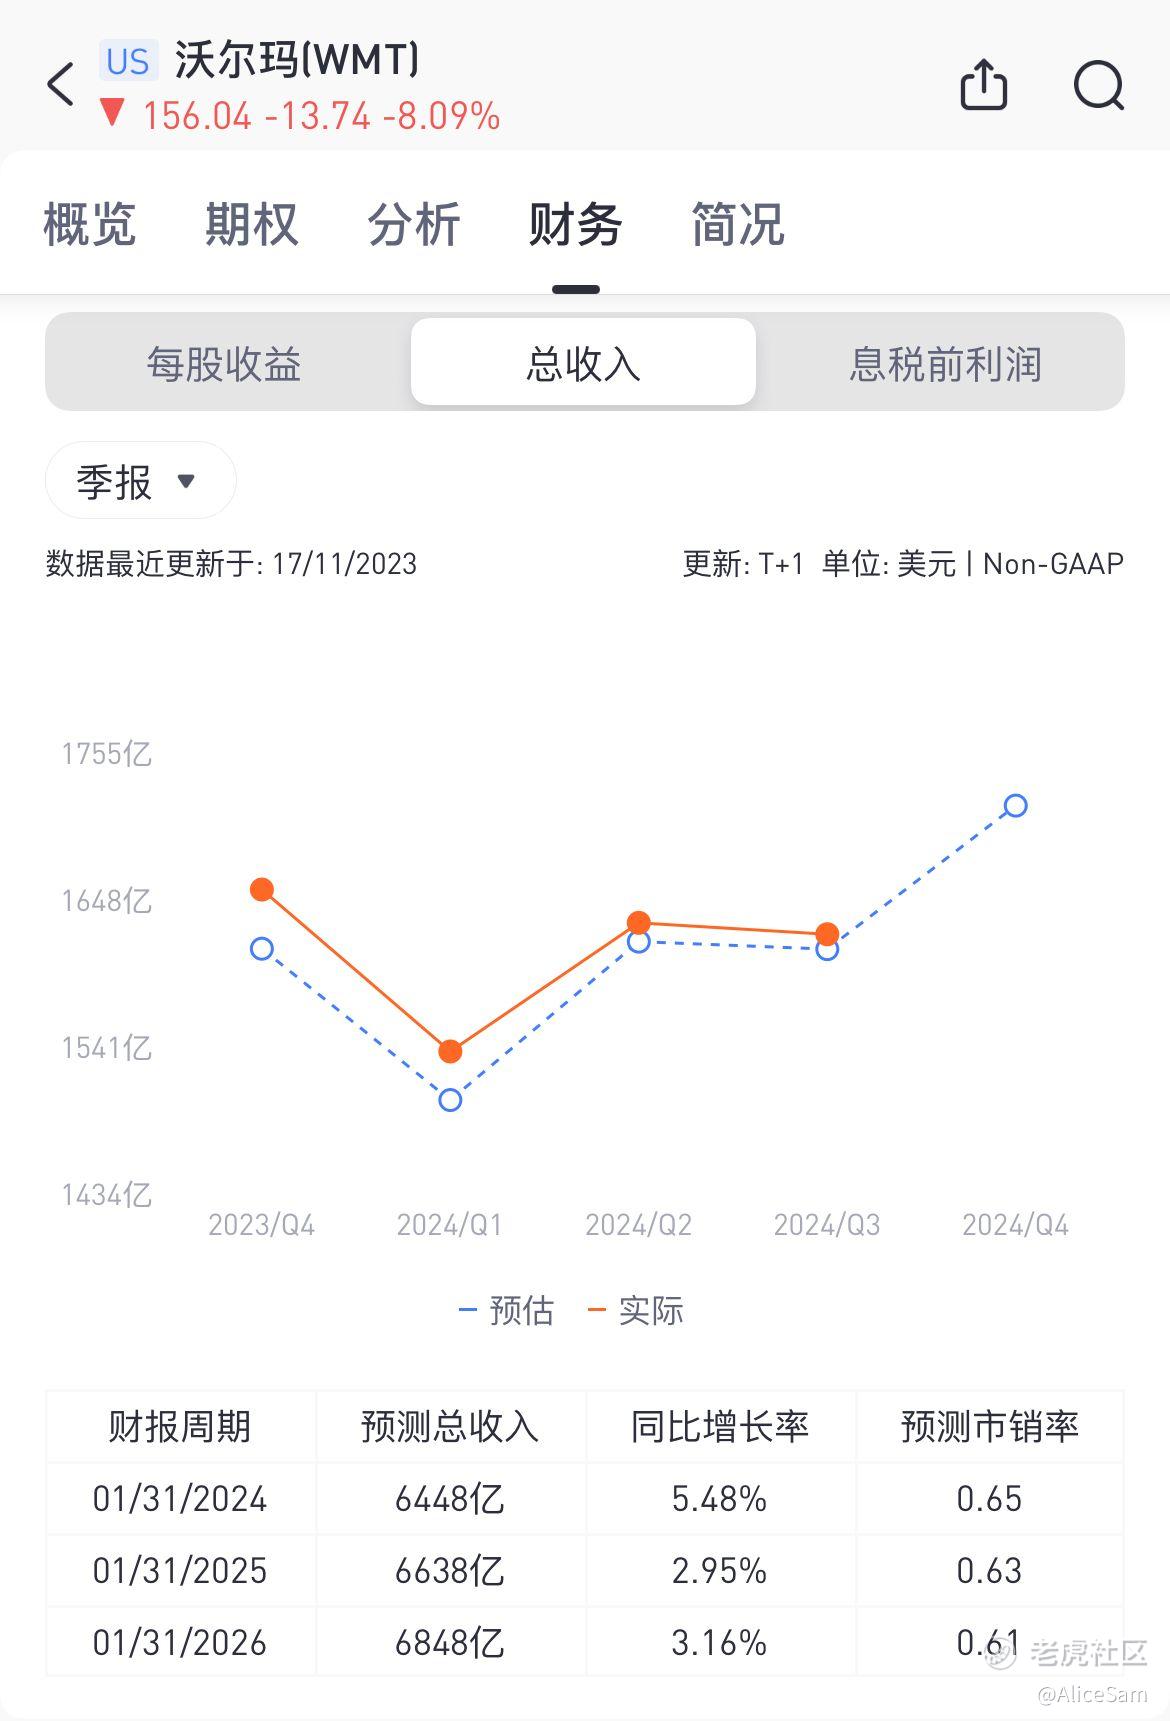
先看总收入, Walmart在这个季度里,各个部门都实现了不错的营收增长,总营收达到1,608亿美元,跟预期数据的1597亿相比,整整高出了10.8个亿。这个营收,同比也是增长5.2%了。算是非常不错了👍。
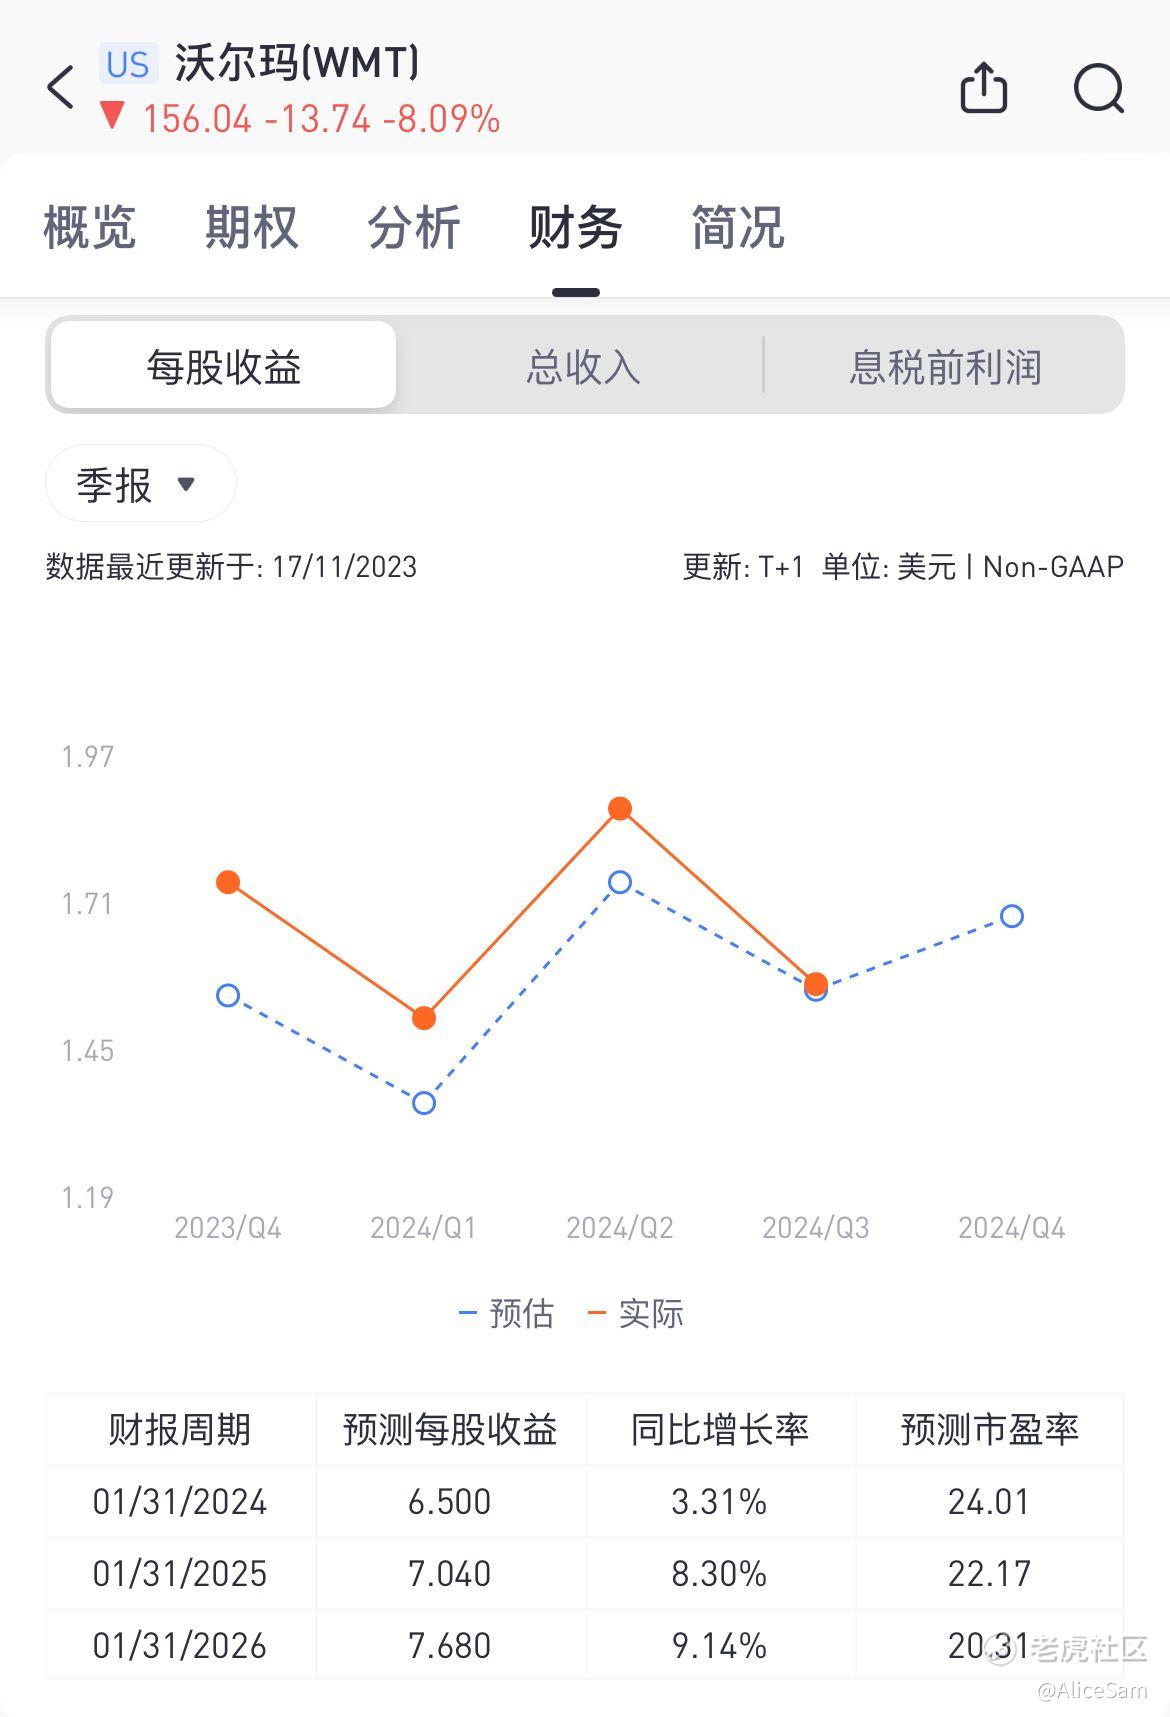
再看看每股收益EPS,这次公布的数据为1.53 美元,稍稍的要优于预期的 1.52 美元。也算不错啦。
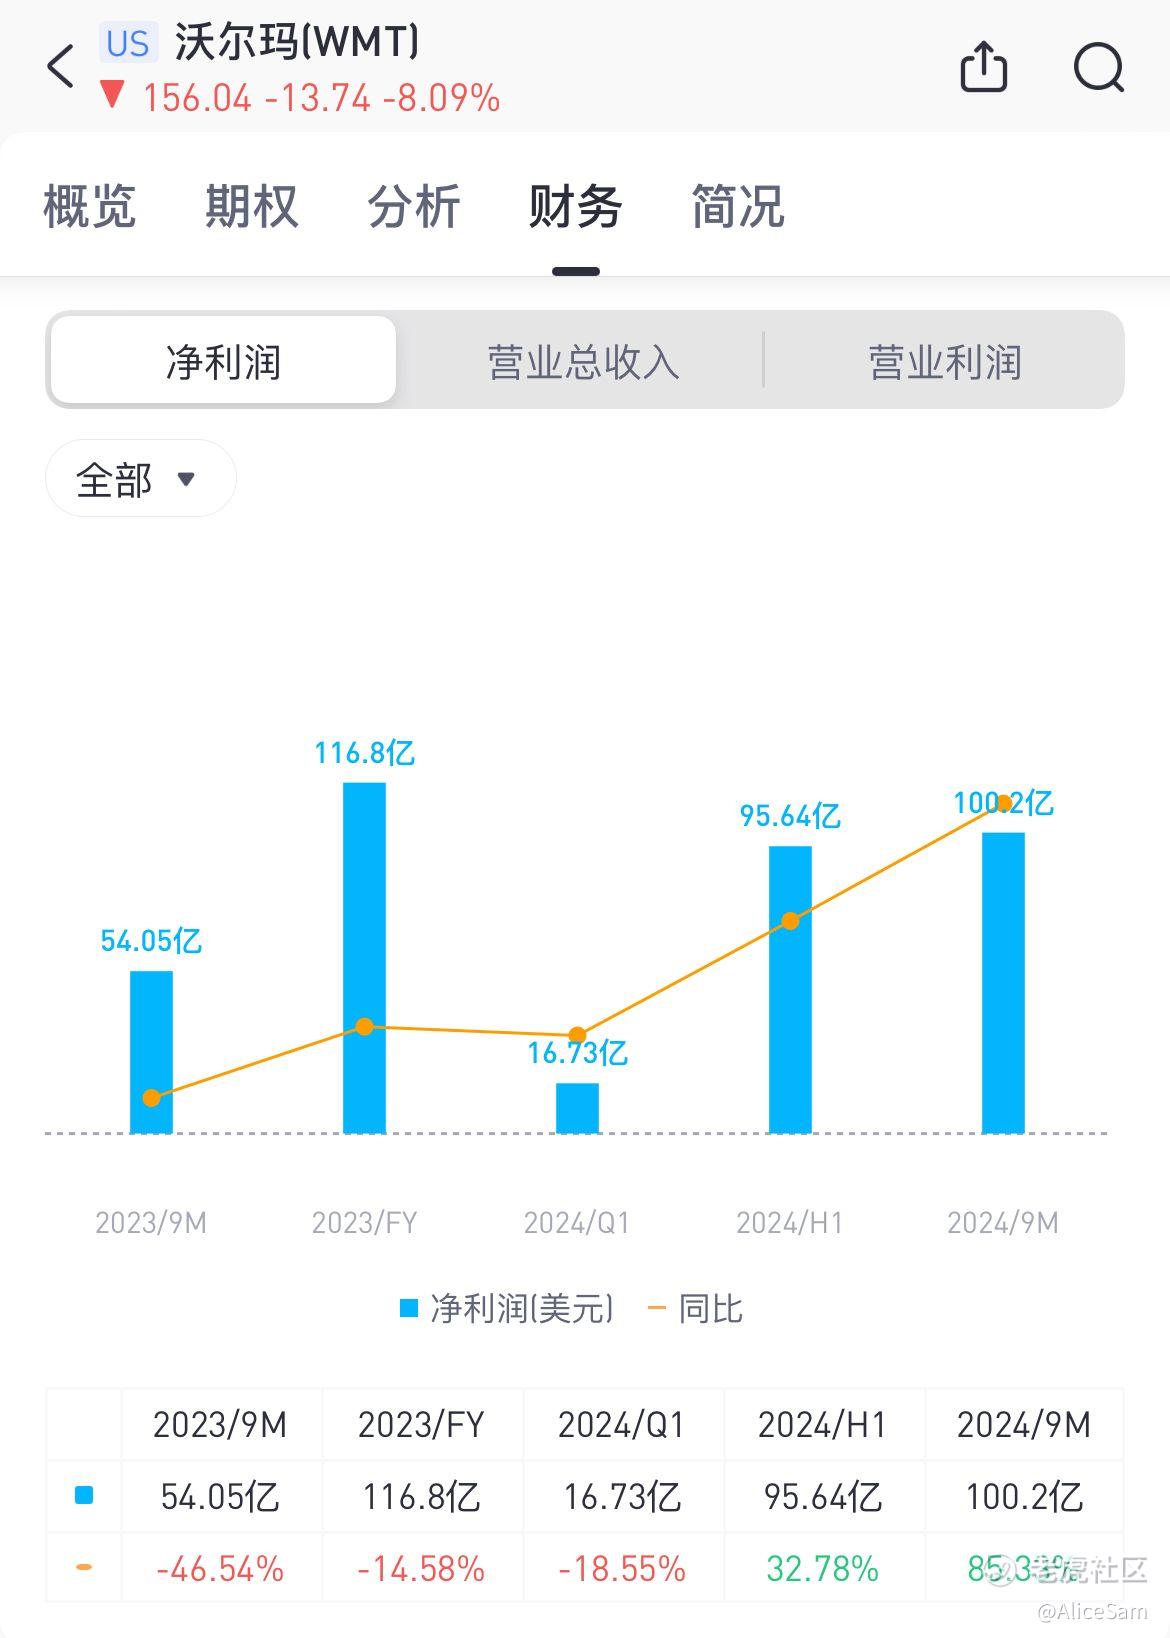
再看看利润,尽管受到不利的产品组合的影响,Q3毛利率提升0.32个百分点至24%。营业利润大增130%,净利从去年同期的亏损18亿美元转为盈利4.53亿美元。美国沃尔玛同店销售额年增率为4.9%,超过市场预期的3.9%。美国沃尔玛的电子商务销售额增长24%,显示出线上和线下业务的同步增长。国际沃尔玛营收年增10.8%,主要由中国和墨西哥推动。尽管印度电商业务的大型促销活动推迟到第四季度,但在印度以外的市场,电商业务的营收和渗透率仍然强劲增长。沃尔玛强调对库存的严格控制,Q3库存较去年同期下滑了-1%。
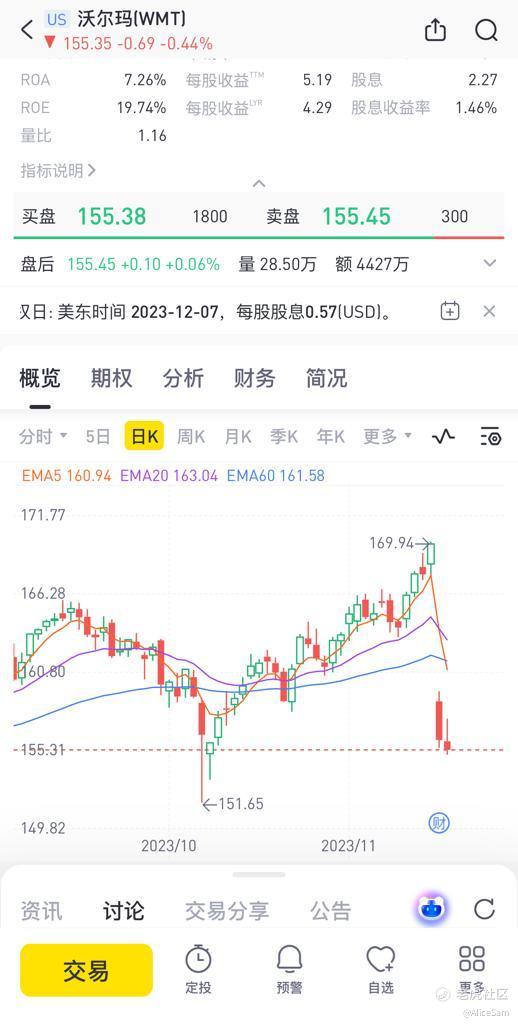
当然,读Walmart这次的财报也是有一些方面要注意的,尽管Walmart提高了全年净销售额和获利展望,但其获利预测未达市场共识,导致盘前股价下挫约-6%。他们的CEO透露,消费动能在10月的最后几周急剧下滑,消费者更加谨慎,等待年底购物季的大型促销活动。这可能对公司在促销活动前的销售量造成一定影响。CEO还提到未来几个月美国可能出现通货紧缩的趋势,但判断通缩的程度还为时过早。
另一个就是他们的营业利润增速放缓了,调整后的营业利润仅年增3%,增速较前几季放缓,未达到公司高层先前设定的目标:“利润增速超越营收”。
目前大家的消费都比较理想一些,大环境不好,赚钱有点辛苦,自然消费者就会积极寻找打折商品,平替等,着也可能冲击利润率,加上高利率和学生贷款重启还款带来的压力。
最后看看他们的展望与预测,Walmart调升了全年净销售额展望,预计年增率为5%~5.5%,EPS预计在6.4~6.48美元。全年展望超过华尔街预期,但市场对于获利预测的未达共识表现出担忧,可能影响未来股价表现。在财报展望中,Walmart强调了电商、广告等利润较高的业务的强劲增长,以及自有品牌在各市场中的市占率提升。
众多分析师对这次的财报非常满意,纷纷给出了强力买进的信号。我觉得目前时机不对,大环境不好,很多每股都在下跌,沃尔玛刚不住这个大环境,也在跌,不怎么敢进场。还是再观望一下吧。
今天也是努力学习的一天,Mark一下。
免责声明:上述内容仅代表发帖人个人观点,不构成本平台的任何投资建议。
低价销售、高效运营的理想狠适合开发占领市场
按道理疫情之后这个赛道很有机会
沃尔玛这走势看着有点不好,我不敢碰
小时候你家里一定很富有