


Zoom木头姐的另一只爱股
昨天我粗略的学习了一下木头姐的一只爱股 $Block(SQ)$ ,今天再来趁热学习一下木头姐的另一只爱股 $Zoom(ZM)$ ,Zoom Video Communications是一家总部位于美国的公司,成立于2011年。以提供在线视频会议和协作工具而闻名,其主要产品是Zoom Meetings。Zoom Meetings允许用户通过互联网轻松举行视频会议、远程协作和在线培训。直观易用的界面、高质量的音视频通信和稳定的服务质量使其在用户中享有盛誉。
在COVID-19大流行期间,Zoom经历了爆炸性增长,全国上下几乎所有的公司和学习机构,都大力使用Zoom开会上课,我追高进场,小小盈利,疫情被控制后,很多公司和机构逐渐回归传统工作方式,我觉得这会影响Zoom的业务。我觉得大势已过,就立马退场了。现在想来,是我短视了啊。[傲娇]
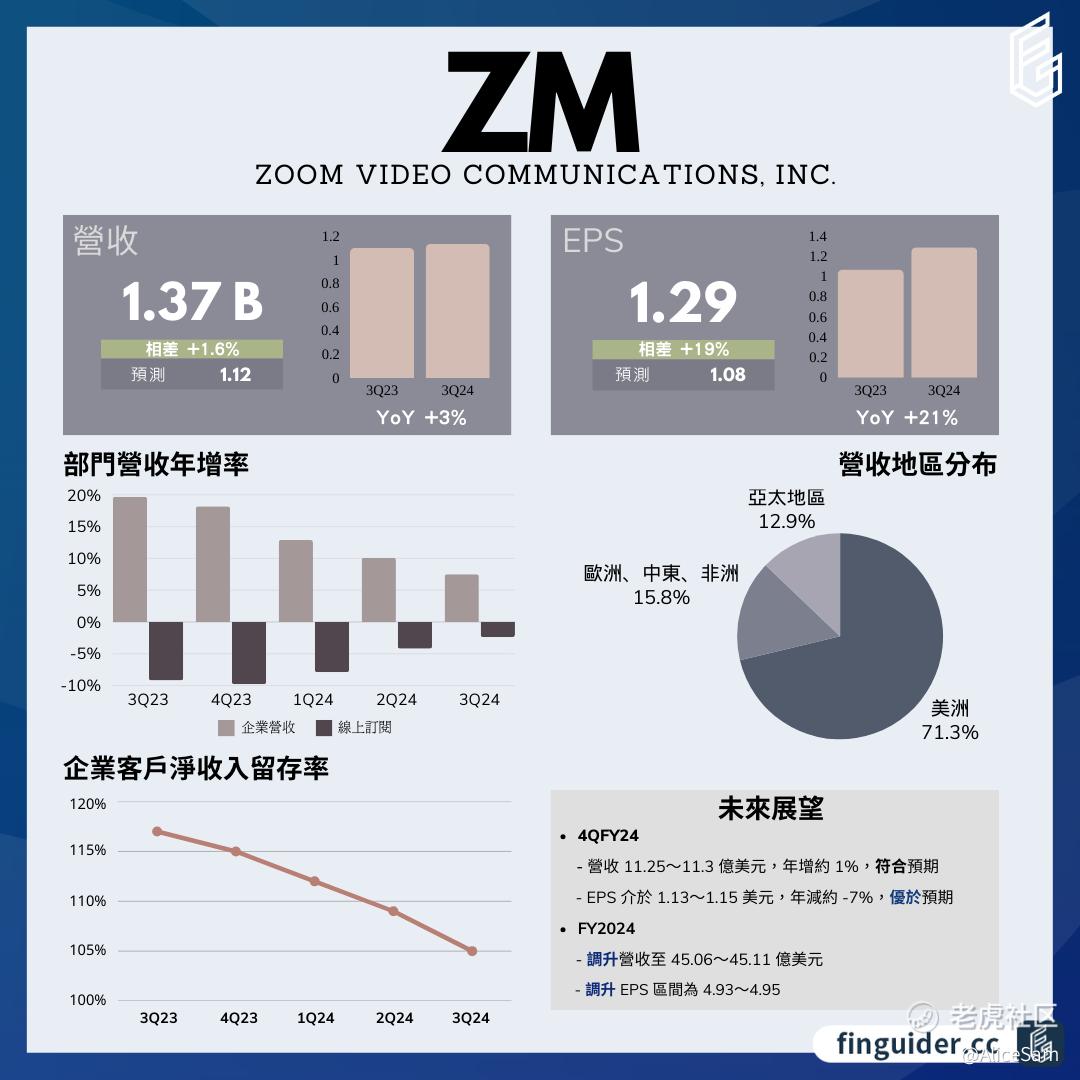
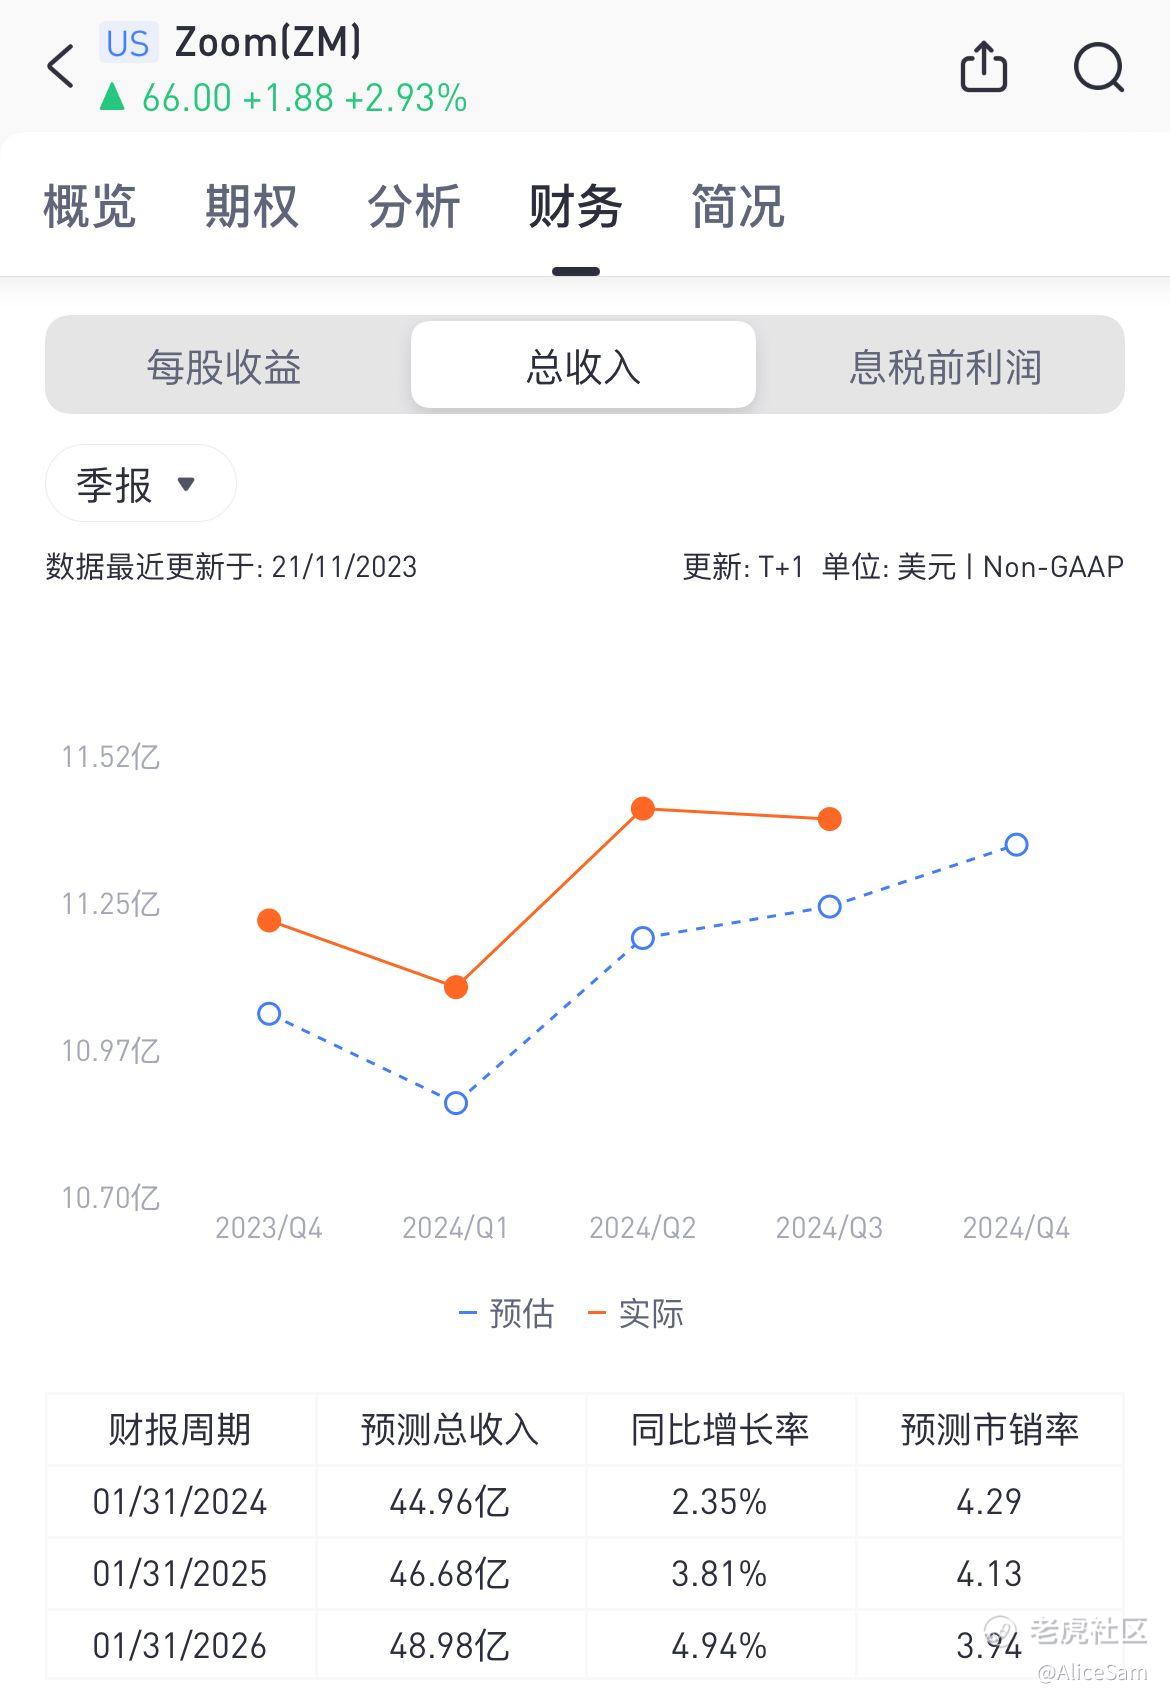
看看,人家Zoom在这个季度财报中表现,仍然亮眼,营收达到11.37亿美元,同比增长3%,超过市场预期的11.2亿美元。这也是他们连续4次击败预期数据了。[财迷]
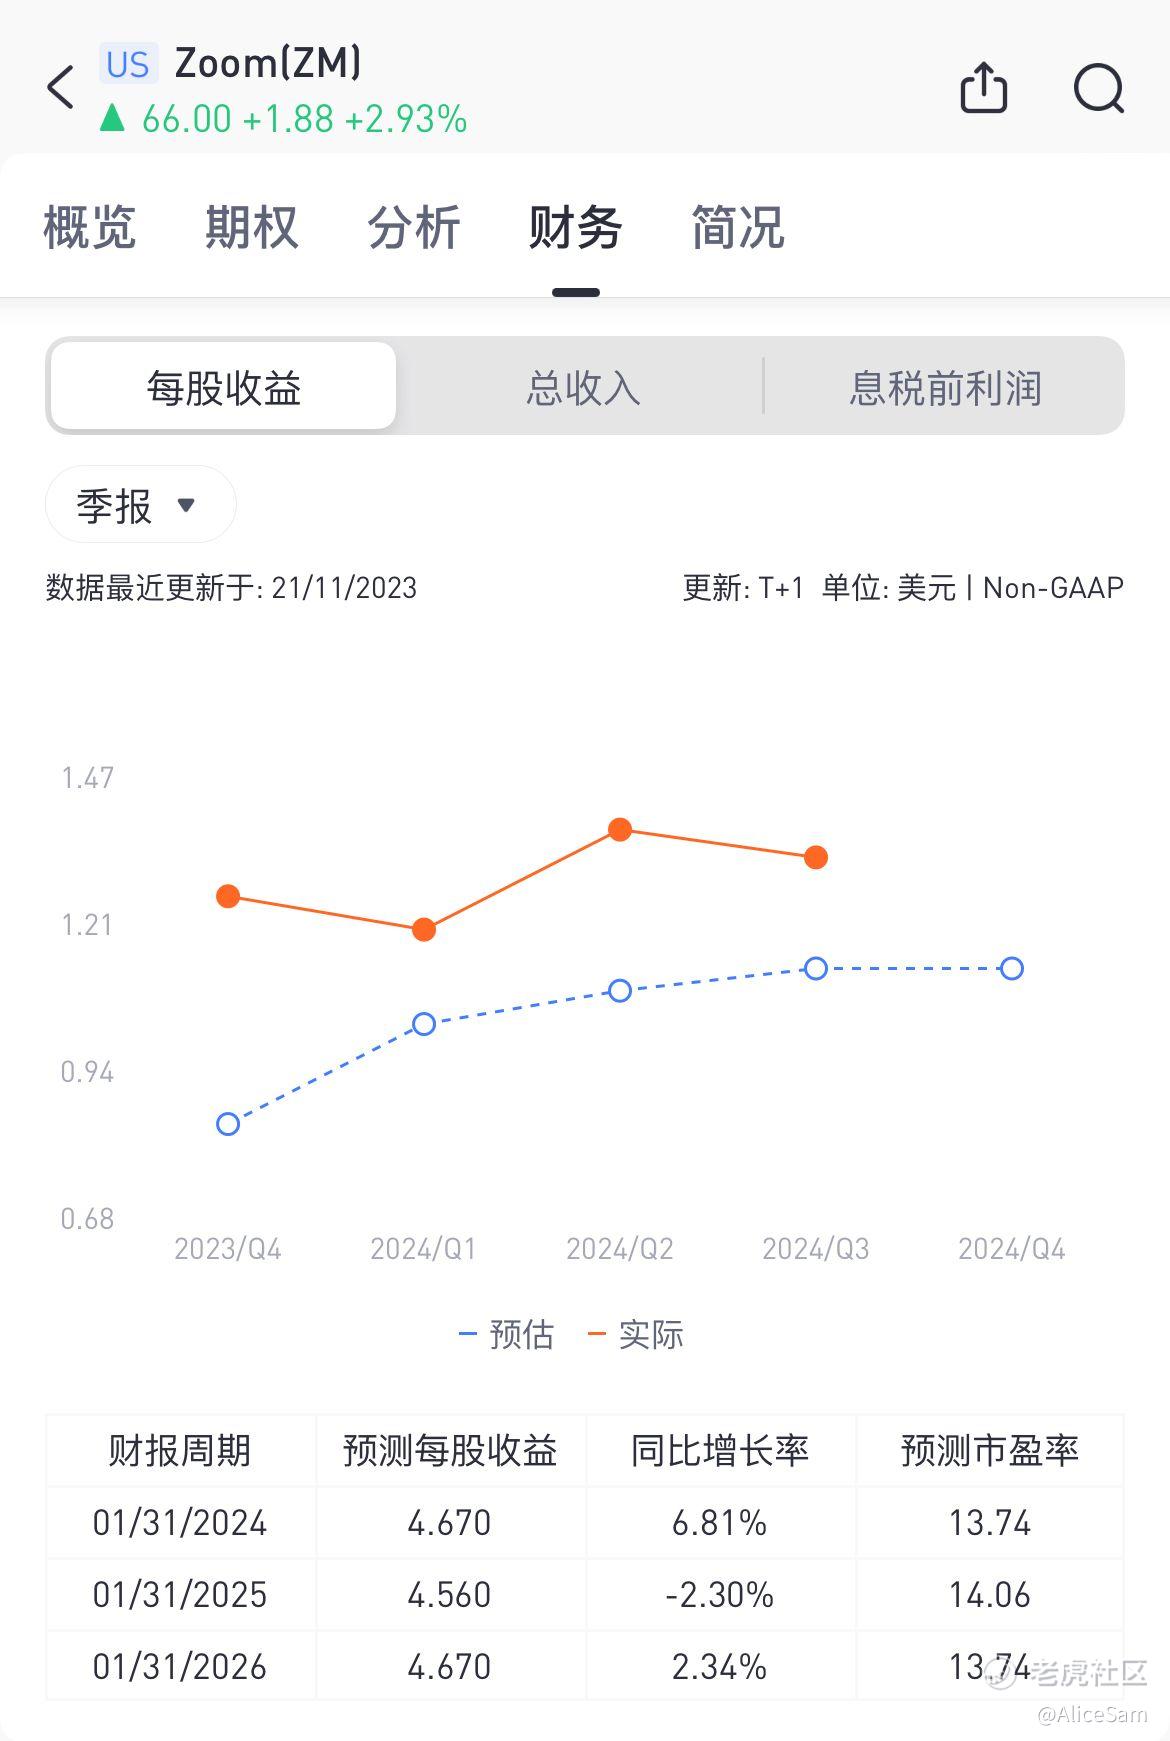
Zoom这次的每股收益EPS为1.29 美元,也是优于预期数据的 1.08 美元。看看下图,连续很多次,从欲取数据的高空中掠过,就问你牛不牛吧 [得意]
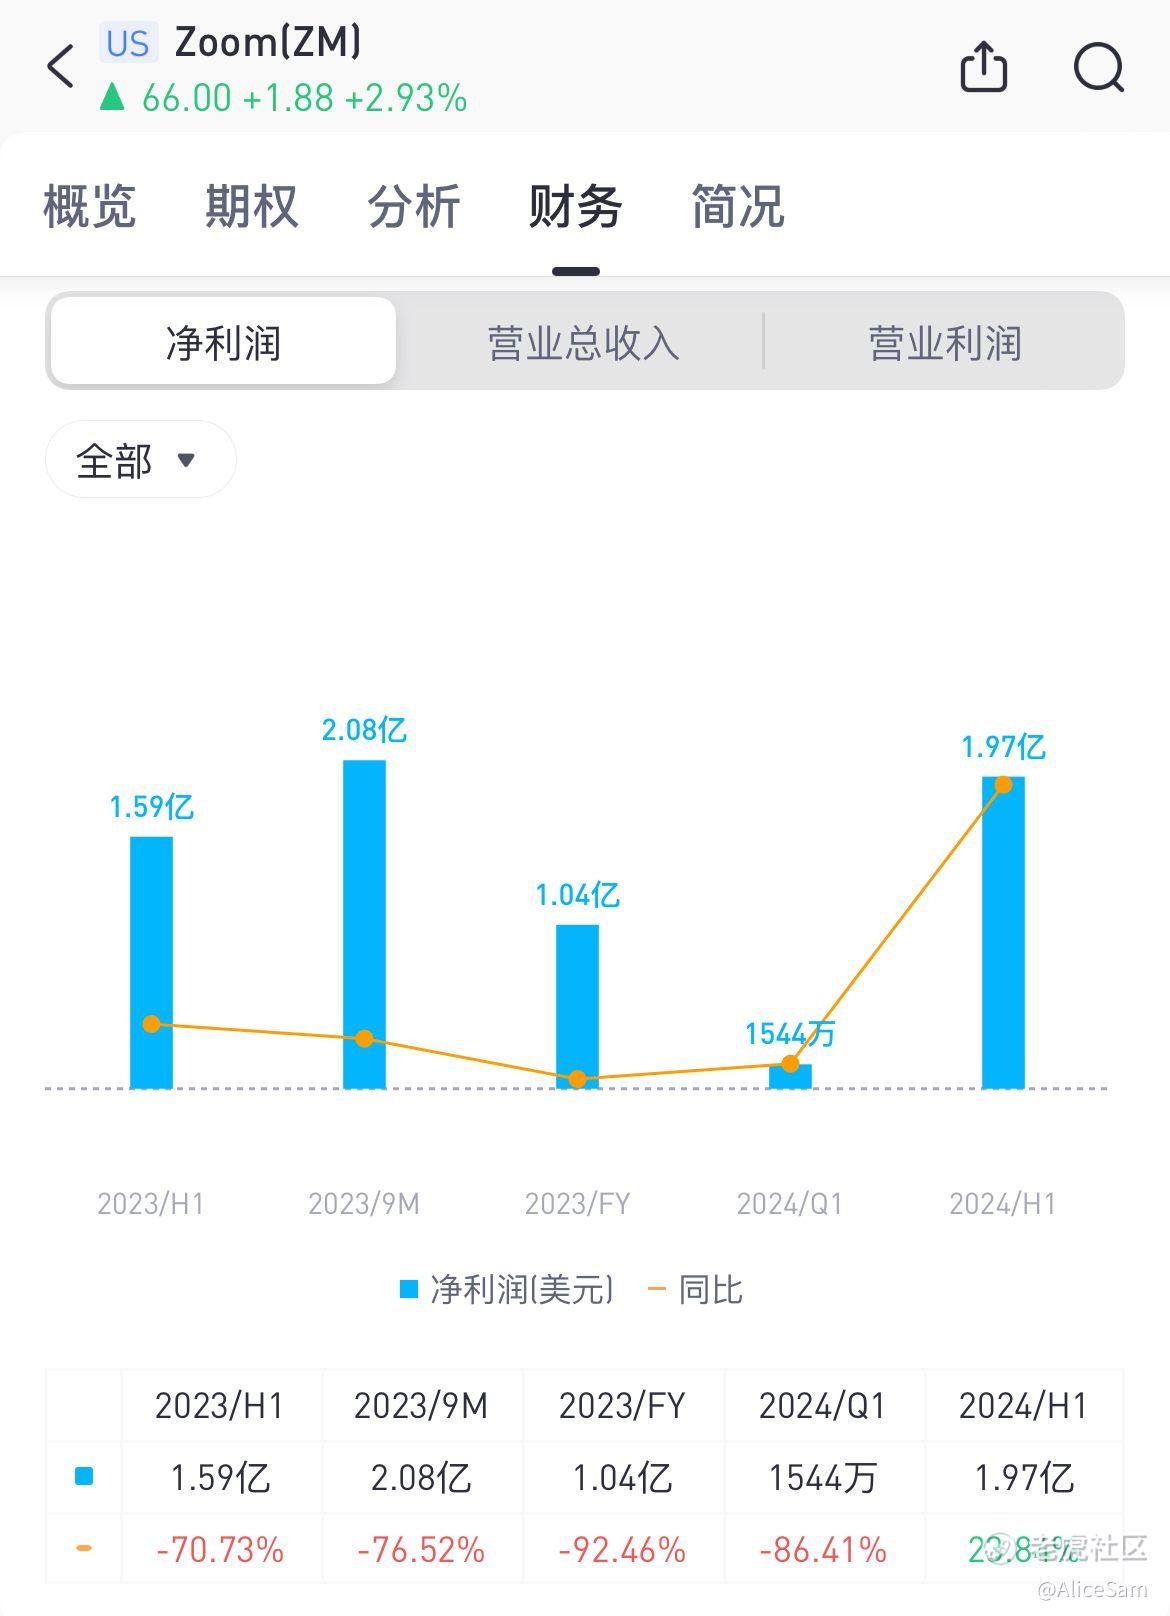
净利润更是抢眼,较去年同期增长3倍,达到1.4亿美元。非通用会计准则下的每股收益(Non-GAAP EPS)为1.29美元,超过预期的1.08美元。Zoom还提供了强于预期的第四季度盈利指引,并且上调了全年展望,这一利好消息使得盘后股价上涨。
Zoom的营收增长主要得益于企业客户,企业营收年增8%至6.61亿美元,企业客户数年增5%至21.97万。大客户数量也增长了14%,达到3,731名,占总营收的比重从去年的27%提升至29%。这表明Zoom逐渐受到更多规模庞大的企业的青睐。
公司高层表示,Zoom正通过引入先进的新功能如Zoom AI Companion来增强其通信平台的价值。Zoom的AI工具逐渐得到用户的认可,例如Zoom AI Companion在截至10月底已经产生了超过280万份会议摘要。此外,Zoom在积极添加更多的生产力和AI工具,以提升其平台的吸引力。
尽管Zoom在财报中取得了良好的业绩,但企业客户净收入留存率(NDRR)下滑至105%,创下三年多来新低,这可能意味着旧客户花费的意愿有所下滑。然而,整体而言,公司对于线上订阅业务的展望较为积极,月度经常收入占比提升至73.2%,流失率达到历史新低。
在未来展望中,Zoom对于2024财年第四季度的预测为营收介于11.25亿至11.3亿美元,年增约1%。每股收益在1.13至1.15美元之间,年减约7%。对于整个2024财年,公司上调了营收预期至45.06亿至45.11亿美元,每股收益区间为4.93至4.95美元。这显示了公司对未来业务的相对乐观态度,尽管Q4的营收增速相对较低。
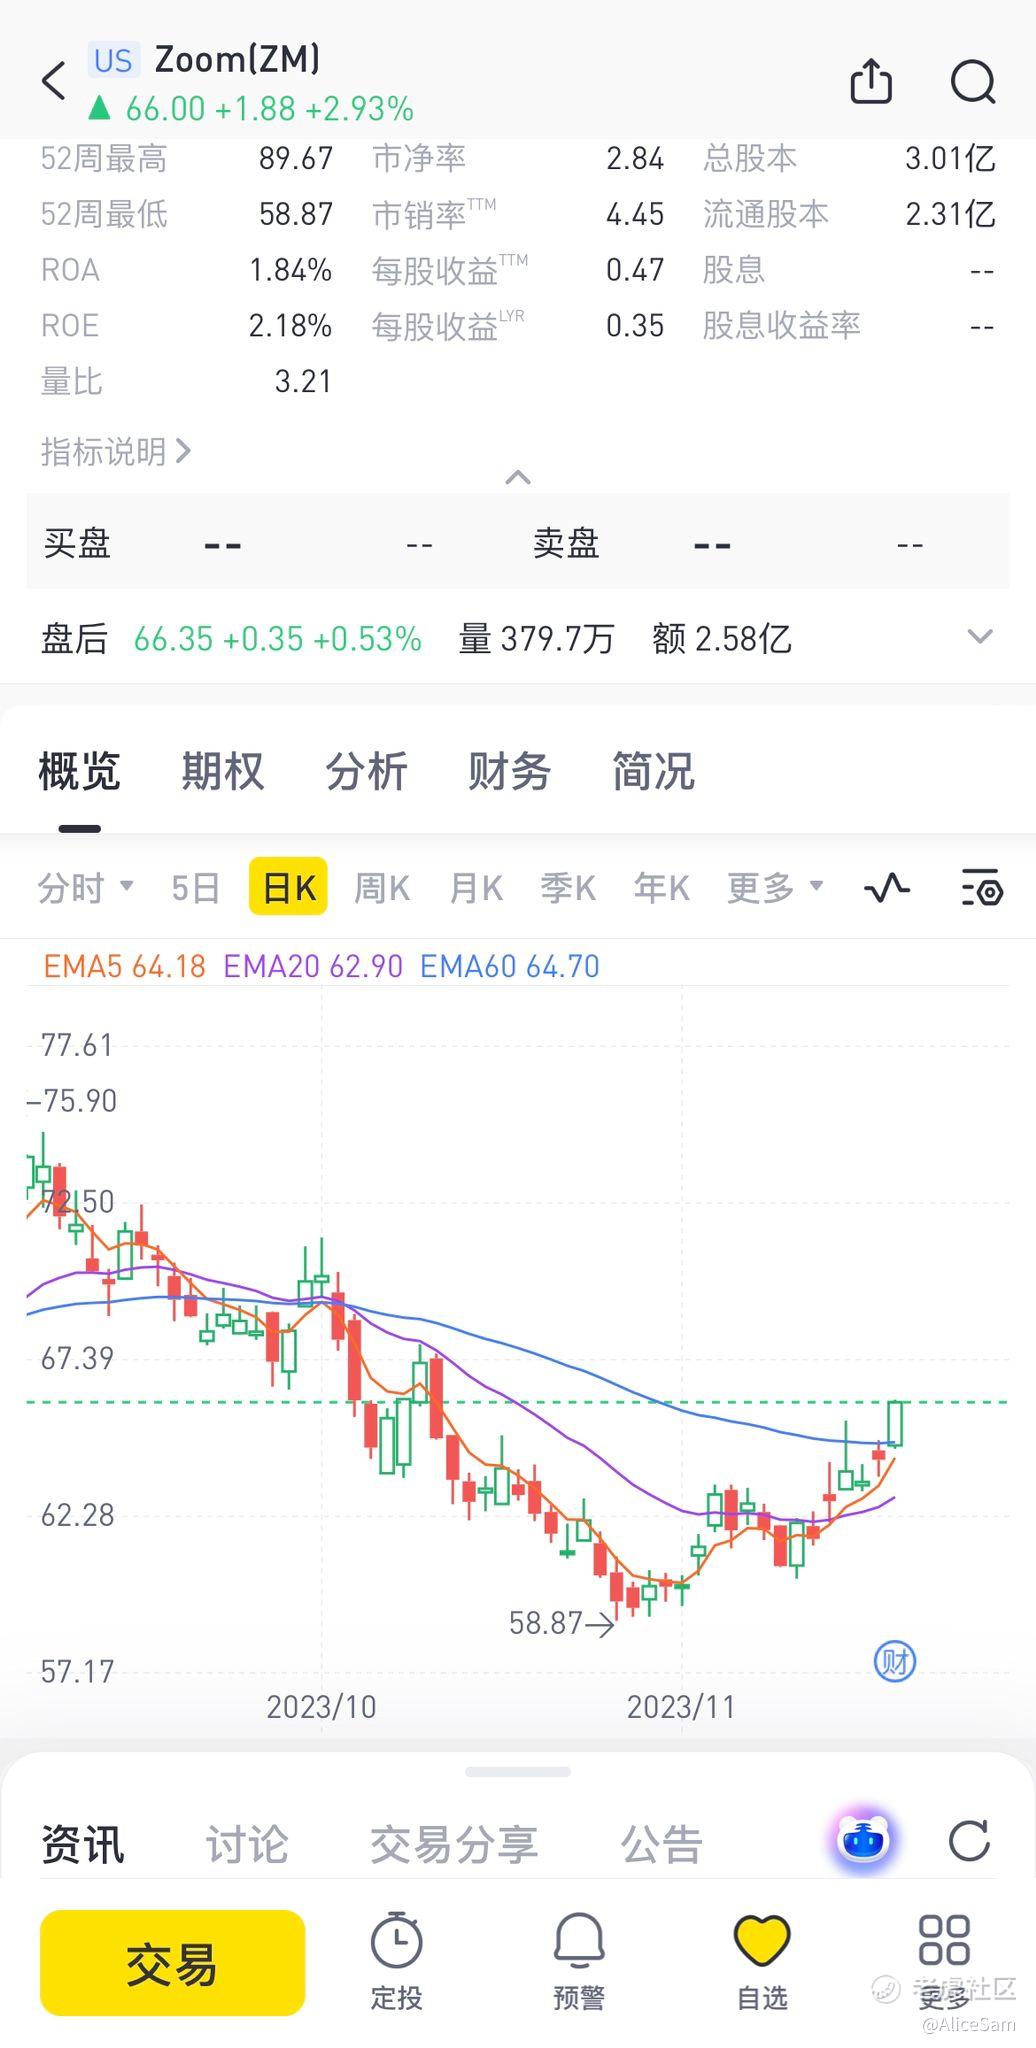
总的来说,Zoom在财报中展现出了强劲的财务表现,尤其是在企业客户方面的增长。然而,这个市场的竞争非常激烈,尤其是与其他远程协作工具和视频会议平台的竞争,例如Teams。
还有他们的企业客户净收入留存率下滑的情况,这可能影响到公司未来的增长潜力。我觉得,我还是继续观望一下吧。暂且不进场了。
今天也是努力学习的一天,Mark一下。
免责声明:上述内容仅代表发帖人个人观点,不构成本平台的任何投资建议。
做多不可以的话,做空应该是可以的
牛市的时候再看木头姐姐的持仓才合适
一百多倍的市盈率,估值有点高了
日线量价齐升给人的感觉还是可以的