


港股打新:泛远国际 IPO 分析及申购计划
我们为知名的跨境电子商务物流服务供应商,总部设于中国,主要从事提供端到端跨境物流服务。我们能透过协调供应商网络,基于客户选用的特快、标准或经济的配送选项向客户提供多项灵活可靠的配送选项。我们现可对整个物流价值链(由从客户收取包裹至向最终目的地配送包裹)提供整体管理,包括制定配送路线、运输方式、配送成本控制及能否满足海关要求。凭借我们与供应商联手为整个物流链提供服务的能力,我们亦为中国及海外的客户提供不同类型的物流服务。我们供客户在物流价值链中灵活选择需要我们提供的服务,如货运代理、清关、揽收、仓库运作、运输及最后一公里配送等。我们依据客户的具体要求定制解决方案,并制定适合客户需求的物流解决方案。
根据弗若斯特沙利文,中国跨境电子商务物流市场高度分散,按2022年跨境电子商务物流服务产生的收益计,跨境电子商务物流业的五大本地参与者合共占市场份额的2.5%。于2022年,按跨境电子商务物流收益计,本集团在中国本地跨境电子商务物流服务供应商中排名介乎25名至30名,其收益人民币10亿元占市场份额的0.03%。
我们直接经营服务网点网络,提供端到端物流价值链内的包裹揽收、仓储、安检、打包、标签及分拣服务,而供应商(包括空运╱海运港口营运商、航空及远洋承运商、报关代理及第三方物流服务供应商)经营空运╱海运港口营运、清关、国际长途运输及最后一公里配送服务。我们的物流业务模式让我们以有限资本支出快速扩大网络,并根据客户的预算及偏好为客户提供特快、标准或经济配送服务选项。
招股信息:
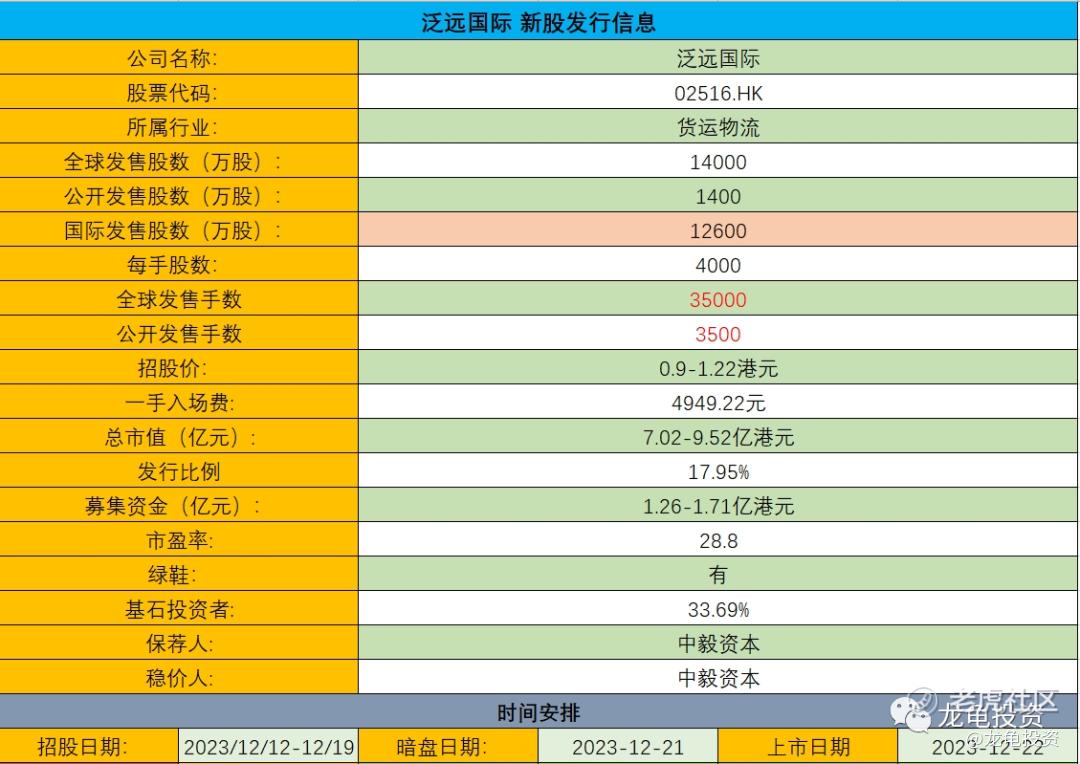
IPO前投资者和基石投资者:
公司IPO前有三位投资者参与,分别是阿里巴巴/淘宝中国、拱墅科技、Easygo,其每股成本分别为2.0718元人民币、2.6507元人民币、2.0719元人民币。三位IPO前投资者都无禁售期限制。
公司本次引入三位个人基石投资者,认购5000万港元,按下限定价,占比39.68%,按中位数定价,占比33.69%,按上限定价,占比29.27%,基石禁售期6个月。
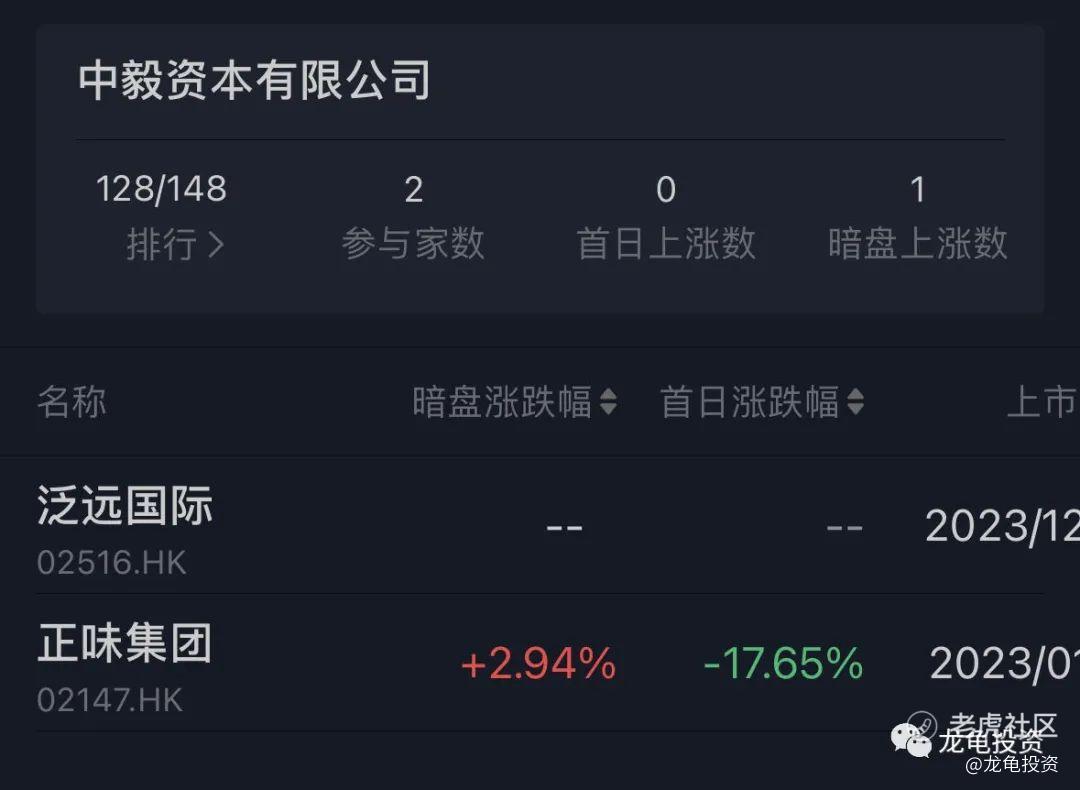
保荐人:
公司本次由中毅资本独家保荐,稳价人亦由中毅资本担任,中毅资本历史 保荐业绩比较亮眼,今年保荐了一只正味集团,首日大跌。
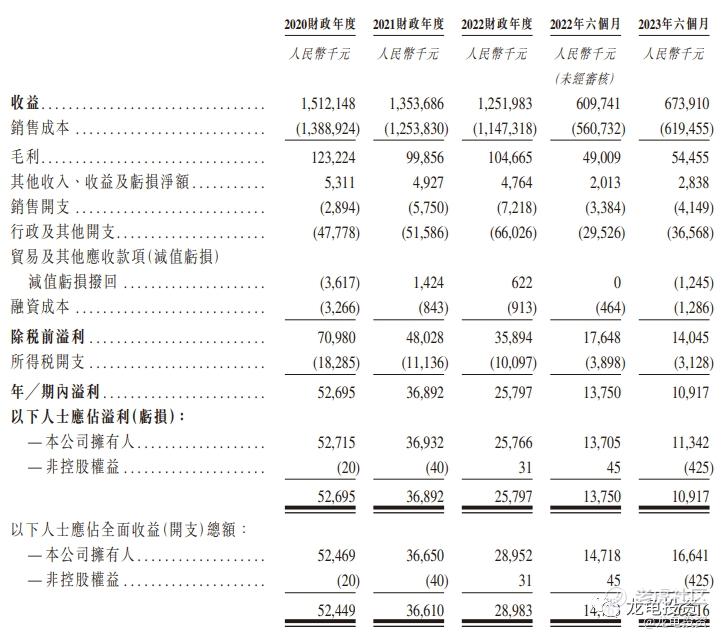
财务情况:
营收:2020年营收15.12亿人民币,2021年营收13.54亿人民币,2022年营收12.52亿人民币,2023年截至6月30日最近12个月营收13.15亿人民币;
毛利:2020年毛利1.23亿人民币,2021年毛利9985.6万人民币,2022年毛利1.05亿人民币,2023年截至6月30日最近12个月毛利1.1亿人民币;
期内溢利:2020年盈利5244.9万人民币,2021年盈利3661万人民币,2022年盈利2898.3万人民币,2023年截至6月30日最近12个月盈利3043.6万人民币。
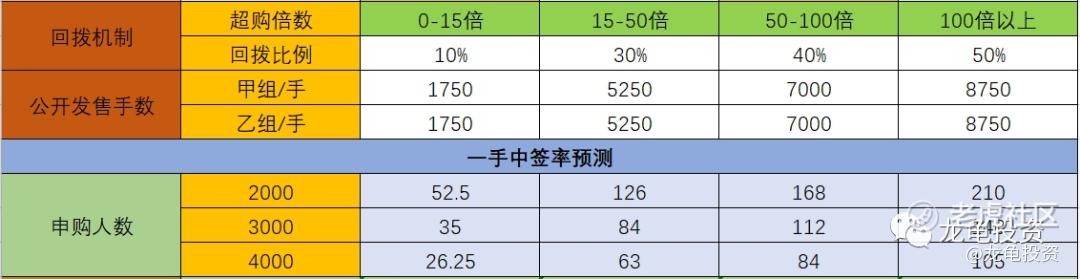
一手中签率:
公司全球发售股数14000万股,每手股数4000股,截至发稿,超购1.56倍,不会回拨,甲乙组各1750手,预计2-4千人参与,一手中签率35%,申购6手稳中一手。
综合点评:
公司主要收入来源于端到端跨境配送服务,占比87.5%,其次是货运代理,占比6%,其它物流服务占比6.5%。公司营收从20年开始一直在下滑, 23年虽有增长,但是增速有限。三个ipo前投资者都无禁售期限制,稳价人上一个项目大跌,货运物流板块至京东物流拉跨之后,一个能打的都没有,不是破发就是在破发的边缘。
本次发行总市值7.02-9.52亿,市盈率28.8倍。价格上没有什么优势,唯一的看点是拉了三位个人基石投资者,如果按下限定价锁了39.68%,那样的话公开部分连1亿都不到,这好像要搞事情的节奏。
牛榜评级:铜牛
申购计划:
这种票就是D大小,看自己性格决定,喜欢小赌怡情可以参与。可能会有惊喜。当然参与之前要先做好计提30%亏损的准备。
免责声明:投资有风险,参与需谨慎,文中涉及标的,仅为个人操作记录,并不够成投资建议,如因此投资产生亏损,概不负责!如本文对你有帮助,请帮忙点赞、再看、分享给身边有需要的朋友,非常感谢!
免责声明:上述内容仅代表发帖人个人观点,不构成本平台的任何投资建议。
- 倪文珍·2023-12-18已阅点赞举报
- 2ca1732f·2023-12-18已阅点赞举报